

阿宜 | 小島視角 | Oct.28,2026

SK hynix 剛公布 2026 年第三季的初步數字:營收比去年同期多了 80.2 兆韓元(約 USD 564 億),營業利益多了 71.9 兆(約 USD 506 億)。把兩個數字相除,邊際營業利益率約 90%,也就是多賣出去的每一塊錢,有九毛落進了利潤
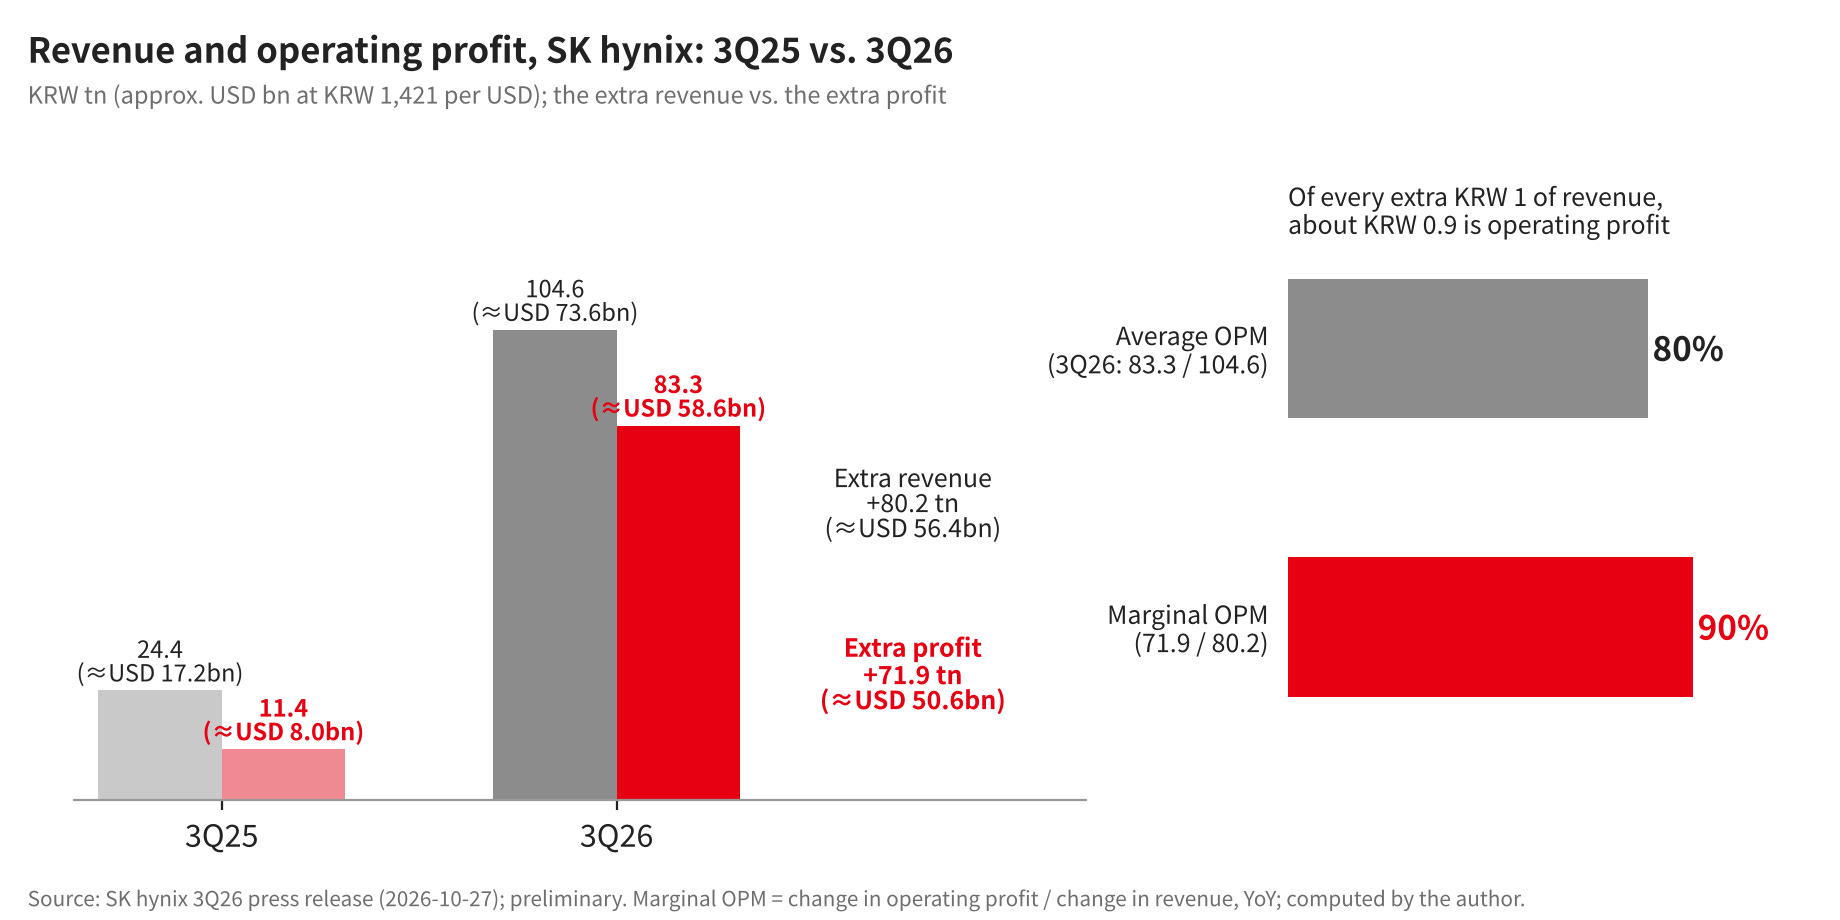
Fig. 1: SK hynix 營收與營業利益,3Q25 對 3Q26:多賣的每一塊錢,約九毛是營業利益(兆韓元,1 兆韓元約 USD 7.0 億)
這件事看起來理所當然,仔細想卻有點不尋常。一般製造業的邊際利潤率不會這麼高,因為多賣一單位,就要多付一單位的材料、電力與人工。能出現九成,只有一種解釋:價格不是由成本決定的,而是由買方願意付多少決定的。固定成本在產能蓋好之後已經沉沒,多出來的收入幾乎全是利潤,同樣的槓桿在景氣下行時也會原封不動地反向放大。
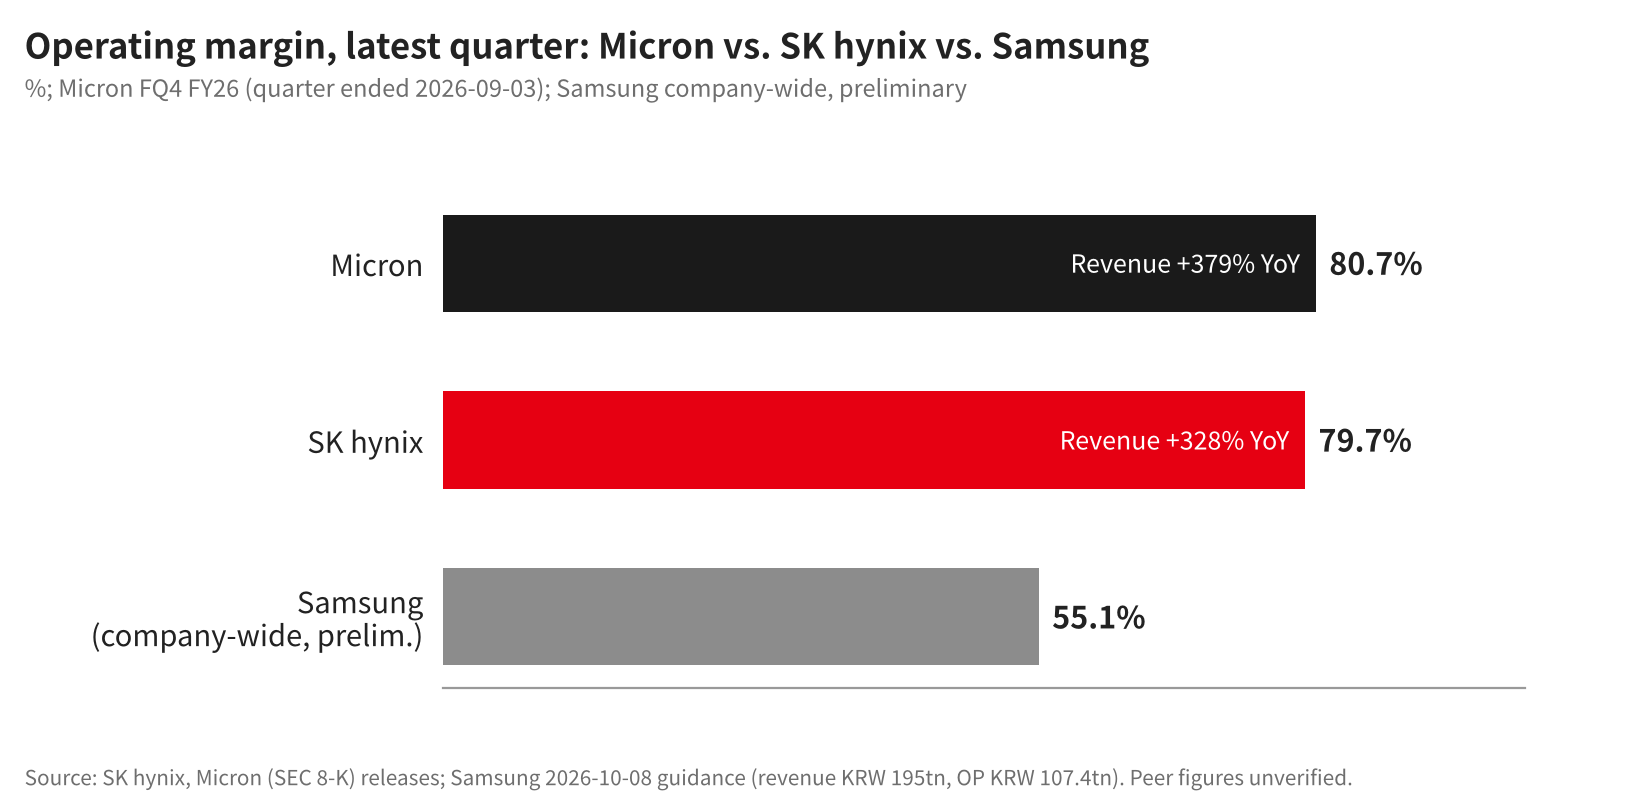
Fig. 2: 最近一季營業利益率,Micron、SK hynix、Samsung(Micron、Samsung 數字待核,Samsung 為初步值)
一、長約:把稀缺寫進合約
新聞稿提到,14 家主要客戶簽了長約,涵蓋 2027 至 2028 年逾 50% 的產能,期限通常五年,價格連動市況、但限於約定區間。
這是一個很經濟學的安排。買方怕的是缺貨,所以願意先簽約、先拿到貨;賣方怕的是下一個循環,所以用區間價把下行風險分攤出去。雙方都願意被綁住,通常是因為都在害怕同一件事:下一個循環。至於區間有多寬、有沒有預付款與違約金,新聞稿沒有說,而這正是決定長約到底是「保險」還是「枷鎖」的地方。
二、淨利與營業利益,為什麼方向相反
第三季營業利益亮眼,淨利與營業利益的差距卻是三季三個樣:3Q25 為 +1.2 兆(約 USD 8 億),2Q26 為 +33.4 兆(約 USD 235 億),3Q26 則是 −43.6 兆(約 USD −307 億)。
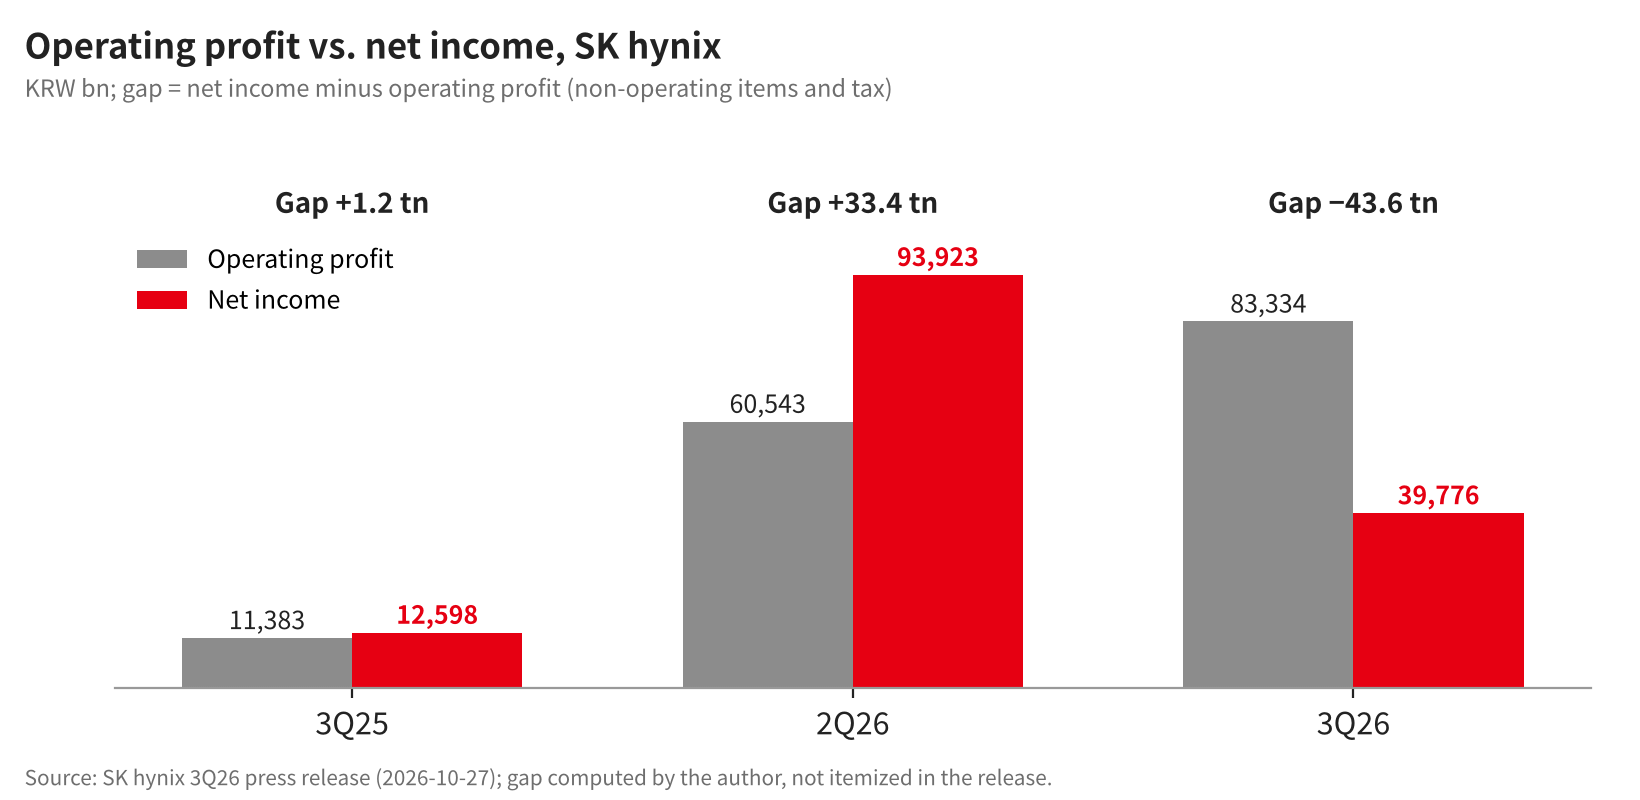
Fig. 3: SK hynix 營業利益與淨利,三季差距 +1.2 / +33.4 / −43.6 兆韓元(約 USD 8 億 / 235 億 / −307 億)
差距來自營業外項目,新聞稿提到特別股利的來源是投資利得,而 SK hynix 持有別人的股票,被投資公司的評價起伏會直接算進淨利。持有別人的股票,就等於把別人的景氣算進自己的損益。所以看這家公司的本業,要看營業利益,不能只看單季淨利。至於這一季差了 43.6 兆(約 USD 307 億)的原因,新聞稿沒有說明,我只能標為「還不知道」。
三、20 兆的買回,有一半不是還給股東
公司宣布 2026 年的回饋目標約 100 兆(約 USD 704 億),其中第三季買回 20 兆(約 USD 141 億)。細看之下,約 10 兆注銷(約 USD 70 億)、算是還給股東,另外約 10 兆(約 USD 70 億)是拿去給員工當酬勞。
股票酬勞也是成本,只是用股票付,而不是用現金付。這是典型的委託人與代理人問題:買回的用途一部分給了代理人,而不是還給委託人。看到「買回 20 兆(約 USD 141 億)」這個標題時,值得多問一句:這 20 兆是怎麼分的。
最後的問題
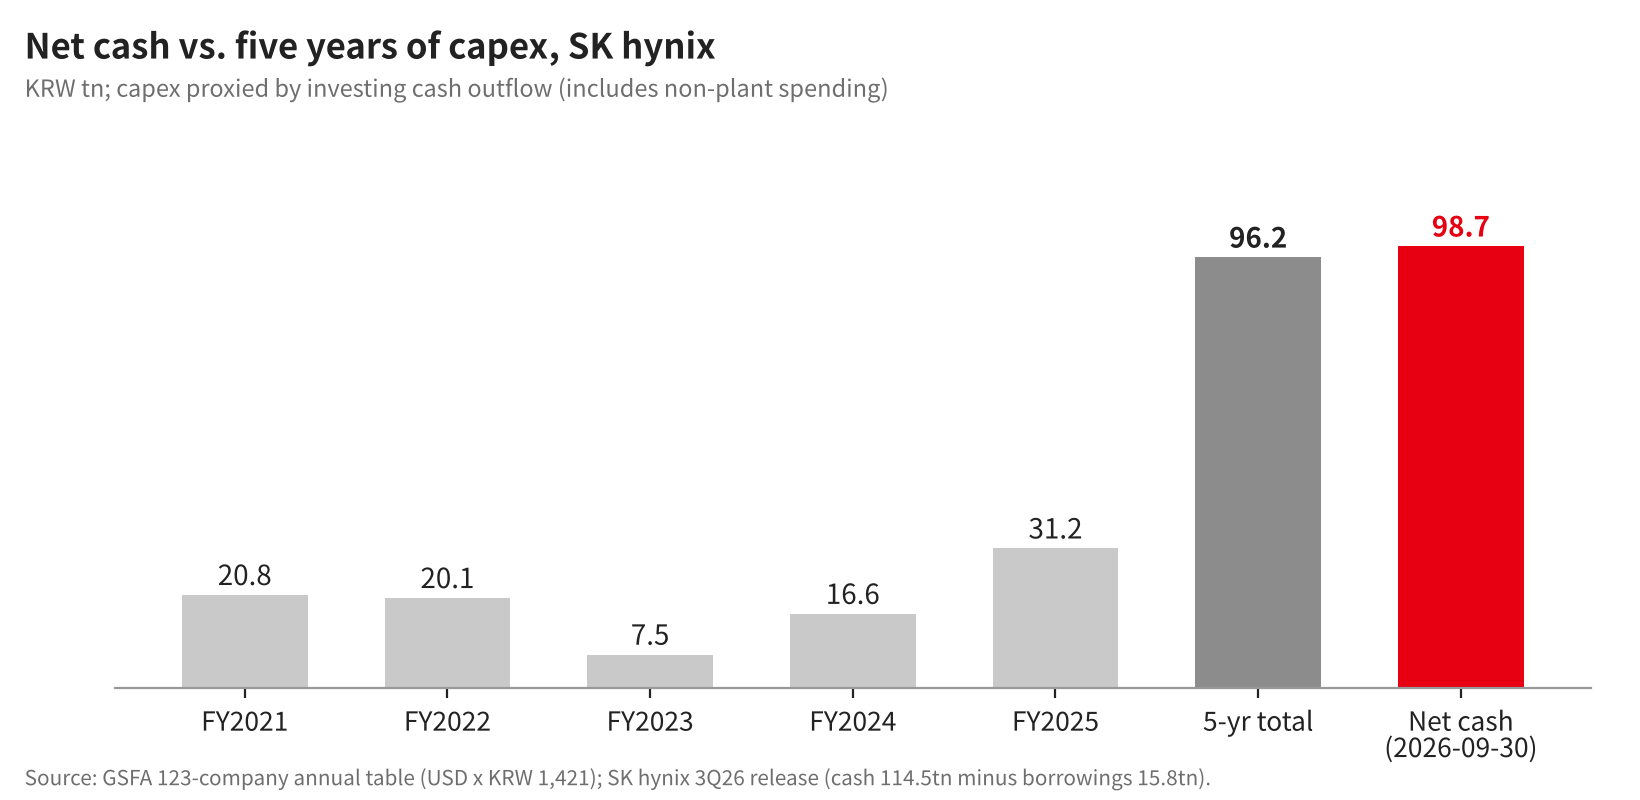
Fig. 4: SK hynix 淨現金與過去五年資本支出(兆韓元,1 兆韓元約 USD 7.0 億;資本支出以投資活動現金流出近似)
如果 2027 年長約涵蓋的產能超過一半,記憶體還算景氣循環股嗎?我沒有答案。但下一份財報出來時,我想先看的不是營收有沒有再創新高,而是淨利與營業利益的差距,以及 Yongin 新廠的資本支出到底有多大。
資料說明:本文數字取自 SK hynix 2026 年 10 月 27 日的新聞稿(PR Newswire),為初步數字、未經查核;官方財報 PDF 尚未取得,Micron、Samsung 的同期比較數字亦待核。匯率以 1 美元 = 1,421 韓元固定換算,文中括號內的美元為依此匯率換算的約數。
C.Y. Lu | Island Vantage