

阿宜 | 小島視角 | Oct.17,2026

本篇命題(2028 年第二季回頭檢驗)雲端業者正在變成晶圓廠。六家雲端/平台公司合計的資本支出占營收,從 2023 年的 11% 升到 2025 年的 21%,兩年翻倍,已經和晶圓代工、記憶體廠同一量級。晶圓廠和記憶體廠過去五年的經驗是,資本支出衝到營收的三到四成之後,ROE 會在隔年落底;我押這個規律會追上雲端業者:到 2027 會計年度,雲端六家的資本支出占營收仍在 25% 以上,而 ROE 中位數比 2025 年至少低 5 個百分點。
一、同一筆錢,兩種表情
財報有一個很體面的安排:買設備、蓋廠房的錢叫「投資」,記在資產負債表上,不會立刻變成費用。所以公司宣布千億資本支出的那一年,損益表通常很好看,難看的是三、五年後,那些資產開始折舊的時候。
市場的反應也跟著分成兩段,宣布投資時叫「搶占先機」,折舊壓低毛利時叫「產能過剩」。兩者其實是同一筆錢,只是在不同年份被叫了不同的名字。
這一篇用五年的資料,看這筆錢在八個位置分別長什麼樣子。
二、誰在蓋,誰在賣鏟子
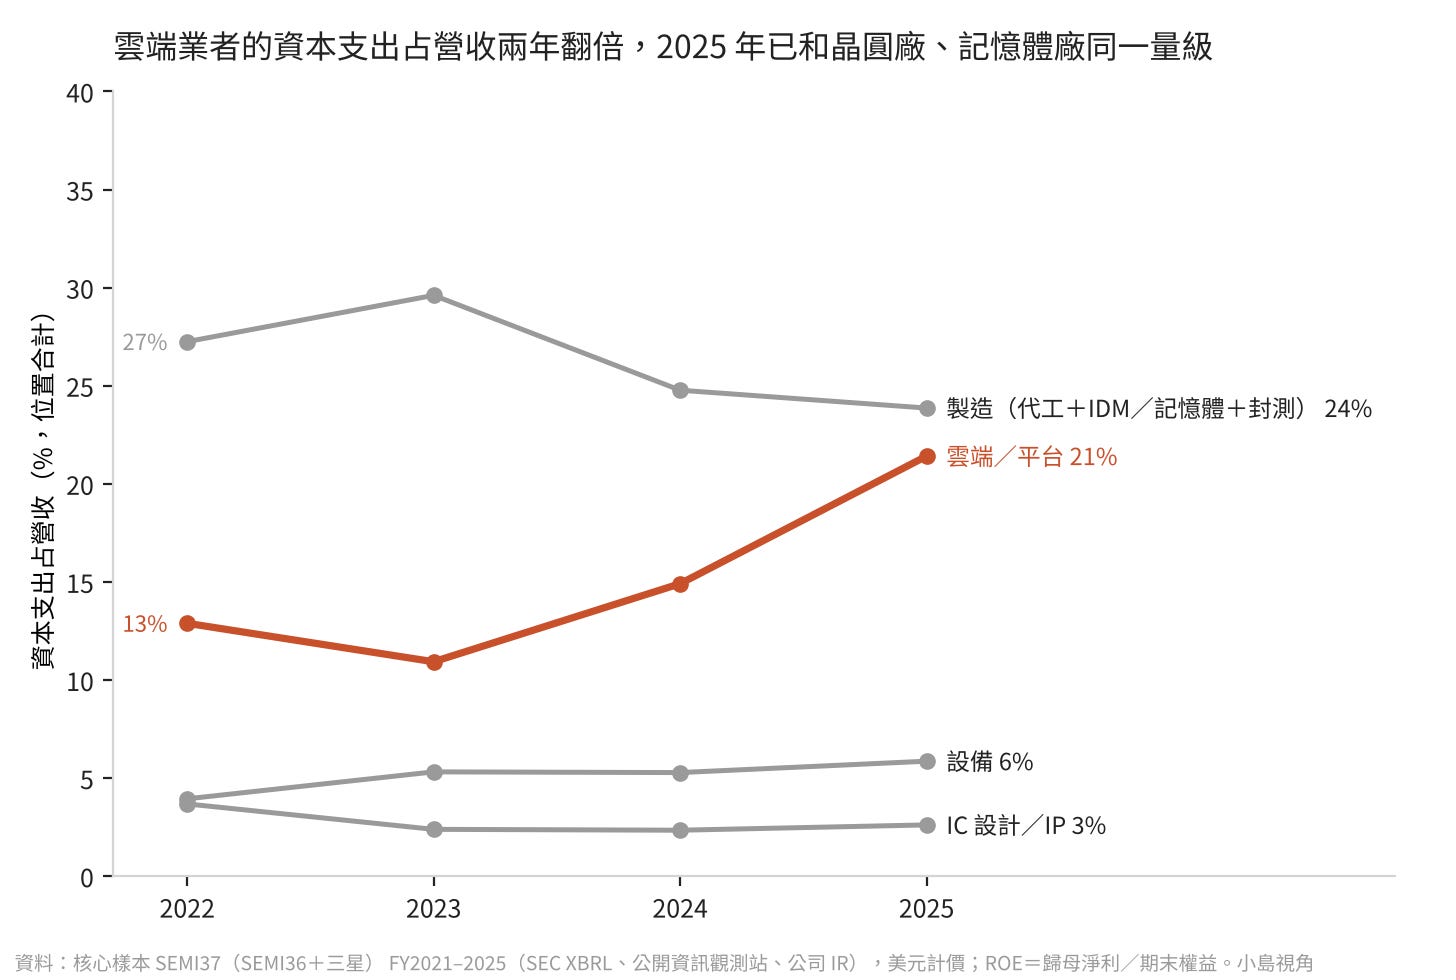
把每個位置的資本支出加總,除以營收加總,從 2022 年看到 2025 年。
製造三位置(晶圓代工、IDM/記憶體、封測)十一家合計,一直在 24% 到 30% 之間,每收進一百元,就有二十幾到三十元要拿去蓋下一座廠。這是它們的體質,不是週期。
設備和 IC 設計/IP 則在 3% 到 6% 之間。設備商賣的是鏟子,不必自己挖礦;設計公司則把蓋廠這件事外包給代工廠。
中間那條往上走的橘線是雲端/平台:2022 年 13%,2023 年 11%,2024 年 15%,2025 年 21%。絕對金額更直接,六家合計的資本支出從 2021 年的 1,065 億美元,增加到 2025 年的 3,588 億,四年 3.4 倍,是製造三位置十一家同年合計(1,374 億)的 2.6 倍,也是 IC 設計七家的 35 倍。
晶片需求鏈上,最後蓋產能的人換了。以前是台積電和三星蓋廠,現在是 Amazon、Microsoft、Alphabet、Meta 蓋資料中心,而資料中心和晶圓廠在會計上是同一種東西:巨額的前期投入、固定的折舊時程,產能必須被填滿才划算。
三、四年累計:蓋產能的人,花掉的等於賺到的
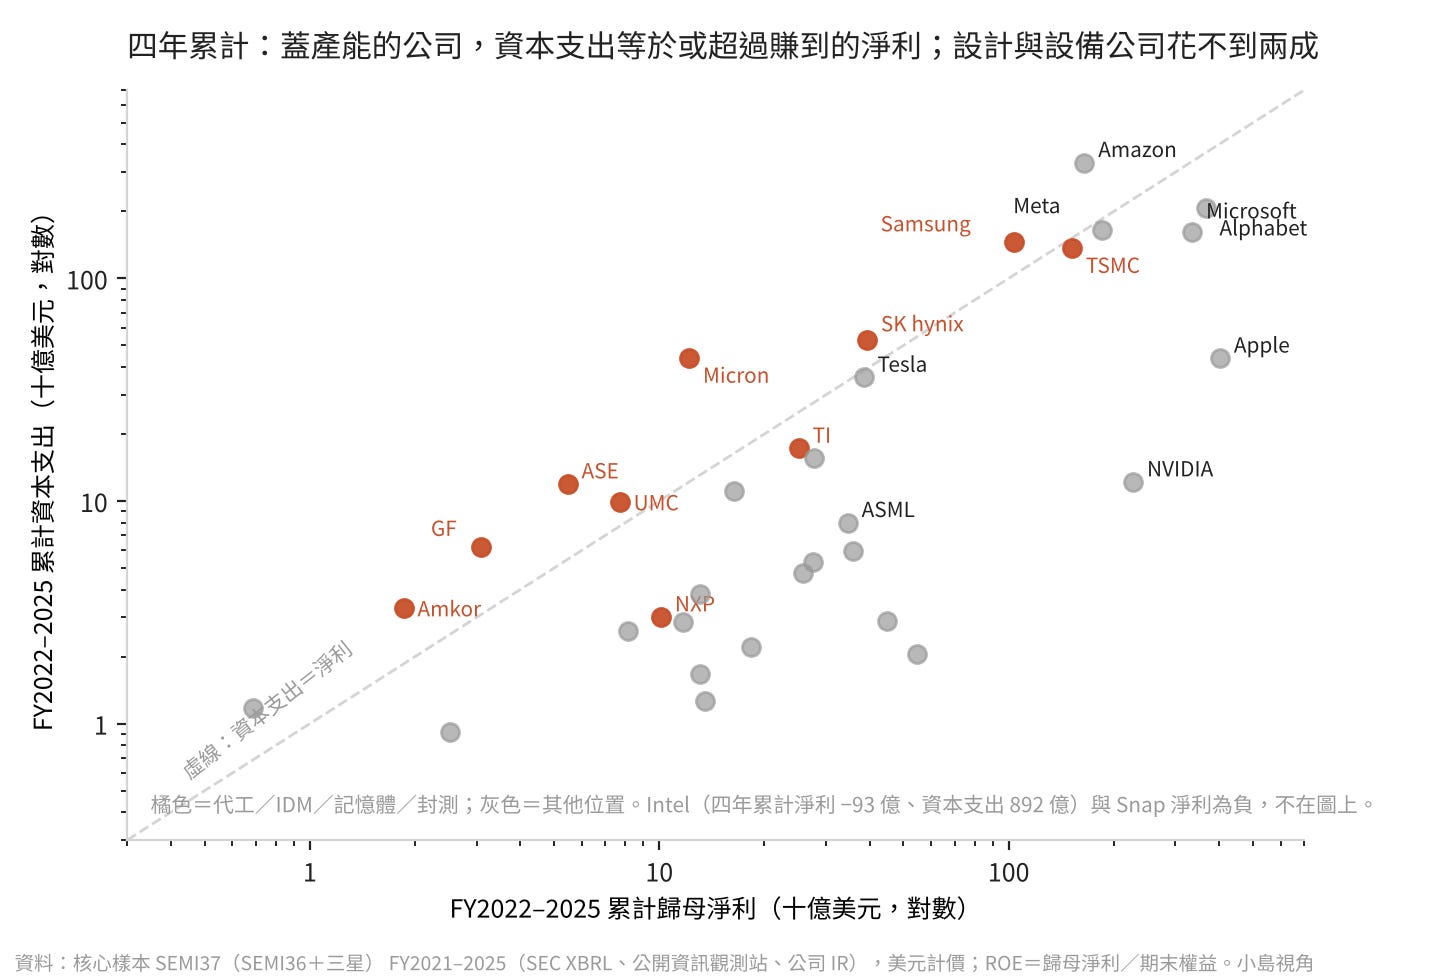
把 2022 到 2025 四年的資本支出加起來,和同期的歸母淨利放在一起比,就看得出誰在跑步機上。圖上的虛線代表資本支出等於淨利,落在虛線上方的公司,花的比賺的多。
橘色的製造公司幾乎都貼著虛線或在上方。三星四年資本支出 1,449 億美元,淨利 1,035 億,比值 1.4,是所有晶片製造商裡花最多的一家;TSMC 是 1,370 億對 1,518 億,0.9;SK hynix 531 億對 393 億,1.35;Micron 440 億對 122 億,3.6;GF 2.0,ASE 2.2,Amkor 1.8,UMC 1.3。Intel 四年資本支出 892 億美元,淨利卻是負 93 億,連圖都畫不進去。
灰色的設計與設備公司都在右下角。NVIDIA 四年資本支出 122 億,淨利 2,271 億,比值 0.05;Broadcom 0.04,KLA 0.09,Lam 0.12,ASML 0.23,Apple 0.11。
這張圖的重點不是製造業賺得少,TSMC 四年賺了 1,518 億美元,比 NVIDIA 以外的任何一家設計公司都多。重點是它賺到的錢有九成要立刻再投回去,這就是跑步機:跑得很快,也真的很強壯,但位置不能動。
雲端四家也值得看。Amazon 四年資本支出 3,312 億,淨利 1,646 億,比值 2.0,比任何一家晶圓廠都高;Meta 0.89,和 TSMC 差不多;Alphabet 0.57,Microsoft 0.48,它們都在往虛線移動。
四、記憶體與代工的五年:衝高,落底,再來一次
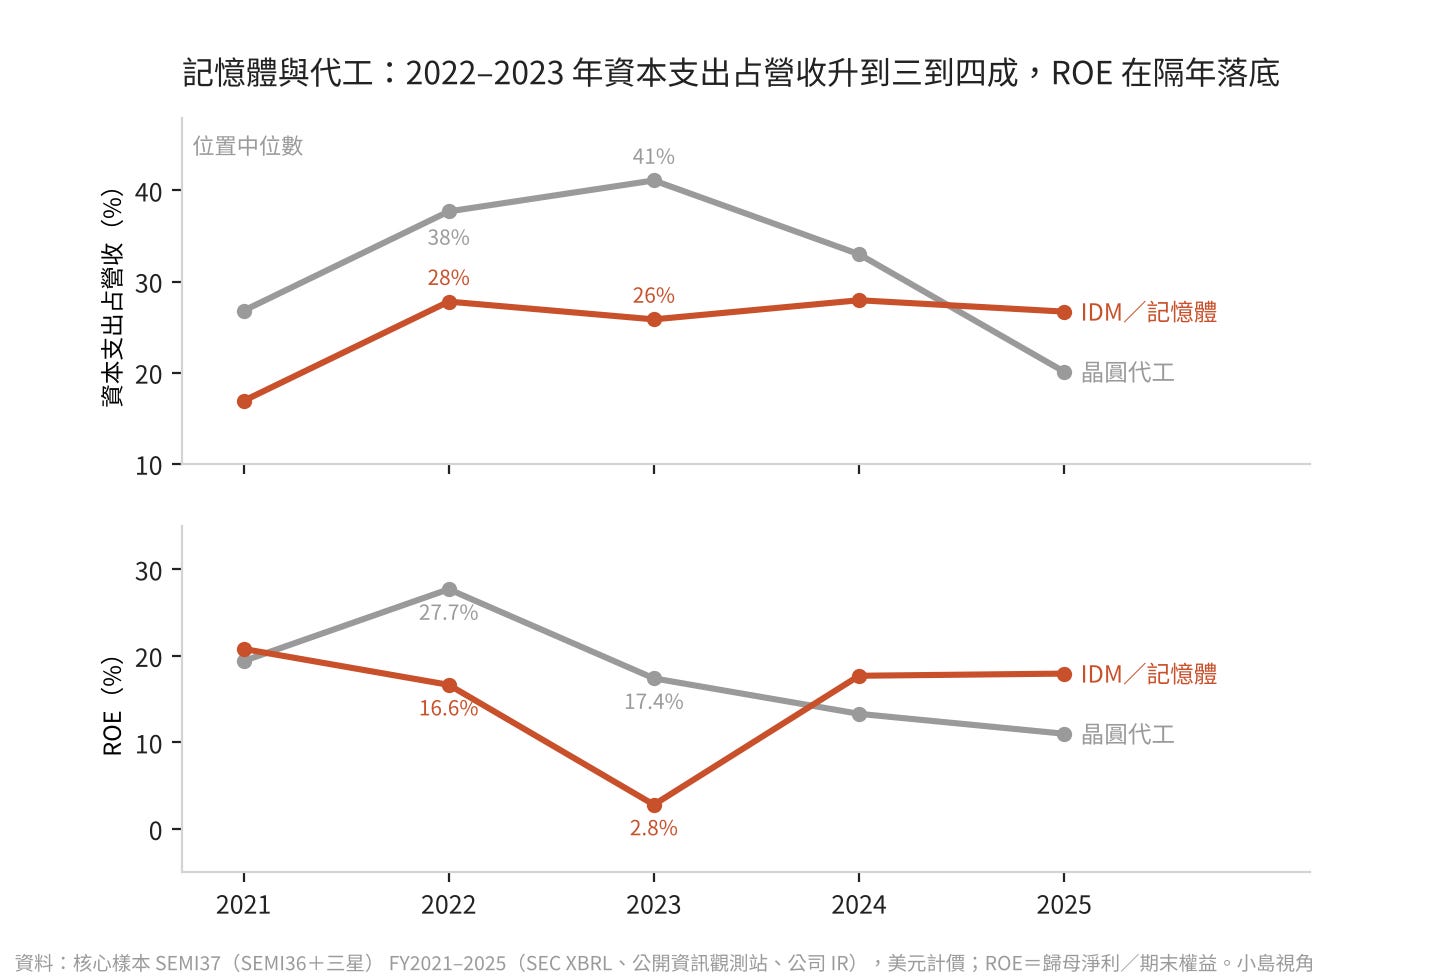
IDM/記憶體位置六家的資本支出占營收中位數,2021 年 17%,2022 年升到 28%,之後三年都停在 26% 到 28%;ROE 中位數則是 2021 年 21%,2022 年 17%,2023 年掉到 2.8%,2024 年回到 18%。
資本支出在 2022 年升上去之後就沒有下來,ROE 在 2023 年落底,中間相差一年。三星拉低了這個位置的中位數(它的資本支出占營收在 14% 到 22% 之間),但沒有改變形狀:Micron、SK hynix、Intel 三家在 2022 到 2023 年都把營收的四成以上投進資本支出。Micron 2023 年投了營收的 49%,當年 ROE 是負 13%;Intel 2023 年 48%、2024 年 45%,ROE 從 1.5% 掉到負 19%。
晶圓代工的路徑更直接。資本支出占營收 2021 年 27%,2023 年到頂 41%,2025 年回到 20%;ROE 中位數則從 2022 年的 28% 一路降到 2025 年的 11%,沒有反彈。代工廠的擴產跟著客戶的長約走,產能來了,價格的議價權卻不在自己手上。
台灣延伸樣本有兩個更極端的案例。力積電 2023 年資本支出是營收的 109%,用來蓋新廠,ROE 從 2022 年的 23% 變成 2023 年負 1.8%、2024 年負 7.6%、2025 年負 9.5%,三年都沒有回來。世界先進 2025 年資本支出是營收的 130%,新加坡的合資廠正在蓋,ROE 從 2021 年的 34% 降到 12%。這兩家到 2028 年的數字,就是這個命題在台灣的對照組。
五、護城河和跑步機的差別
資本支出什麼時候是護城河?答案是別人跟不上的時候。ASML 的 EUV 是護城河,因為沒有第二家做得出來;TSMC 的先進製程也是,因為良率和學習曲線是用時間堆出來的,後來者花同樣的錢也追不上。
資本支出什麼時候是跑步機?答案是大家同時在跑的時候。記憶體廠 2022 年一起擴產,2023 年一起虧損,這是教科書級的囚徒困境:任何一家不擴產都會輸,一起擴產就一起輸,只是輸的方式比較體面。
雲端業者現在比較像哪一種?四家同時宣布資本支出創新高,用的是同一家供應商的同一款晶片,蓋的是功能相同的資料中心,賣的是價格透明的運算時數。從誘因結構看,這是記憶體廠 2022 年的局面,只是數字多了一個零。
它們和記憶體廠有一個真正的差別:雲端業者的本業現金流很強,四年累計淨利在 1,646 億到 3,661 億美元之間,跑步機暫時不用借錢。但現金流強只能讓跑步機跑得久,不會讓它變成護城河,因為護城河的定義是別人進不來,而這四家彼此都進得來。
六、反方證據
第一,雲端的資本支出可能不是跑步機,而是土地。 資料中心的瓶頸是電力與場址,不是機櫃,先拿到電力配額的業者,後來者確實進不來。如果是這樣,2025 年的資本支出會變成 2028 年的護城河,ROE 不會掉,這是對命題最強的反駁。
第二,雲端的客戶是鎖定的,記憶體的客戶不是。 DRAM 是標準品,客戶隨時可以換供應商;企業的資料和工作流程搬家成本卻很高,所以雲端業者擴產後,產能被填滿的機率比記憶體廠高,ROE 落底的幅度也會小很多。
第三,折舊年限不同。 晶圓廠設備五到七年折完,資料中心的伺服器大多是四到六年,但雲端業者近年把伺服器的折舊年限拉長到六年。折舊一拉長,損益表上的壓力就延後,命題在 2027 年檢驗時,可能還沒到壓力出現的年份。這是判準的時間風險,先承認。
我仍然維持命題,理由是資料中心和晶圓廠最像的地方不是技術,而是「產能一旦蓋好就必須被填滿」。AI 運算的需求是真的,但需求的成長率和四家同時擴產的速度,到 2027 年是否還對得上,是一個可以被數據回答的問題。歷史上每一次「這次需求是真的」的擴產,需求也都是真的,問題從來不在需求,而在同時擴產的家數。
七、這份資料不能回答什麼
ROE 用歸母淨利除以期末權益,和多數資料庫用的平均權益不同,數字會偏低;全系列口徑一致,趨勢不受影響。Dell 和 HP 權益為負,ROE 沒有意義,已排除。
雲端/平台的資本支出包含非 AI 的部分(物流倉儲、辦公室、海底電纜),Amazon 尤其明顯,這一篇把它們一起算,沒有拆分。
SK hynix 的資本支出用投資活動現金流出代替,會略高於實際。三星是這個版本新加入核心樣本的,它的規模(營收是 SK hynix 的 3.4 倍)會把 IDM/記憶體位置的中位數往溫和的方向拉。
位置合計的資本支出占營收,會被最大的一兩家公司主導,製造三位置是 TSMC,雲端是 Amazon;圖 3C 改用中位數補上,但仍是小樣本。
封測只有兩家,其中一家 2025 年的 ROE 是從掃描頁辨識出來的,待核。
資料止於 2025 會計年度,各公司 2026 年的資本支出指引沒有納入,因為指引不是實際值。
八、下次回頭檢驗
一、雲端業者正在變成晶圓廠
判準:FY2027 雲端/平台六家合計資本支出占營收 ≥25%、六家中位數 ≥20%(避免單一公司決定結果),且 ROE 中位數 ≤23.7%(比 FY2025 低 5 個百分點以上)→ 成立;ROE 中位數 ≥28.7%(未下降)→ 落空;其間部分成立
檢驗時間:2028 Q2
二、製造三位置的跑步機不會停(觀察指標)
判準:FY2026+FY2027 兩年合計,代工、IDM/記憶體、封測十一家的資本支出 ≥ 歸母淨利
檢驗時間:2028 Q2
三、賣鏟子的人不下跑步機(觀察指標)
判準:FY2027 設備五家 ROE 中位數仍 ≥35%,資本支出占營收仍 <8%
檢驗時間:2028 Q2
2027 年第二季 FY2026 年報出齊時,會先做一次中期打分,結果追加在文末,不改原文。
Sources
核心樣本 37 家(SEMI36+三星)FY2021–2025 財務數據:美國及 20-F 申報公司取自 SEC EDGAR XBRL companyfacts(10-K/20-F);台積電、聯電、日月光 FY2025 取自公開資訊觀測站合併財報;Tokyo Electron 取自公司 IR Financial Highlights;SK hynix 取自公司 IR Financial Statements;三星取自各年度第四季合併財務報表(images.samsung.com);Sony FY2025 沿用《SEMI36 財務報表總覽 2025 V0.5》。
台灣延伸樣本(力積電、世界先進等 11 家)FY2021–2025:公開資訊觀測站 111、113、114 年度第四季合併財報。
匯率:1 美元 ≈ NT$31.1、₩1,421、¥149.6、€0.885(全期間固定,不反映各年匯率變動)。
圖 3A、3B、3C 均為自製,資料來源同上。