

阿宜 | 小島視角 | Oct.18,2026

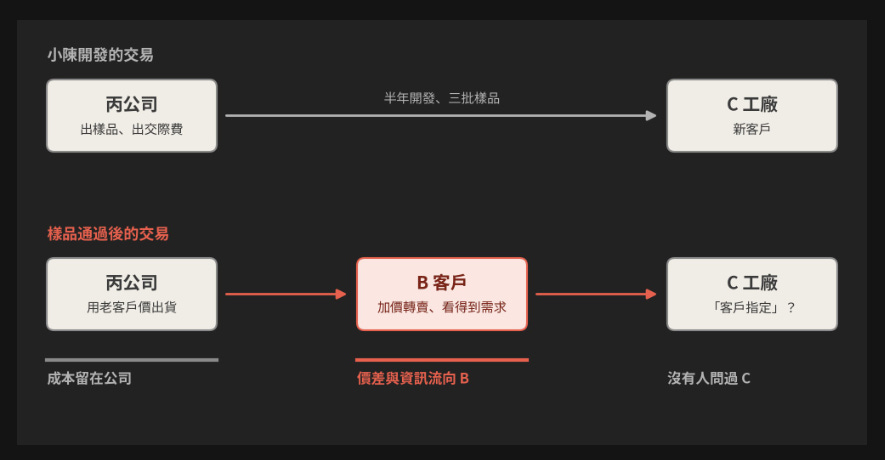
故事通常是這樣開始的:一位客戶經理,姑且叫他小陳,花了半年時間開發一家新工廠,我們叫它 C,他請 C 的工程師吃飯、陪採購喝咖啡,再從公司倉庫領出三批樣品,一批做規格比對,一批上機試跑,一批給品保做可靠度驗證,每一張申請單都寫得工工整整,交際費也都附上發票,老闆簽核時還在心裡默默加了一句:這個年輕人很拚。
樣品通過的那一天,小陳回到公司報告好消息,順便補了一句:「客戶說,因為合格供應商名單的關係,要透過 B 交貨。」
B 是公司往來多年的老客戶,信用好、付款準時,總經理想了想,透過 B 出貨,帳款反而比較穩,也省得再幫一家新客戶開戶、徵信,於是簽了。
此後,C 的訂單都從 B 進來,B 用老客戶的價格向我們進貨,再加價賣給 C,一年後,總經理在展覽上遇到 C 的製程主管,寒暄時對方隨口說了一句:「我們從來沒有指定過供應商啊,是你們業務說,透過 B 比較方便。」
這不是什麼驚天動地的弊案,沒有人捲款潛逃,帳面上公司甚至多了一筆穩定的營收,但如果我們用經濟學的眼光重新看一次這一年半,會發現每一個看似合理的步驟,背後都有一條沒寫進制度的規則。
一、樣品是公司的代幣
行為經濟學家 Mazar、Amir 與 Ariely 在 2008 年做過一個很有名的實驗:受試者解數學題,答對一題可以領錢,而且是自己申報答對幾題,研究者發現多數人會作弊,但只作弊一點點,剛好維持在「我還是個誠實的人」的範圍內;更有意思的是,如果獎勵不是直接給現金,而是先給代幣、走幾步路再去換成現金,作弊的幅度就明顯變大。
錢本身沒有變,變的是心理距離,代幣只要多轉換一次,良心的煞車就鬆一點。
在貿易公司裡,樣品和交際費就是最典型的代幣,沒有人會從保險箱裡拿一疊鈔票塞進口袋,但「再多送一批樣品給客戶評估」、「請採購吃頓飯維繫關係」,聽起來完全是在認真工作,申請單上的每一個字都是真的,只是受益的對象,悄悄從公司換成了別人。
二、「客戶指定」:一句沒有人查證的話
整個故事裡,小陳沒有偽造任何一張單據,他只轉述了一句話。
經濟學把這種話叫做廉價訊息(cheap talk):Crawford 與 Sobel 在 1982 年的模型裡指出,當傳話的人和聽話的人利益不完全一致,說出口又不需要任何成本,訊息就會失真,而且雙方都知道它可能失真。
「客戶指定」這四個字有一個巧妙之處:它把一個業務自己的決定,包裝成了外部的限制。公司拒絕 B,等於得罪老客戶;質疑小陳,等於說客戶在說謊;而去問客戶,又好像是在懷疑自己的同事,三條路都有成本,只有「照辦」最省事。
更麻煩的是,「客戶指定透過 B 交貨」至少有三種可能:第一,真的是客戶指定,C 的合格供應商名單上只有 B,新增供應商要走很長的流程,請既有供應商代為轉單,在業界並不少見;第二,是 C 的採購安排的,B 跟採購有關係,小陳只是傳話的人;第三,是小陳安排的,「客戶指定」是他事先準備好的說法。
三種情況的訂單流向一模一樣,都是我們賣給 B、B 賣給 C,公司從帳面上分辨不出來,能分辨的方法只有一個:去問 C,而且不是由小陳去問。
三、模糊是一種方便
為什麼總經理沒有去問?
Dana、Weber 與 Kuang 在 2007 年做過一個實驗:受試者要在兩個分配方案中選一個,其中一個對自己比較有利,但可能會傷害另一位受試者,而對方會不會受傷,只要按一個鍵就能知道。結果有相當比例的人選擇不按,然後挑了對自己有利的那一個。研究者把這種現象叫做道德迴旋空間(moral wiggle room):只要情況保留一點模糊,人就比較容易做出自利的選擇,同時還能保有「我是好人」的自我形象。
「客戶指定」提供的模糊,同時給了兩個人方便:小陳不必承認是他安排的,總經理也可以不必去查,畢竟查了,若是真的,白白傷了同事的心;若是假的,就得處理一個業績很好的業務。一位不想問,一位不必說,這筆交易就這樣順利地走了一年。
四、中間商挑的時間點,是送樣
為什麼「客戶指定」偏偏出現在樣品通過的那一天,而不是成交之後?
因為在材料與零組件產業,客戶一旦完成承認(qualification),供應路徑就等於被鎖定了,要換掉它,工廠必須重新驗證、重新跑可靠度、重新走一次內部簽核,這筆轉換成本高到大部分採購寧可多付一點價差,也不願意再折騰一次。
所以 B 不必等訂單來了才插隊,只要在承認文件與供應商名單上寫進自己的名字,等到驗證完成,它的位置就被 C 的轉換成本保護起來,公司出錢做的驗證,最後成了別人的護城河。
經濟學把這種情況叫做敲竹槓(hold-up):一方投入了專屬性投資,另一方在投資完成後重新談判,拿走大部分的報酬,只是在教科書裡,敲竹槓的通常是交易對手,在這個故事裡,敲竹槓的是自己人,以及自己的老客戶。
五、我們的客戶,拿走了我們開發的客戶
B 換上中間商的身分之後,公司損失的不只是價差。
B 是老客戶,向我們進貨用的是老客戶的價格,可能比我們原本會報給 C 的價格還低;B 也開始看得到 C 的需求量、規格與交期,這些都是公司花了半年、三批樣品換來的資訊;而將來 B 如果改向別家進貨,C 這條線也會一起被帶走。
公司金融學者有一個詞專門描述這種價值外流,叫做掏空(tunneling)。Johnson、La Porta 等人在 2000 年用這個詞,描述公司的控制者如何透過關係交易,把公司的價值搬到自己手上;教科書裡的掏空,主角通常是大股東或董事會,這個故事的主角只是一位客戶經理,他動用的工具也只是一張送樣單和一句話,規模迷你,原理卻完全一樣:成本留在公司,利潤流向外面。
六、被抓的機率有多高?
Becker 在 1968 年提出犯罪經濟學,核心邏輯簡單到近乎冷酷:當預期收益大於「被抓的機率乘以懲罰」,理性的人就會行動。
在這個故事裡,客戶窗口是小陳、技術討論是小陳、樣品結果是小陳回報的,連「客戶指定」也是小陳轉述的,資訊幾乎只在他一個人手上,老闆看到的是一張張合理的申請單,客戶看到的是一位認真的業務,兩邊都覺得一切正常,正是因為兩邊都只看到一半。
Nagin 等人在 2002 年做過一個實地實驗:在一家客服中心裡,研究者調降抽查頻率,結果有一部分員工的投機行為隨之增加,但也有相當一群人,不管抽查多鬆都照規矩來。換句話說,公司裡的人大致分成兩種,一種靠良心,一種靠計算,麻煩的是,從面試時的表情看不出誰是哪一種。
舞弊調查師協會(ACFE)2026 年的《Report to the Nations》分析了全球 143 個國家、2,402 件職務舞弊案,估計組織每年約有 5% 的營收流失於內部舞弊,一個舞弊案平均要持續約一年才被發現,而最常見的發現方式不是內部稽核,是檢舉,將近一半的案件是被人說出來的。
這個故事裡的「檢舉人」,是 C 的製程主管,他甚至不知道自己檢舉了什麼。
七、管理者能做什麼
把這件事歸咎於「人心不古」很容易,但對管理沒有幫助,人性改不了,制度可以改,至少有四件事值得檢查。
第一,「客戶指定」必須書面確認,而且由業務以外的人去確認。 驗證的成本只是一封 email,但很少公司會寄;把它寫成標準流程,就沒有人需要擔心「懷疑同事」。
第二,追蹤代幣的去向。 樣品和交際費要跟客戶專案綁在一起記帳,每一批樣品送到哪裡、誰簽收、結果如何,都要能對得上,代幣一旦有了名字,就比較不像代幣,比較像錢。
第三,不要讓單一業務獨占客戶資訊。 技術主管或品保應該在送樣階段就與客戶的工程師建立第二條接觸管道,不是為了監視業務,而是讓資訊不再只有一個入口。
第四,新增任何交貨路徑,都要核准。 即使經手的是老客戶,也要問清楚:價格怎麼定、誰看得到終端客戶的資訊,以及它存在的理由,除了負責的業務,還有誰說得出來。
此外,還有一個比較不顯眼的制度問題:Holmström 與 Milgrom 在 1991 年的多任務代理模型指出,如果公司只獎勵看得見的產出,員工就會把力氣放在看得見的地方。許多貿易公司的業務獎金只算成交、不算開發,等於公司對前期投入不付錢,這不能為小陳的行為開脫,但它確實讓「替自己另找回收管道」這件事,在某些人心裡顯得更理直氣壯。
結語
回頭看這一年半,小陳沒有偽造任何一張單據,每一頓飯都真的吃了,每一批樣品都真的送到了客戶手上,他只轉述了一句話,而那句話,剛好是公司最不會去查證的那一句。
這大概就是業務最不想讓老闆知道的事:最難拒絕的要求,往往是穿著客戶外衣的那一個。
參考文獻
ACFE (2026). Occupational Fraud 2026: A Report to the Nations. Association of Certified Fraud Examiners.
Becker, G. S. (1968). Crime and punishment: An economic approach. Journal of Political Economy, 76(2), 169–217.
Crawford, V. P., & Sobel, J. (1982). Strategic information transmission. Econometrica, 50(6), 1431–1451.
Dana, J., Weber, R. A., & Kuang, J. X. (2007). Exploiting moral wiggle room: Experiments demonstrating an illusory preference for fairness. Economic Theory, 33(1), 67–80.
Holmström, B., & Milgrom, P. (1991). Multitask principal-agent analyses: Incentive contracts, asset ownership, and job design. Journal of Law, Economics, & Organization, 7, 24–52.
Johnson, S., La Porta, R., Lopez-de-Silanes, F., & Shleifer, A. (2000). Tunneling. American Economic Review, 90(2), 22–27.
Mazar, N., Amir, O., & Ariely, D. (2008). The dishonesty of honest people: A theory of self-concept maintenance. Journal of Marketing Research, 45(6), 633–644.
Nagin, D. S., Rebitzer, J. B., Sanders, S., & Taylor, L. J. (2002). Monitoring, motivation, and management: The determinants of opportunistic behavior in a field experiment. American Economic Review, 92(4), 850–873.