

阿宜 | 小島視角 | OCT 13,2026
36 家公司、八個供應鏈位置、一年的財報。資料:各公司 2025 會計年度年報/10-K/20-F;市值為 2026/10/07 收盤。
36 家營收合計 US$3.87 兆|歸屬母公司淨利 US$8,350 億|市值合計 US$37.5 兆|營業利益率 −9%(Snap)到 60%(輝達)
01 一張長桌,八個座位
把半導體供應鏈想成一張長桌。終端需求是桌上那盤菜——資料中心、手機、PC、汽車——但每個座位分到的份量完全不一樣。財報分析要回答的問題其實很樸素:誰坐在好位置?為什麼別人換不過去?
本文涵蓋 36 家公司,依供應鏈位置分成八群:設備(應材、艾司摩爾、科林、科磊、東京威力)、晶圓代工(台積電、聯電、格芯)、IDM/記憶體(英特爾、美光、SK 海力士、德儀、恩智浦)、IC 設計/IP(輝達、超微、博通、高通、聯發科、邁威爾、安謀)、封裝測試(日月光、艾克爾)、系統硬體(蘋果、戴爾、惠普、思科、索尼)、雲端/平台(微軟、Alphabet、亞馬遜、Meta、IBM、Snap)、汽車(特斯拉、BMW、福斯)。這是教學用的簡化:英特爾同時做設計與製造,雲端業者也自研晶片,三星則因資料口徑未列入。
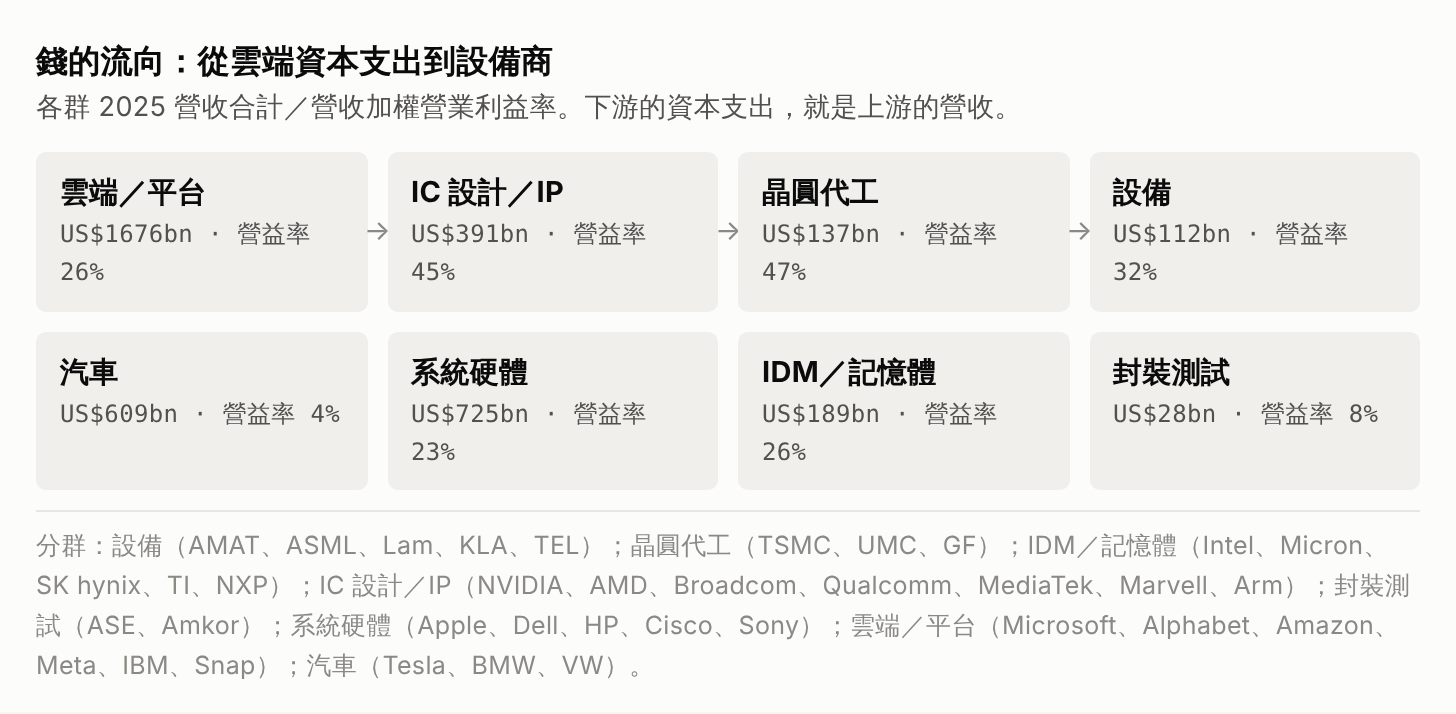
規模最大的五家——亞馬遜、蘋果、Alphabet、福斯、微軟——沒有一家是半導體公司。它們是晶片的最終買家。半導體公司裡營收最大的是輝達(US$2,159 億),其次是台積電(1,225 億)與 SK 海力士(684 億)。換句話說,這張桌子是由買單的人坐主位,但菜錢最後落到誰口袋,是另一回事。
02 營收在下游,利潤在上游
看利潤分配最直接的方法,是比較每一群在 36 家合計中的三種占比:營收、淨利、市值。如果利潤平均分配,三根柱子應該一樣高。
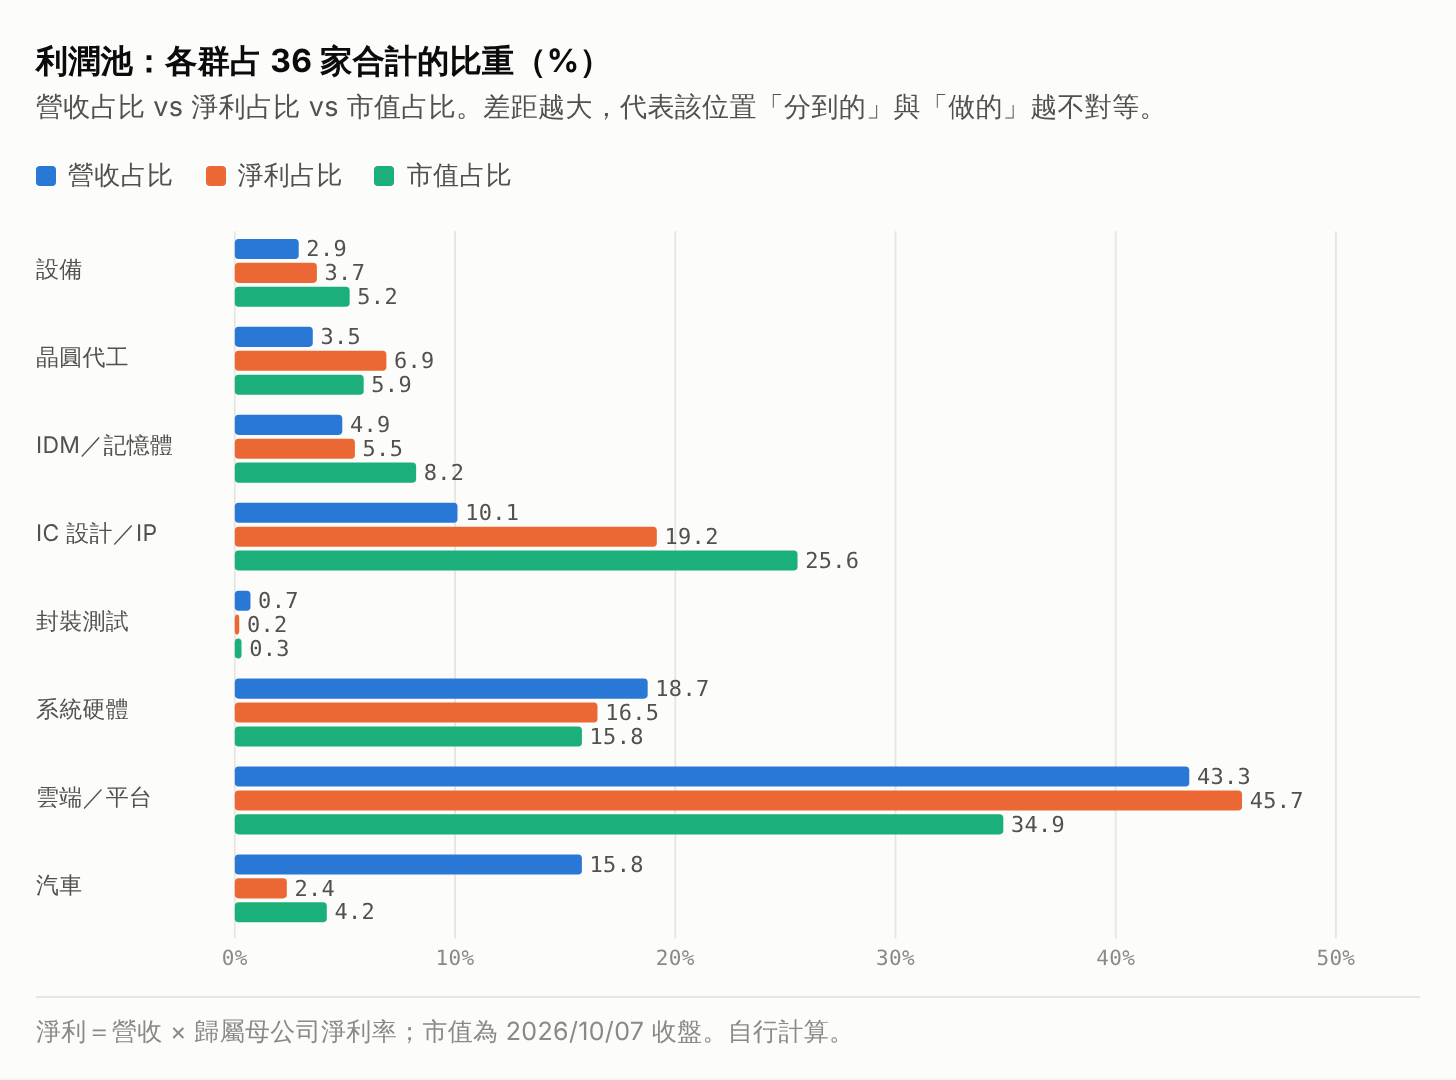
汽車貢獻 15.8% 的營收,只拿到 2.4% 的淨利。福斯一年營收 US$3,638 億、營業利益率 2.8%;它是晶片的大買家,卻是利潤最薄的座位。IC 設計/IP 正好相反:10.1% 的營收、19.2% 的淨利、25.6% 的市值——市場給的權重是營收權重的 2.5 倍。封裝測試兩家合計營收 US$275 億,淨利只占 0.2%。雲端/平台三項占比都在 35–46% 之間,看起來「公平」——但它們正在把這份利潤大量轉成資本支出,再送給上游。
微笑曲線(Smile Curve) 施振榮的微笑曲線說利潤集中在兩端:上游的技術與 IP、下游的品牌與通路;中段的製造與組裝最薄。2025 年的數字大致吻合,但有兩個重要例外:台積電與 SK 海力士——製造也可以拿到 50% 的營業利益率,前提是技術領先到客戶沒有替代選擇。微笑曲線描述的不是「製造注定低利」,而是「可替代的製造注定低利」。
03 長鞭效應:成長如何被放大
2025 年雲端平台的營收成長大約 12–22%。往上游走,數字開始變形:輝達 +66%、美光 +49%、SK 海力士 +47%、邁威爾 +42%、超微 +34%、台積電 +32%。再往上到設備商,科林與科磊 +24%、艾司摩爾 +16%。
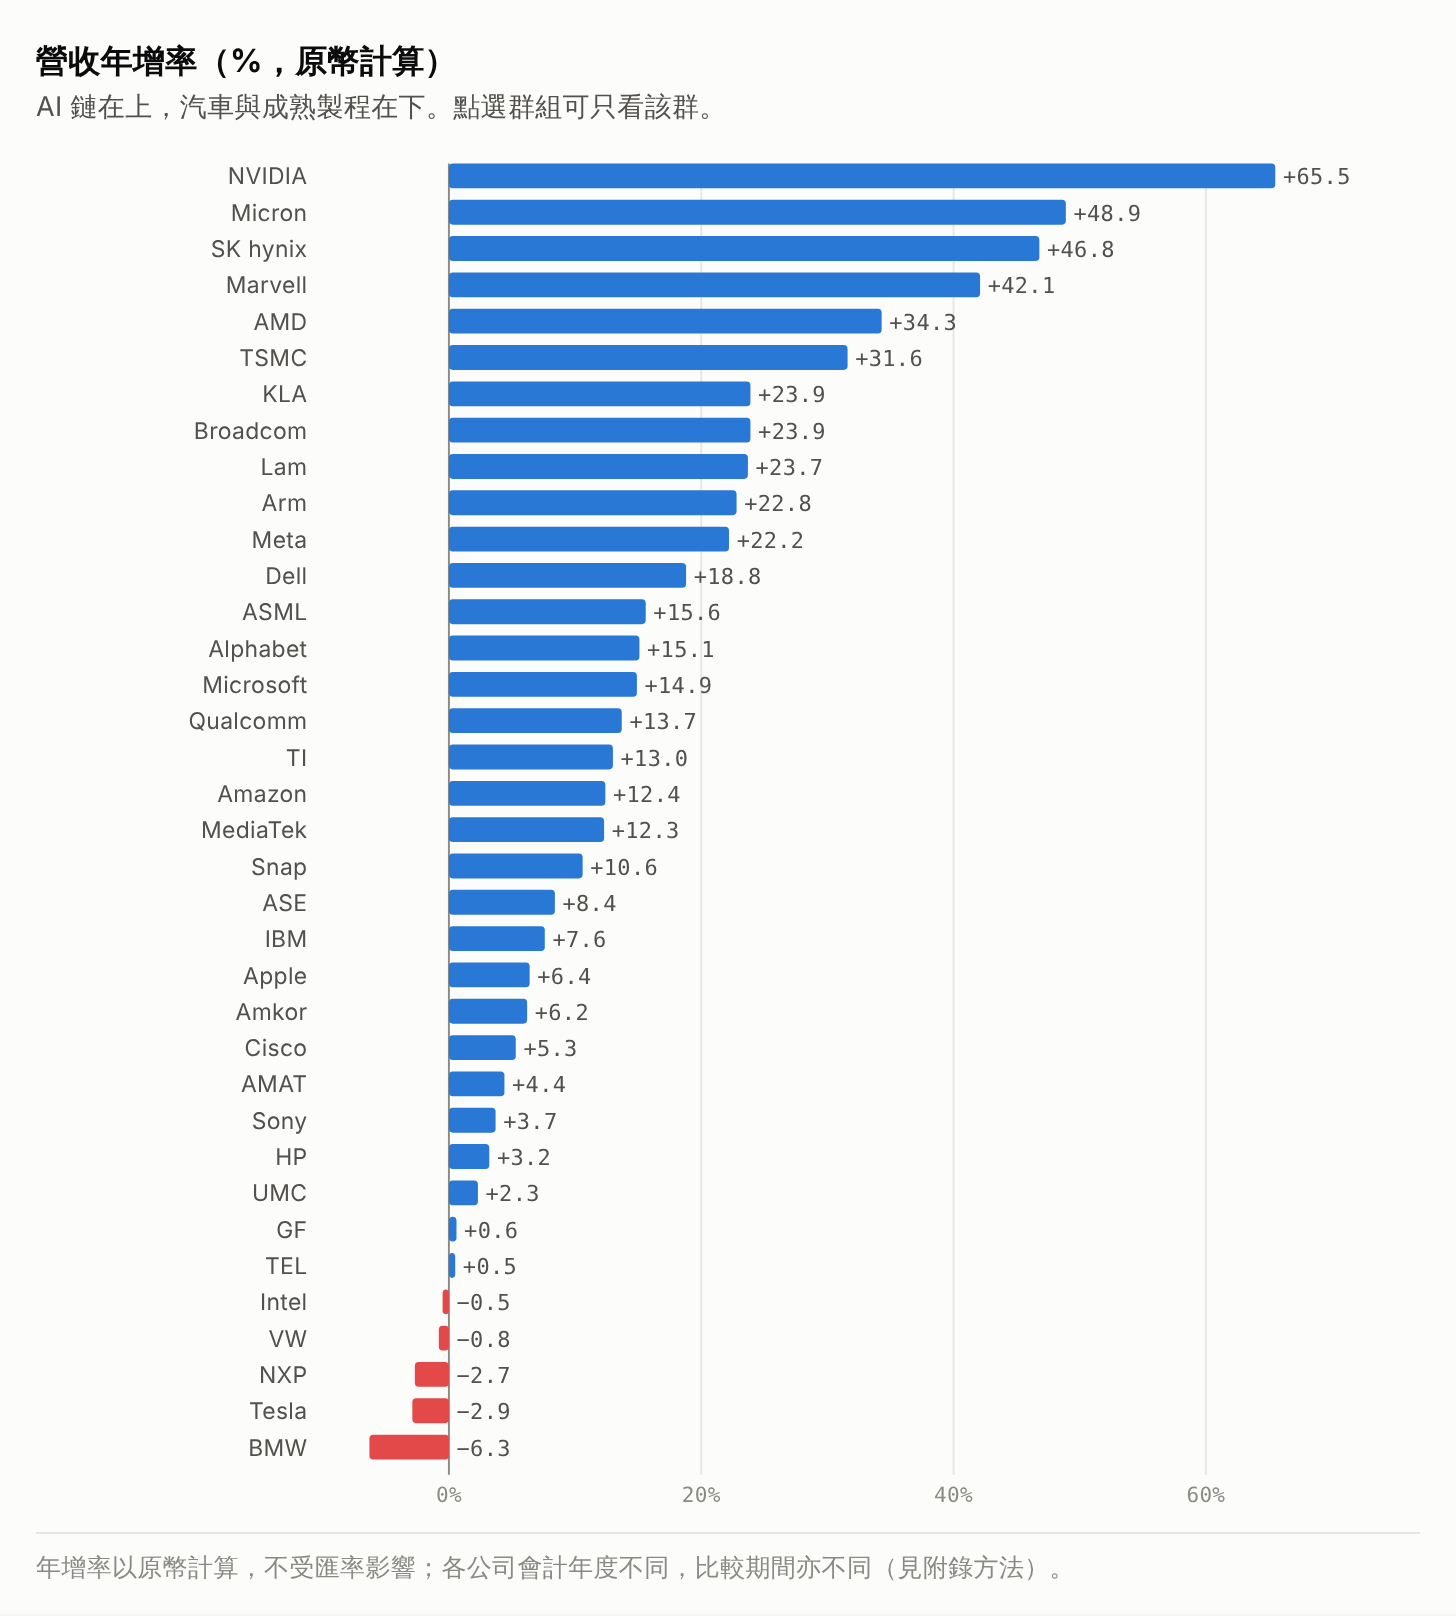
同一張圖的底部是另一個世界:BMW −6%、特斯拉 −3%、恩智浦 −3%、福斯 −1%、英特爾 −0.5%。車用晶片需求放緩,也直接寫在恩智浦的營收線上。若把時間拉長到兩年(以 Hoover’s 公司檔的 FY2023 為基期),放大更明顯:SK 海力士 +197%、美光 +141%、輝達 +254%。記憶體在兩年內從「景氣商品」變成「AI 關鍵零件」。
長鞭效應(Bullwhip Effect) 需求訊號沿著供應鏈往上游傳遞時會被放大:下游多訂一點、中游為了保險再多備一點,到上游就變成一波擴產。這套邏輯在上行期看起來像「成長」,在下行期則是「庫存」。沒有人會在漲潮時討論退潮——但記憶體與設備商的歷史營收波動,一直是整條鏈中最大的。
04 八個位置的財務指紋
同一個位置的公司,財務結構往往驚人地相似——因為它們面對同樣的成本結構與議價力。下圖把 36 家公司依群組排成八列,每個點是一家公司,黑色短線是該群中位數。
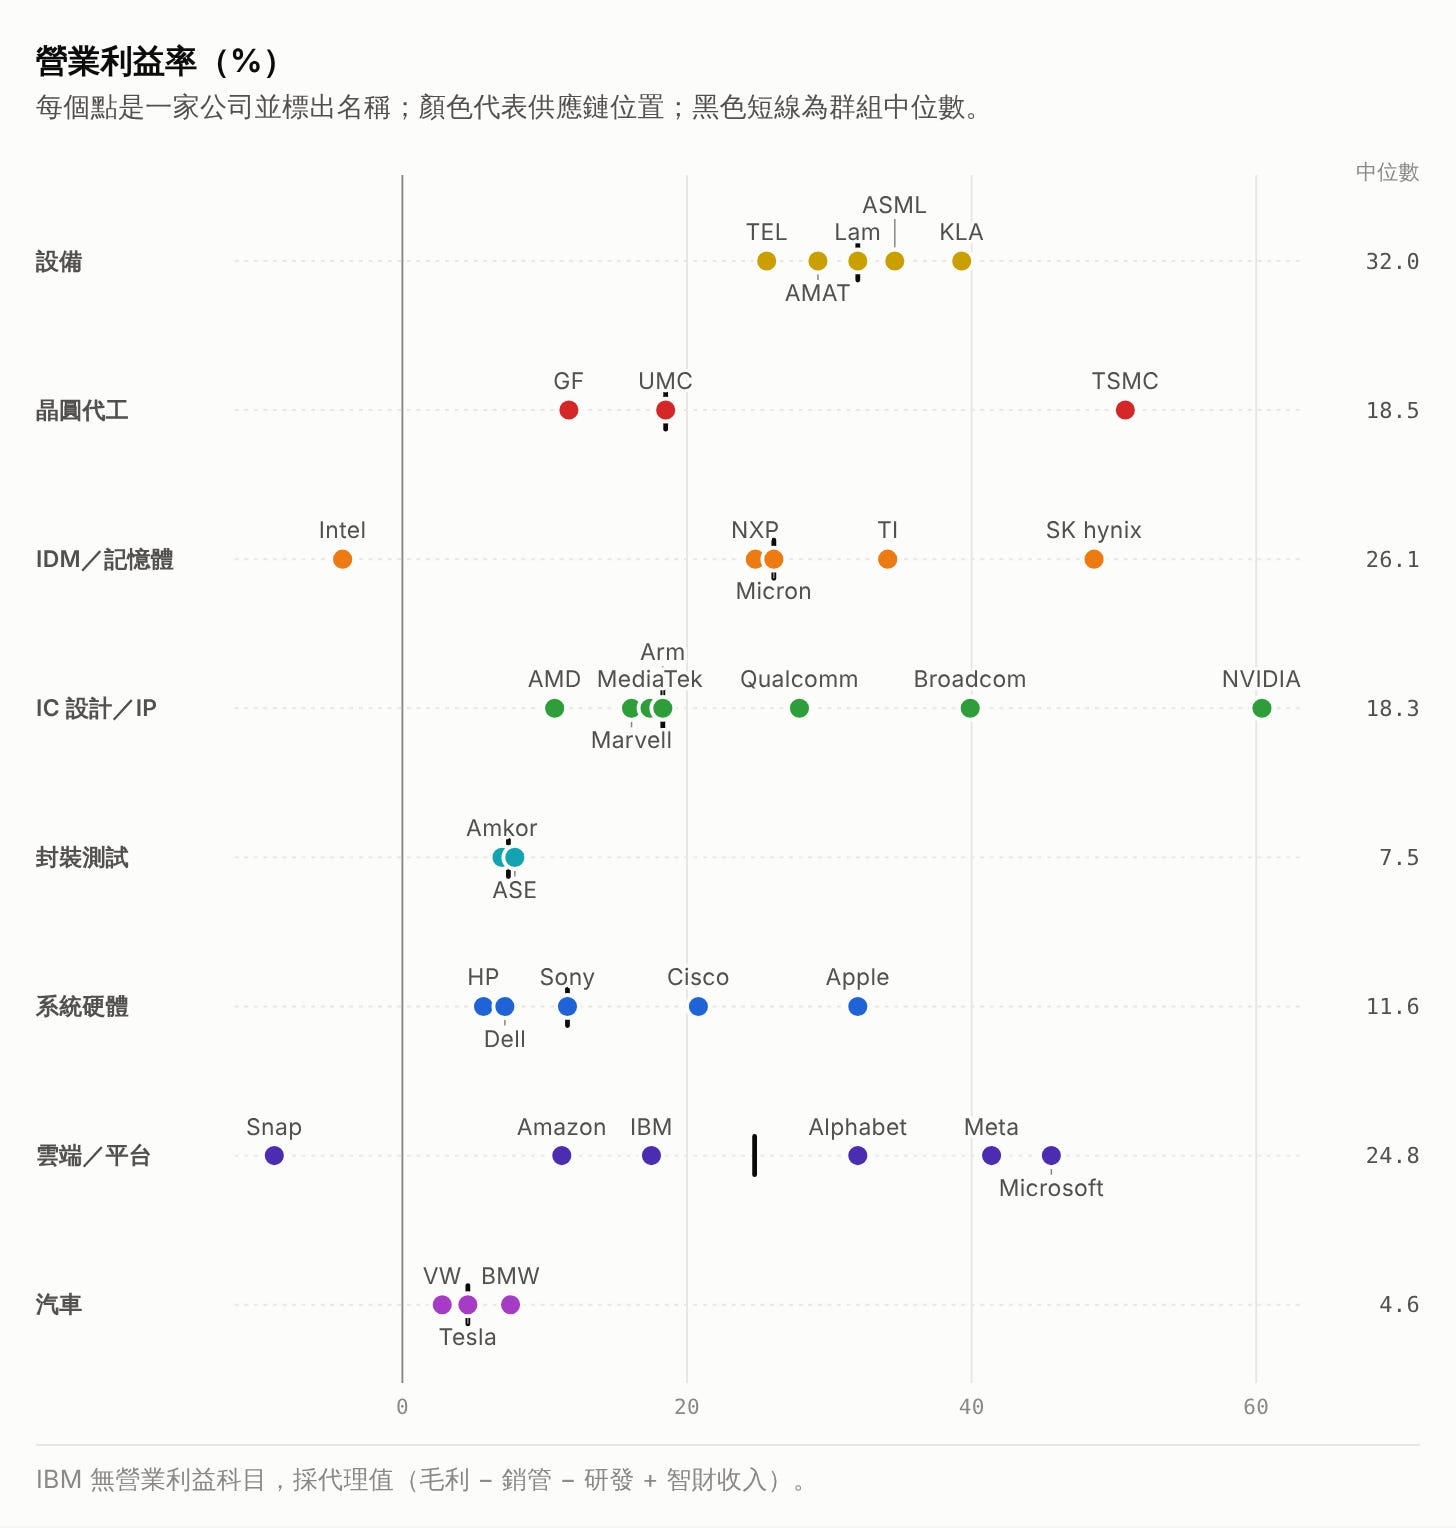
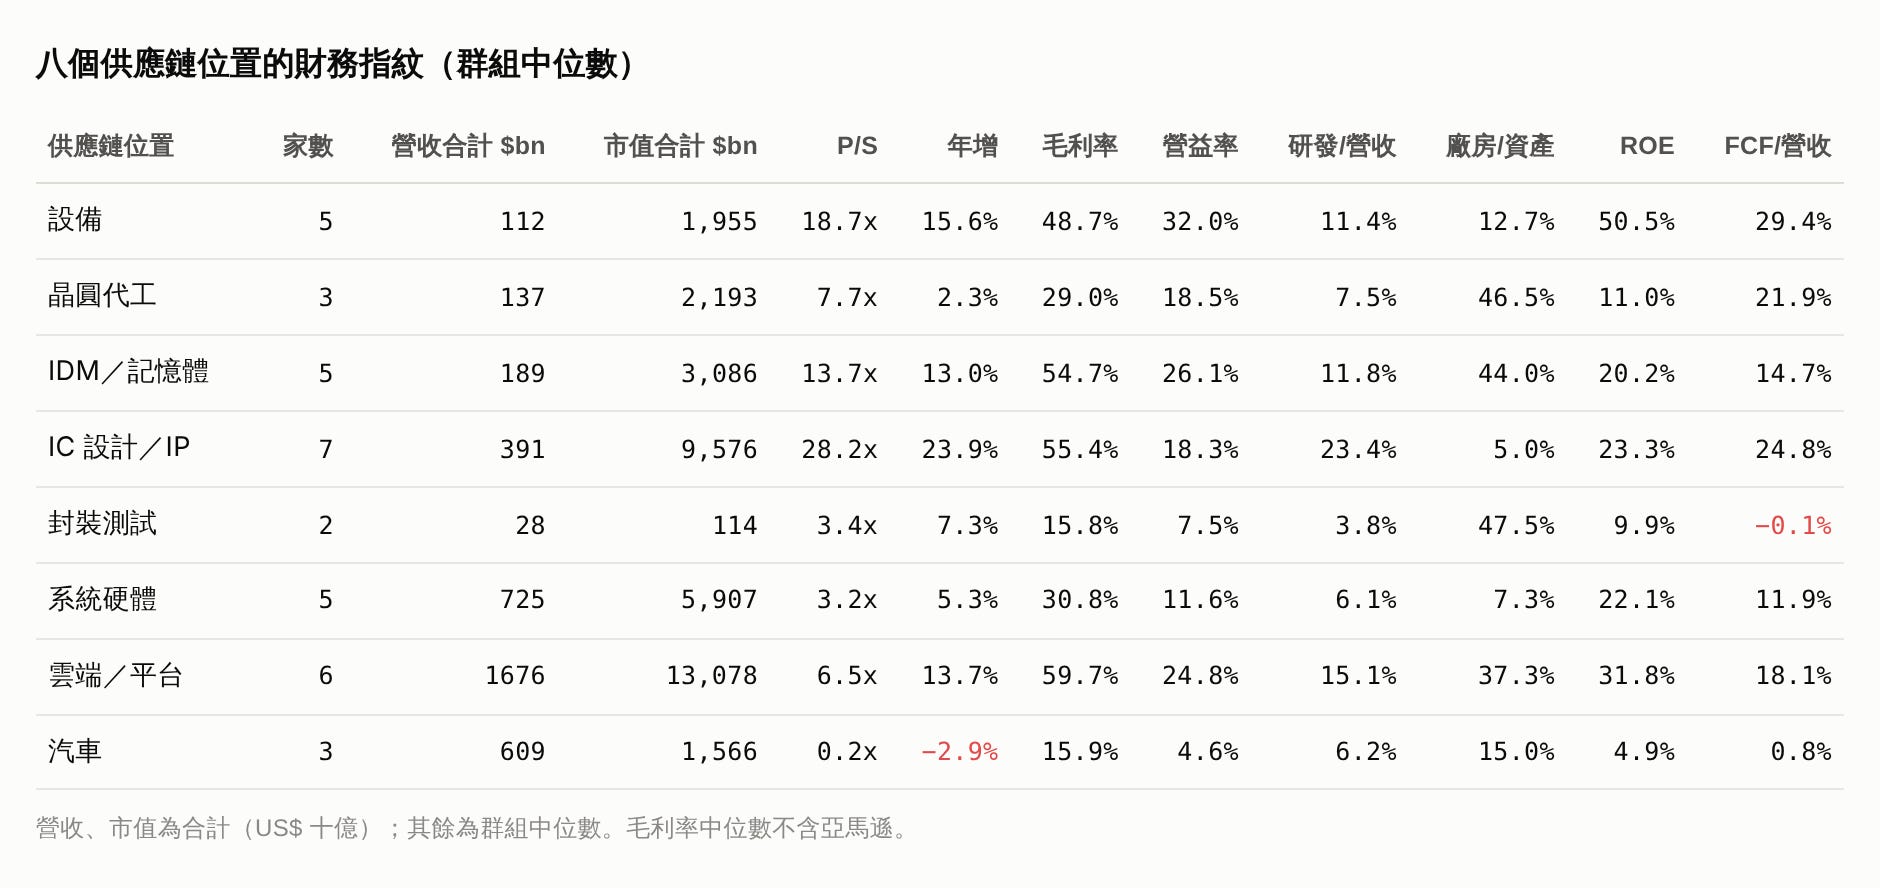
設備商毛利率 45–61%、營業利益率 26–39%,廠房只占資產 8–21%。它們真正的資產不在帳上,而是與客戶共同開發的製程配方——這是一種轉換成本,客戶換供應商等於重新驗證整條產線。IC 設計七家的廠房都占資產不到一成,研發占營收 9–56%;它們把資本支出外包給代工,自己只保留最難複製的部分。封測與晶圓代工(台積電除外)廠房占資產四到五成,毛利率 14–29%。重資產本身不保證利潤;重資產加上不可替代性才會。
05 輕資產、重資產與自然寡占
把「廠房占總資產比重」放在橫軸、「營業利益率」放在縱軸,36 家公司分出兩種賺錢方式。
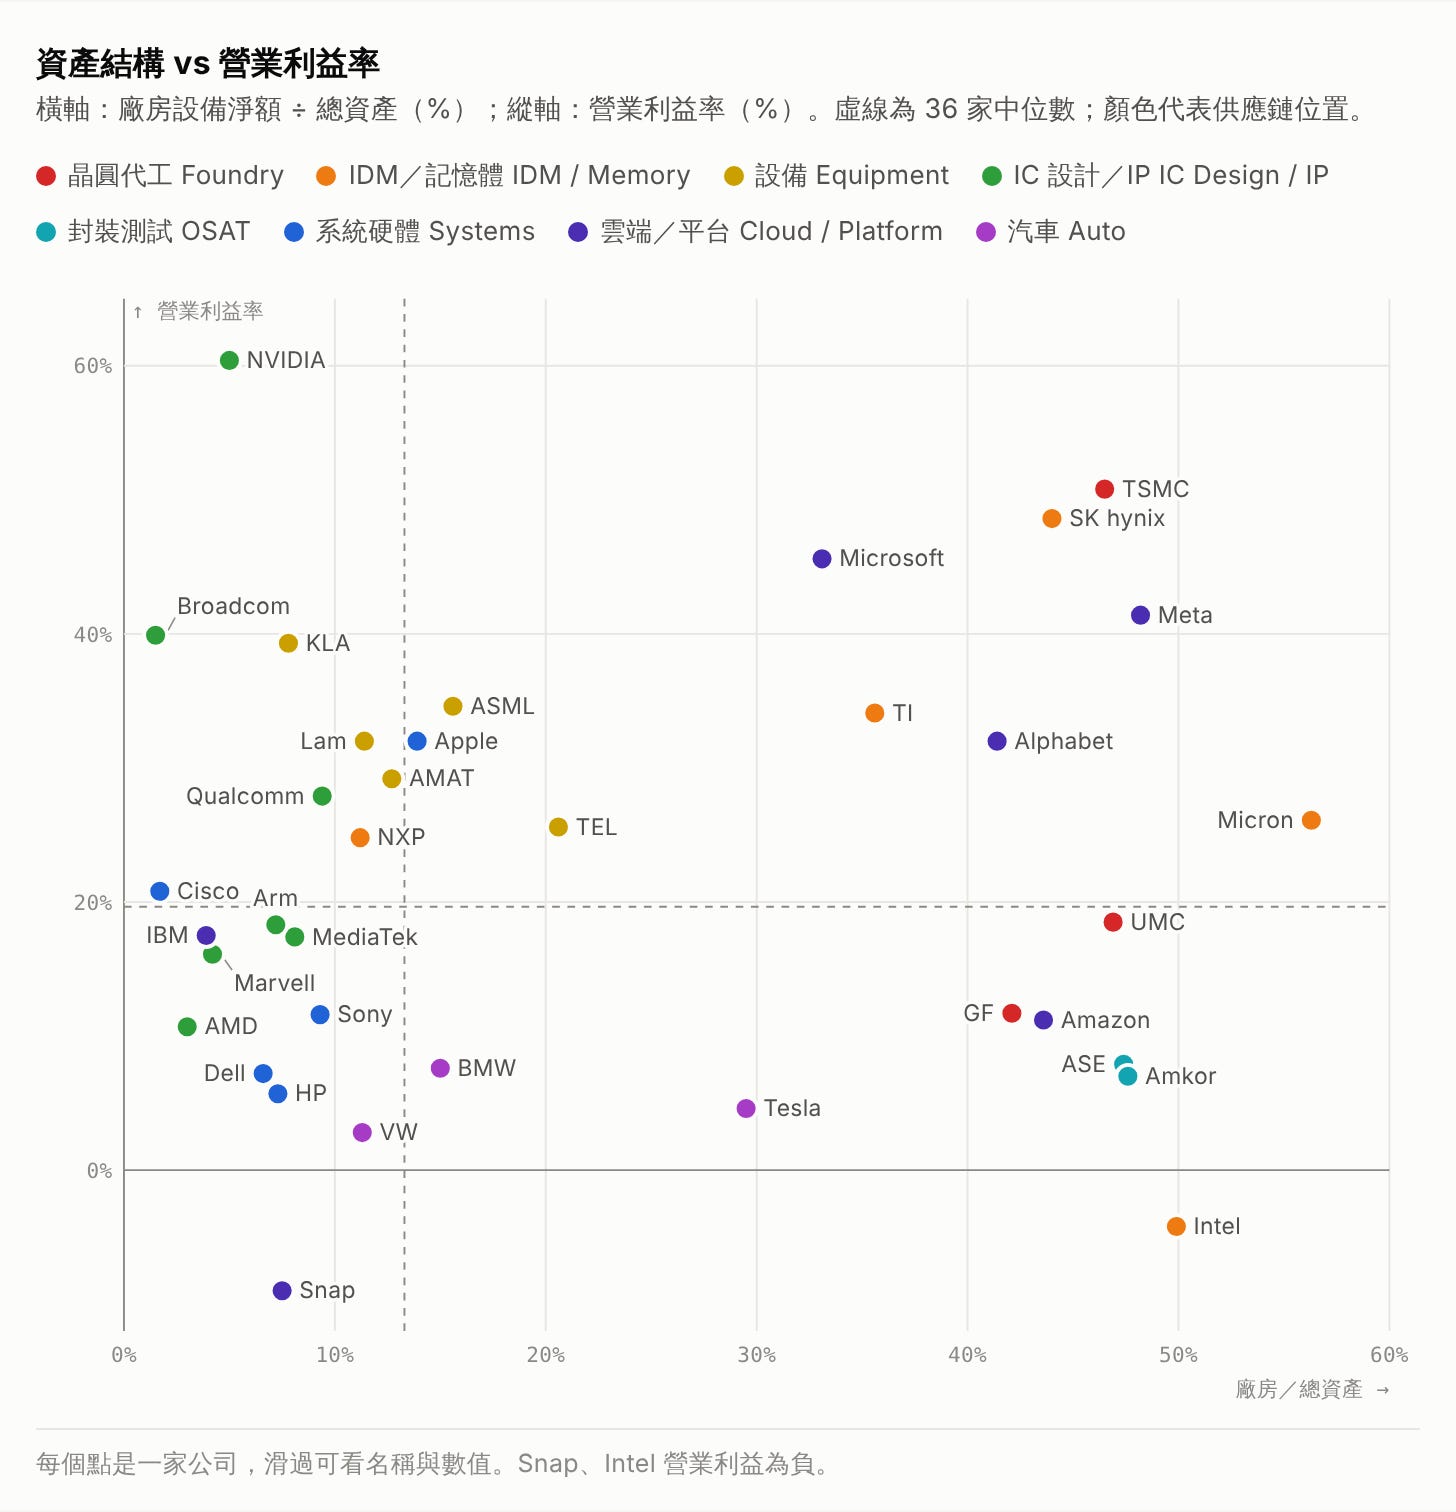
左上(輕資產、高利潤):輝達、博通、科磊。靠設計、IP 與軟體生態賺錢,資產週轉快——輝達每 1 元資產一年帶來 1.36 元營收,是 36 家中最高。右上(重資產、高利潤):台積電、SK 海力士,這是最難抵達的象限。右下(重資產、低利潤):日月光、艾克爾、聯電、格芯、英特爾。英特爾 US$2,114 億的資產只帶來 529 億營收,總資產週轉率 0.26 次,是全場最低。
自然寡占(Natural Monopoly) 先進製程、EUV、HBM 的共同點是:固定成本極高、邊際成本相對低。規模經濟讓第一名的平均成本最低,市場自然往少數廠商集中。台積電營業利益率 51%,聯電 19%、格芯 12%——同樣叫「晶圓代工」,經濟上幾乎是不同產業。台積電一家的營收是另外兩家合計的 8.5 倍。
06 雲端公司正在變成晶圓廠
2025 年最值得記下的結構變化,可能不在半導體公司本身,而在它們的客戶。
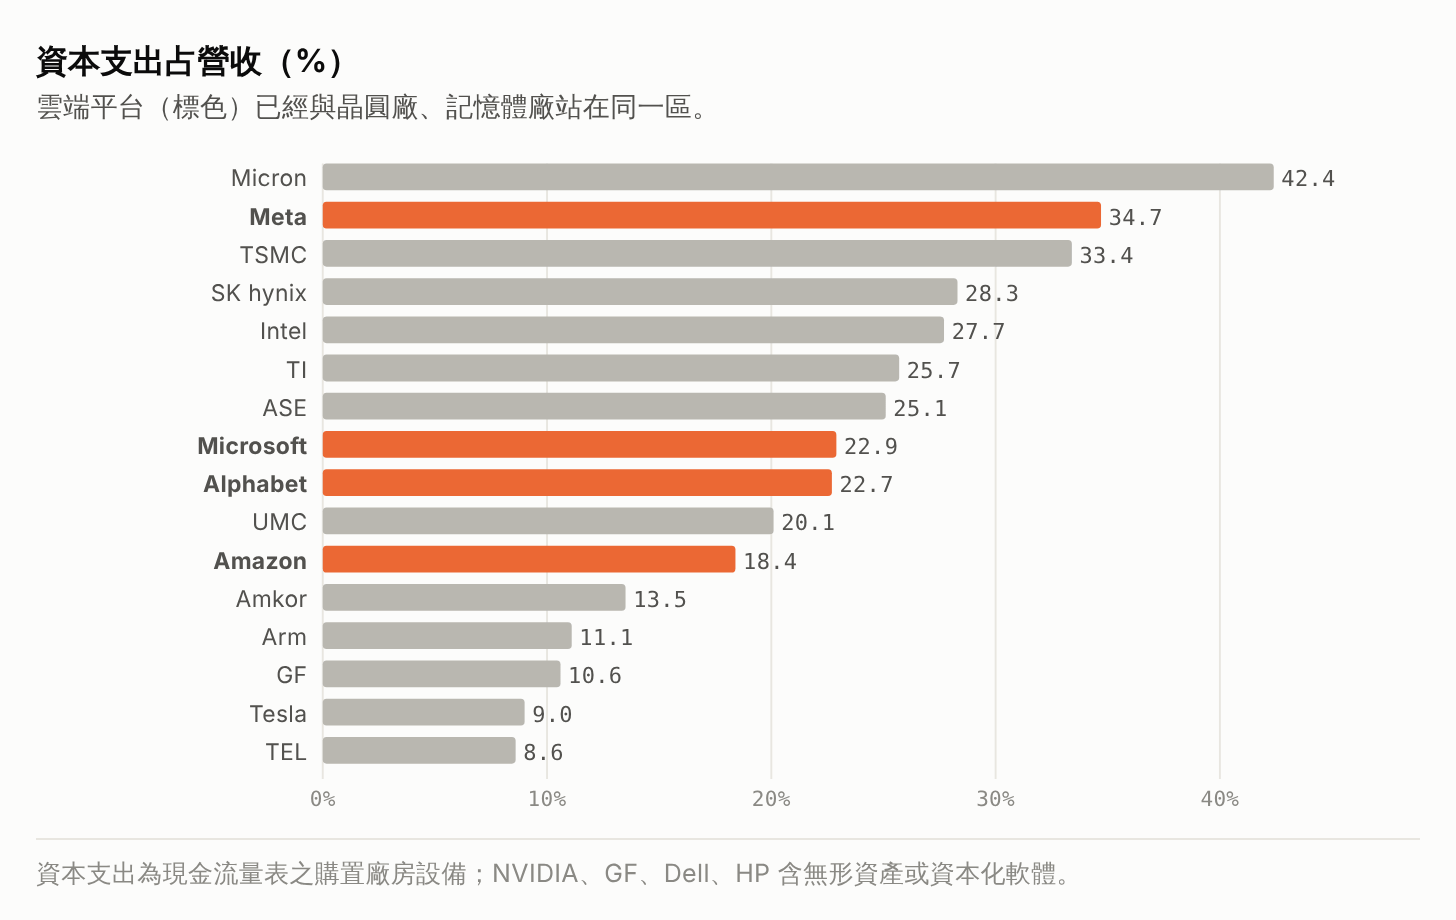
Meta 的資本支出占營收 35%,高於台積電的 33%;微軟與 Alphabet 都約 23%。三家的廠房設備占總資產 33–48%——這是晶圓廠的資產結構,不是「軟體公司」的。
會計上這是一個恆等式:雲端公司的資本支出,就是輝達、台積電與記憶體廠的營收。經濟上,它比較像一場囚徒困境:每一家都知道全產業同時擴建 AI 資料中心,未必每家都賺得回來;但沒有一家承擔得起「別人建了、我沒建」的後果。於是每家都建。對供應鏈上游而言,這是一場由客戶之間的軍備競賽所支付的盛宴。代價寫在現金流量表上:亞馬遜營收 US$7,169 億,是 36 家之首,自由現金流卻只占營收 1%。
機會成本(Opportunity Cost) 雲端公司每投入 1 元資本支出,放棄的是同 1 元的買回庫藏股、股利或其他投資。股東願意承擔,是因為他們相信 AI 的報酬率高於這些替代用途。這個信念一旦動搖,被調整的第一個數字會是資本支出——而它恰好是上游的營收。
07 ROE 超過 100% 的錯覺
蘋果的 ROE 是 171%,輝達 102%,科磊 101%。如果只看這個數字,你會以為蘋果是全場最會賺錢的公司。拆開來看就不是了。杜邦分析把 ROE 拆成三個因子:ROE = 淨利率 × 總資產週轉率 × 權益乘數。前兩項是經營能力,第三項是財務結構。
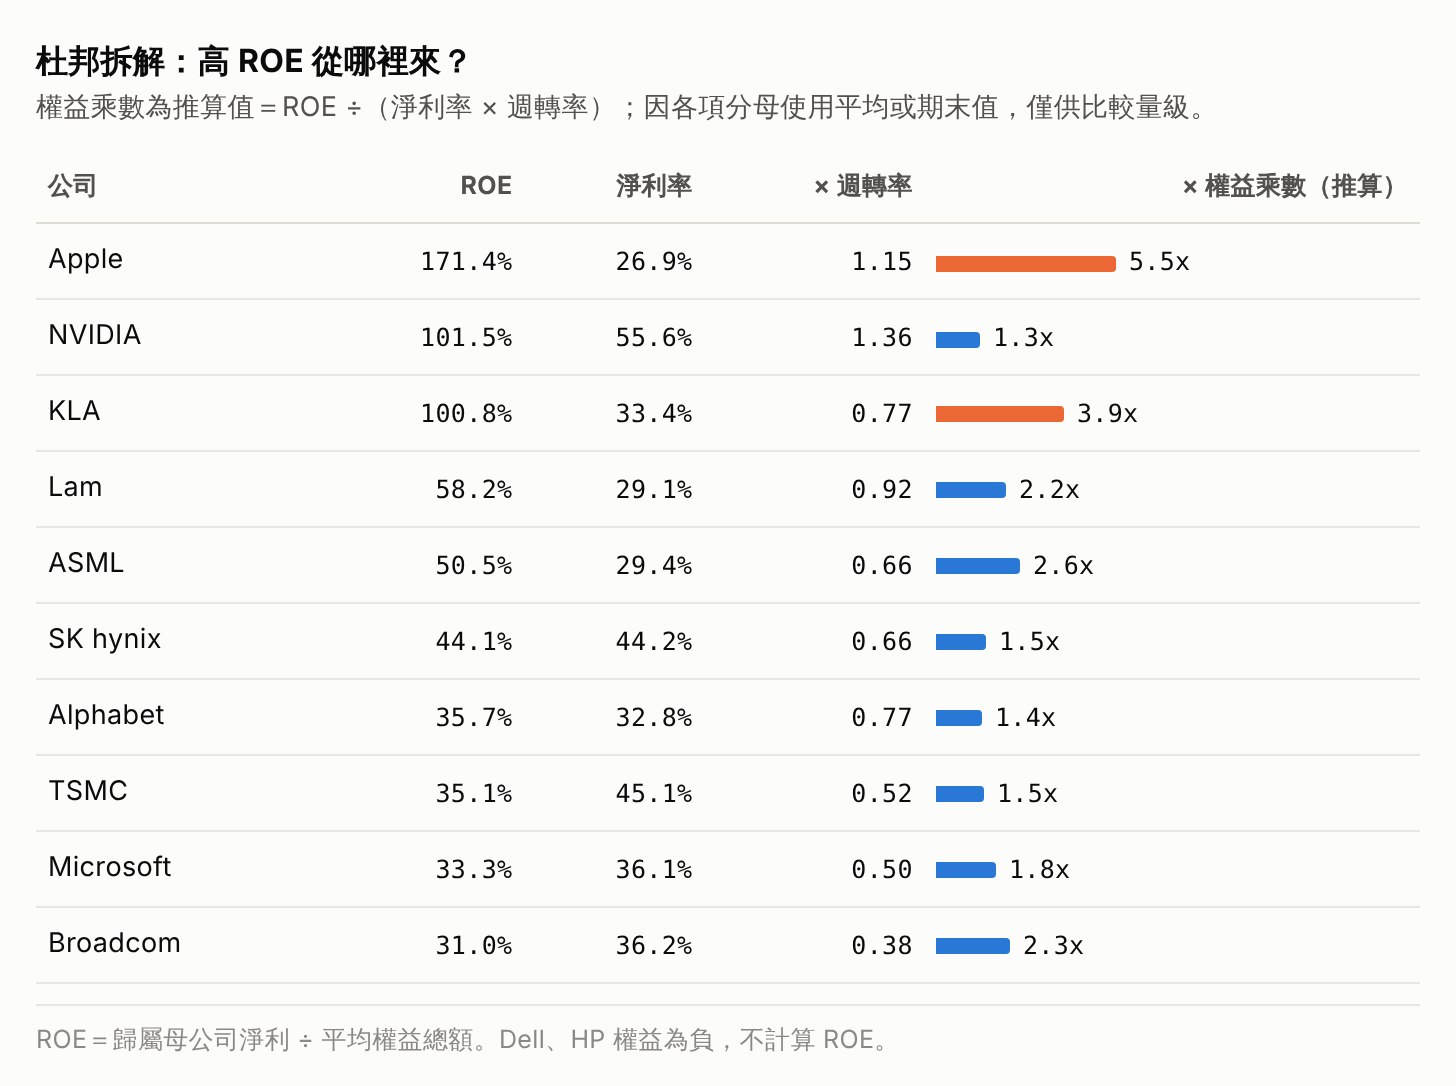
輝達的 102% 幾乎全部來自經營:淨利率 56%、週轉率 1.36 次,權益乘數只有 1.3 倍。蘋果的淨利率只有輝達的一半,171% 的 ROE 主要來自約 5.5 倍的權益乘數——多年大量買回庫藏股,讓分母(權益)持續變小。科磊的情況類似,乘數約 3.9 倍。
代理問題與訊號(Principal–Agent) 買回庫藏股本身不是壞事:它把多餘現金還給股東,也傳遞「管理層認為股價被低估」的訊號。但當經理人的績效指標包含 ROE 或每股盈餘時,買回同時也是一種不需要改善營運就能改善指標的方法。讀 ROE 時,先問分母去了哪裡。
08 利潤與現金不是同一件事
損益表上的淨利是會計判斷的結果;自由現金流(營業現金流 − 資本支出)則是實際留在公司手上的錢。
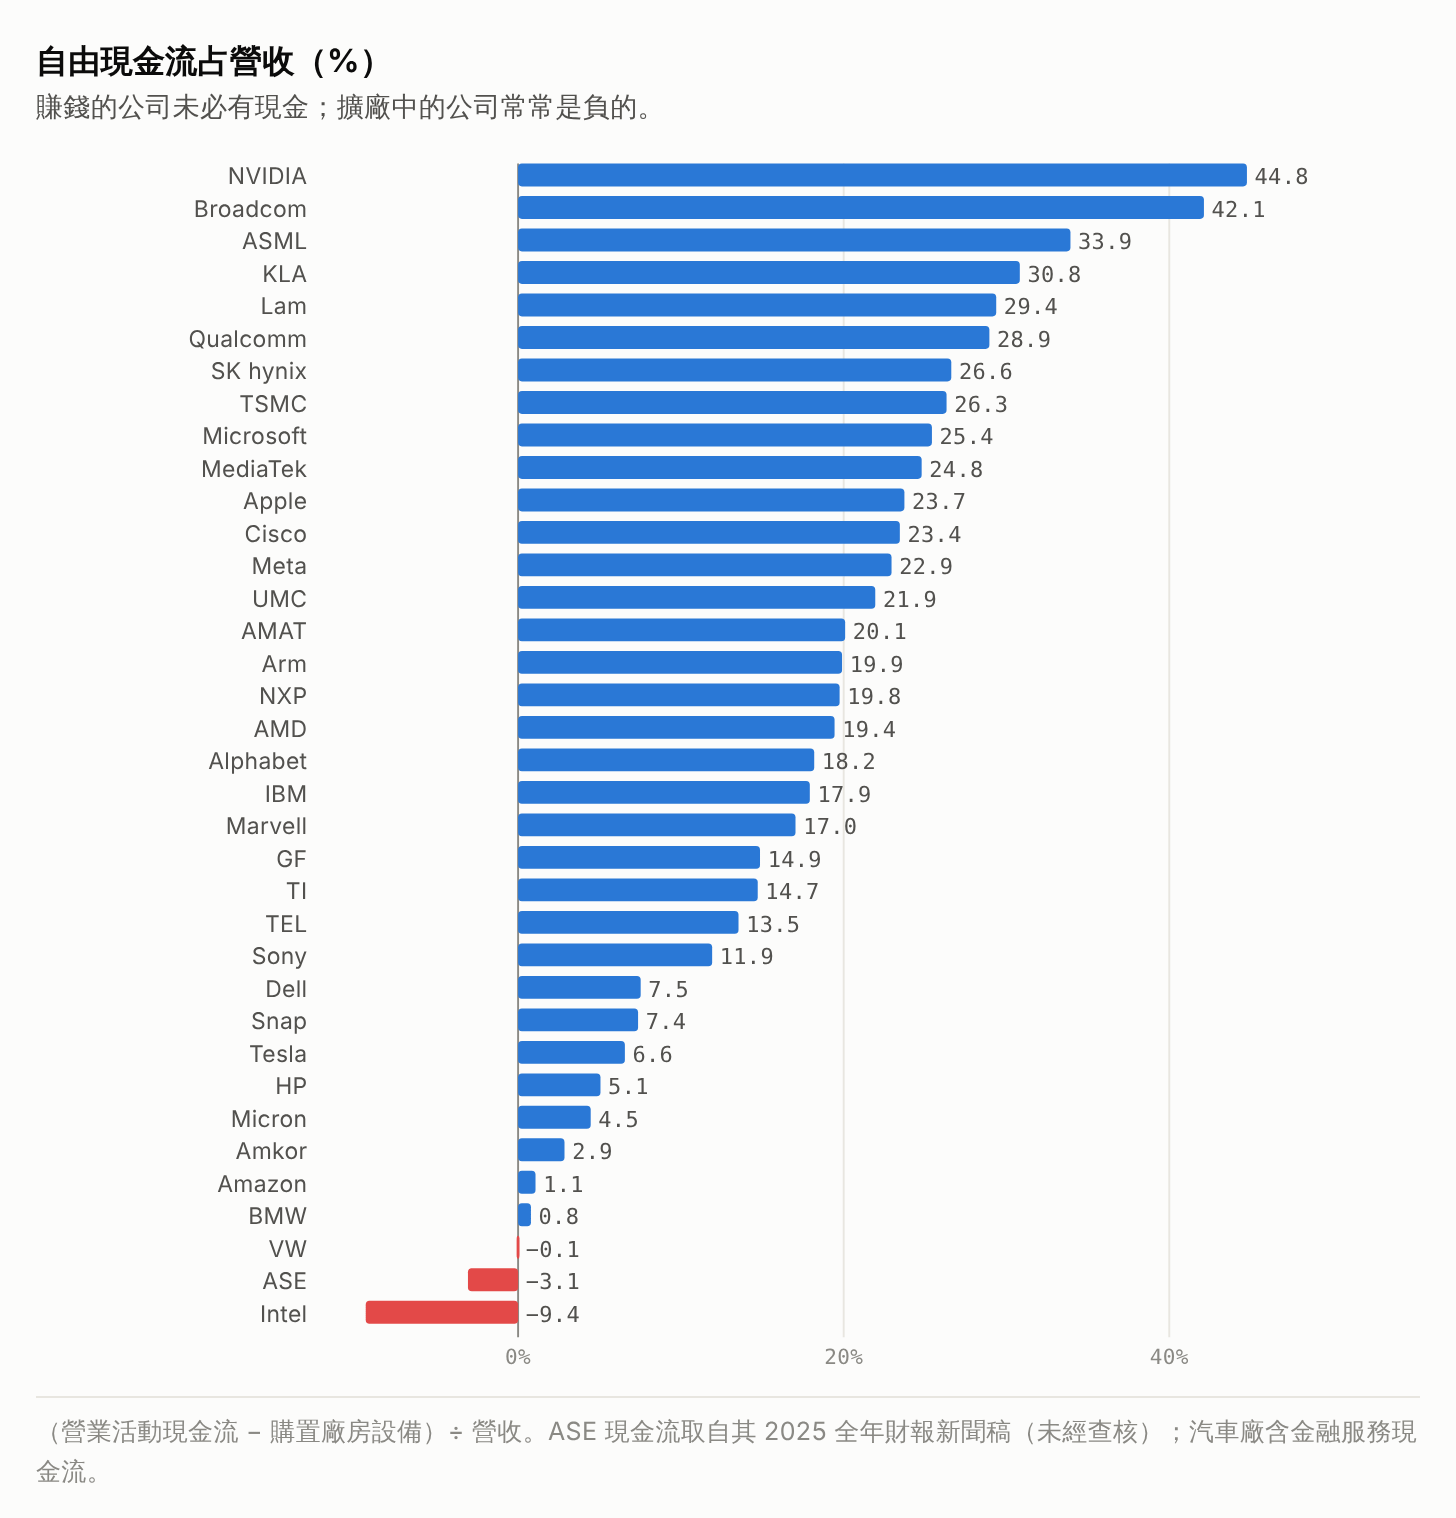
輝達自由現金流占營收 45%、博通 42%:賺的錢幾乎全是現金,因為它們不蓋廠。另一端,英特爾 −9%、日月光 −3%——建廠支出大於營業現金流;福斯 −0.1%、亞馬遜 1%,營業現金流被資本支出吃掉。日月光的負數值得特別說明:營業利益率 7.9% 的公司,同時把營收的 25% 拿去擴廠。這是在賭先進封裝(CoWoS 等)能改變封測在微笑曲線上的位置。賭注是理性的;只是這種理性,在財報上的第一個樣子就是負的現金流。
09 市場買的是未來
營收大不代表市值大。福斯營收 US$3,638 億、市值 394 億;特斯拉營收 948 億、市值 1.49 兆。市場對每 1 元營收的出價(P/S,市值 ÷ 營收)差距超過 100 倍。
那麼利潤率能解釋多少市值?把 36 家的營業利益率與市值放在同一張圖上:
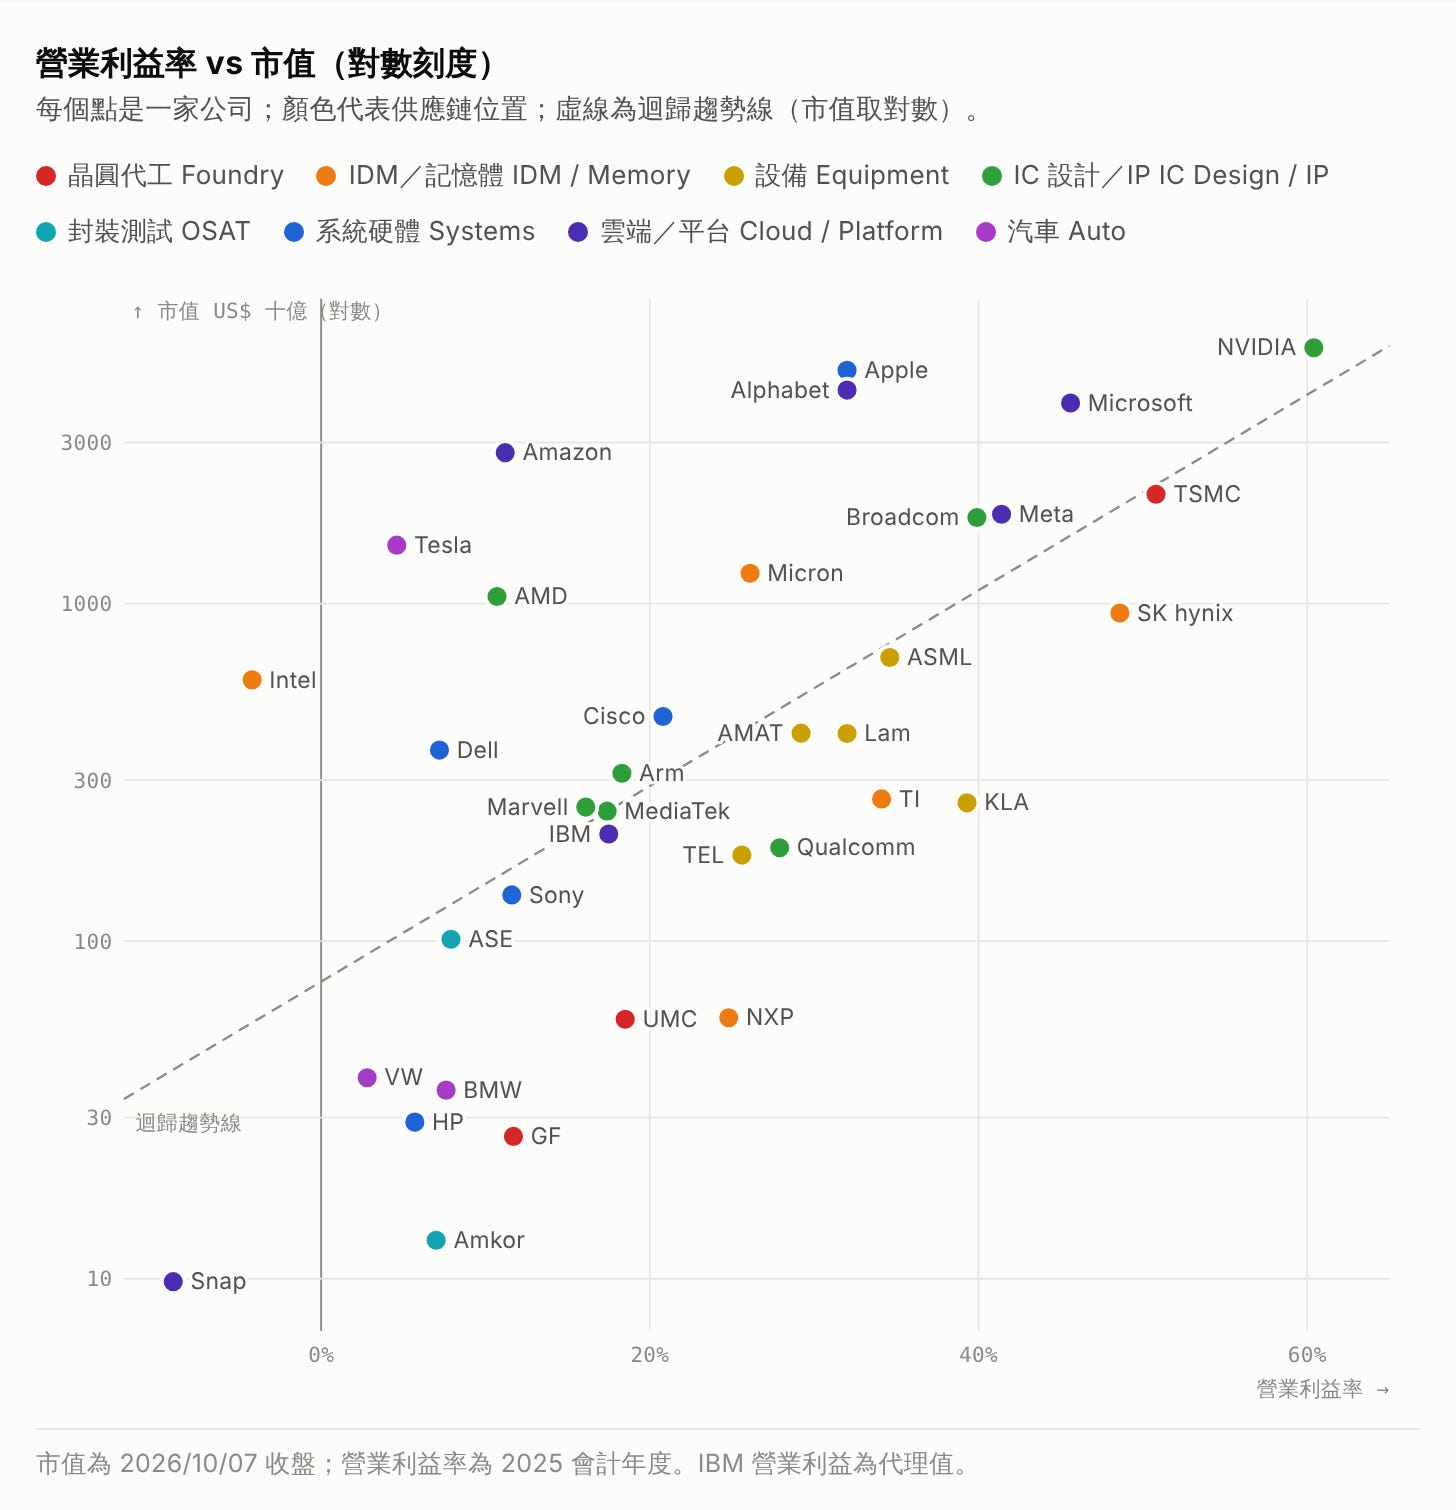
兩者的相關係數約 0.63(市值取對數)——有關係,但遠非全部。虛線上方的公司,市值高於其利潤率「應得」的水準:Amazon(營益率 11%、市值 2.8 兆)、Tesla(5%、1.49 兆)、Intel(−4%、5,944 億)、Apple 與 AMD。虛線下方則是 Amkor、NXP、GF、UMC——利潤率不差,市場卻不願多付。前者的溢價來自規模、平台或轉型敘事;後者的折價,多半可以歸結為「可替代」三個字。
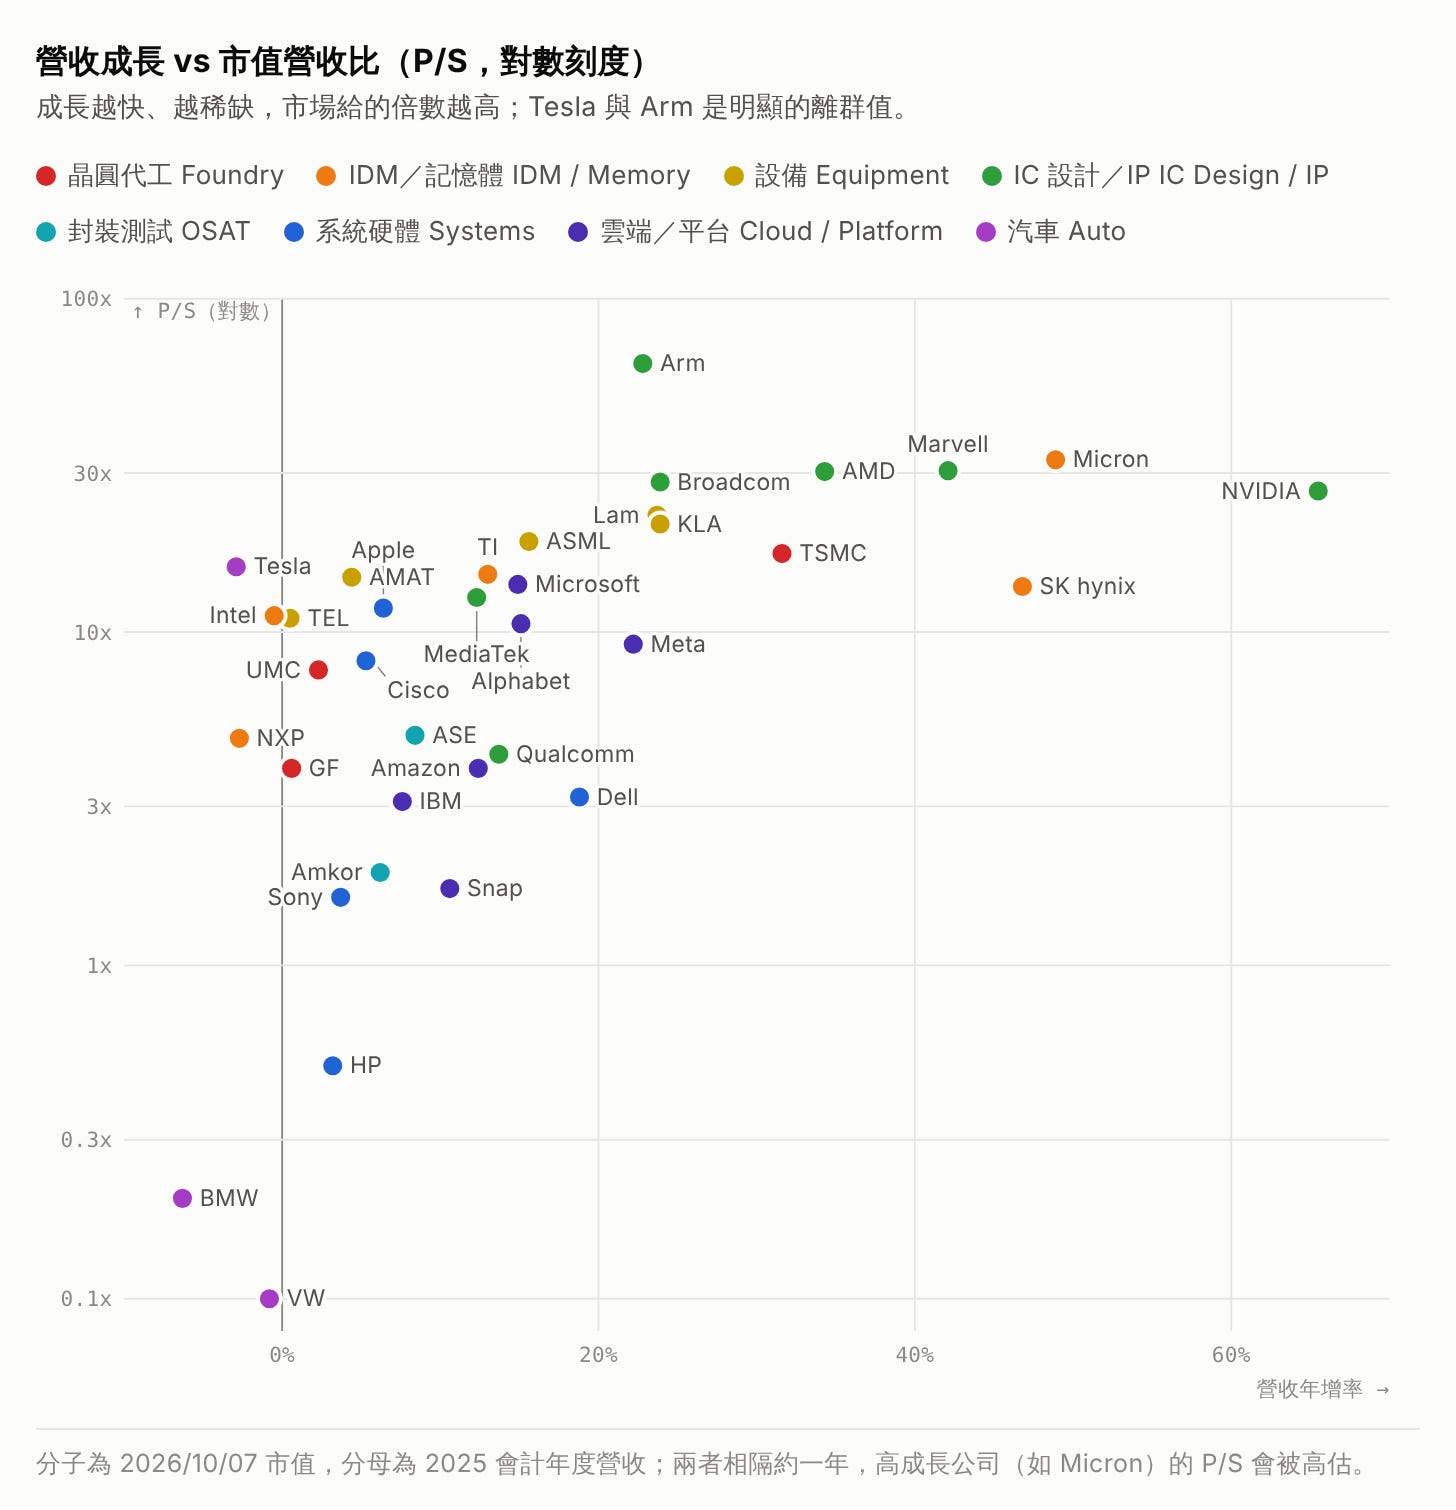
多數公司沿著一條隱約的斜線排列:成長越快,倍數越高。偏離這條線的公司,就是市場相信「財報還沒寫出來的東西」的地方。安謀 P/S 64 倍、本益比 348 倍,市場買的是授權模式在 AI 時代的稀缺性;特斯拉 P/S 15.7 倍、本益比 393 倍,營收在衰退,市場買的顯然不是汽車。
資訊不對稱(Information Asymmetry) 財報是過去的、經過查核的;股價是未來的、未經查核的。兩者的差距,就是市場對「管理層知道、但財報還沒反映」的事情的定價——有時是洞見,有時是敘事。高 P/S 本身不是錯,但它把風險從「公司做不到」轉移成「公司做到了,但沒有做到市場以為的程度」。
10 四組對照
台積電 vs 聯電:規模經濟的形狀
營益率 50.8% vs 18.5%;年增 +31.6% vs +2.3%;資本支出/營收 33% vs 20%。同樣是晶圓代工、廠房同樣占資產近一半,利潤率差 32 個百分點。差別在製程節點:先進製程只有一家能量產,成熟製程則面對中國新產能的供過於求。
SK 海力士 vs 英特爾:轉型的帳
營益率 48.6% vs −4.2%;研發/營收 6.7% vs 26.1%;ROE 44.1% vs −0.2%。SK 海力士押對 HBM,營業利益率逼近台積電。英特爾研發占營收 26%、資本支出 28%,營業仍虧損——研發投入大不等於訂價權,轉型的帳還在付。
蘋果 vs 戴爾:品牌與組裝
毛利率 46.9% vs 20.0%;營益率 32.0% vs 7.2%;週轉率 1.15 vs 1.25 次。都賣硬體,蘋果靠生態系的轉換成本拿高毛利;戴爾靠 AI 伺服器出貨(+19%)與週轉率賺錢。兩種模式都成立,但只有一種能抗價格戰。
特斯拉 vs 福斯:同一產業,兩種定價
營收 US$948 億 vs 3,638 億;營益率 4.6% vs 2.8%;P/S 15.7 vs 0.1 倍。財務體質相近——營收都衰退、利潤率都薄——市場卻給出約 140 倍的 P/S 差距。這不是財報能解釋的差距,而是敘事的價差。
11 這份財報沒告訴你的事
週期:記憶體與設備的高成長來自景氣上行;歷史上這兩群的營收波動最大。2025 的利潤率是週期中的一個點,不是平均值。
集中:AI 需求集中在少數雲端客戶。它們的資本支出計畫一調整,整條供應鏈都會跟著動,且上游動得最大。
一次性:邁威爾淨利含出售車用乙太網路事業利益 US$18 億;高通含一次性稅務費用 US$57 億;索尼分拆金融事業。這些都讓淨利率失真,營業利益率較可比。
口徑:會計年度(2025/06 到 2026/03)、會計準則(US GAAP、IFRS、日本基準)與匯率都不同。比率可比,金額要小心。亞馬遜的毛利率口徑與他人不可比。
地緣:出口管制與關稅——中國營收比重高的設備商與 IC 設計公司最敏感。東京威力 +0.5%,部分反映中國需求放緩。
同一條供應鏈,利潤不是平均分配的。讀財報的目的,是找出誰握有別人無法替代的東西——以及那樣東西還能被握多久。
給讀者的三個問題
雲端平台的資本支出占營收已接近晶圓廠。如果 2027 年它們把資本支出砍一半,36 家中哪三家受傷最重?用哪些比率支持你的判斷?
台積電與聯電營益率相差 32 個百分點。列出三個可能原因,並說明要用什麼資料驗證。
蘋果與科磊的 ROE 都超過 100%。如果它們停止買回庫藏股三年,ROE 會怎麼變?哪一家的變化較大?
12 附錄:36 家財務明細
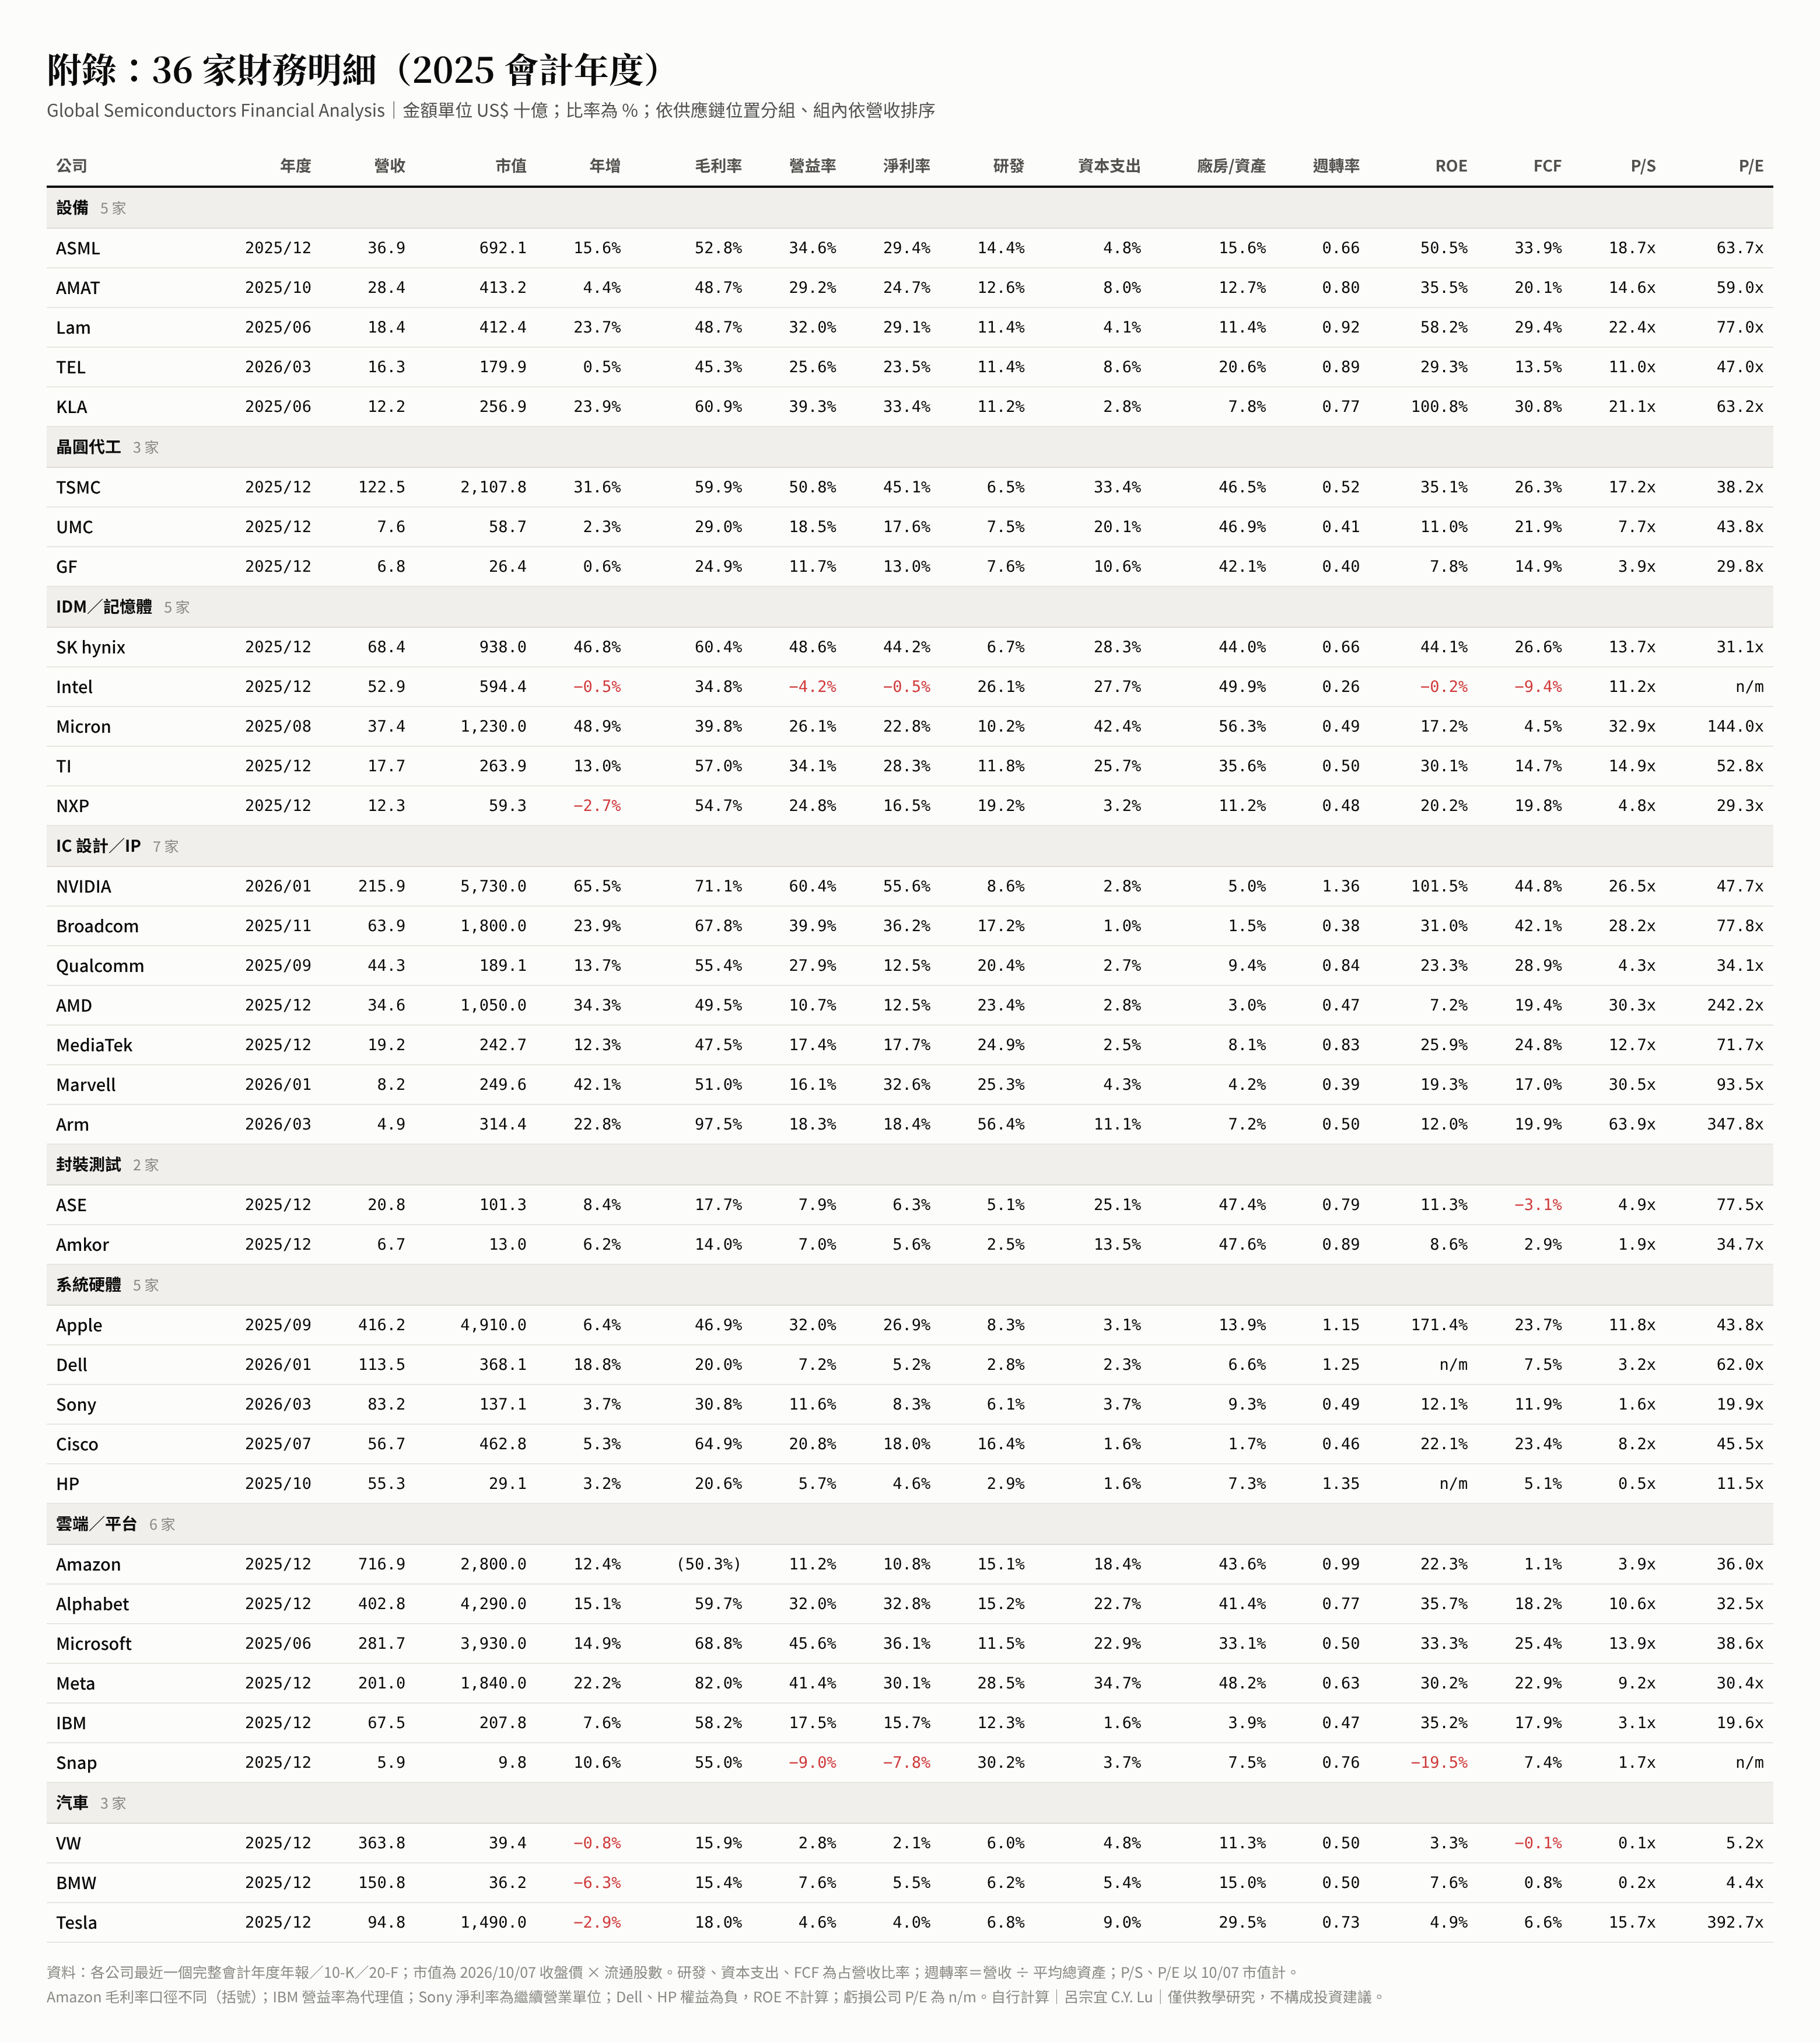
方法與資料來源
年度:各公司最近一個完整會計年度。多數為 2025 曆年;蘋果、應材、高通等截至 2025 年 9–11 月;輝達、戴爾、邁威爾截至 2026 年 1 月;安謀、索尼、東京威力截至 2026 年 3 月。
資料:36 家公司年報、Form 10-K、Form 20-F、F-1(SK 海力士)、東京威力有価証券報告書英譯;台灣公司為 114 年度年報。兩年變化以 Hoover’s(Dun & Bradstreet)公司檔約 2024 年 9–10 月版為基期。
換算:比率以原幣計算;金額依 2025 年平均匯率換算美元(1 美元 ≈ NT$31.1、₩1,421、¥149.6、€0.885)。市值=2026/10/07 收盤價 × 流通股數;東京威力、索尼採美國 ADR。
口徑:淨利為歸屬母公司;權益含非控制權益;廠房設備為淨額;資本支出為購置廠房設備。索尼淨利採繼續營業單位;IBM 營業利益為代理值;亞馬遜毛利不含物流與技術成本。利潤池占比與杜邦權益乘數為自行推算。
各公司數字由財報逐項摘錄並人工抽查,仍可能存在差異,引用前請回到原始年報確認。本文僅供教學與研究討論,不構成投資建議。
——呂宗宜 C.Y. Lu