

阿宜 | 小島視角 | Oct 15,2026

台灣有一座島,島上有一個產業,2024 年的產值是 5.3 兆元。
這個產業的製造環節裡,有 84.6% 來自同一家公司。
這家公司今天公布的第三季財報裡,有 79% 的營收來自同一個大陸。
一座島、一家公司、一個大陸。每一層都很成功,每一層也都更集中。這篇文章想做的事很簡單:先承認這是一份好財報,再看看這份好財報畫出來的地圖,為什麼越來越窄。
成績單:一份很難挑剔的財報
先看數字
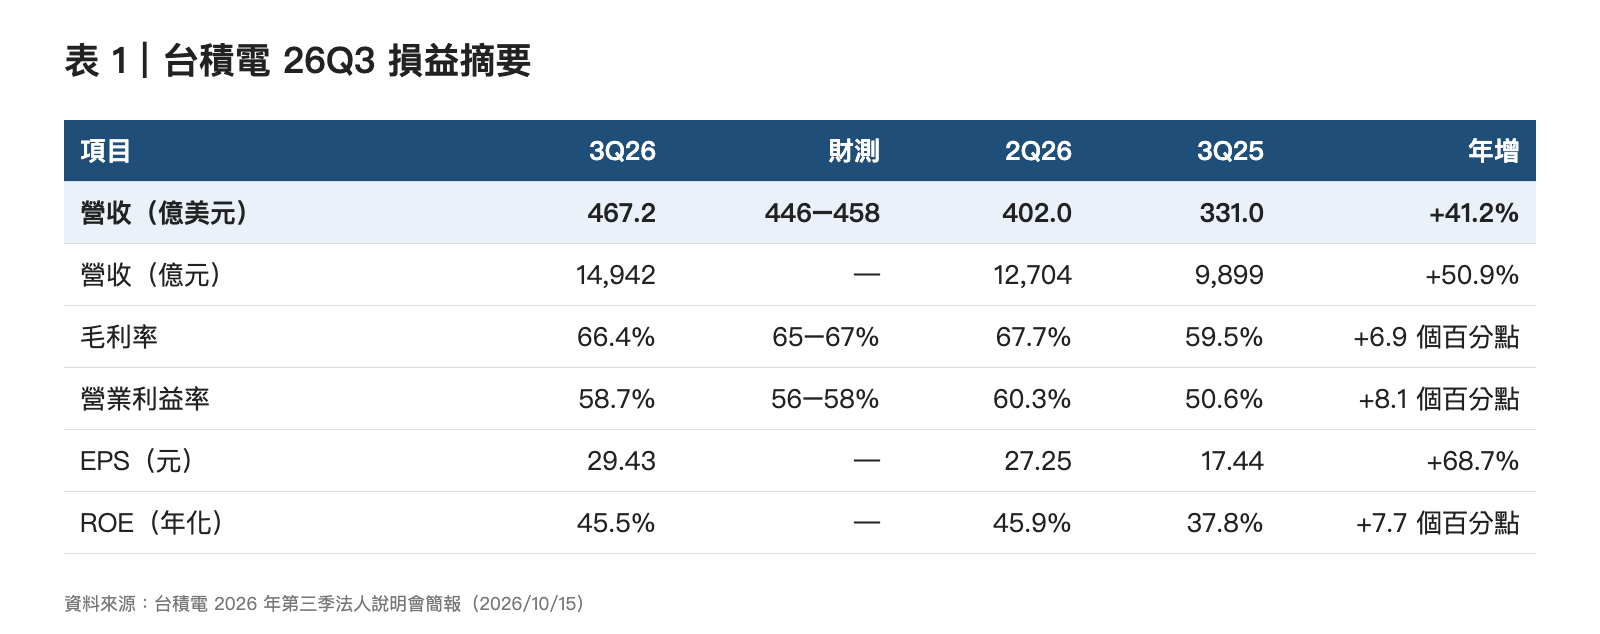
財測:營收超過財測上緣,營業利益率也高於財測區間。
2 奈米:2 奈米剛量產、良率還在爬坡,會拉低毛利,但毛利率仍落在 66.4%。
第四季:財測 523–543 億美元,全年美元營收預估成長約 44%。
一家已經是全球最大的晶圓代工廠,一年還能長四成。這種成績,挑剔它需要一點勇氣。
不過有一個數字值得多看一眼:晶圓出貨量只比去年多了 9.6%,營收卻多了 50.9%。換算下來,每片晶圓的平均營收從約 24.2 萬元升到 33.4 萬元,多了近四成。
這像車站旁唯一的一家咖啡店:排隊的人只多了一成,老闆收到的錢卻多了五成。沒有人離開隊伍,因為下一家店在好幾站之外。沒有替代品的時候,價格看的是客戶願意付的上限,不是成本。
只是這四成裡,多少是漲價、多少是 2 奈米與 3 奈米占比上升的組合效果,公司沒有拆,我也拆不開。稀缺也不全歸咖啡店:EUV 曝光機只有 ASML 在賣,房東也在漲租。
但財報不只告訴我們賺了多少,也告訴我們錢從哪裡來。
營收地圖越來越窄
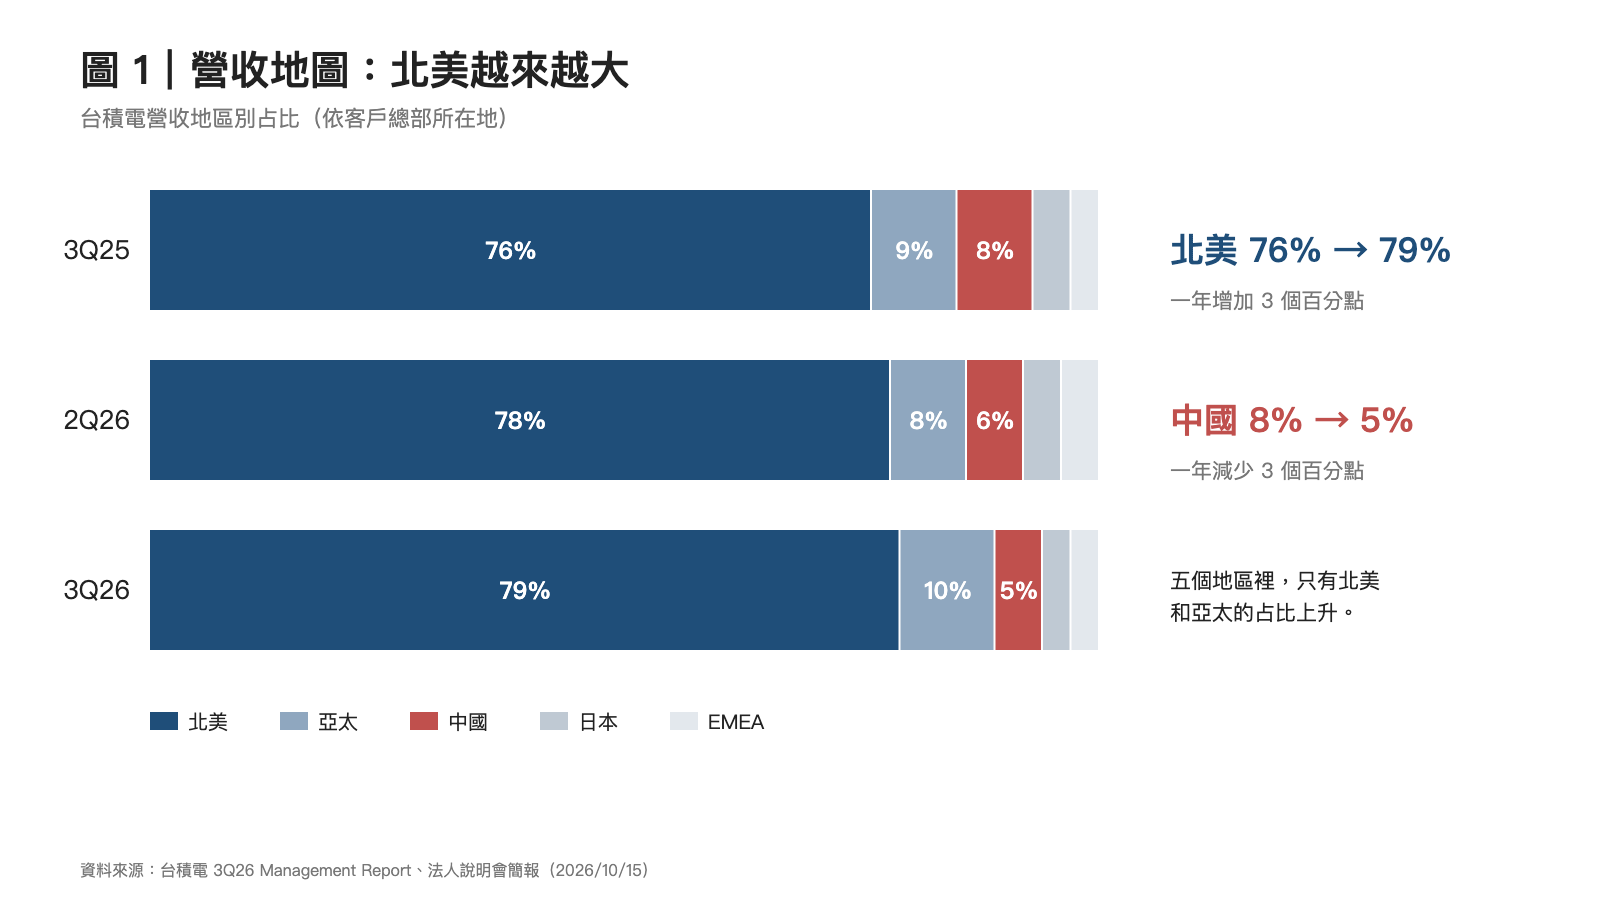
台積電的營收依「客戶總部所在地」分區。三個季度下來,北美從 76% 升到 79%,中國從 8% 降到 5%。
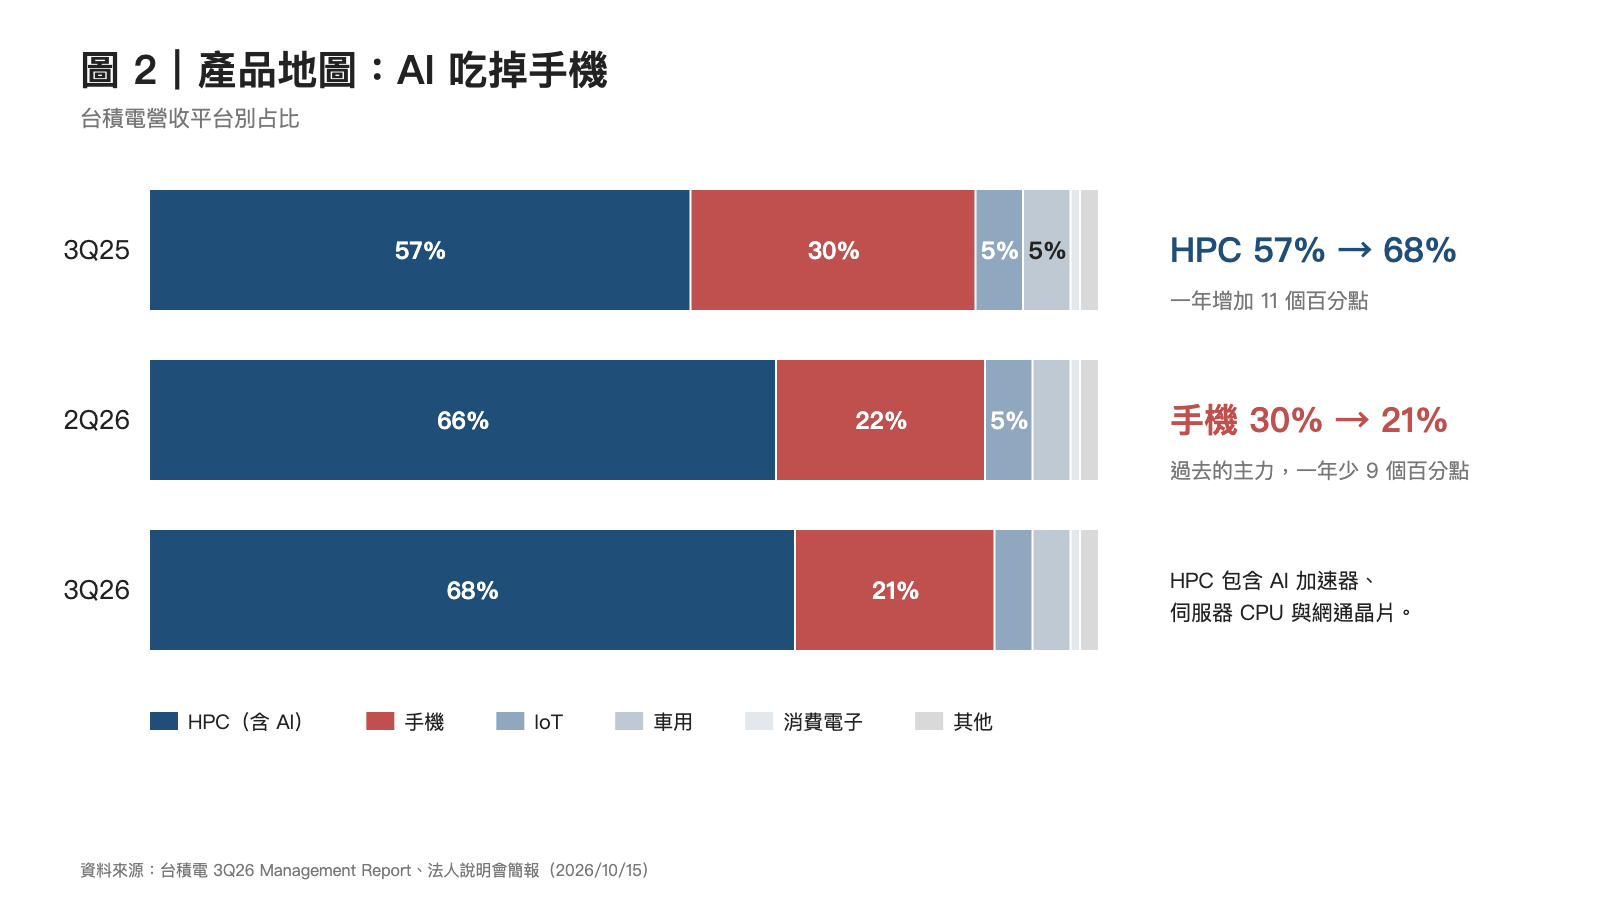
產品別也是同一個故事。HPC(高效能運算,主要是 AI 加速器與伺服器晶片)從 57% 升到 68%;手機從 30% 降到 21%,十年前它還是台積電的主力。
占比會騙人。班上的平均身高變高了,不代表矮的同學縮水,可能只是轉來了幾個籃球隊員。一個餅變大時,某一塊的占比下降,也不代表它真的變小。所以我把占比乘回營收,換算成金額:
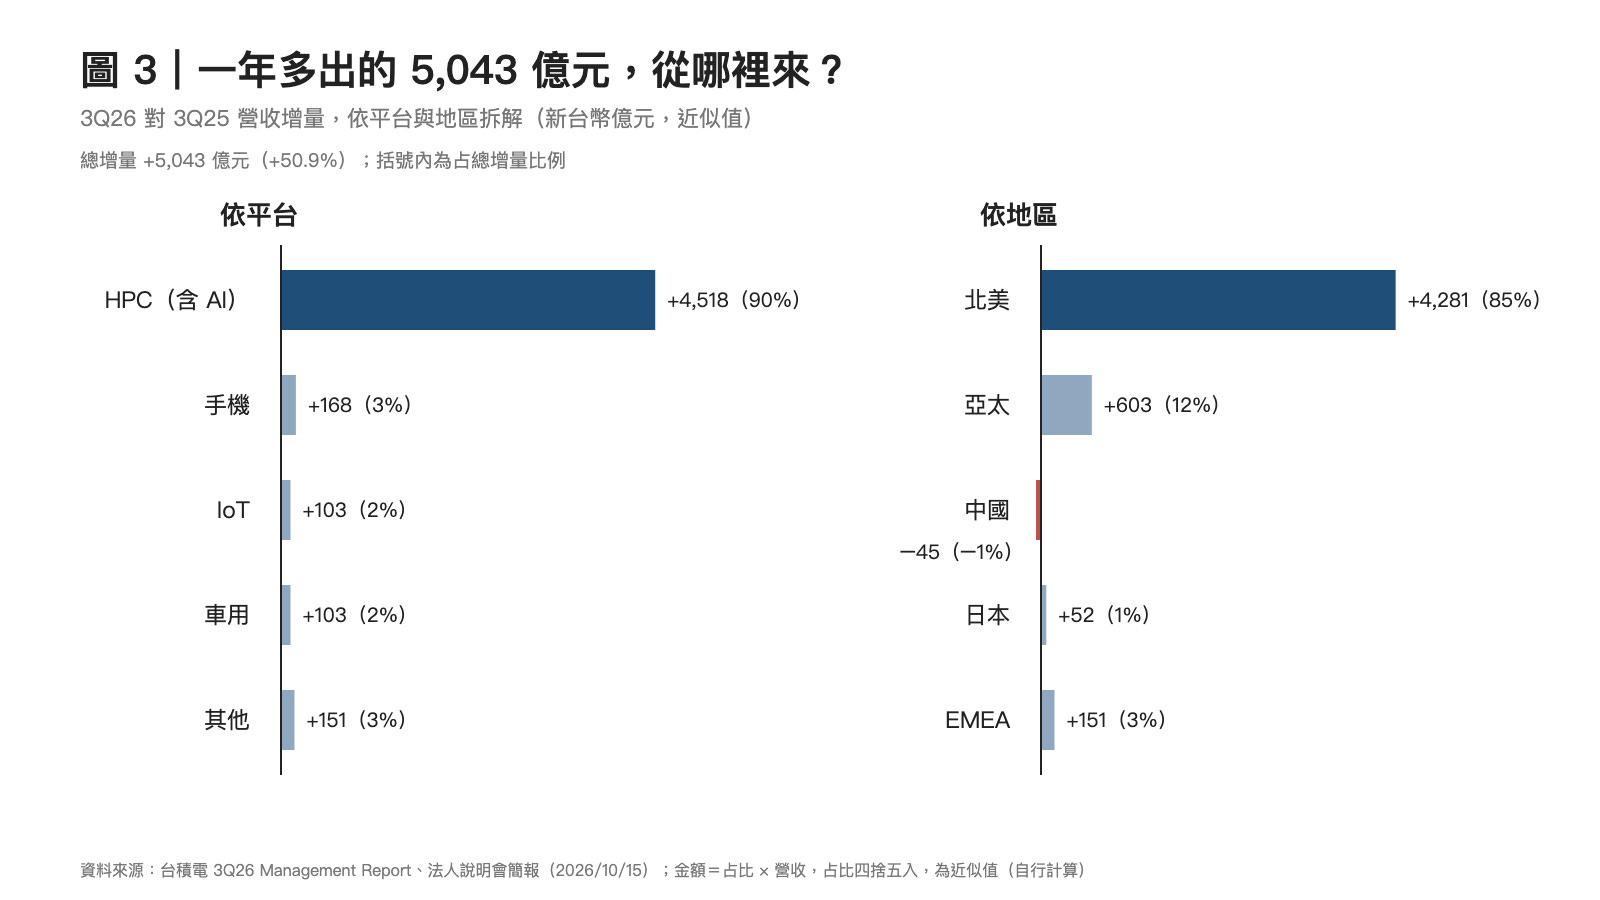
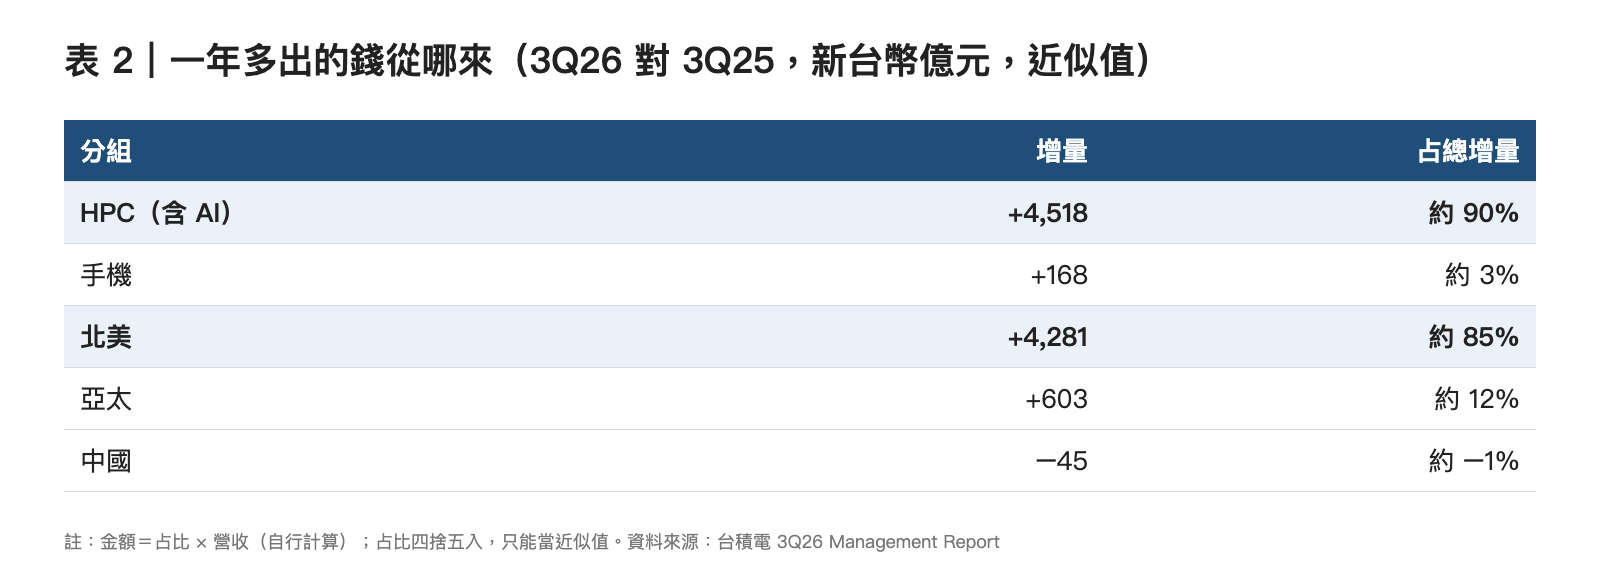
這張表比占比更直白:
增量來源:一年多出的 5,043 億元,大約九成來自 AI,大約八成五來自北美。
中國:總營收成長五成,中國的金額卻沒有跟上,帳面上還少了約 45 億元。不過占比只公布到整數,把四捨五入算進去,中國的金額變化落在約 −169 億到 +79 億元之間。能確定的是它沒有跟上;能不能說它在縮,要再看一兩季。
手機:過去的主力只多了 168 億,在 AI 的浪潮裡幾乎看不見。
成長是真的,但成長的來源只有一條路。
鏡頭拉遠:一條供應鏈,兩種命運
如果只看台積電,很容易以為整個半導體業都在過好日子。我之前整理過全球 36 家半導體供應鏈公司的 2025 年報,從設備、晶圓代工、記憶體、IC 設計、封測、系統硬體、雲端平台一路到汽車。把它們的營業利益率排在一起,是這樣的:
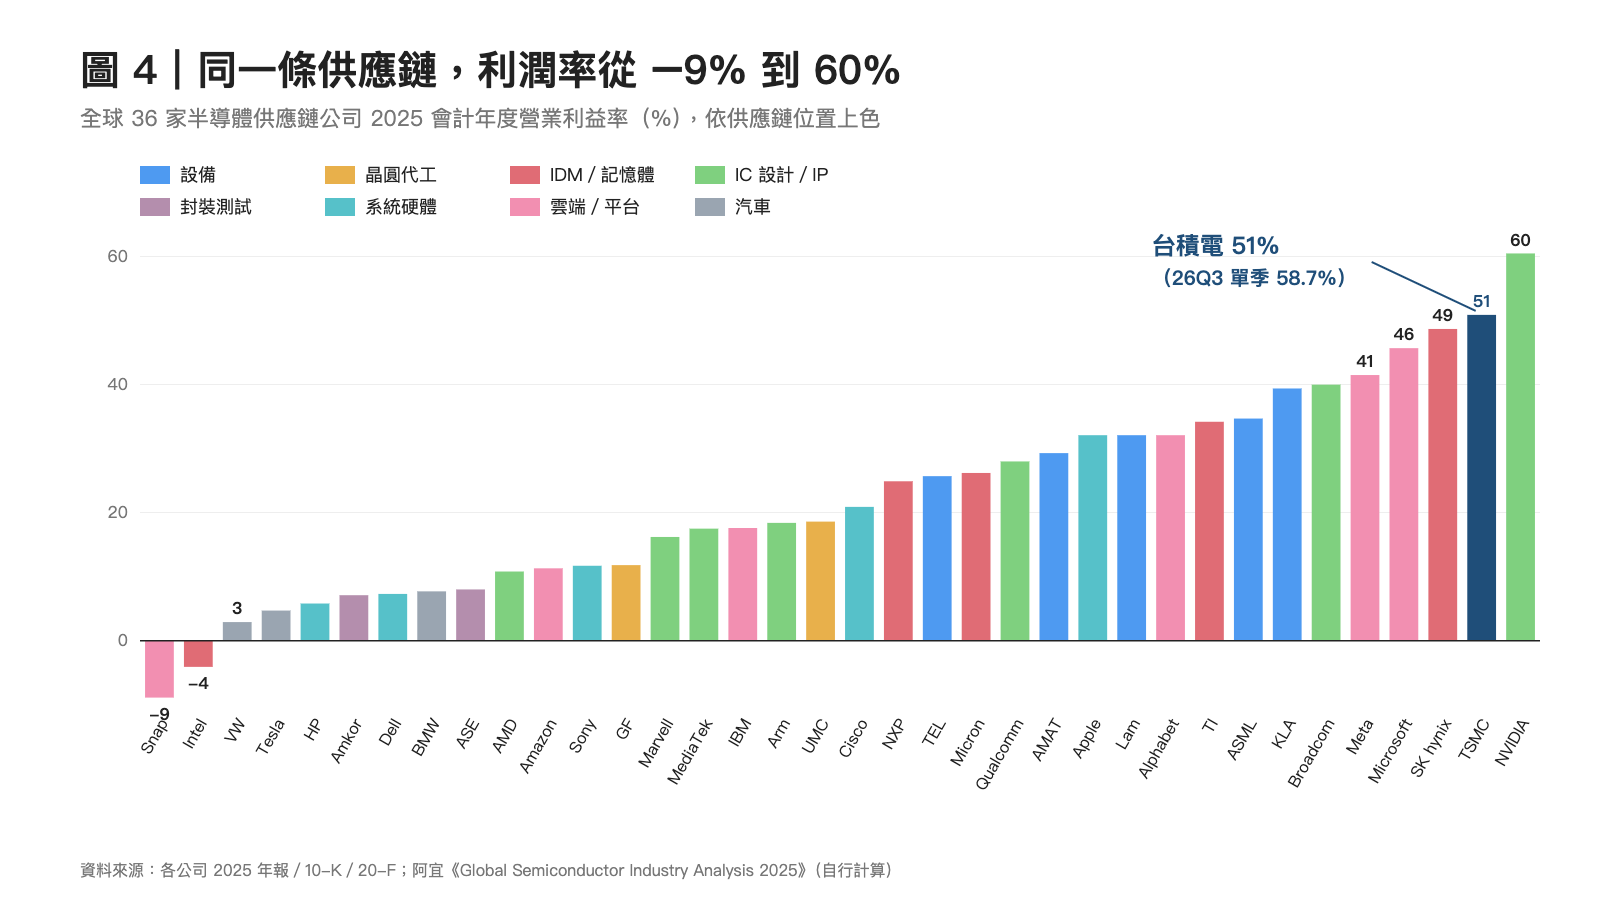
頂端:NVIDIA 60%、台積電 51%、SK 海力士 49%。
底部:Intel −4%、福斯 3%、Snap −9%。
同一條供應鏈,利潤率差了將近 70 個百分點。AI 把錢從雲端一路推到晶片、晶圓廠和記憶體;汽車和成熟製程留在原地。
那麼,台積電那 79% 的北美營收,最後是誰在付錢?
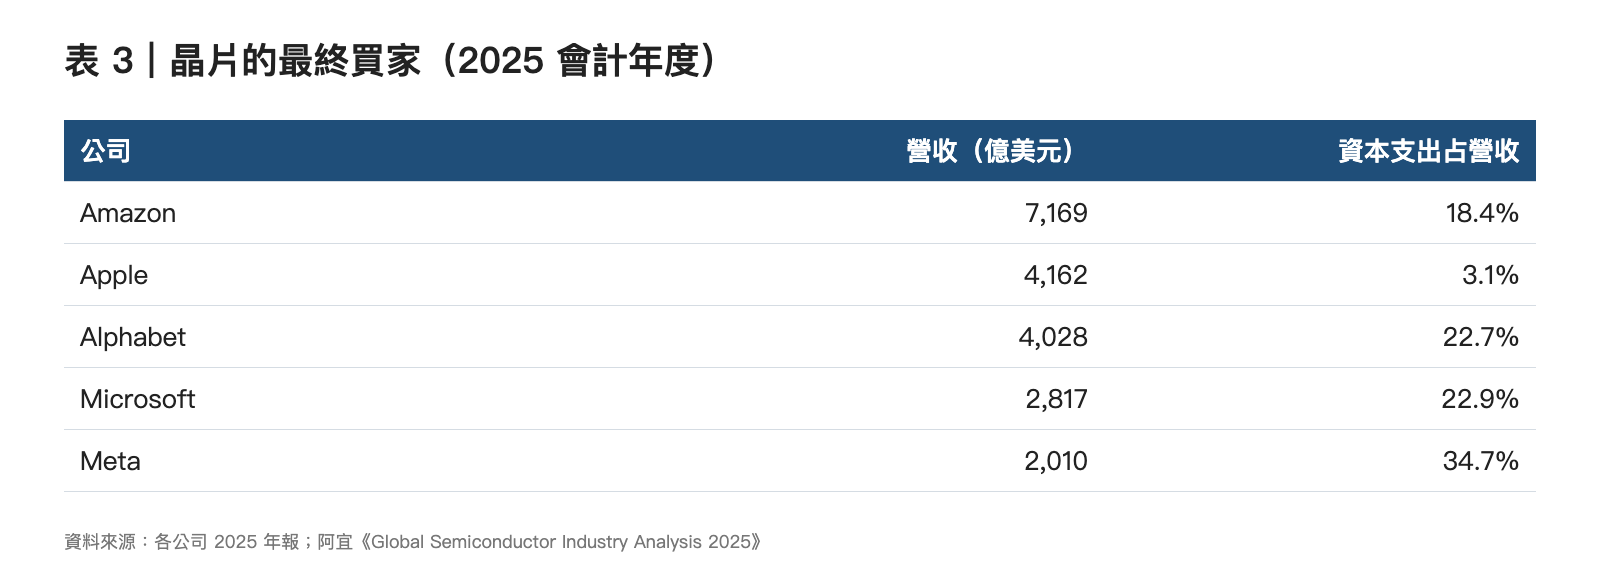
36 家公司裡,營收前五名沒有一家是半導體公司。它們是晶片的最終買家,而其中幾家雲端業者的資本支出,已經占到營收的兩到三成,資產結構越來越像晶圓廠。
所以「北美 79%」不是一個抽象的大陸,而是少數幾家正在瘋狂蓋資料中心的公司。地理上的集中,其實是買方的集中。
鏡頭拉回小島:帳單、貨櫃、插座
接著回到台灣。我在另一份《台灣半導體產業報告》整理過台灣在全球的位置:
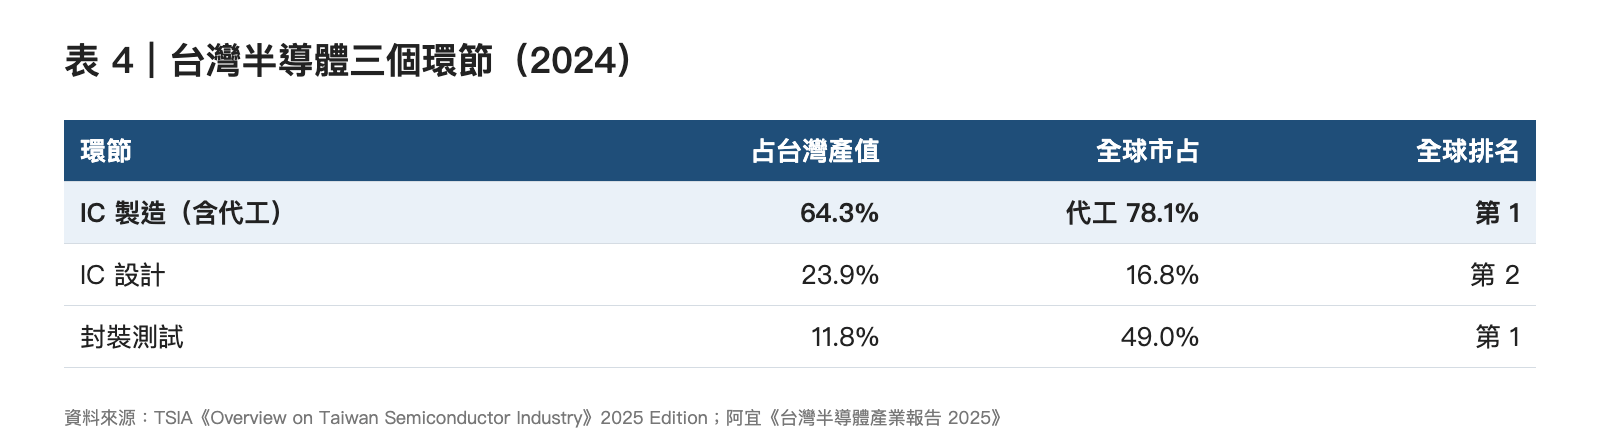
這份報告裡有一個數字,放在台積電財報旁邊會變得很有意思:2024 年,台灣 IC 出口有 51.6% 運到中國(含香港)。
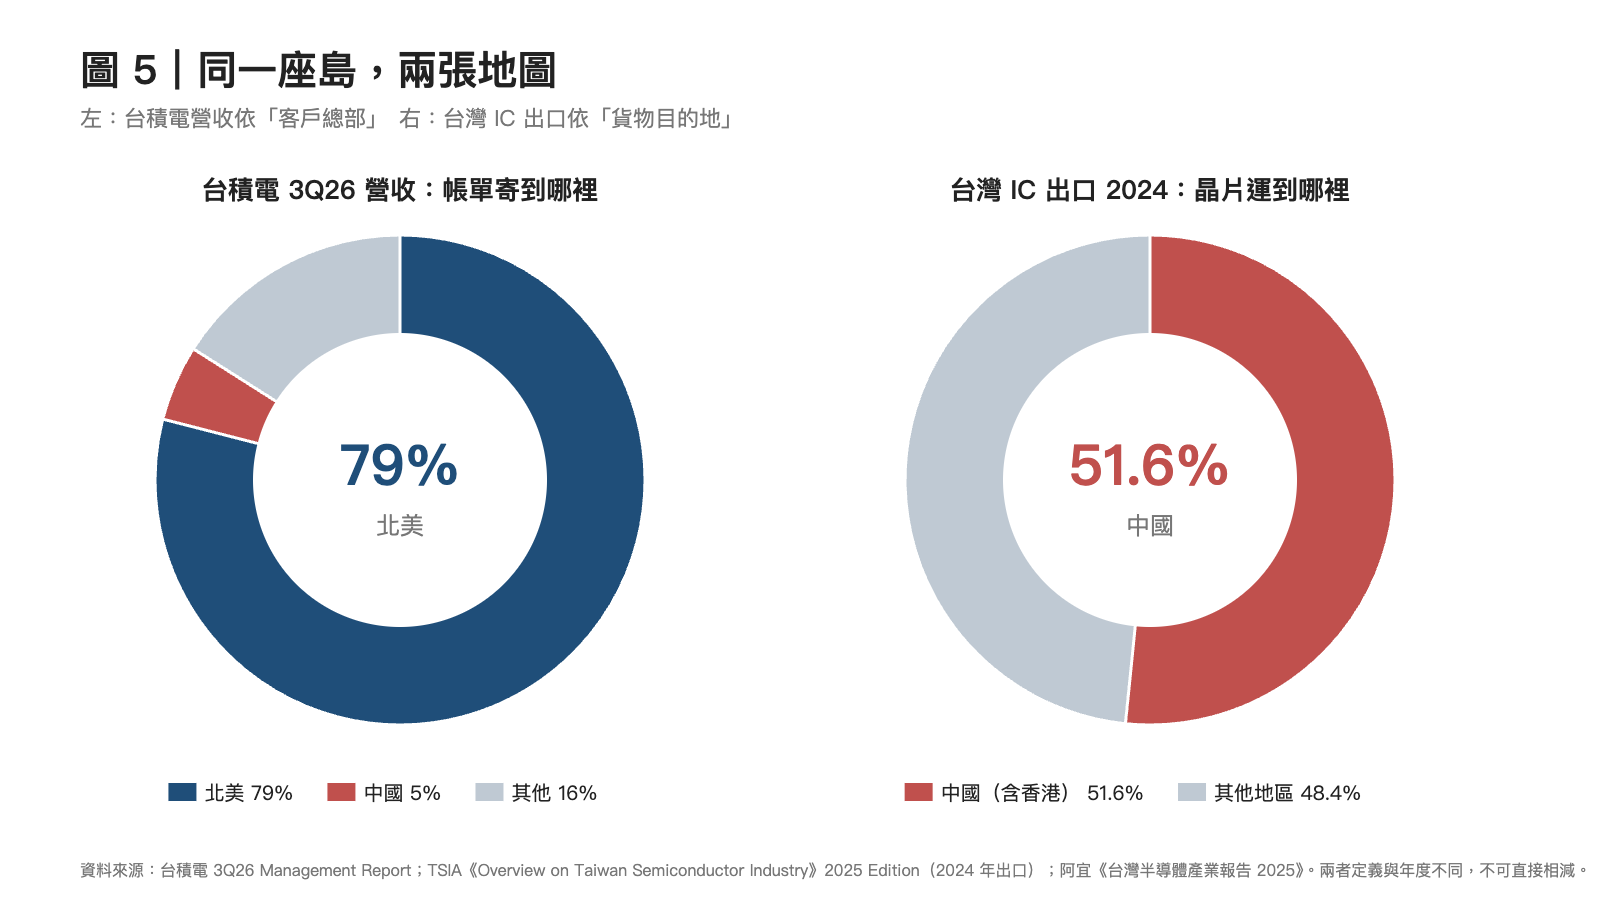
左邊是台積電的營收,北美 79%、中國 5%;右邊是台灣的 IC 出口,中國過半。兩張圖都沒錯,只是問的問題不同。其實一顆晶片會在三個地方留下紀錄:帳單寄給下單的客戶,貨櫃運到組裝工廠,最後它插進某個插座,可能是一台手機、一台筆電,或資料中心裡的一張加速卡。
帳單地址:台積電依客戶總部分區,問的是「誰付錢」。出口管制讓中國客戶買不到最先進的製程,AI 又讓美國客戶買得更多,兩股力量把帳單推向北美。
貨櫃地址:出口統計依貨物目的地,問的是「運去哪裡組裝」。晶片不是最終產品,得先封裝、上板、組進整機,而全球消費性電子的組裝產能,有很大一部分還在中國。
插座地址:最後用在哪裡,要看產品。AI 晶片多半裝進北美雲端業者的資料中心;手機、PC 在中國組裝後賣向全世界,中國只是其中一個市場。這個地址,沒有一份公開資料能直接回答。
還有一組數字讓這件事更清楚。2025 年,台灣對美國出口占全部出口的 30.9%,26 年來第一次超過中國與香港的 26.6%,推升的主力是伺服器等資通產品。但 IC 出口仍有一半運往中國。看似矛盾,其實是同一條規則:晶片往中國走,伺服器往美國走。差別只在出境的時候,它是一顆零件,還是一台成品。
所以小島的地緣風險有兩種:
帳單風險:北美的少數買家同時踩煞車。79% 說的是這一種。
航線風險:組裝鏈中斷,晶片做好了卻裝不進產品。手機仍占台積電營收 21%,51.6% 提醒的是這一種。
這三個地址也對應三套制度:財報看帳單、關稅看貨櫃、出口管制看插座。同一顆晶片,在三套制度裡各有一個「國籍」。想說「台灣離不開中國」或「台灣已經轉向美國」的人,都找得到一個數字支持自己。讀數字之前,先問它是怎麼被數出來的。
註:三組數字的年度與範圍不同(3Q26 營收、2024 年 IC 出口、2025 年全部出口),只能並列,不能直接相減。
經濟學怎麼看:互相套牢
經濟學有一個概念叫「套牢」(hold-up)。當一方為了某個交易對象投入了專屬的資產,那筆投資在別處就不值錢,對方就有了議價空間。
用在台積電身上,套牢是雙向的。
台積電這一側:前三季資本支出 406 億美元。2 奈米與先進封裝的產能,很大一部分是為少數客戶的產品節奏量身擴建。這些產能很難轉給別人用。
客戶這一側:能量產 2 奈米、又能大規模做先進封裝的晶圓廠,目前幾乎只有一家,客戶設計好的晶片,沒有第二個地方可以下單。
結果是雙方都離不開對方,這種關係很穩定,因為誰也不想先離開;但它也讓雙方綁在同一個週期上。
對照手機時代就更清楚:
手機時代:客戶分散在好幾家品牌,一家砍單,另一家可能剛好在追單,彼此互相抵銷。
AI 時代:需求集中在少數幾家雲端與 GPU 業者,它們的資本支出計畫高度同步。景氣好時一起加碼,景氣轉向時,也可能一起踩煞車。
集中本身不是錯誤,它是成功的副產品,問題在於,集中把原本分散的風險,換成了同步的風險。
小島的保險:寫在資產負債表上
台積電當然知道這件事。這份財報裡,有幾個數字看起來就像保險單:
淨現金 2.99 兆元:一季增加近 5,000 億元。
單季自由現金流 4,766 億元:已扣掉 4,432 億元的資本支出。
存貨天數從 87 天降到 82 天:出貨加快,沒有堆貨。
其他投資現金流入 1,987 億元:主要來自美國財政部的投資稅額抵減。
最後一點值得多看一眼。美國不只是台積電最大的客戶所在地,也開始成為現金的來源,依存的鏈條,又多了一條。補貼總是錢先到,條件後到:工廠蓋在別人的土地上,選擇權就交出去一部分。
股利也是同一個邏輯。每季 7 元的現金股利,對照第二季 EPS 27.25 元,配發率大約四分之一;同樣是台股權值股的中華電信,配發率約 104%。中華電信沒有那麼多廠要蓋,所以發光;台積電有,而且不確定下一座廠會被要求蓋在哪裡,所以留著。
一家公司把四成的資產放在現金與有價證券上,對財務教科書來說可能有點保守;但對一座小島上、客戶集中在一個大陸的公司來說,這可能才是合理的。只是這筆現金是為了機會,還是為了風險?兩者在資產負債表上長得一模一樣。
專精是優勢,也是風險
小島的優勢從來就是專精:不做所有的事,只把一件事做到別人追不上。台積電就是這種專精的極致。
但專精的另一面是集中。這一季,79% 的營收來自北美,68% 來自 AI,九成的成長走同一條路。
接下來值得觀察的三件事:
第四季 HPC 占比是否繼續上升。如果到 70% 以上,集中就從趨勢變成結構。
中國營收的金額是否真的在縮。看金額,也把四捨五入的誤差算進去。
2027 年雲端業者的資本支出計畫。那才是台積電真正的財測。
一座小島,賣給一個大陸。這筆生意現在做得很好,好到我想留一個問題:如果有一天北美變成 90%,我們該擔心的是台積電,還是那 90% 背後的五家公司?
我沒有答案,但下一份財報出來時,我們要先看的不是「有沒有超過財測」,而是這張地圖又窄了多少,以及那幾家公司明年還打算蓋多少座資料中心。
資料來源
台積電,3Q26 Management Report、2026 年第三季法人說明會簡報、3Q26 合併財務報表(2026/10/15)
台灣半導體產業協會(TSIA),《Overview on Taiwan Semiconductor Industry》2025 Edition
財政部,2025 年進出口貿易統計(對美出口比重 30.9%、對中國與香港 26.6%)
阿宜,《Global Semiconductor Industry Analysis 2025》(36 家公司 2025 年報整理)
阿宜,《台灣半導體產業報告 2025》
本文為產業分析,不構成投資建議。