


每 100 元營收,最後留下幾元?整體被切成幾塊,每一塊的大小才有意義。
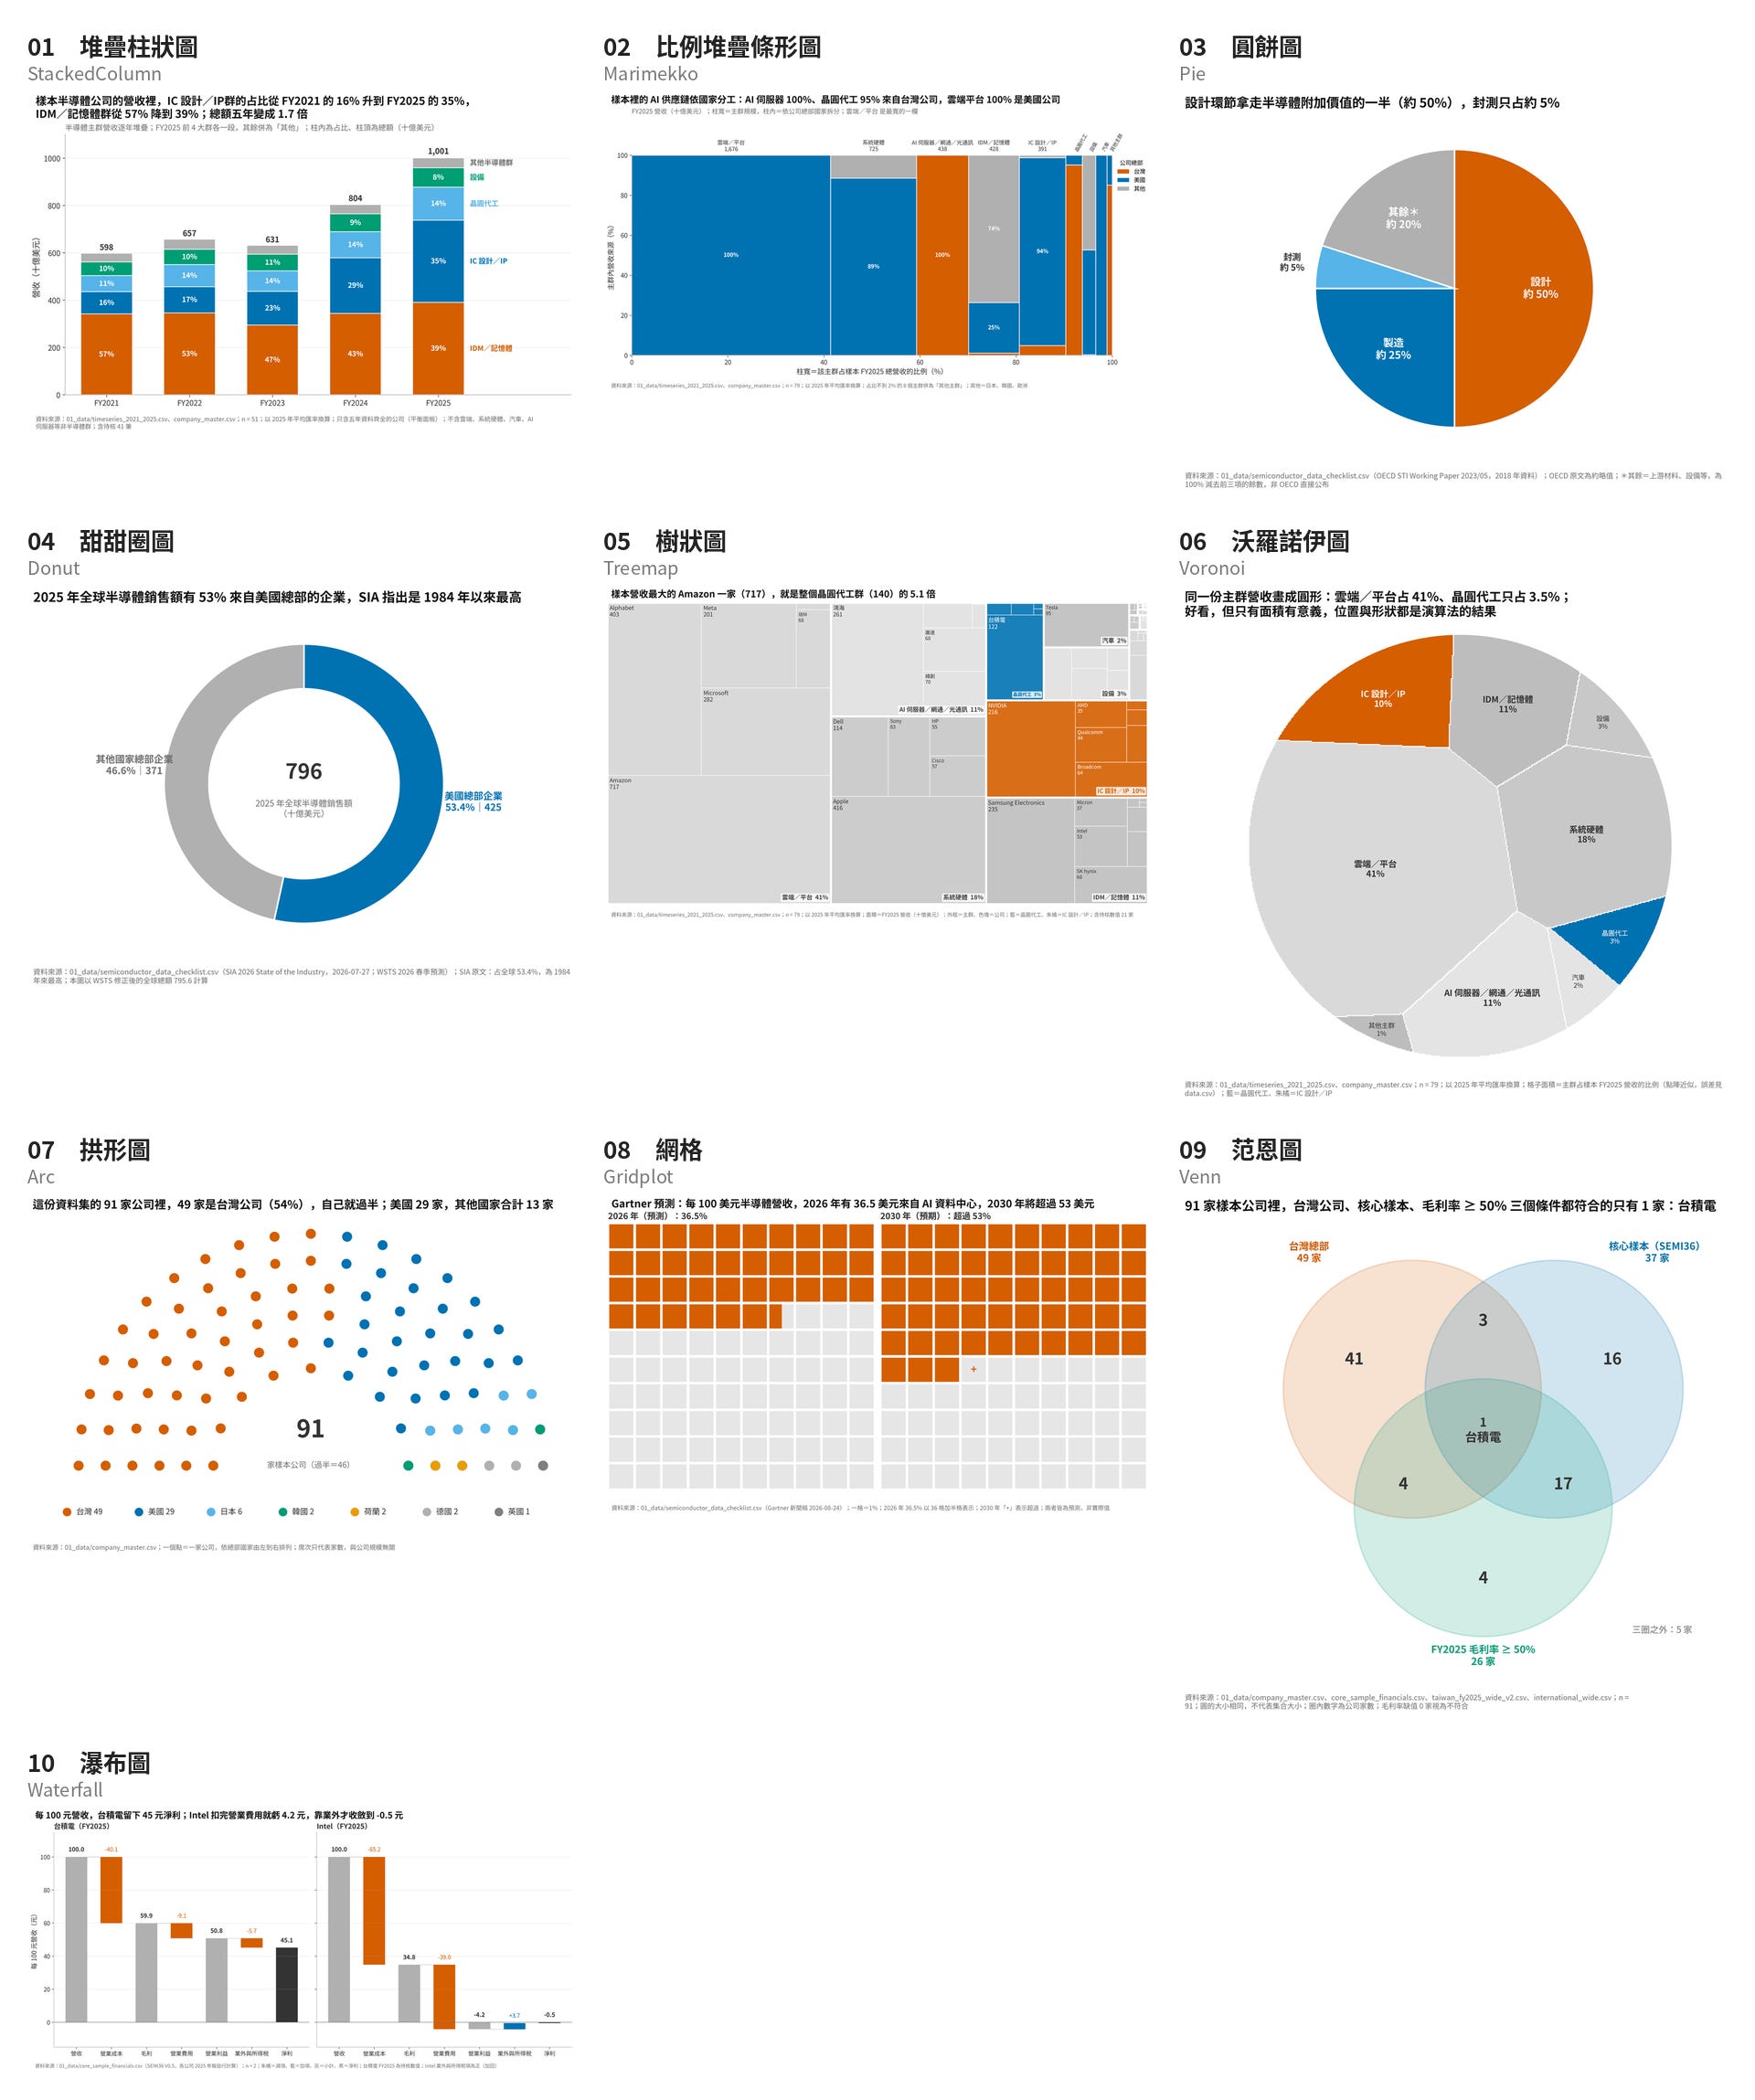
FT Visual Vocabulary 的第七欄是「部分和整體」(Part-to-whole),定義是:呈現一個整體可以拆成哪些組成部分。FT 也留了一句很實用的提醒:如果讀者只在意各部分的大小,請改用量的比較。FT 常拿它畫財政預算、公司架構與全國選舉結果。
這一類圖型有一個不能違背的前提:所有部分加起來,必須剛好等於整體。重複計算或漏項,都會讓圖說謊。
一、堆疊柱狀圖:總量與組成一起看
樣本裡的半導體公司營收變大時,是哪一群在撐?各群的占比怎麼變?
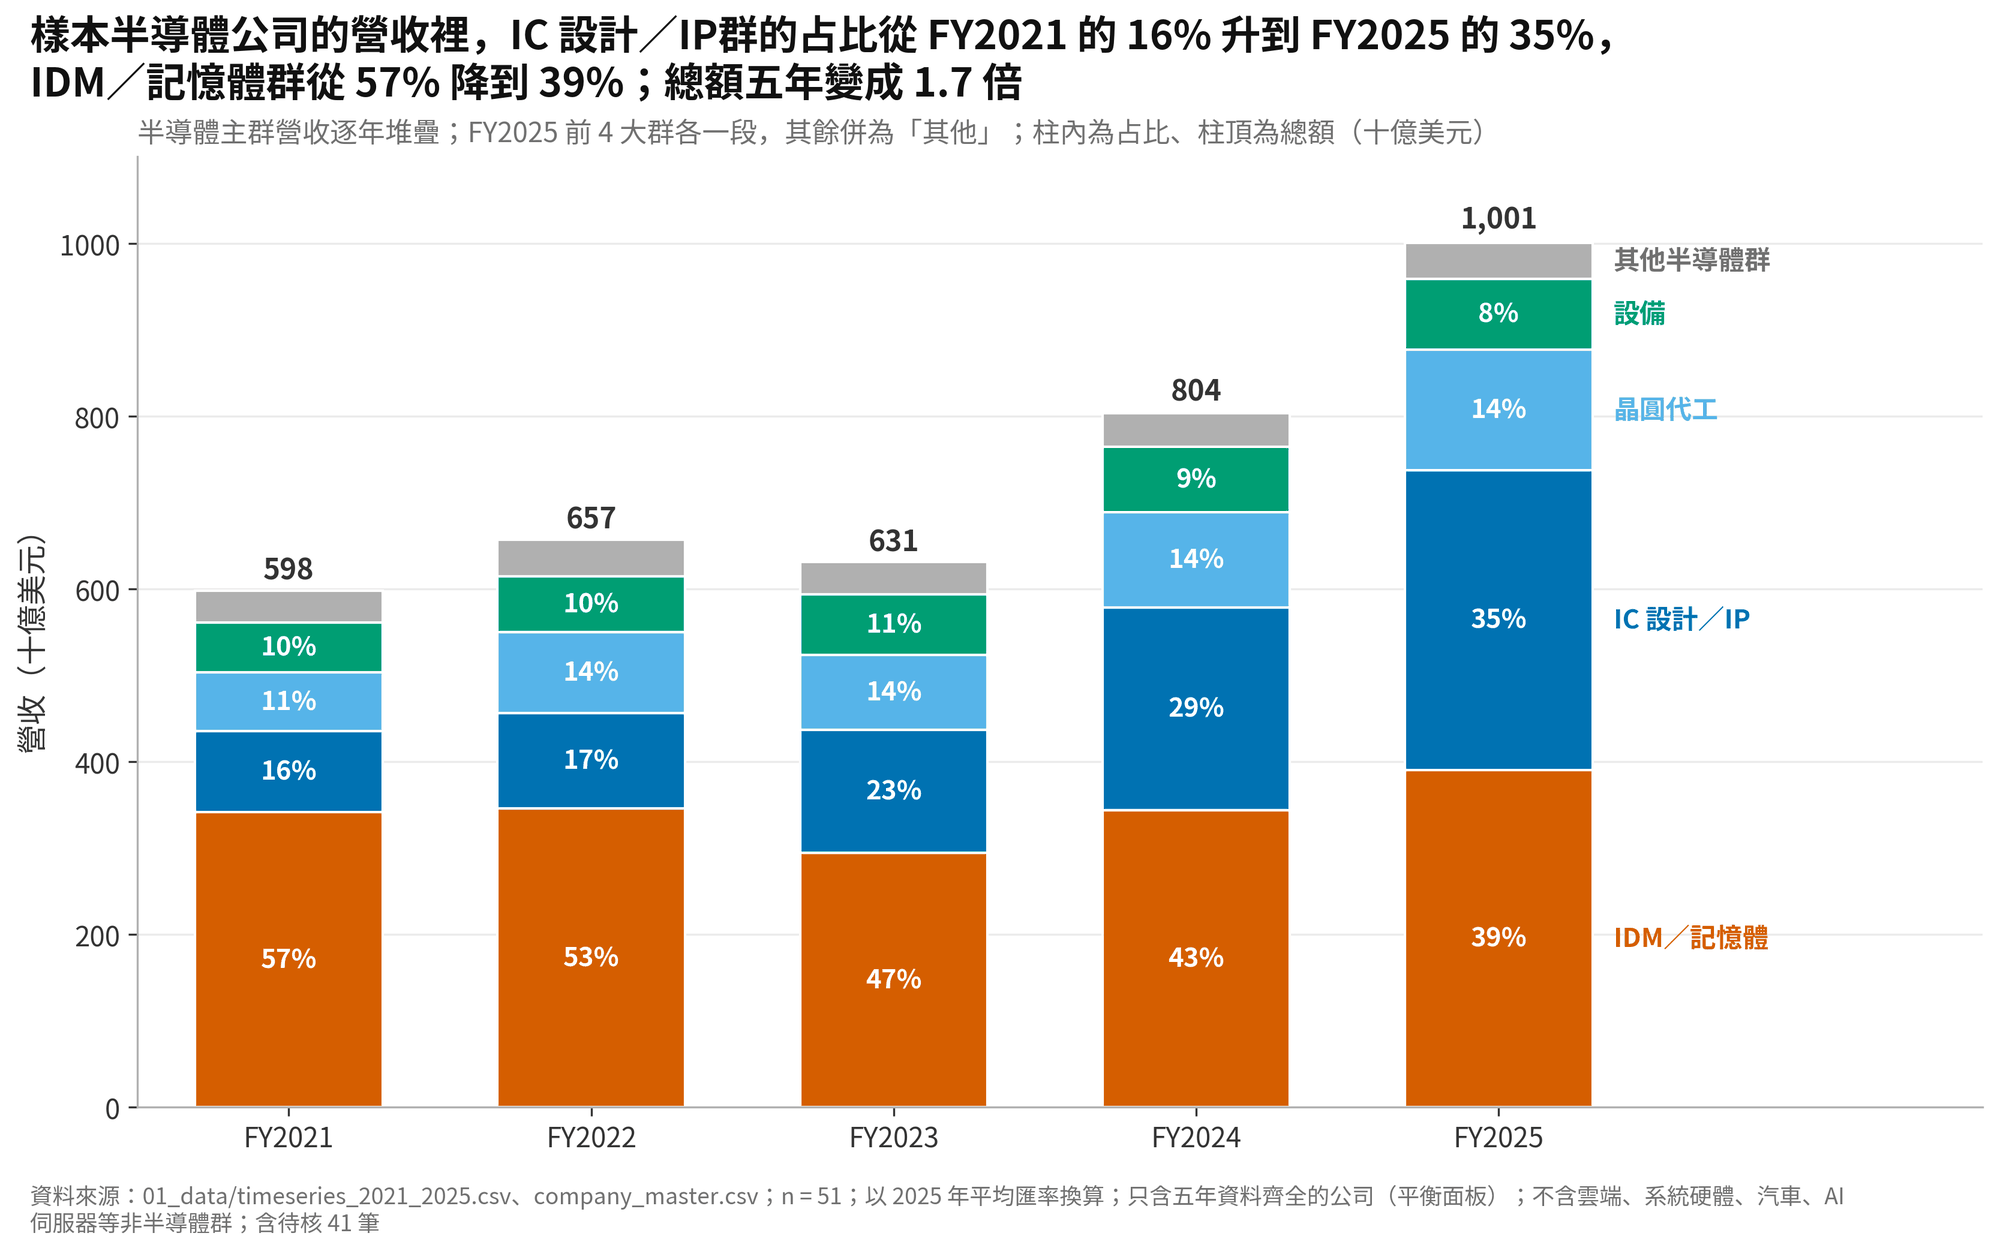
堆疊柱狀圖同時看總量(柱高)與組成(各段)。FT 提醒組成部分過多會難以理解,所以這裡只留 5 段,其餘併為「其他」。樣本半導體公司的營收總額從 5,980 億美元增加到 1 兆 10 億美元,IC 設計群的占比翻了一倍多。
陷阱是只有最下面一段好比較,中間各段的底線跟著上下移動,眼睛很難判斷它本身長了多少,要講哪一段,就把哪一段放到最底層。這裡只用五年都有資料的公司,否則「其他」會憑空長高;而「其他」的門檻(前 4 大還是前 6 大)也是作者選的。
二、Marimekko:一張圖,兩種部分和整體
樣本裡各產業群有多大?每一群的營收又由哪些國家的公司貢獻?
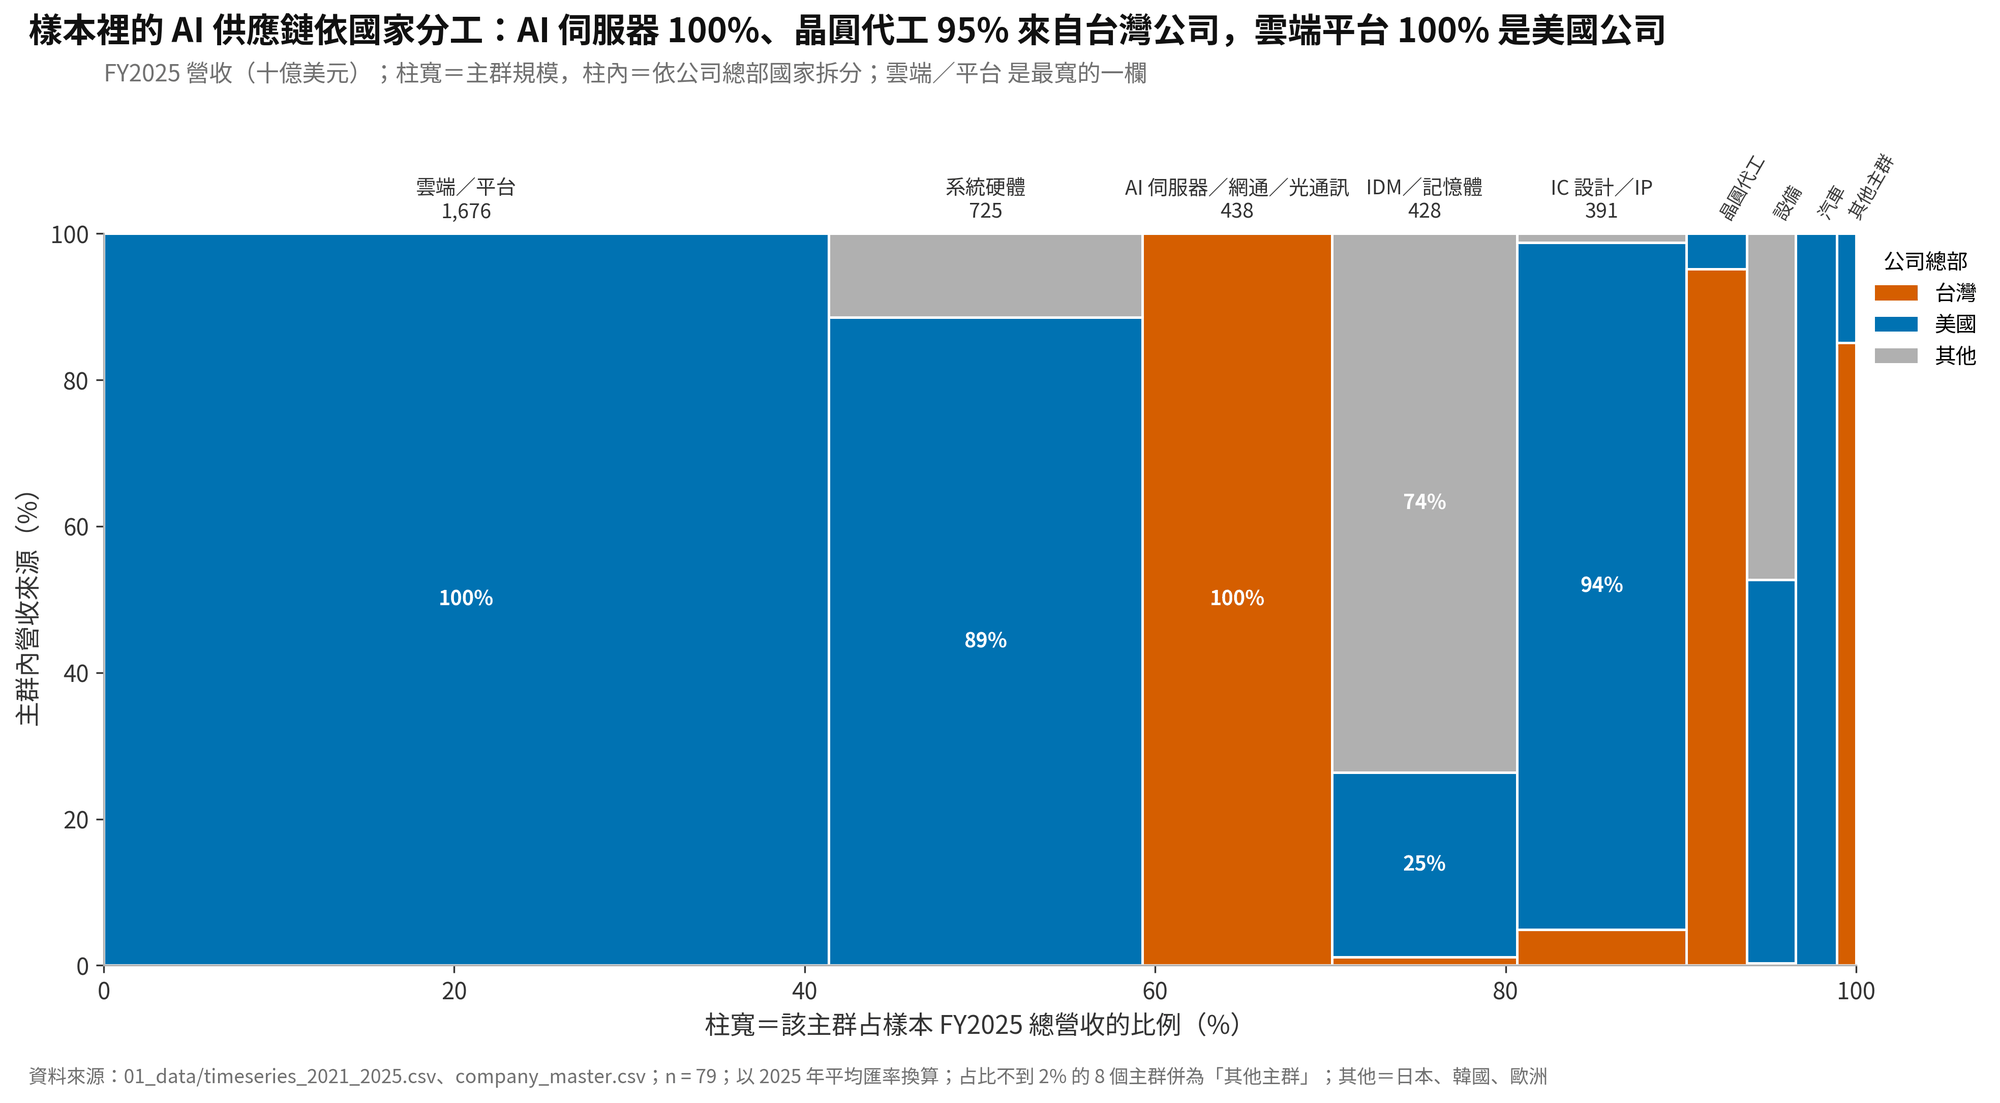
Marimekko 一張圖同時回答兩個問題:橫向是「各群占樣本多少」,縱向是「每群內部怎麼分」。最寬的一欄是雲端與平台(41%),它的營收規模主導了整個樣本。
但這是樣本,不是產業:「晶圓代工 95% 來自台灣」說的是這份樣本,不是全球晶圓代工的市占。總部國家也不等於生產地,更不等於銷售地;台積電總部在台灣,卻在美國、日本都有廠。三種「國家」不要混用。
三、圓餅圖:只在少數情況下是對的
半導體的附加價值,分在價值鏈的哪一段?
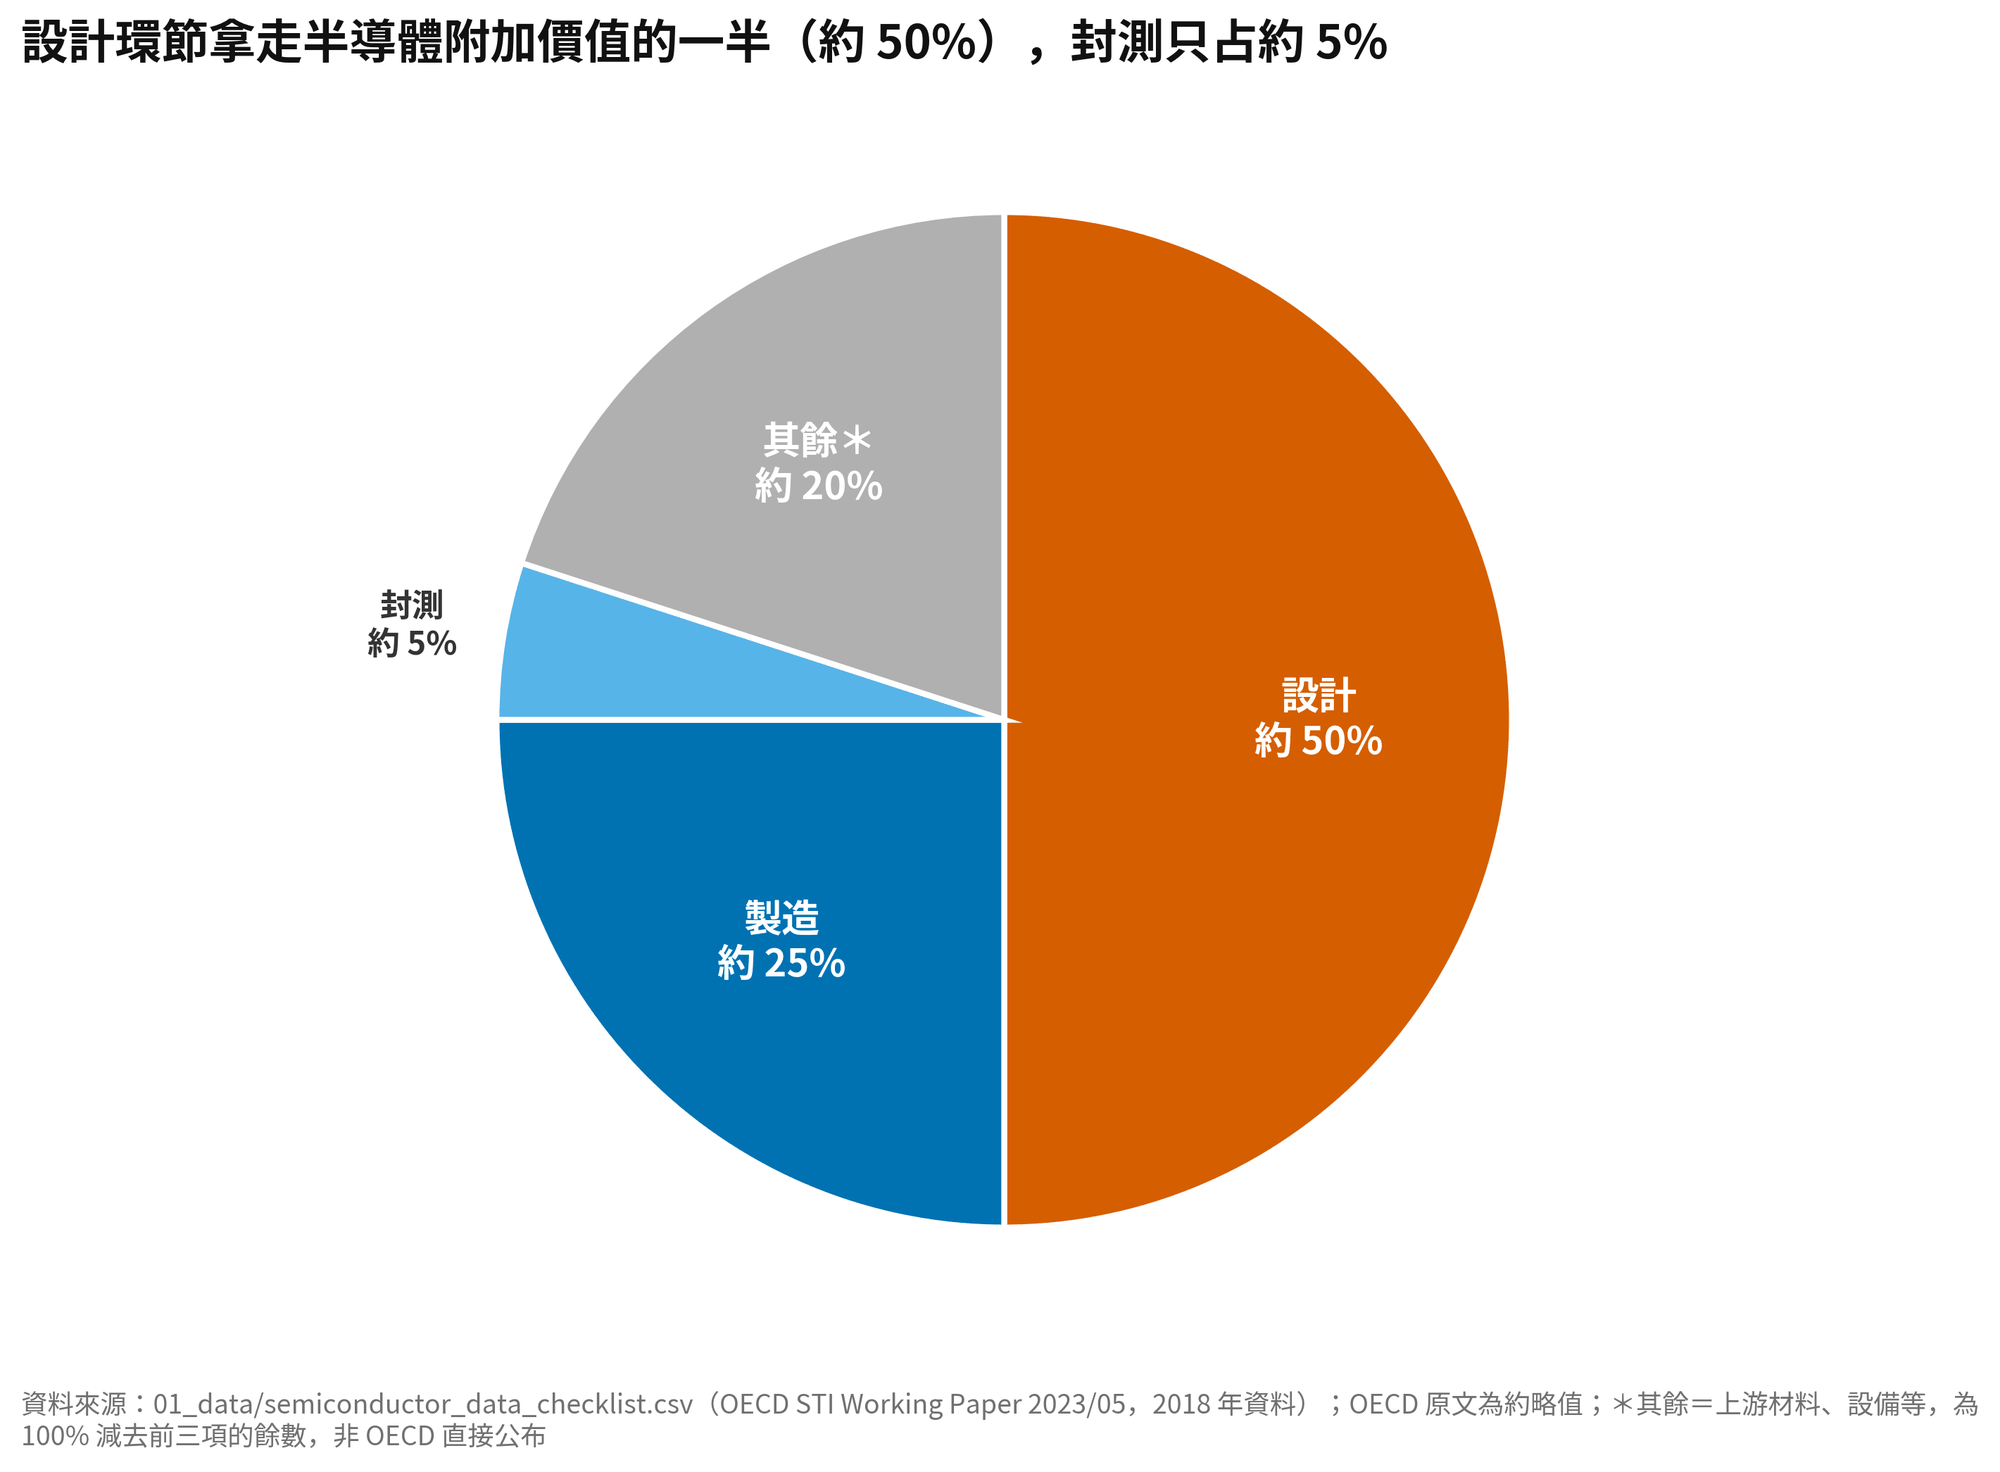
圓餅圖常被批評,但這裡可以用:只有 4 片、加總剛好 100%,故事是「一半對其他」,而人眼對二分之一、四分之一的角度判斷相當準。超過 5 片,或要比較 23% 與 27% 這種接近的數字,就該改用長條圖。
這張圖背後有一個很重要的經濟故事。同一份 OECD 研究也估計,製造環節拿走近三分之二的資本支出,卻只分到約四分之一的附加價值。附加價值高的環節(設計)資本輕,資本重的環節(製造)附加價值反而低,這是半導體版的「微笑曲線」,也是代工模式能存在的理由:讓別人承擔重資本。要注意的是,這是 2018 年的數字,在 AI 熱潮之前;OECD 原文也只給約略值,所以每一片都寫「約」。
四、甜甜圈圖:中間那個數字值不值得
全球半導體銷售額裡,美國總部的企業占多少?
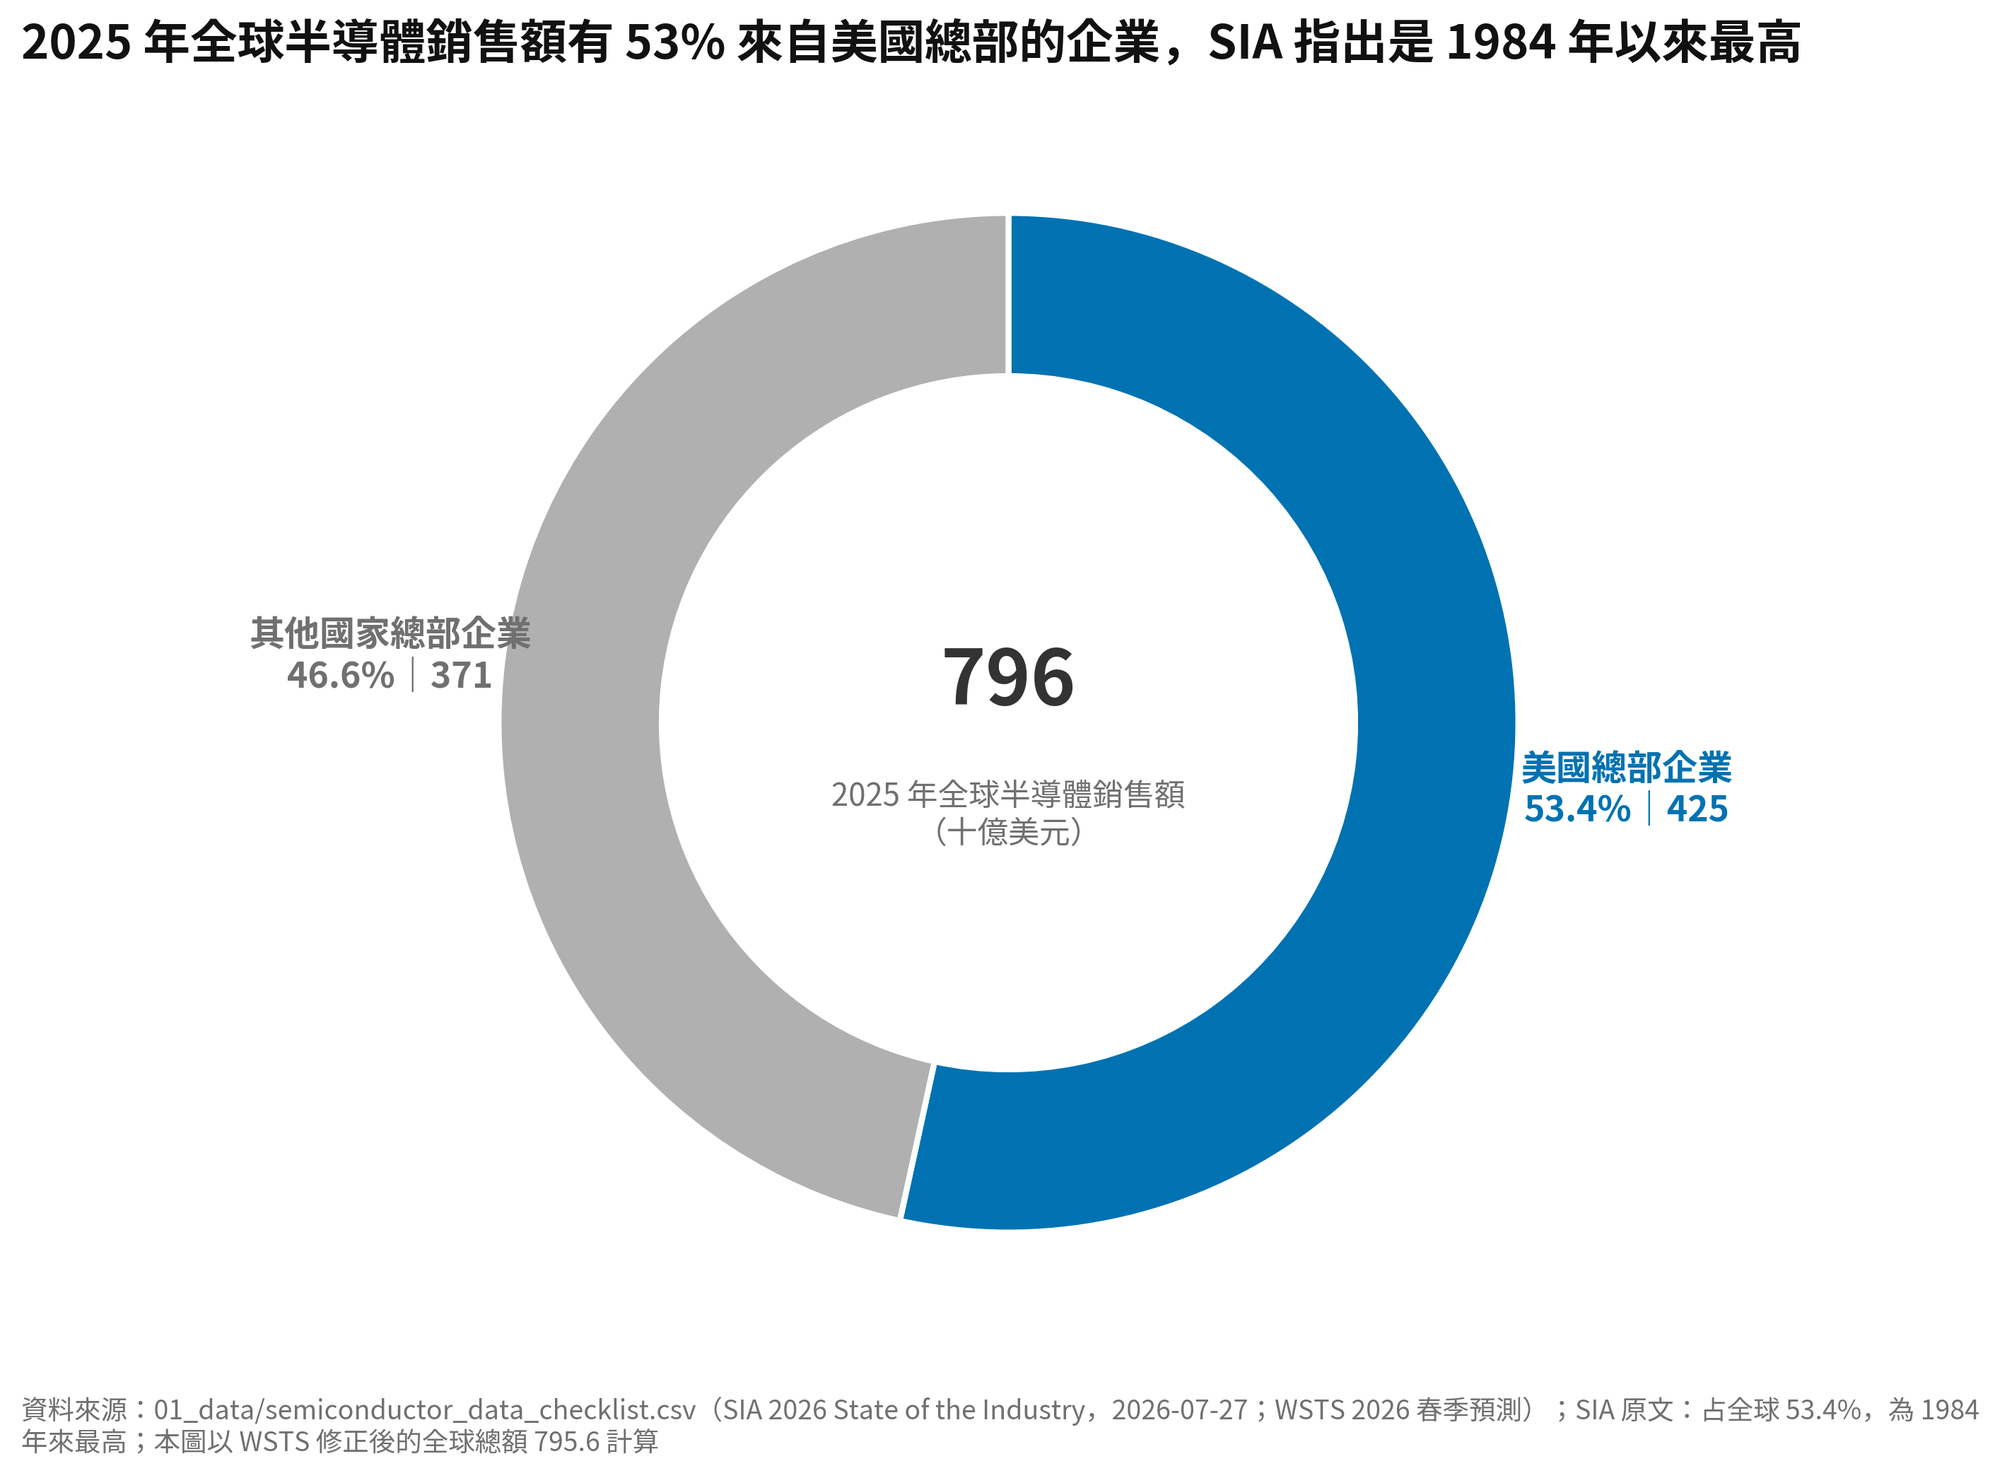
甜甜圈和圓餅類似,但中間的空間能放進更多訊息,這裡放的是全球總額 7,960 億美元。代價是挖掉圓心之後,讀者只能用弧長判斷大小,比圓餅的角度加面積更難,所以甜甜圈只在「中間那個數字有用」時才值得用。
要記得的是:總部不等於生產地。NVIDIA、Broadcom、高通這些美國總部企業的晶片,多半在台灣製造;這張圖說的是「誰賣」,不是「在哪裡做」。
五、樹狀圖:營收大不等於重要
樣本 FY2025 的營收,由哪些產業群、哪些公司組成?
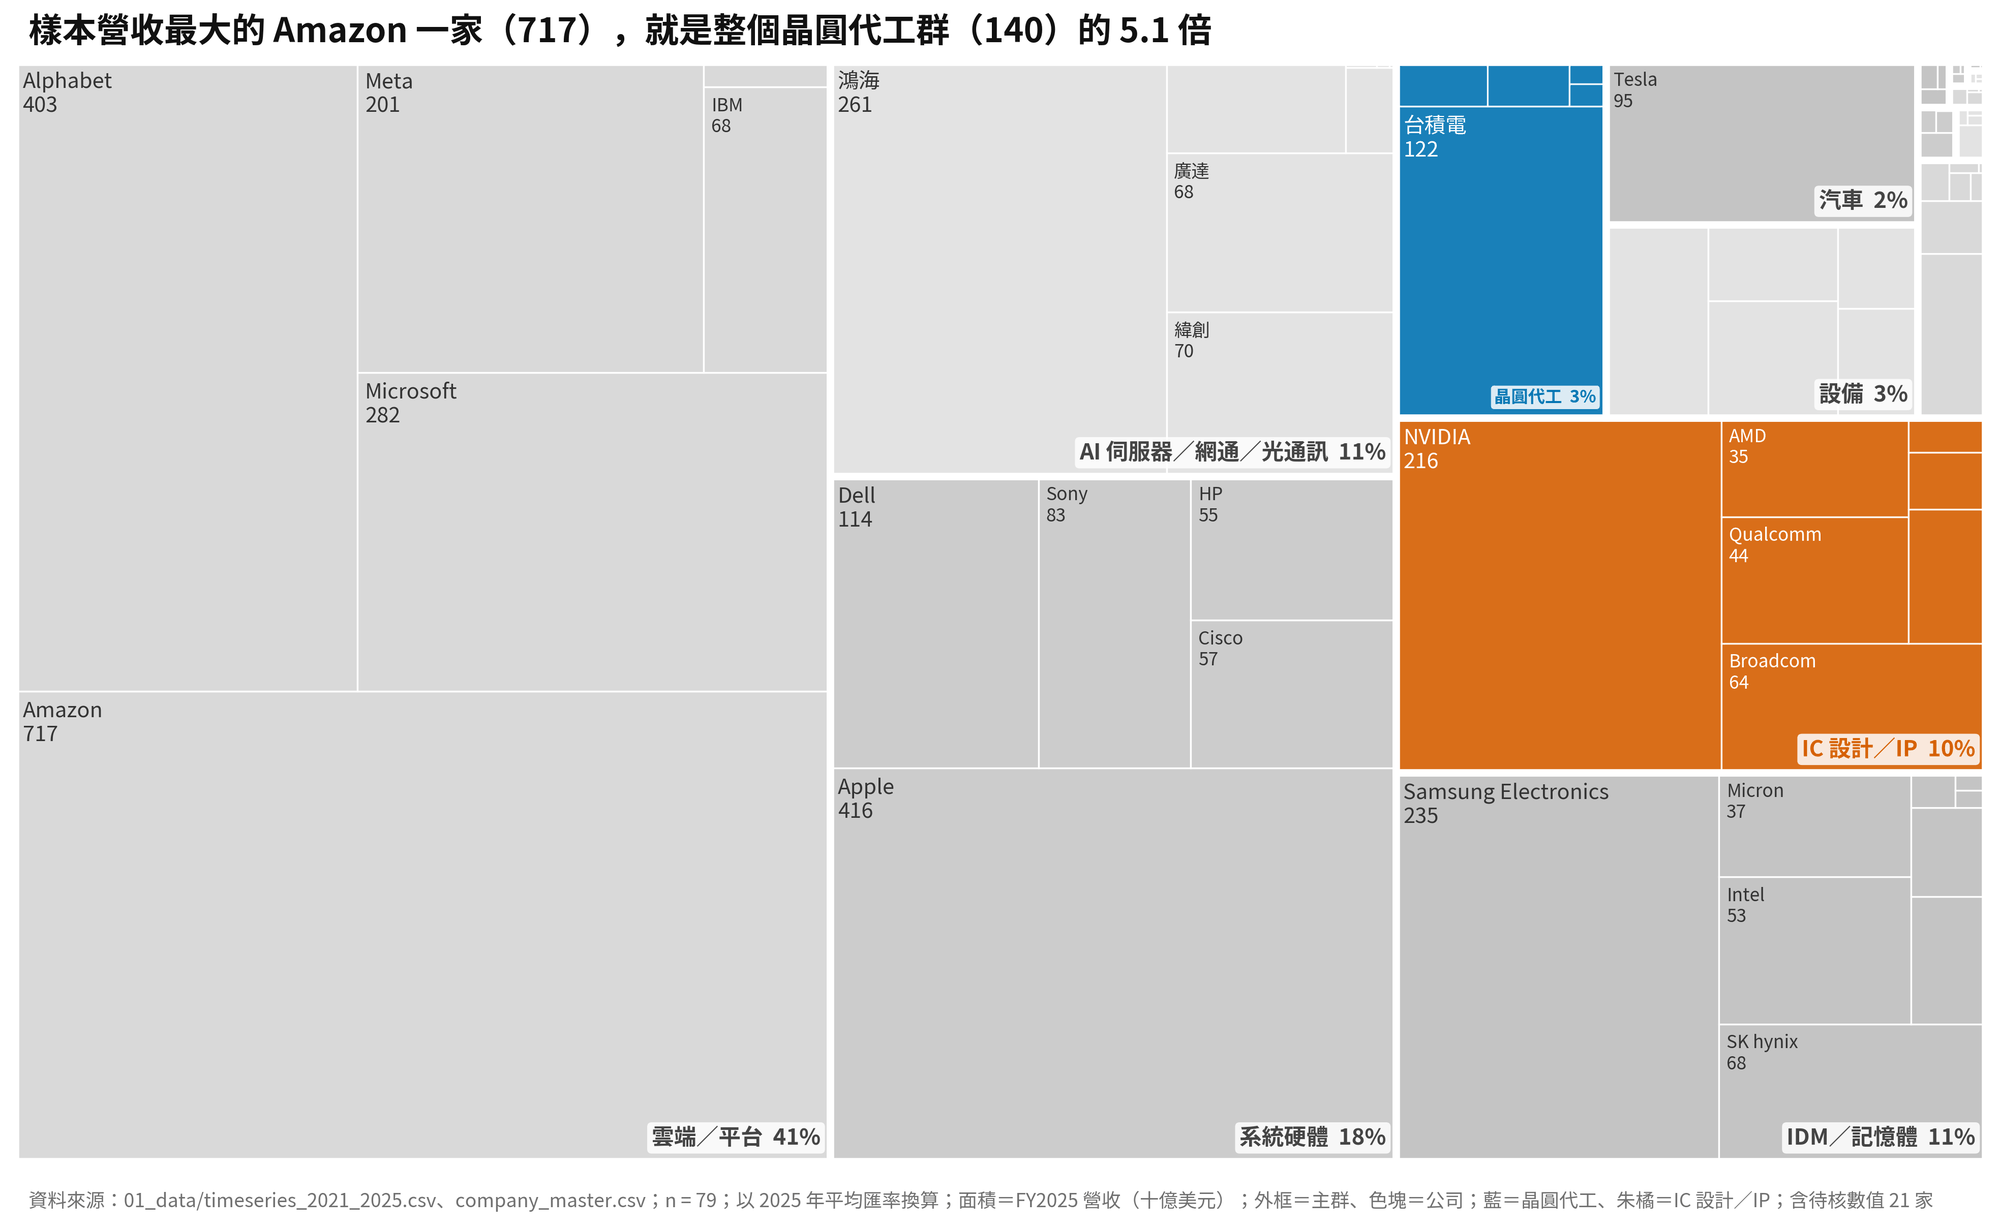
資料有階層(產業群到公司),又有 79 家公司,圓餅圖畫不下,長條圖排不下,就用樹狀圖。樣本 FY2025 總營收 4.05 兆美元,最大的雲端與平台群占 41%,晶圓代工群只占 3.5%。
這張圖最值得停下來想的,是經濟學的視角:營收大不等於在產業鏈上重要。晶圓代工的營收只是雲端平台的零頭,卻是 AI 晶片的必經之路。樹狀圖量的是「錢流到誰的帳上」,量不出「誰卡住誰」,也就是議價力與替代性。另外,台積電的營收是 NVIDIA 的成本,NVIDIA 的營收又是雲端公司的成本,把整條供應鏈的營收加總,不等於「產業規模」。
六、沃羅諾伊圖:好看,但只有面積有意義
把各產業群占營收的比例畫進一個圓裡,會比方格更好讀嗎?
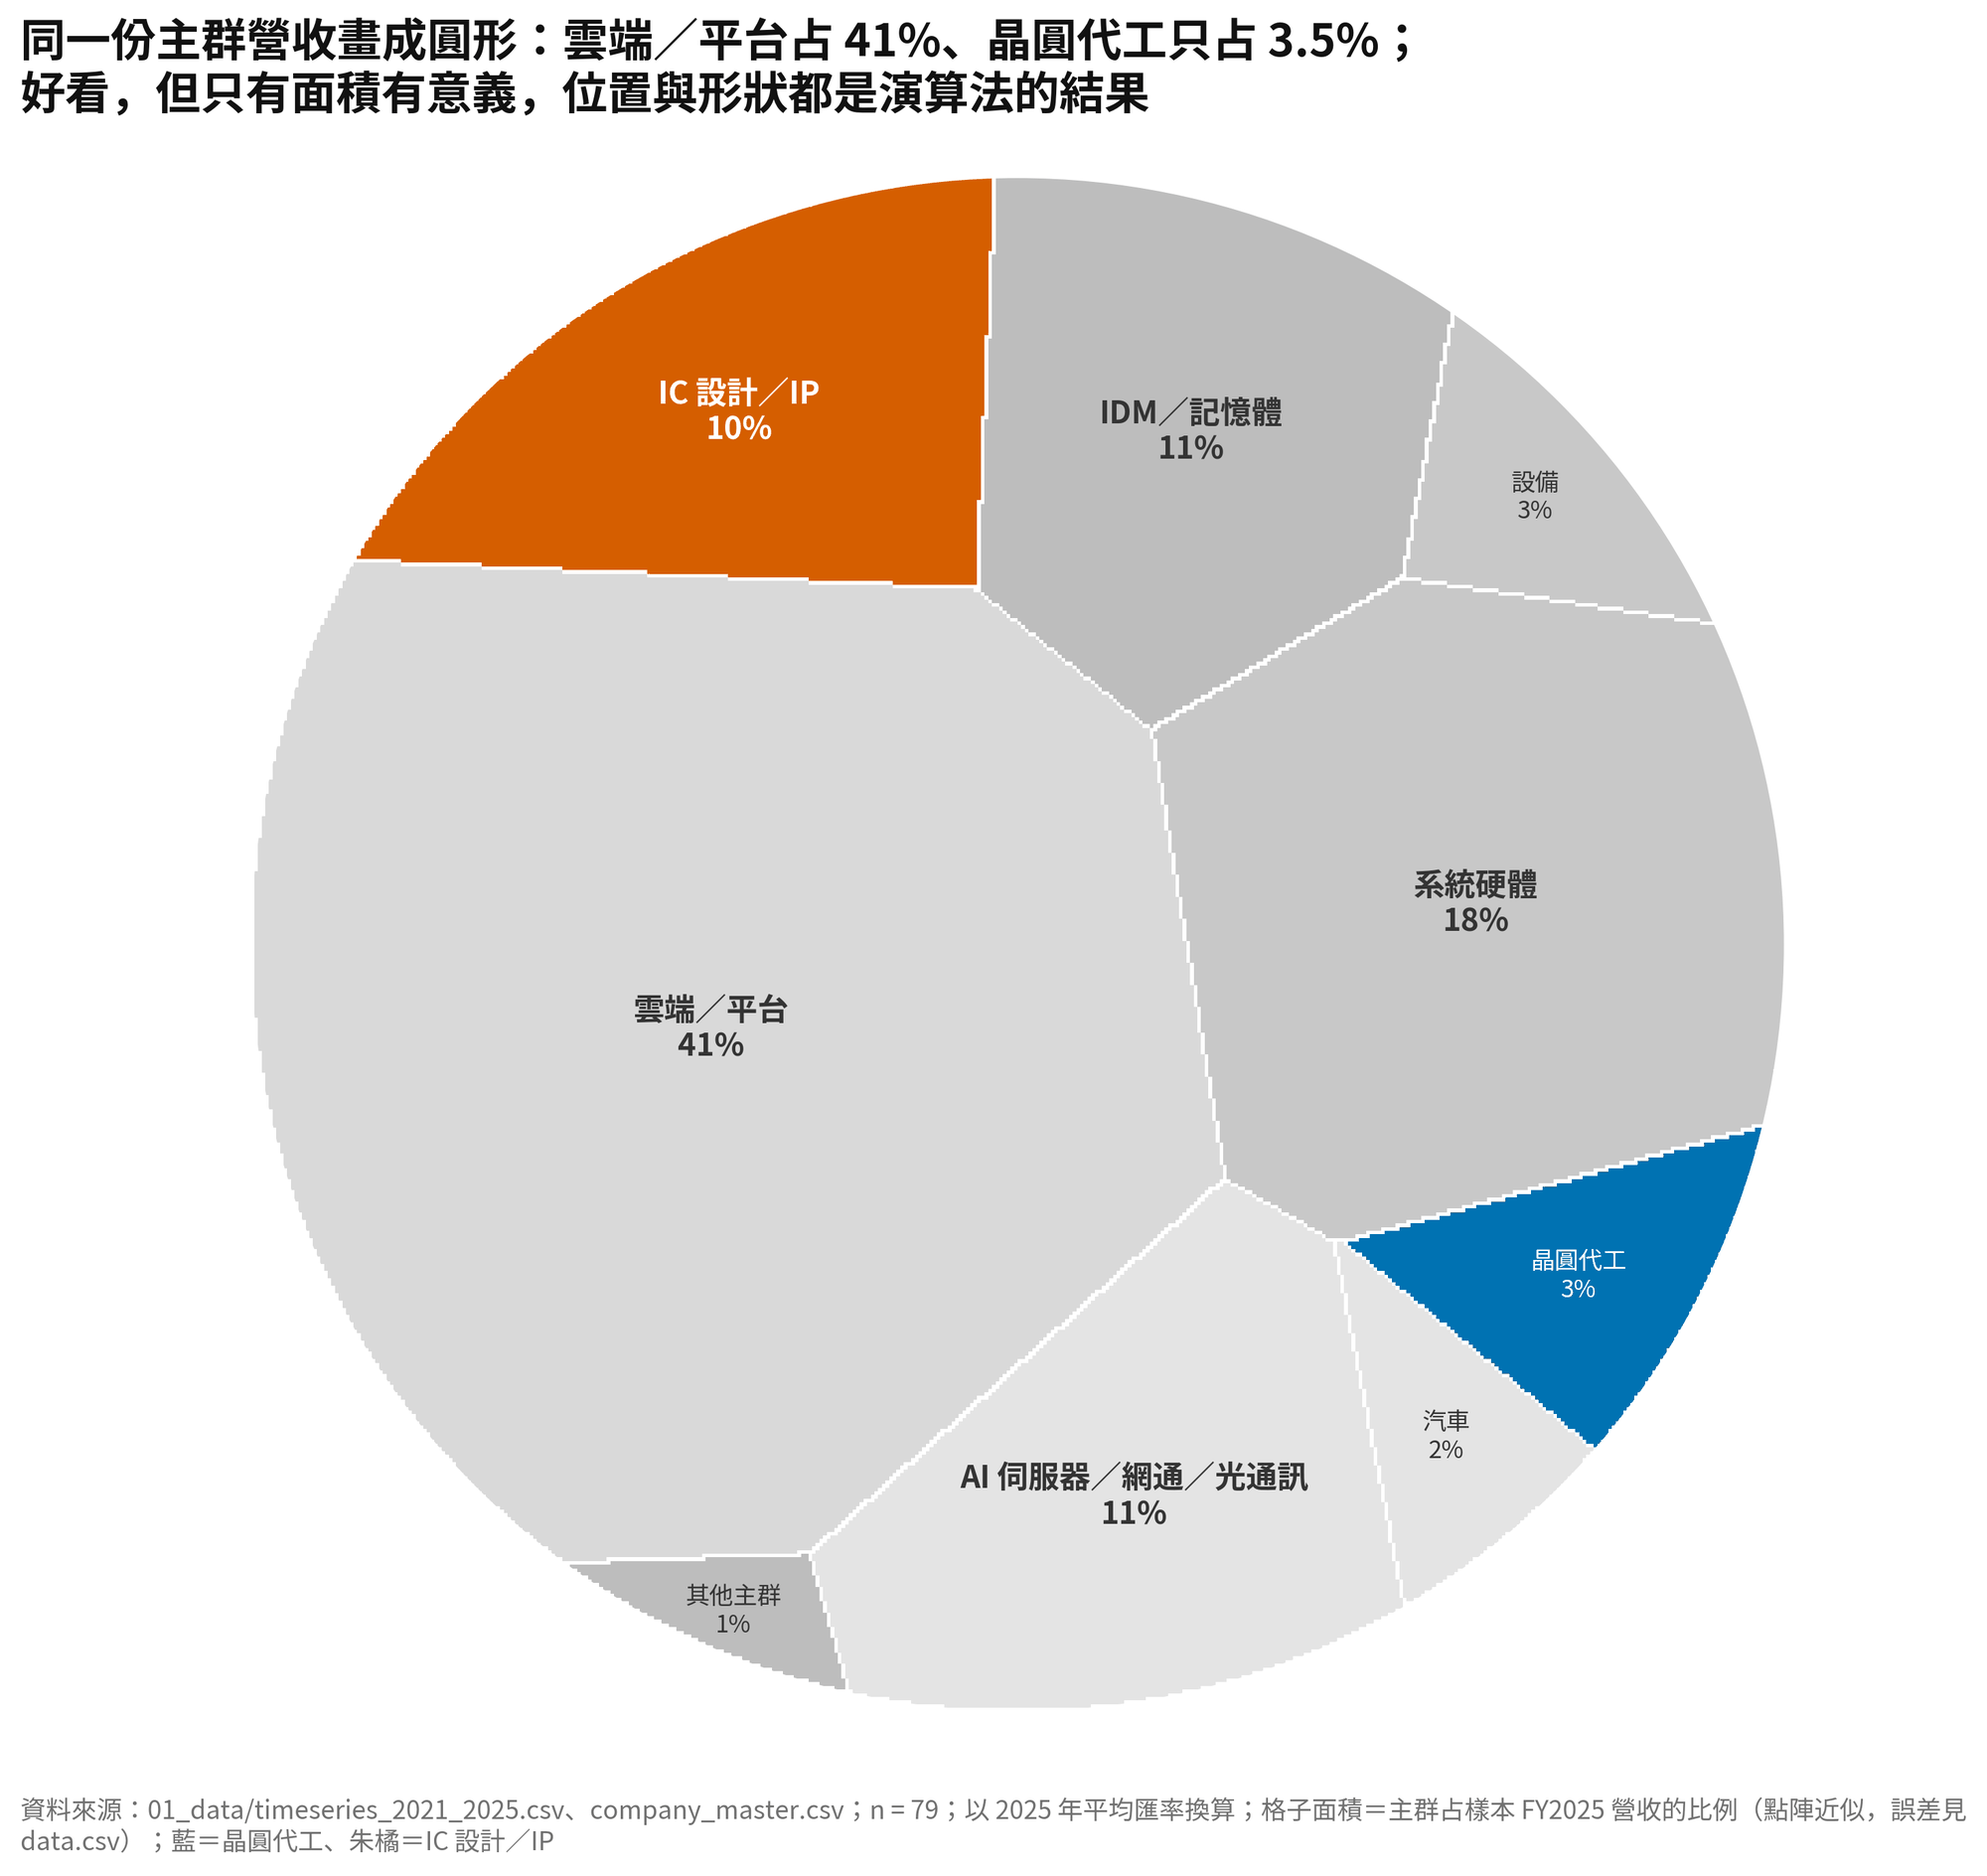
沃羅諾伊圖把平面切成好幾塊,每一塊裡的點都離自己的中心點比離別人近;加上權重之後,就能讓每一塊的面積對應一個數值,這就是年報裡常見的「圓形樹狀圖」。它比方格有機、好看,但不規則多邊形的面積更難用眼睛比較。
最大的陷阱是位置沒有意義:誰在中間、誰在邊上,只是演算法的結果,讀者卻很容易以為「在中心就是核心產業」。種子點的位置是隨機的,換一個亂數種子,版面就不一樣。結論很簡單:要好看選圓形,要讀得準選方格,或直接用長條圖。
七、拱形圖:一人一票
這份資料集的 91 家公司,是怎麼組成的?
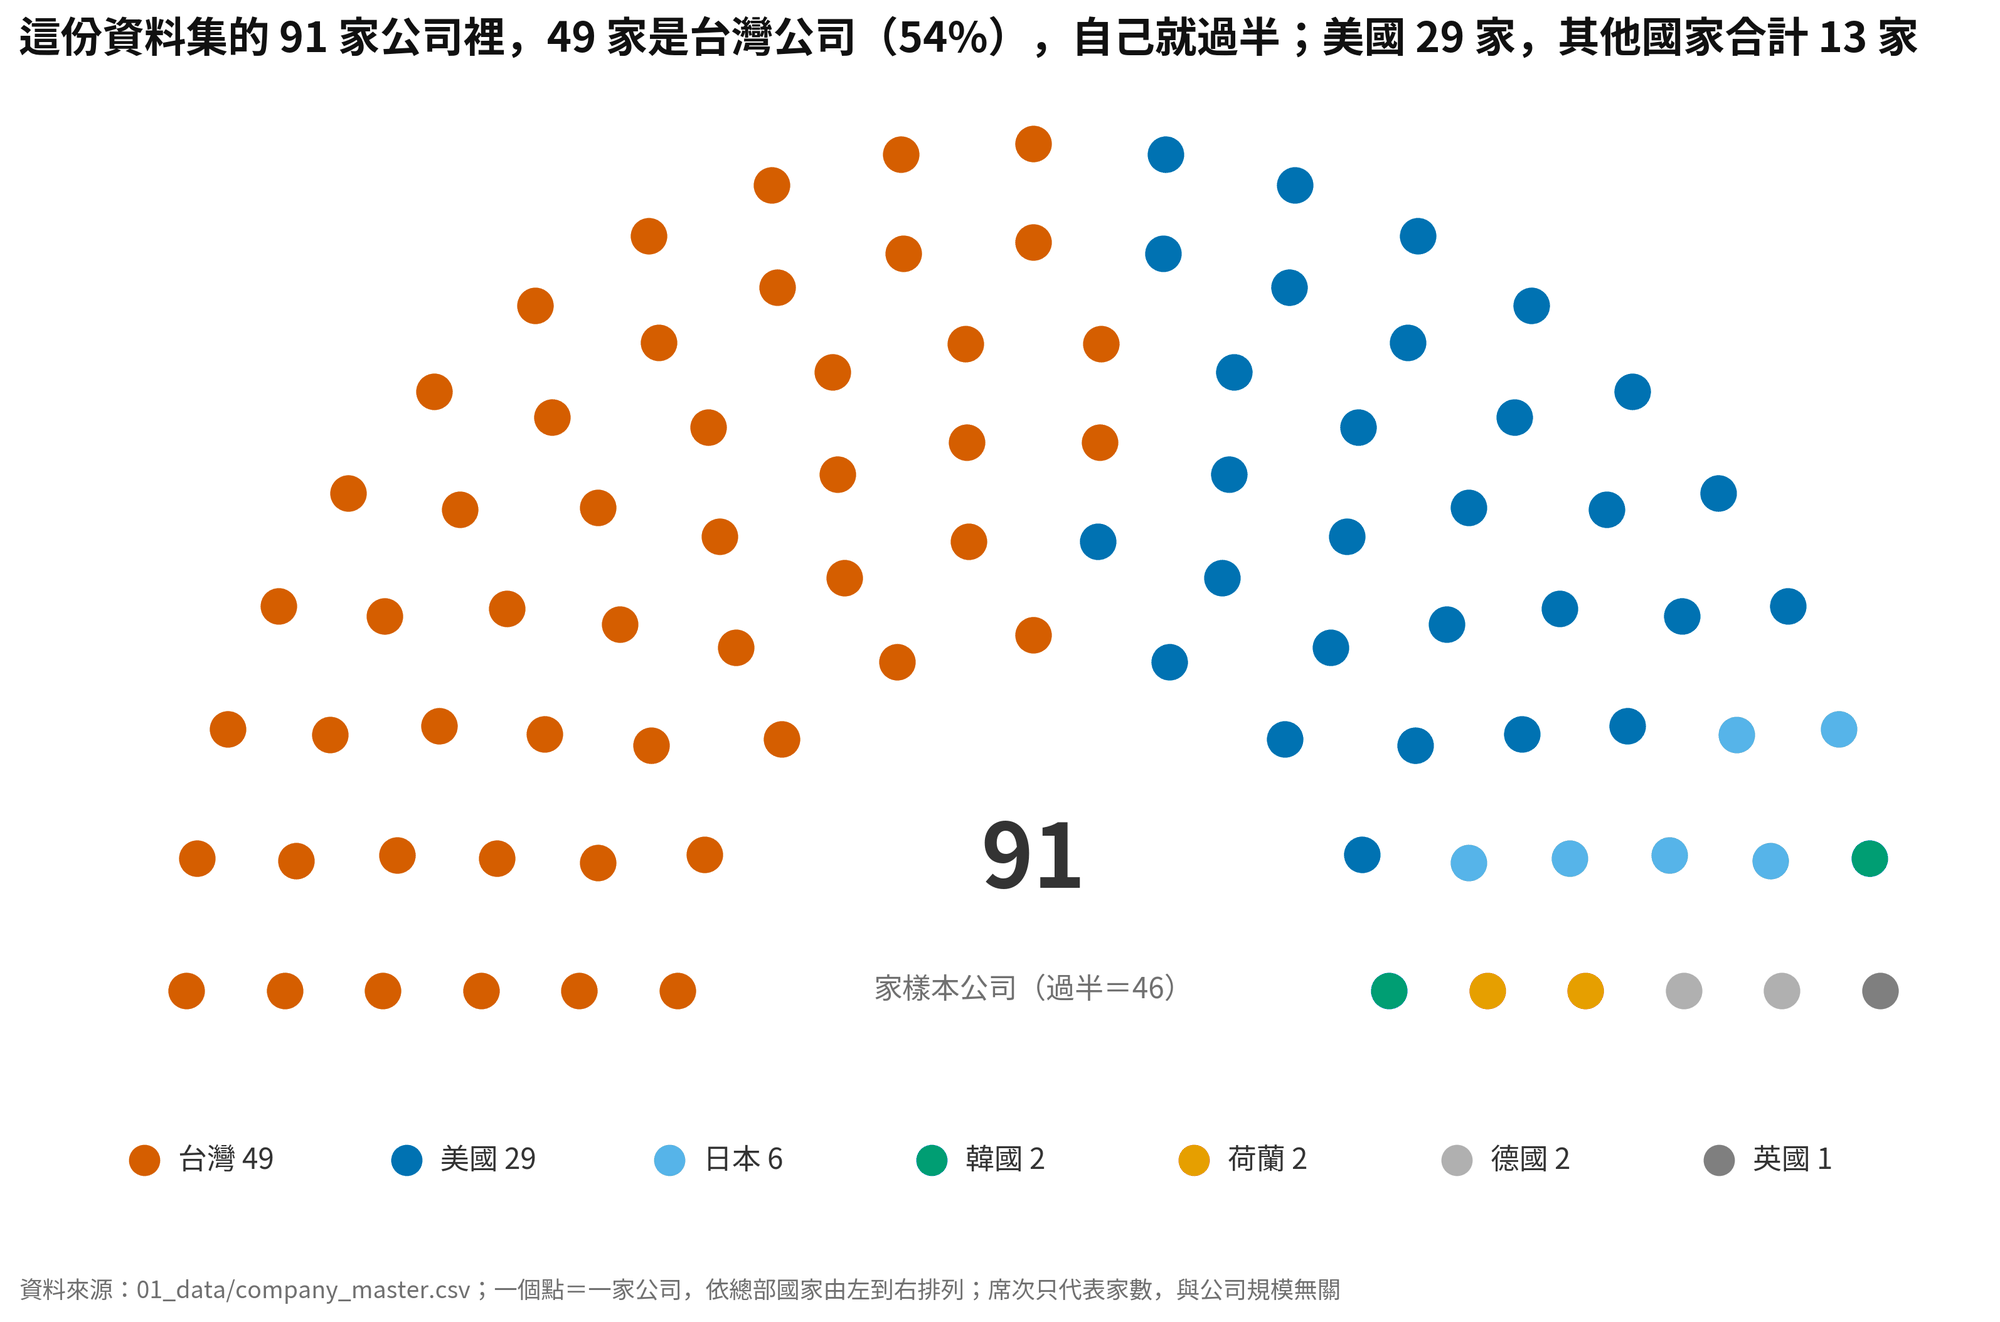
拱形圖原本用來畫議會席次,每個單位都是「一個」,而大家關心有沒有過半。這裡借來畫資料集的組成:台灣 49 家、美國 29 家、日本 6 家、韓國、荷蘭、德國各 2 家、英國 1 家。
這張圖存在的理由,是提醒讀者家數不等於規模。台灣公司家數過半,但在樹狀圖裡,台灣公司的營收只占一小塊。拱形圖是一人一票,樹狀圖是一塊錢一票,兩張並排,就是「民主」和「股東會」的差別。
八、網格:每 100 美元裡有幾美元
AI 資料中心占全球半導體營收的比重有多大?會變多大?
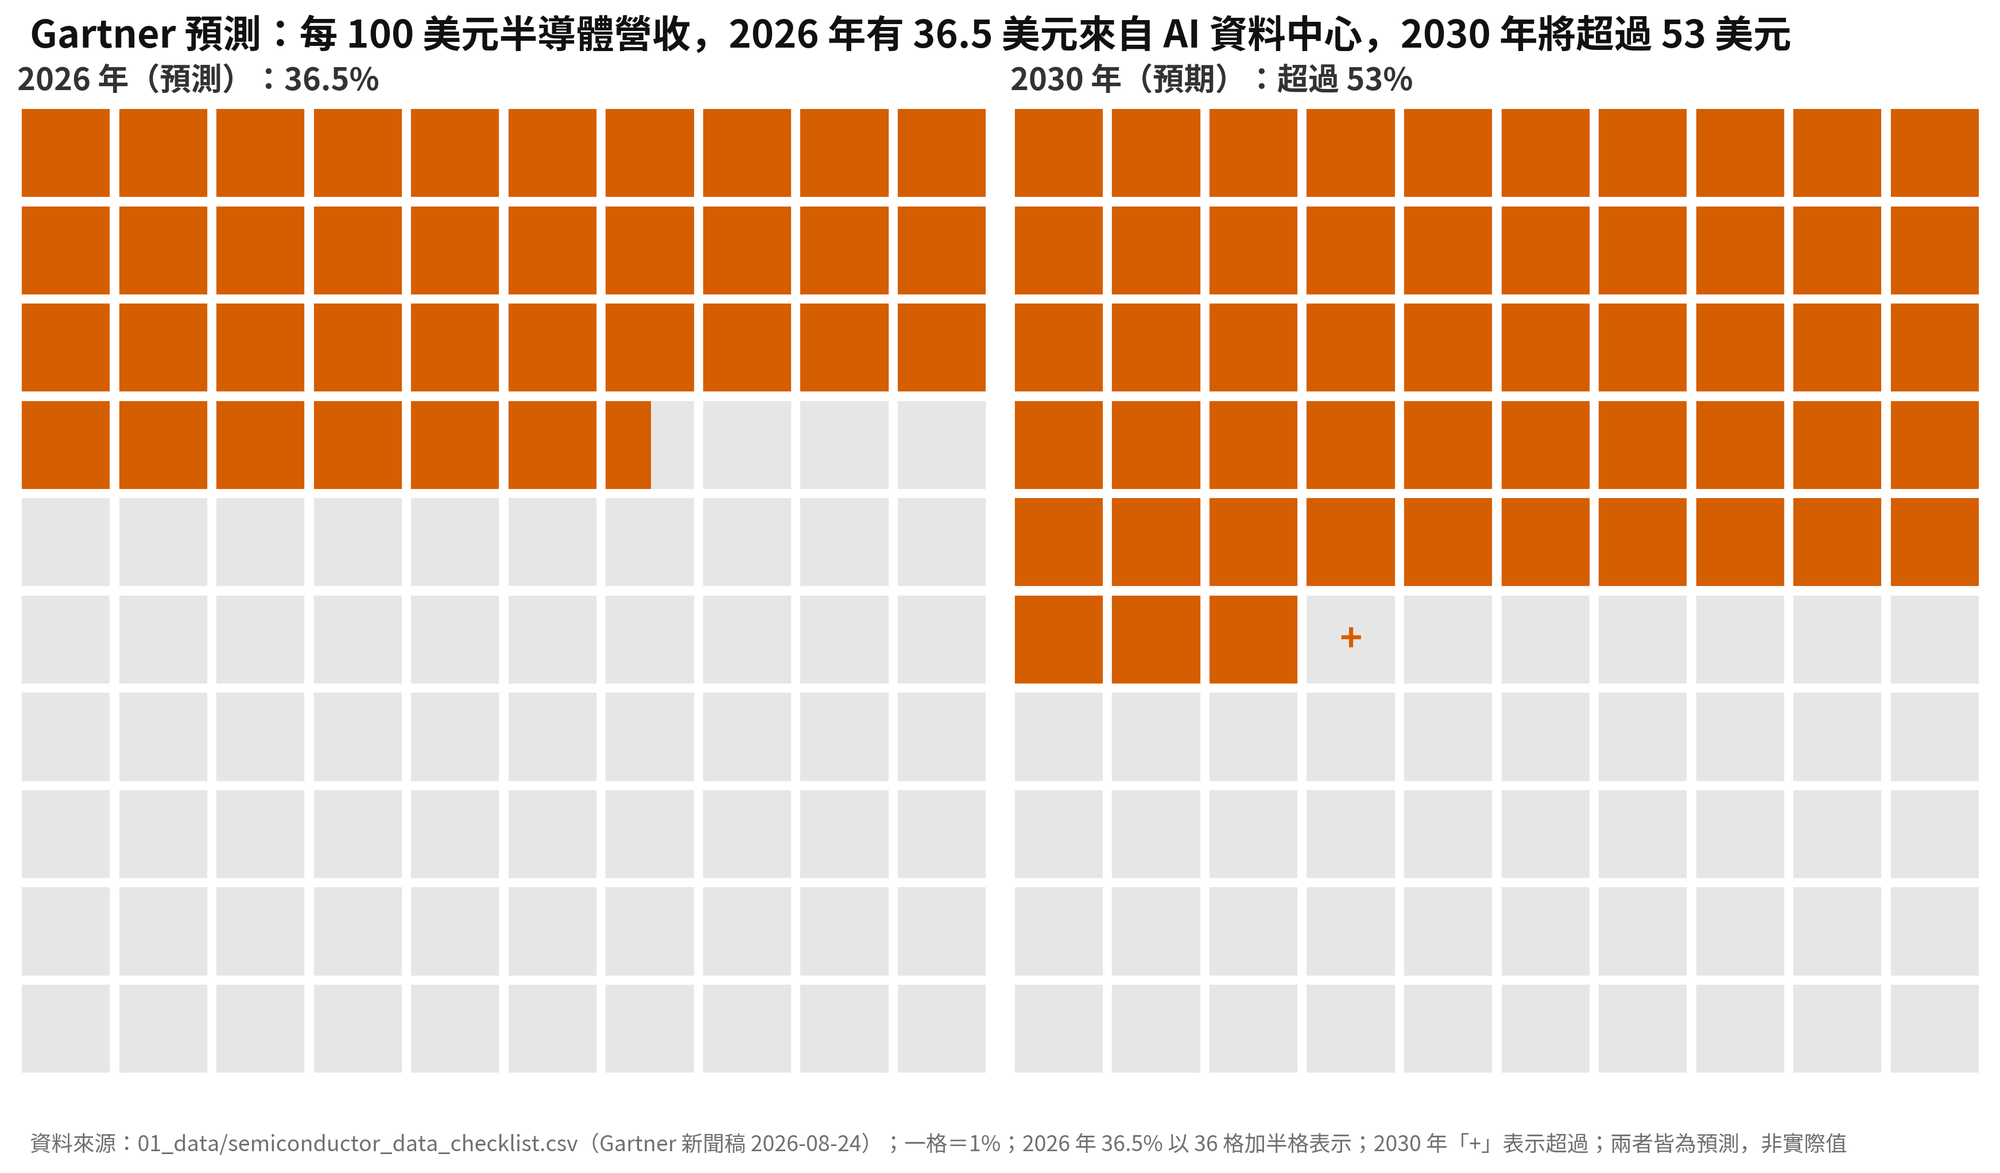
100 格就是 100%,讀者可以直接數,一格就是每 100 美元裡的 1 美元,比圓餅更容易說成一句話。36.5% 不是整數,這裡用 36 格加半格;就像 FT 在象形圖的提醒,不要切掉一條手臂來表示小數,如果四捨五入,就要在圖註寫清楚。兩個數字都是預測,2030 年還是「超過 53%」的方向性說法,所以加上「+」號,不把「超過」畫成「剛好」。
九、范恩圖:交集裡有誰
在 91 家樣本公司裡,「台灣公司」「核心樣本」「毛利率 50% 以上」三個條件同時符合的有哪些?
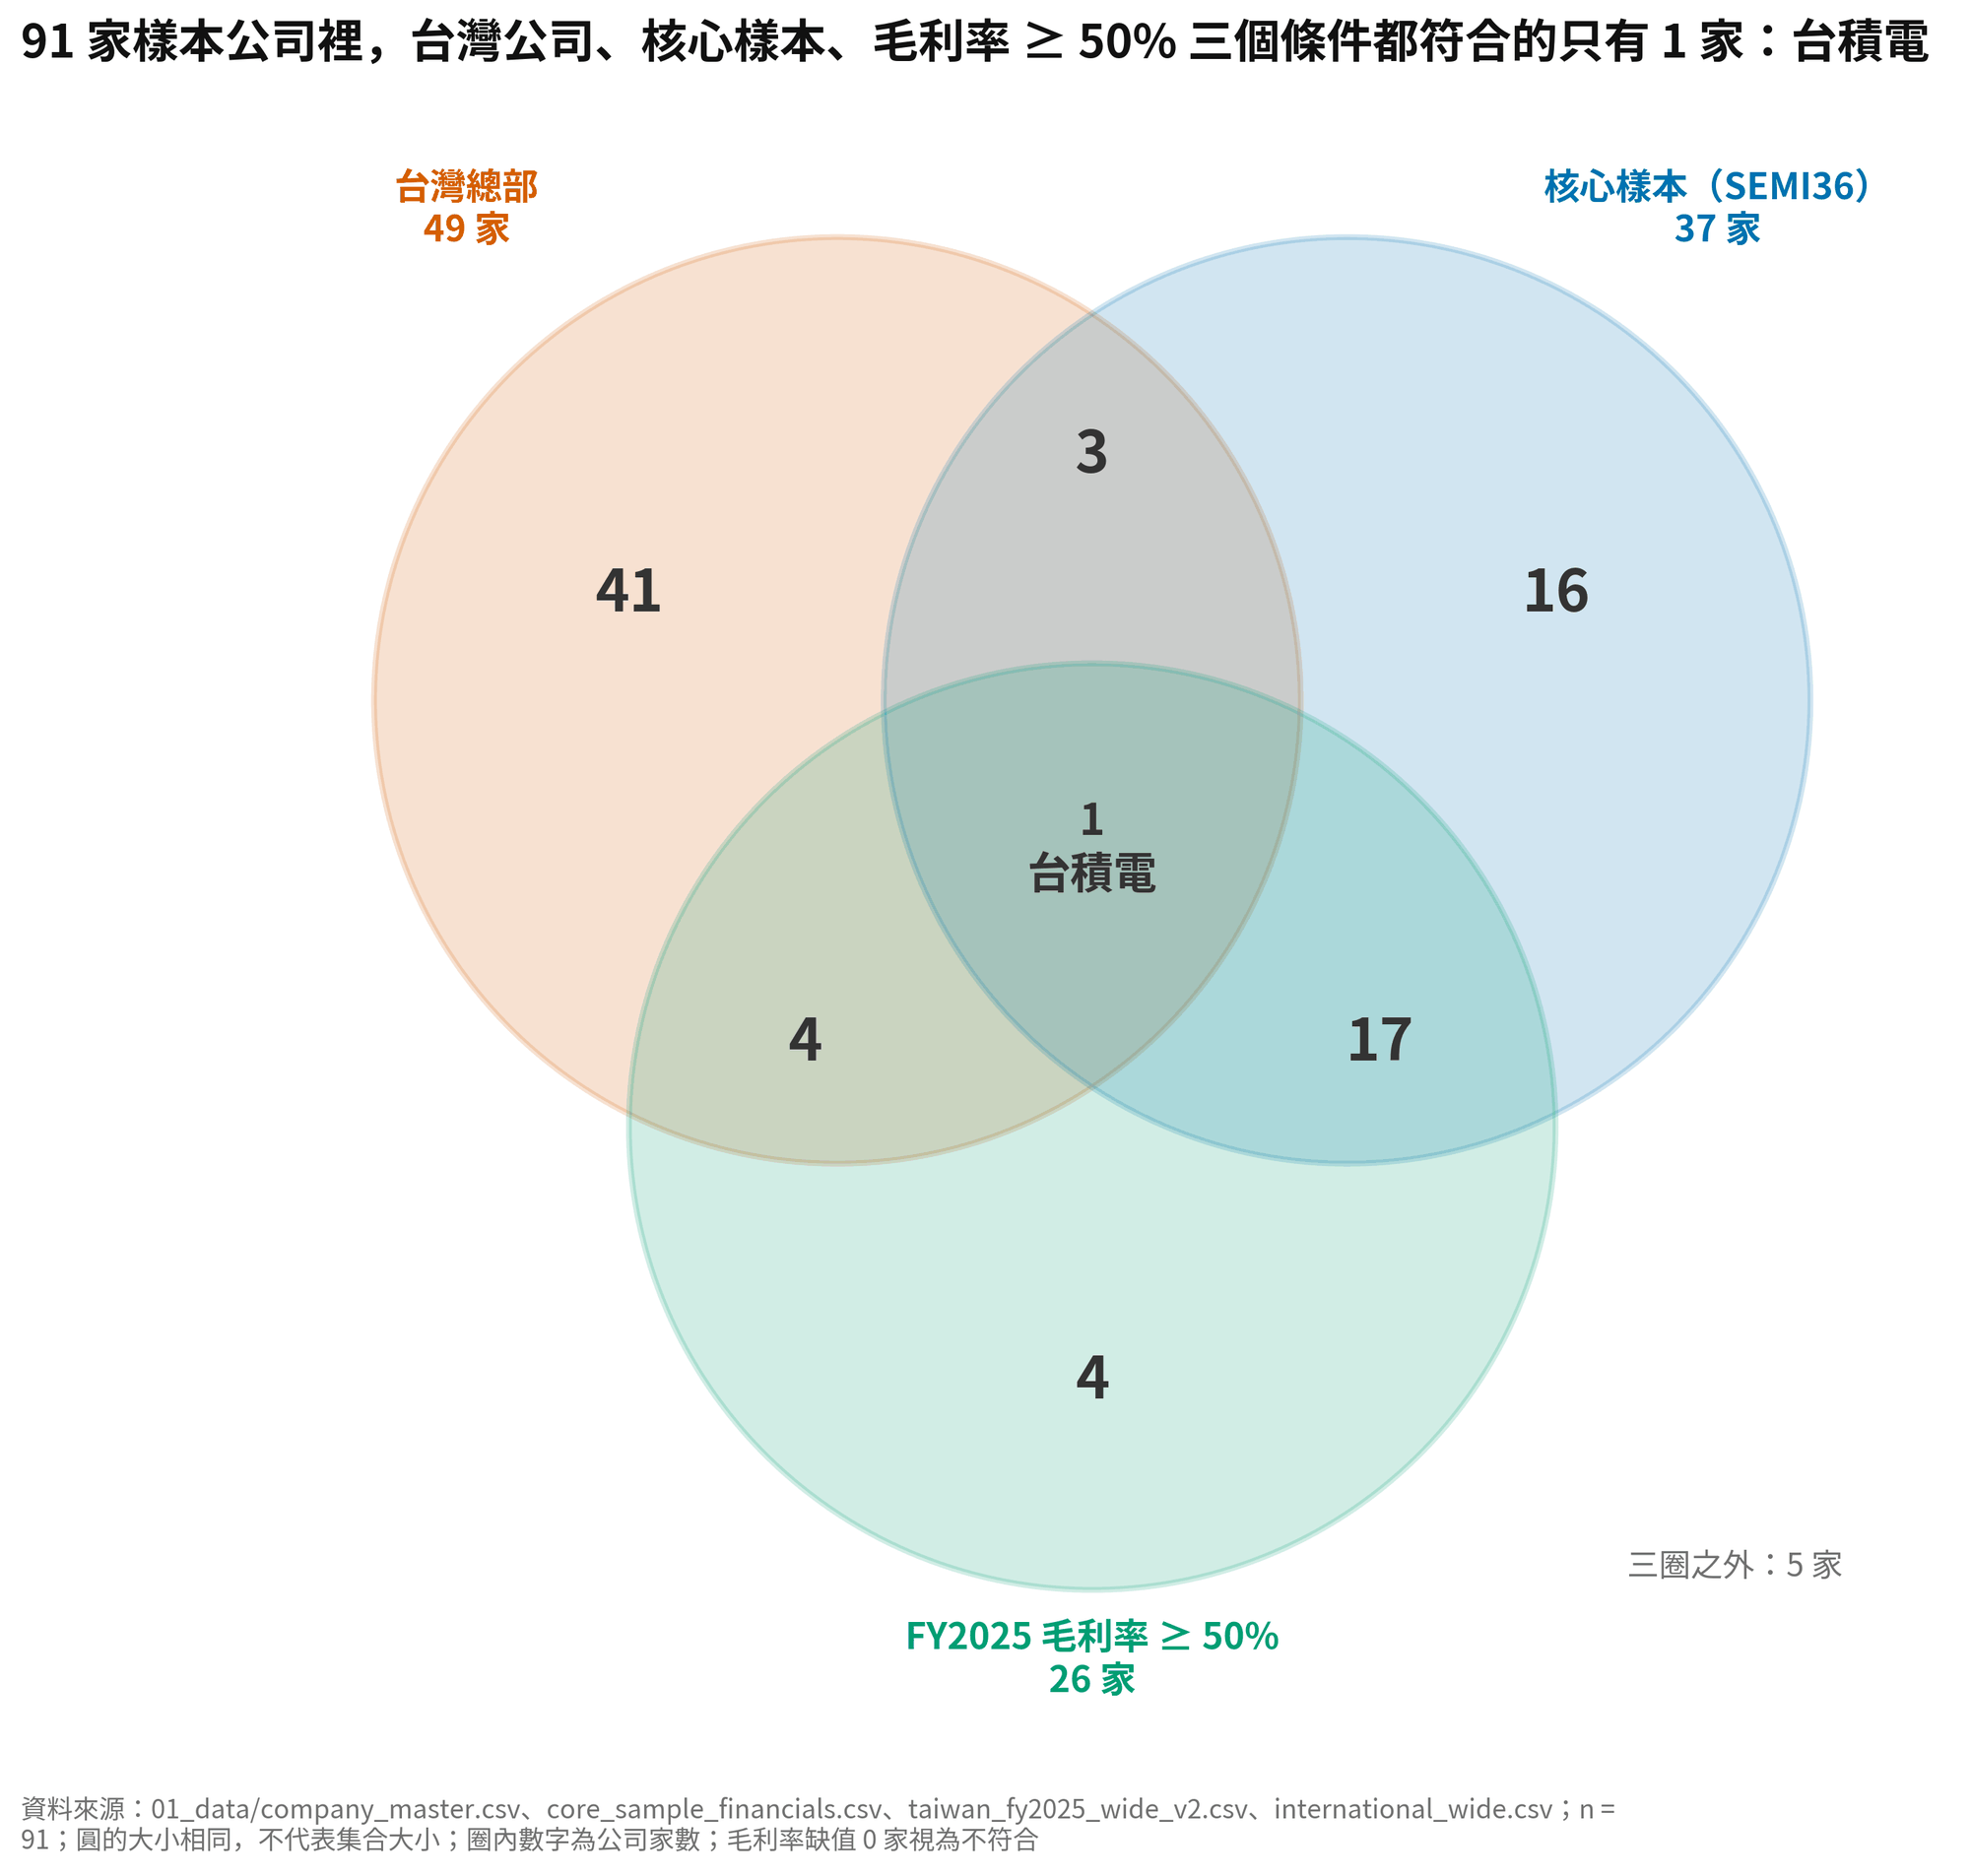
問題本身就是交集,所以用范恩圖;FT 提醒它只適用於簡化的資料,三個集合是上限。台灣公司中毛利率在 50% 以上的有台積電、大立光、旺矽、中華精測、光聖,多數台灣公司落在「只屬於台灣」那一區;在這份樣本裡,高毛利主要是美國 IC 設計、雲端與設備公司的特徵。
陷阱是圓一樣大,不按集合大小縮放,看數字、不要看面積;門檻也是作者訂的,把 50% 改成 40%,交集名單就會變。
十、瀑布圖:損益表本身就是部分和整體
每 100 元營收,經過成本、費用、業外與稅之後,兩家公司各剩下多少淨利?
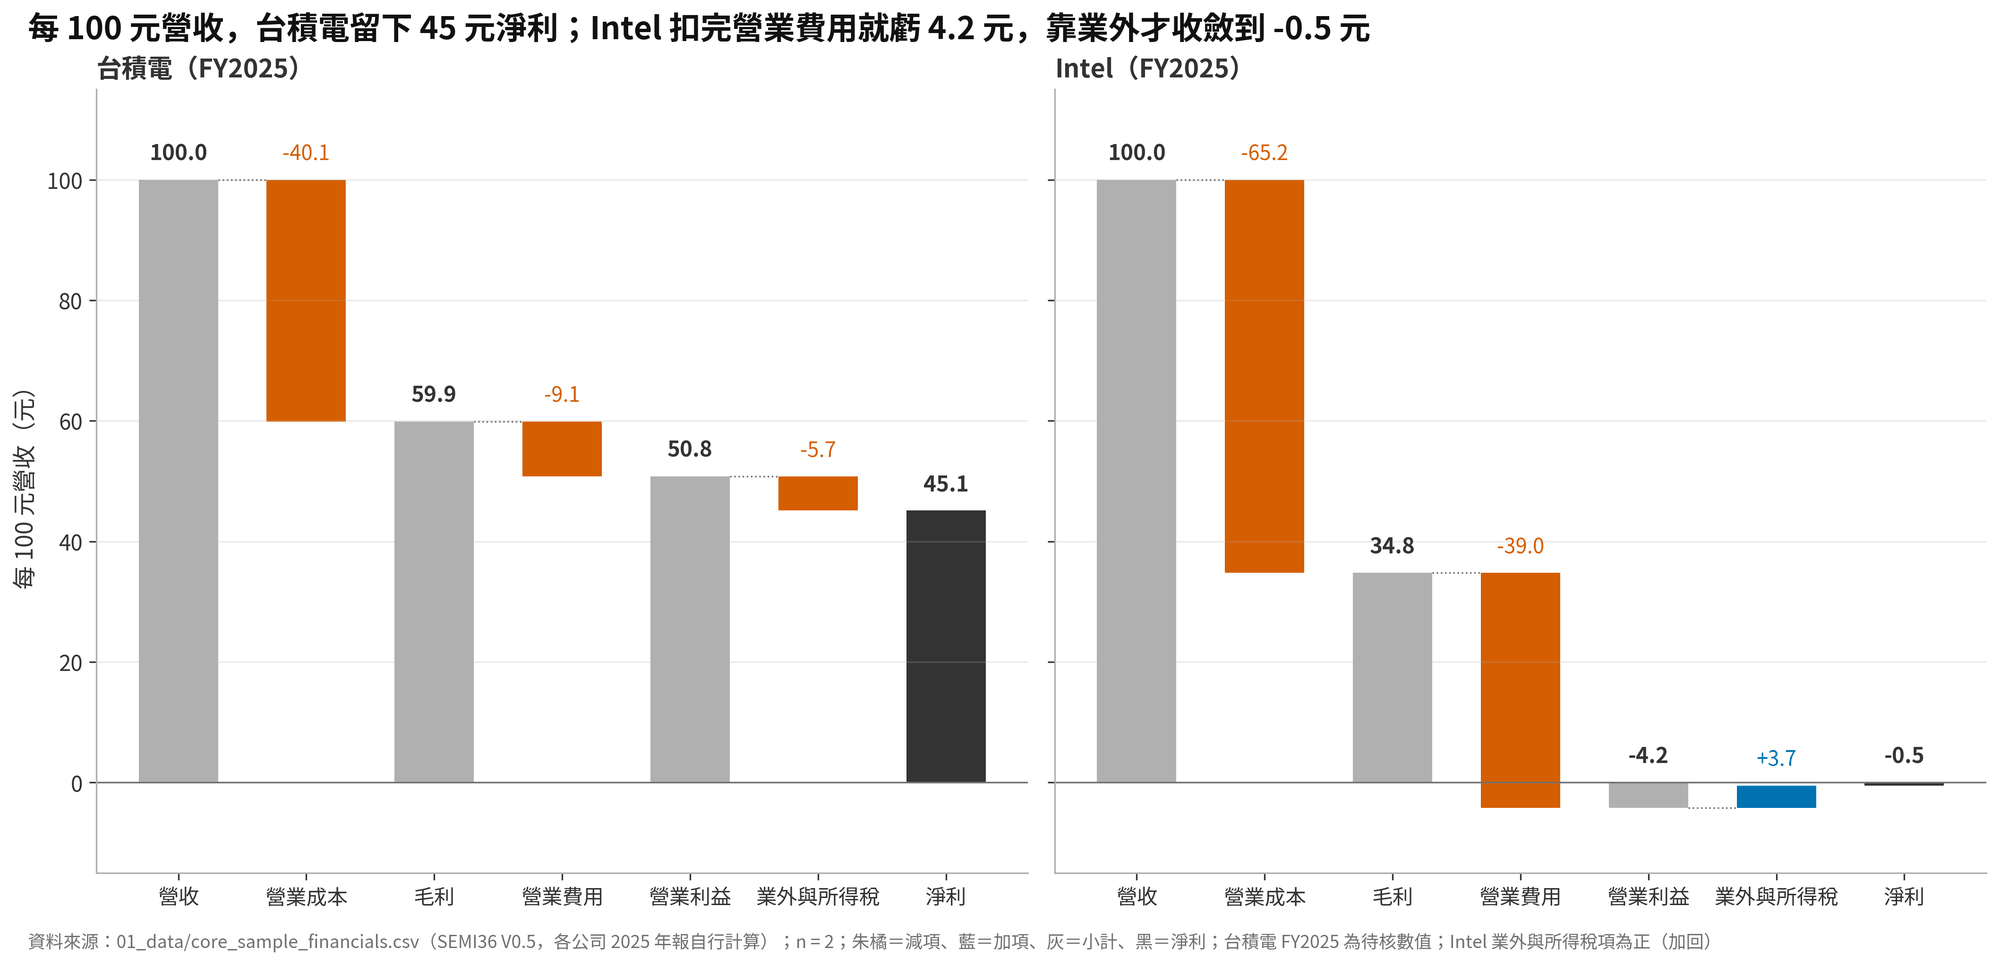
損益表本身就是一連串的「部分」:營收減去成本得到毛利,再減去費用得到營業利益。FT 說,當某些組成為負值時,瀑布圖特別適合。以營收等於 100 標準化之後,規模差兩倍多的公司也能並排比較。
每 100 元營收,台積電的營業成本是 40.1 元,Intel 是 65.2 元,差距一開始就拉開;營業費用台積電 9.1 元,Intel 39.0 元;最後的淨利,台積電 45.1 元,Intel -0.5 元。這裡的「業外與所得稅」是用營業利益減淨利反推的合併項,業外收益、所得稅、非控制權益都混在一起,要拆開,得回到損益表的原始科目。
十一、一張餅,誰分到多少
部分和整體的圖,本質上都在回答一個分配的問題:一張餅,誰分到多少。這也是為什麼這一類的圖特別容易引起爭議:預算圖、選舉結果、利潤分配,背後都是利益。
而這一篇反覆出現的提醒,其實都在問同一件事:這張餅是怎麼定義的?樣本包含誰、不包含誰;「國家」指的是總部、工廠還是買方;營收有沒有沿著供應鏈重複計算。定義整體的人,就已經決定了每一塊看起來有多大。
結語:三件事
部分和整體的前提是「加起來等於 100%」。 重複計算或漏項,都會讓圖說謊。
圓餅圖只適合 2 到 5 塊。 塊多、要比較時,改用長條圖或樹狀圖。
堆疊圖只有最下面一層好比較。 要比較的那一層,放在底部。
下一篇,D10 談地理空間:為什麼這些公司都擠在新竹?地圖真的是回答這個問題最好的圖嗎?
資料來源與說明
圖型分類與定義:FT Visual Vocabulary(© Financial Times,CC BY-SA 4.0)。
財務數據:91 家半導體產業鏈公司 FY2021–2025 財報,以 2025 年平均匯率換算;部分比率待核。
價值鏈附加價值:OECD(2018 年資料)。
市場資料:SIA、WSTS、Gartner 新聞稿。