

Amazon 一年的資本支出,是台積電的幾倍?人眼比長度很準,比面積很不準。

FT Visual Vocabulary 的第六欄是「量的比較」(Magnitude),定義是:比較大小,可以是相對的(看得出誰大誰小就好),也可以是絕對的(要看出細微差異)。FT 特別說明,這裡比的通常是「數出來的量」,例如桶、美元、人,而不是算出來的比率。FT 常拿它畫大宗商品產量與市值。
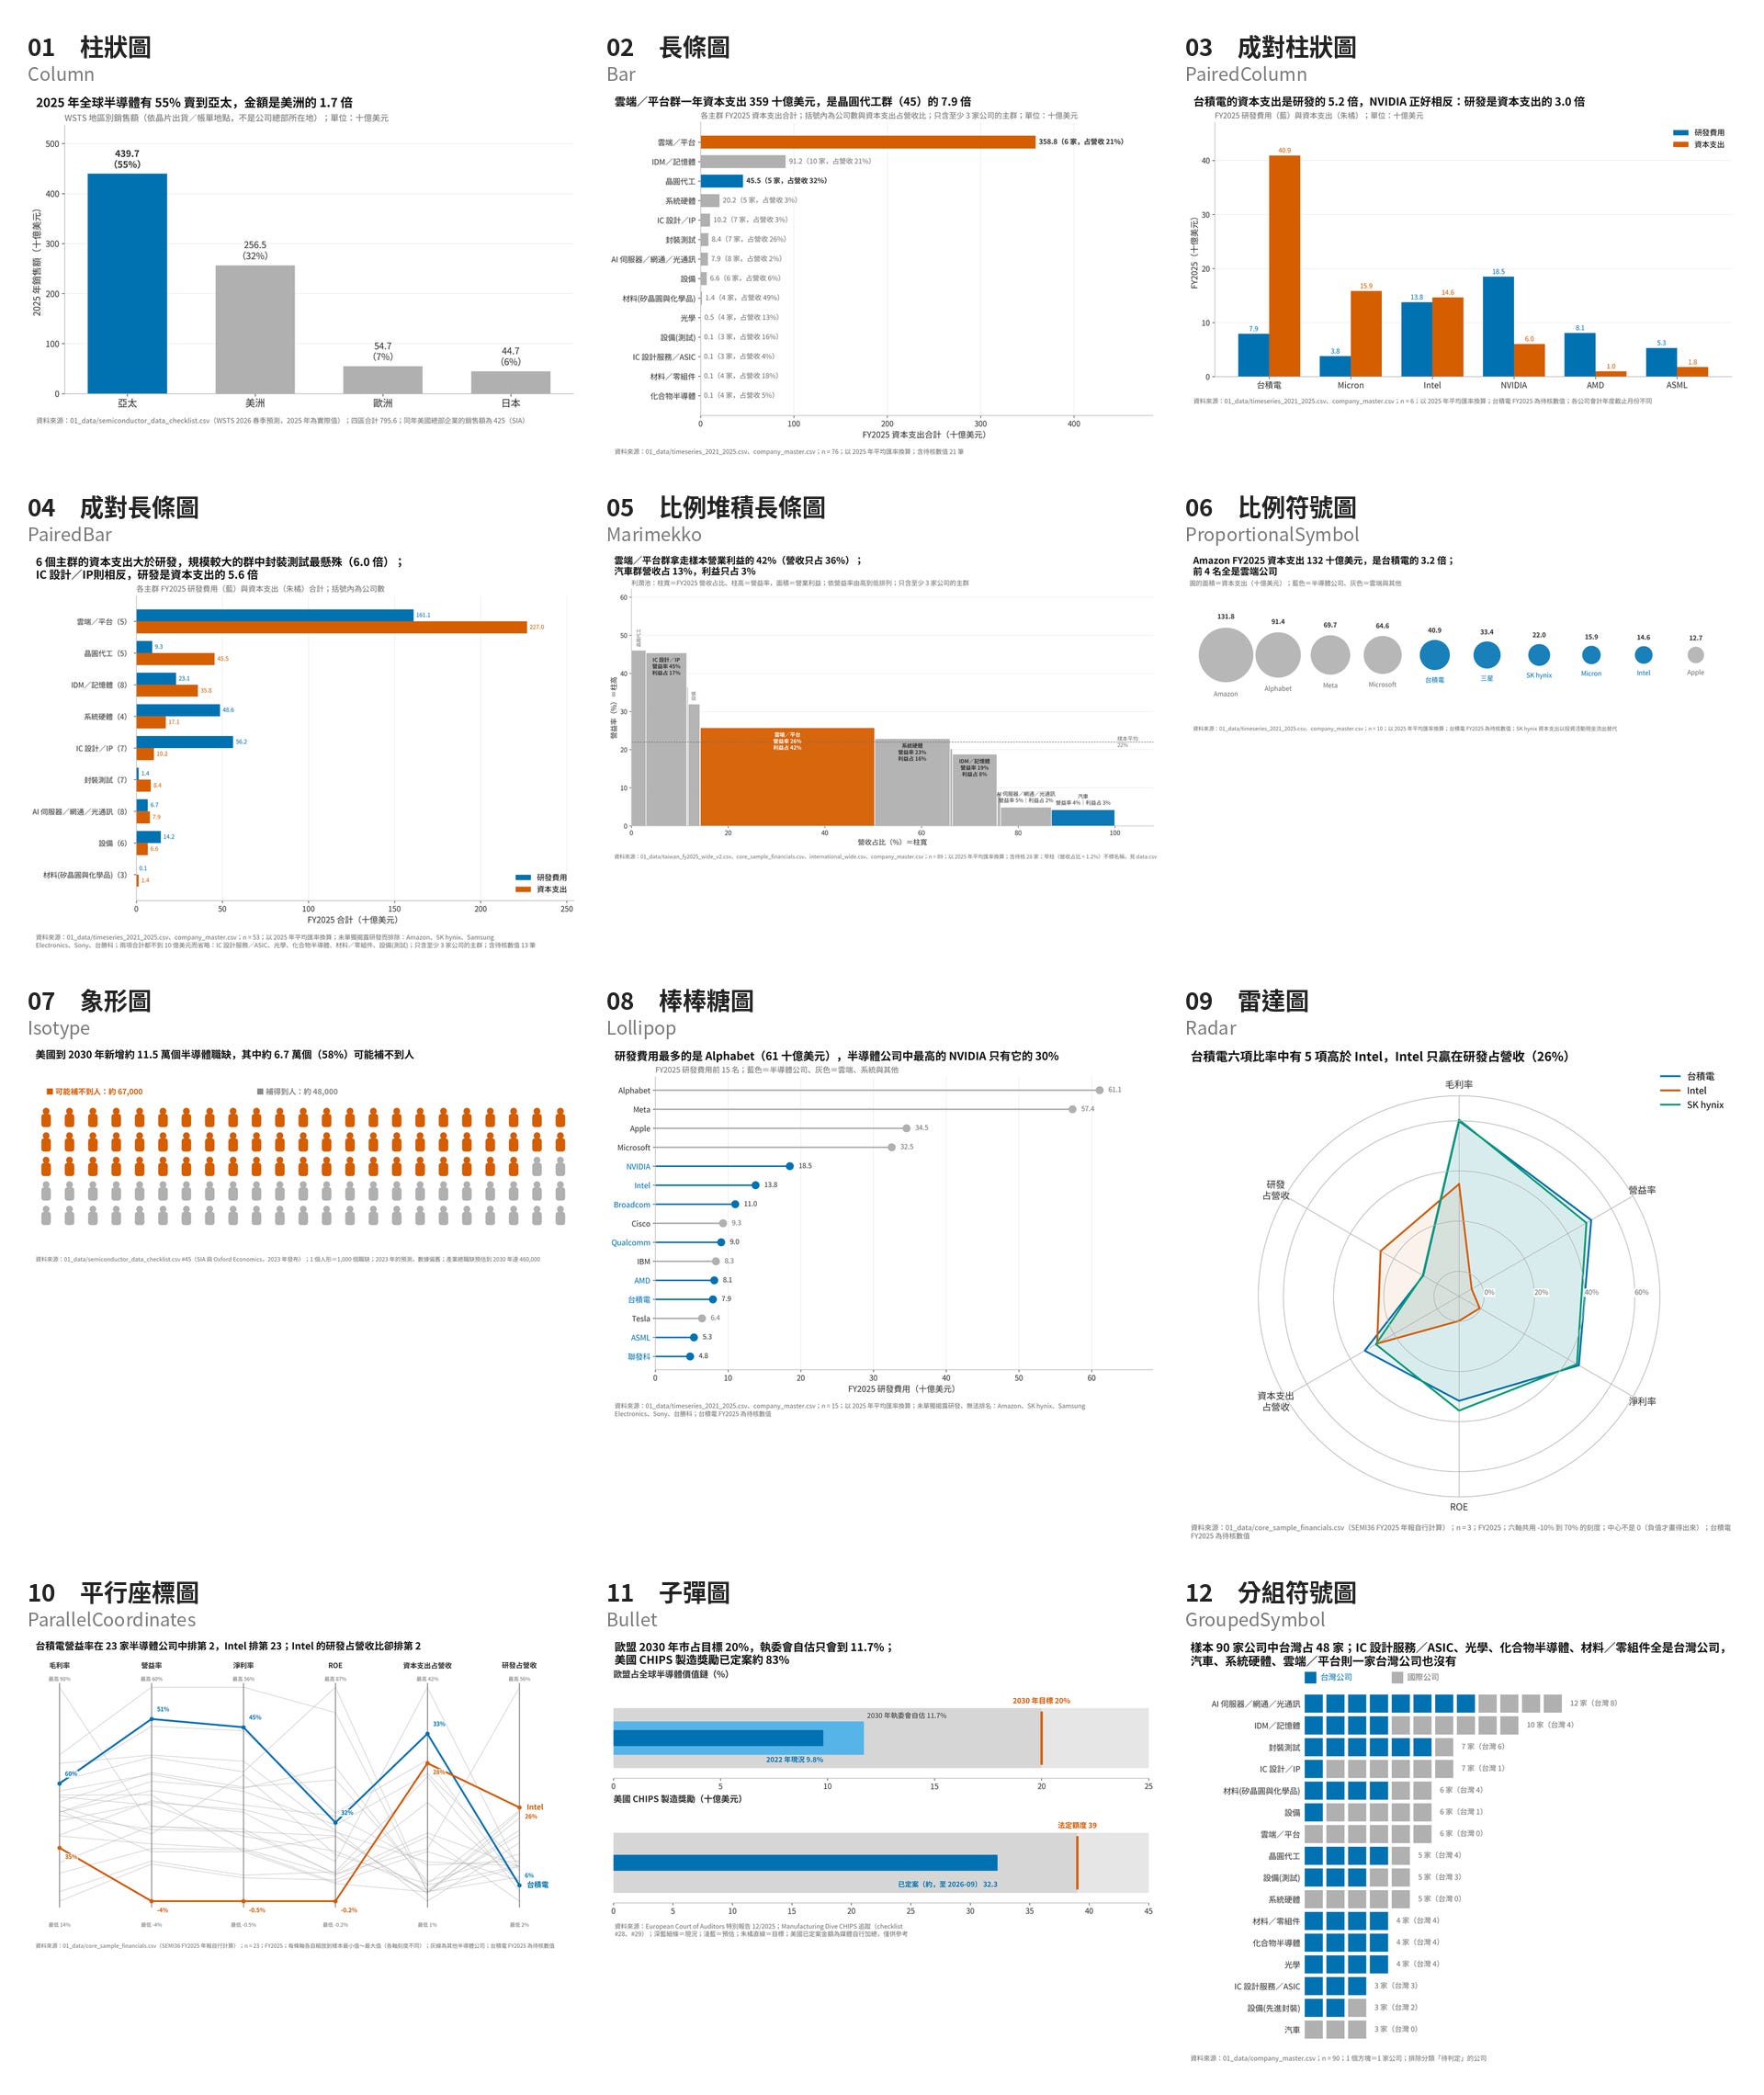
一、柱狀圖:「賣到哪裡」不等於「誰賣的」
2025 年全球半導體銷售額,賣到哪個地區最多?
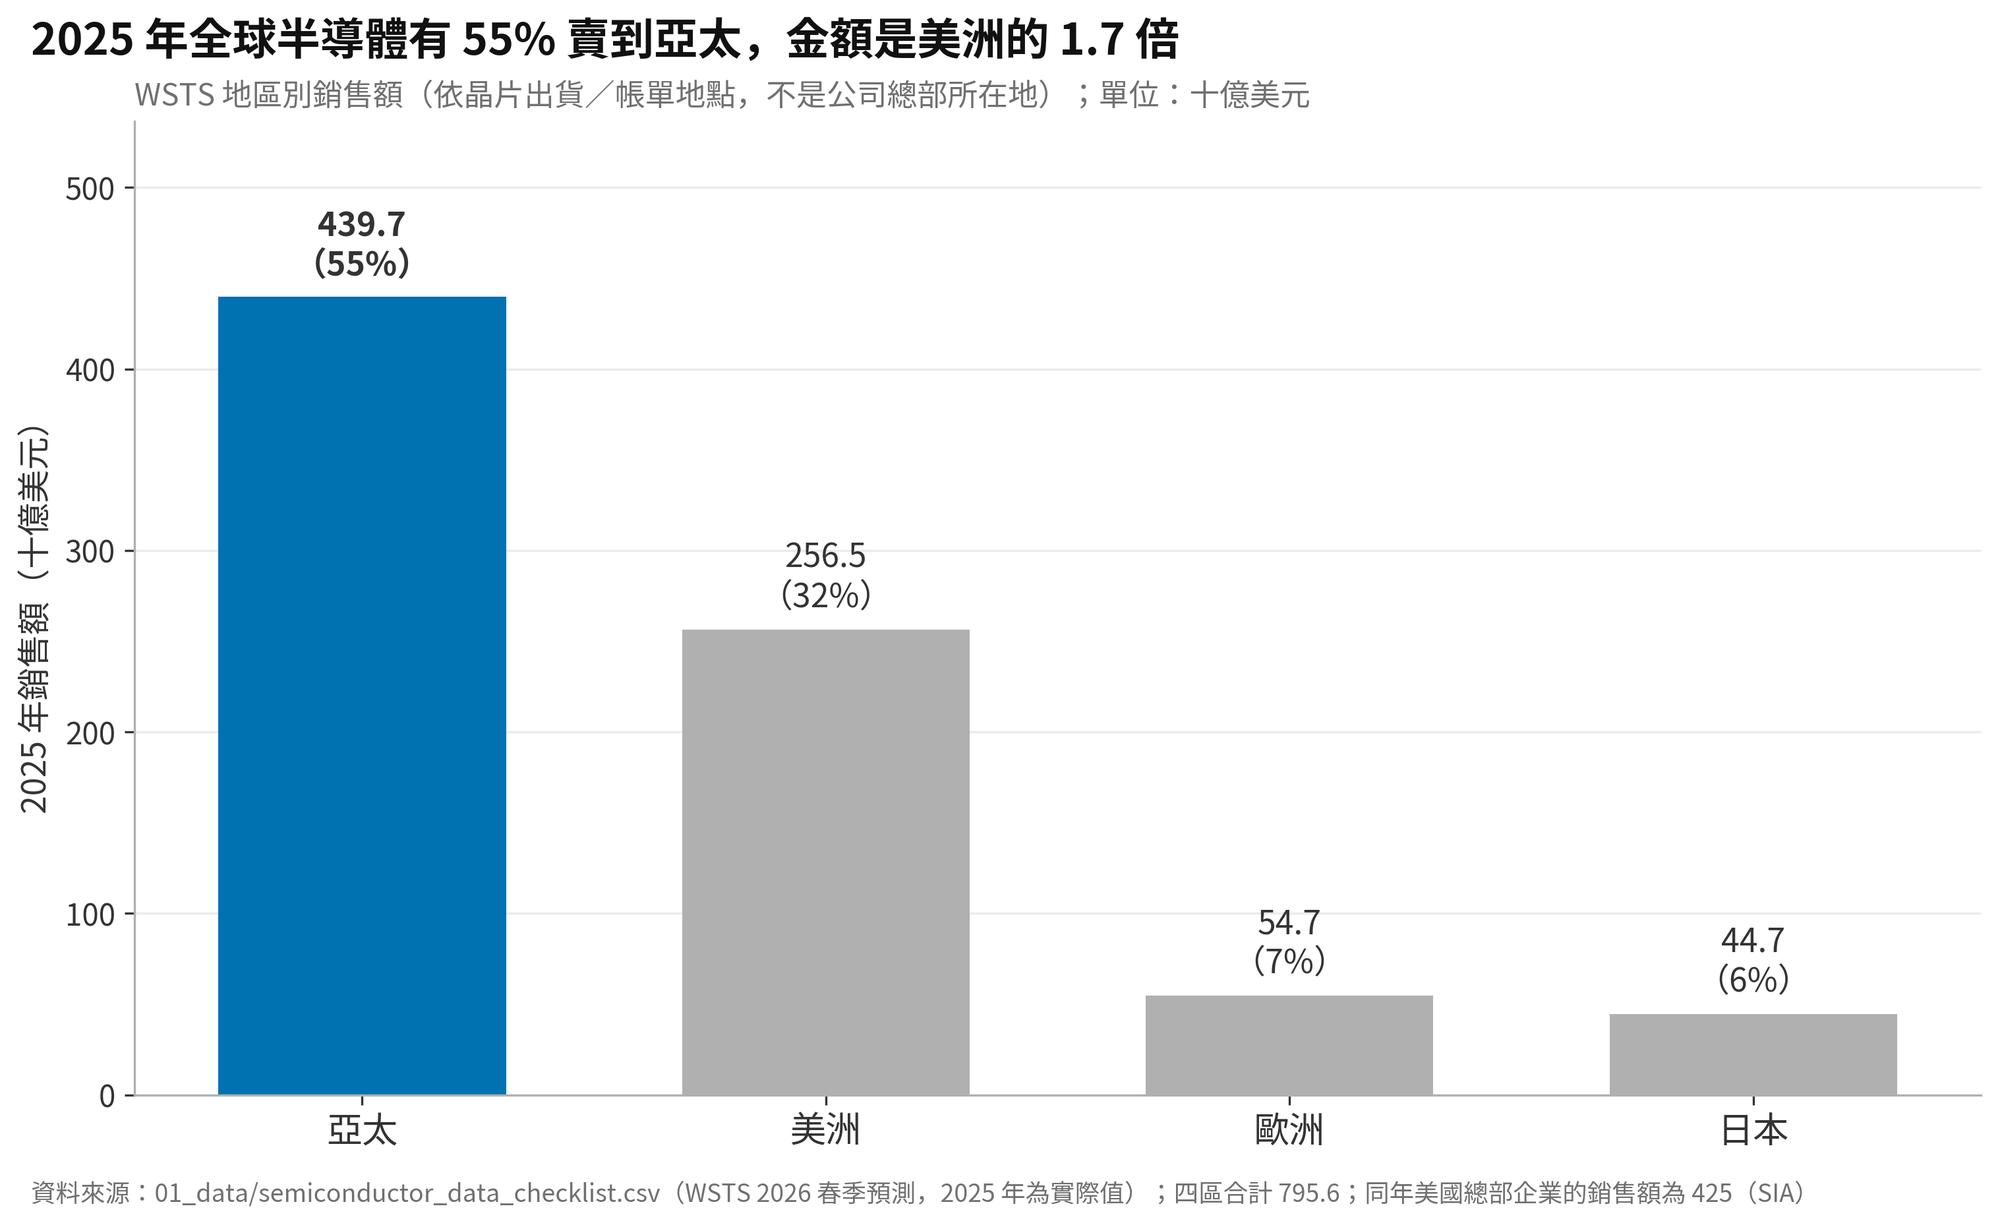
柱狀圖是比較不同事物大小的標準圖表,FT 提醒軸的起始值必須為 0。亞太 4,397 億美元、美洲 2,565 億美元、歐洲 547 億美元、日本 447 億美元。
這張圖最重要的陷阱是:WSTS 的地區別是依出貨或帳單地點,晶片運到亞太的組裝廠就算亞太。同一年,美國總部企業的半導體銷售額是 4,250 億美元,遠大於「美洲」地區的 2,565 億美元。兩個數字都對,回答的是不同問題:一個是「賣到哪裡」,一個是「誰賣的」。
二、長條圖:類別多、名稱長就橫著放
樣本中各產業群 FY2025 一年砸了多少資本支出?
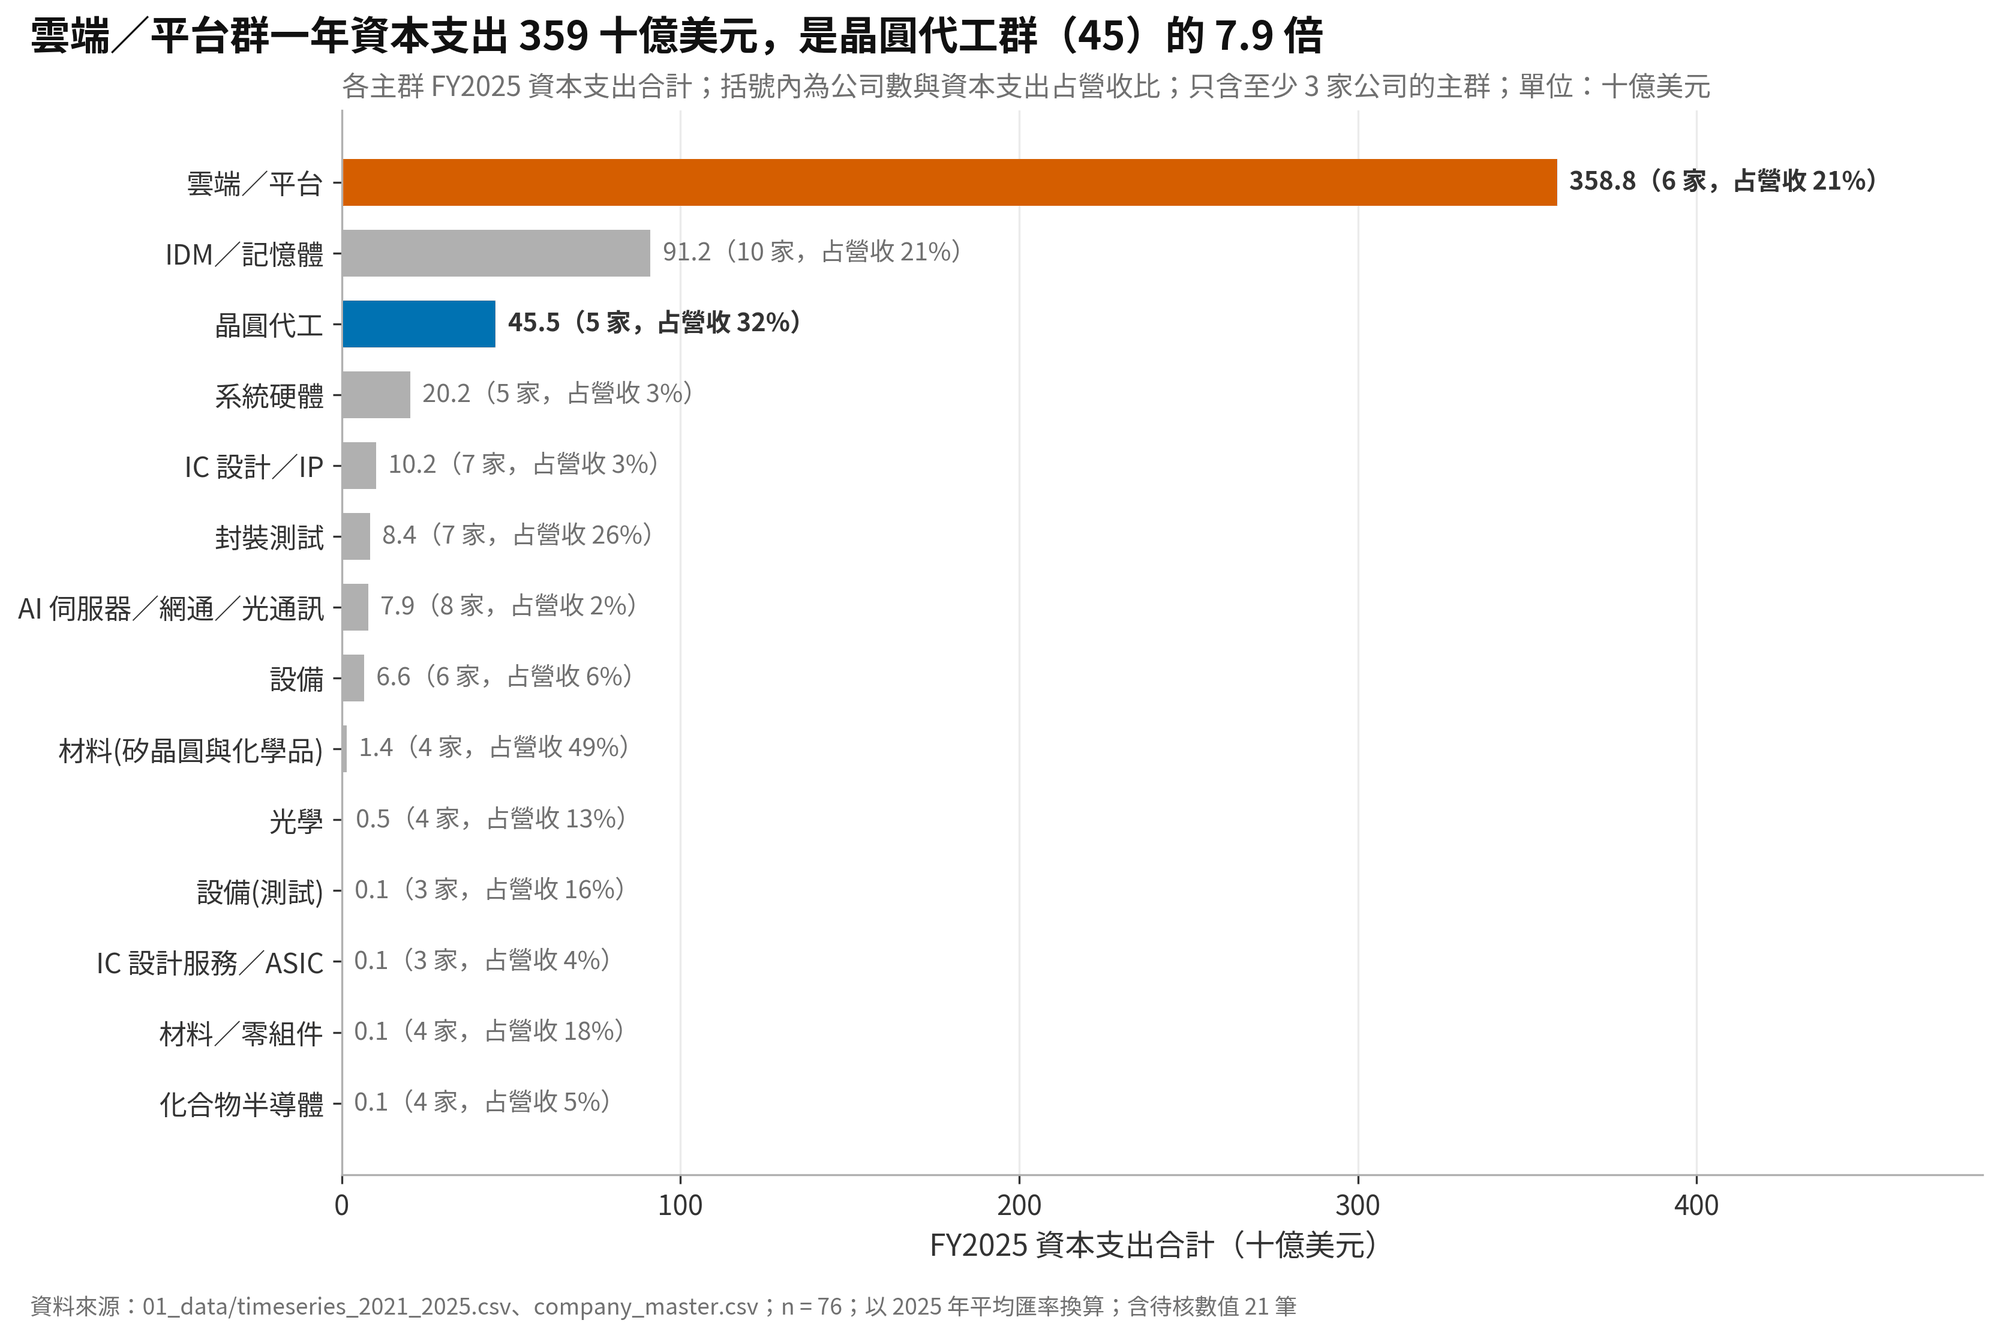
14 個類別、名稱又長,放在 Y 軸比放在 X 軸好讀。晶圓代工群的資本支出占營收 32%,強度最高;雲端與平台群只占 21%,但規模大到絕對金額遠超過其他群。這也是「強度」和「量」的差別:強度回答「多重押」,量回答「錢有多少」。
要注意的是,這張圖比的是樣本,雲端與平台群只有 6 家公司;而同樣叫資本支出,雲端公司買的是資料中心與伺服器,晶圓代工買的是廠房與設備。
三、成對柱狀圖:研發還是蓋廠
同樣是半導體公司,錢主要花在研發還是蓋廠?
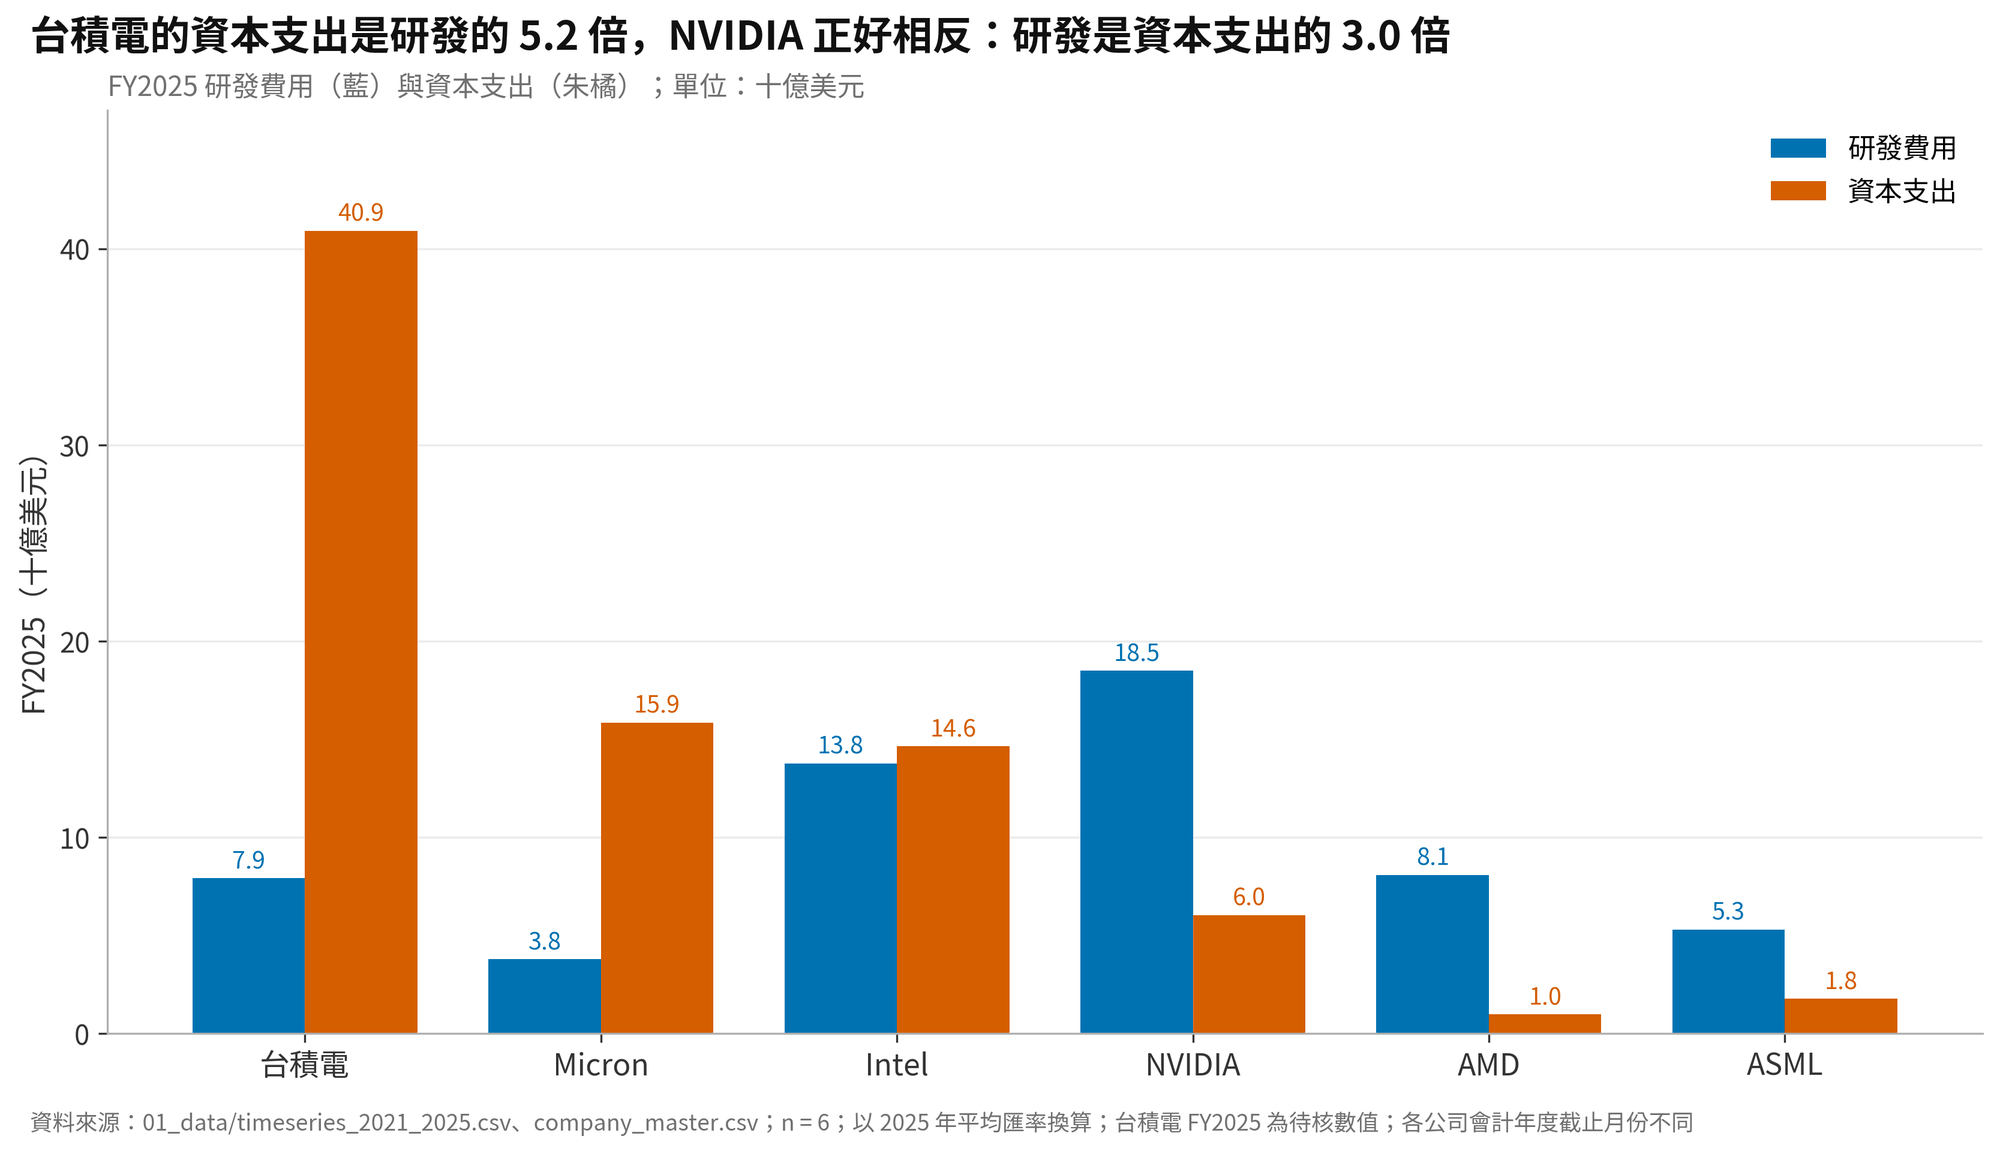
每家公司有兩個同單位的數字,要同時看「誰大」與「兩者的比例」,就用成對柱狀圖;FT 提醒超過兩組就會難讀,所以只放兩組。台積電、Micron、Intel 的資本支出大於研發,是重資產;NVIDIA、AMD、ASML 則相反,是輕資產。這正是晶圓廠與無晶圓廠(fab 與 fabless)的分工:NVIDIA 把蓋廠的錢,交給台積電去花。
陷阱是成對的顏色要固定,每一對裡研發與資本支出的顏色不能換位置;規模差很多時,小公司的柱子會看不見,所以這裡只挑了規模相近的 6 家,若加入 Alphabet(資本支出 914 億美元),其他公司都會變扁。
四、成對長條圖:缺值不能當 0
哪些產業群把錢砸在蓋廠,哪些砸在研發?
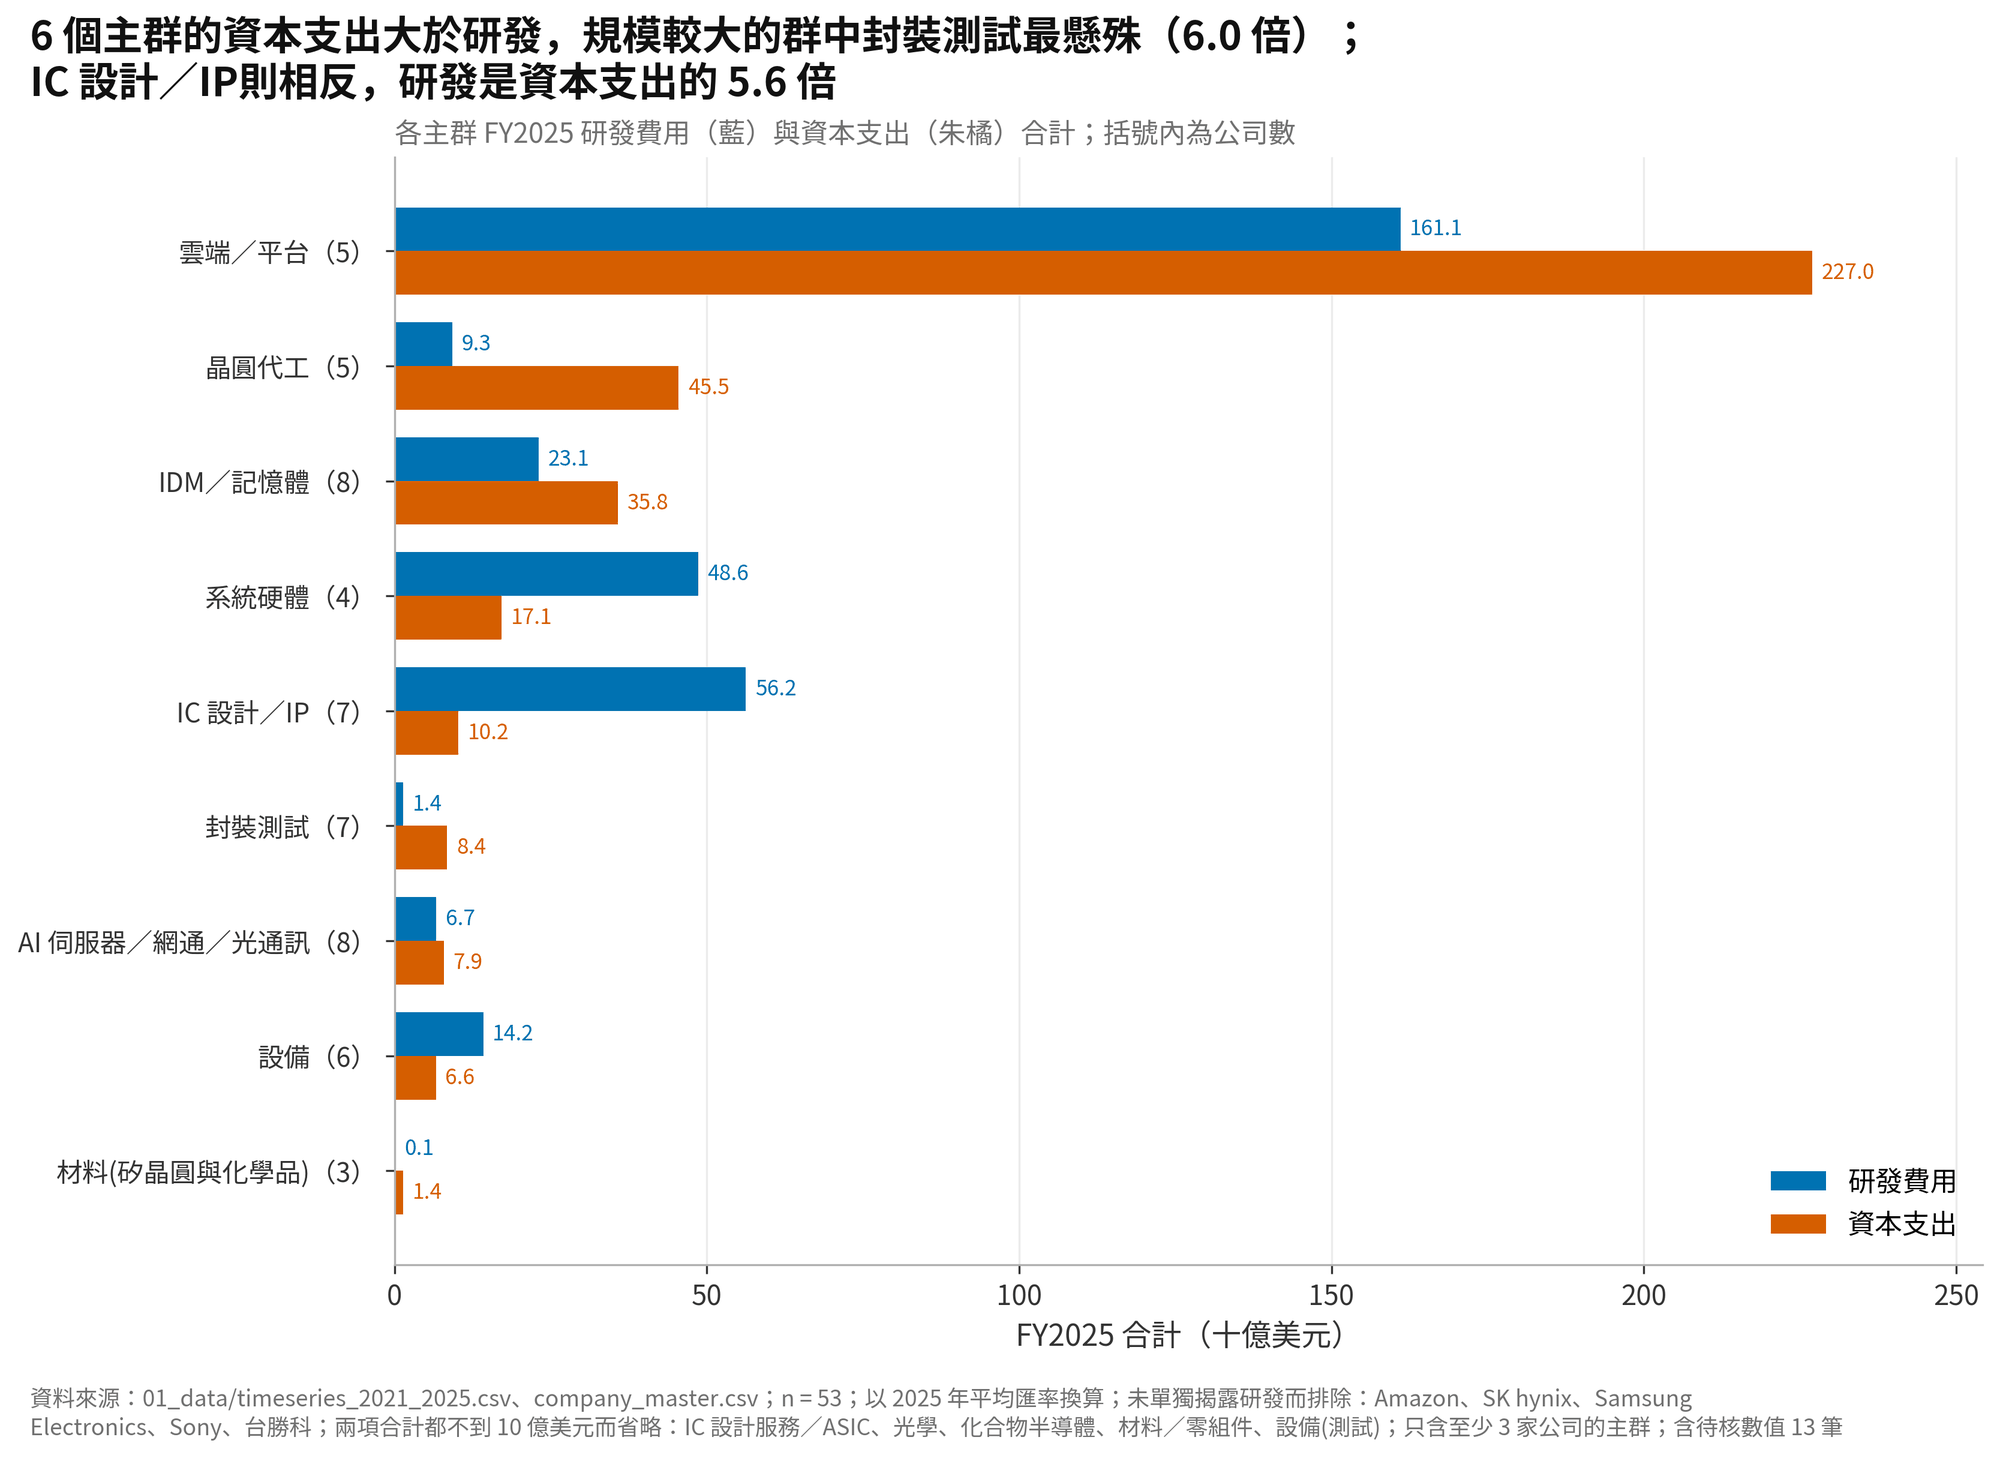
類別多、名稱長時,成對柱狀圖改成橫向。材料、AI 伺服器與網通、封裝測試、IDM 與記憶體、晶圓代工、雲端與平台這 6 群,資本支出大於研發;設備、IC 設計、系統硬體則是研發大於或等於資本支出。
這張圖最重要的處理是缺值:Amazon、SK hynix、三星、Sony 等公司沒有單獨揭露研發,整家排除,而不是把研發當成 0。若只排除研發、保留它的資本支出,同一群的兩根長條就是用不同的公司算出來的,比較就失去意義。另一個陷阱是小數字的倍數:材料群資本支出 14 億美元、研發 1 億美元,算出來是「13 倍」,聽起來驚人,金額卻小到在圖上看不見。
五、Marimekko:寬乘以高等於面積
樣本裡的營業利益,被哪些產業群拿走?營收大的群,賺得也多嗎?
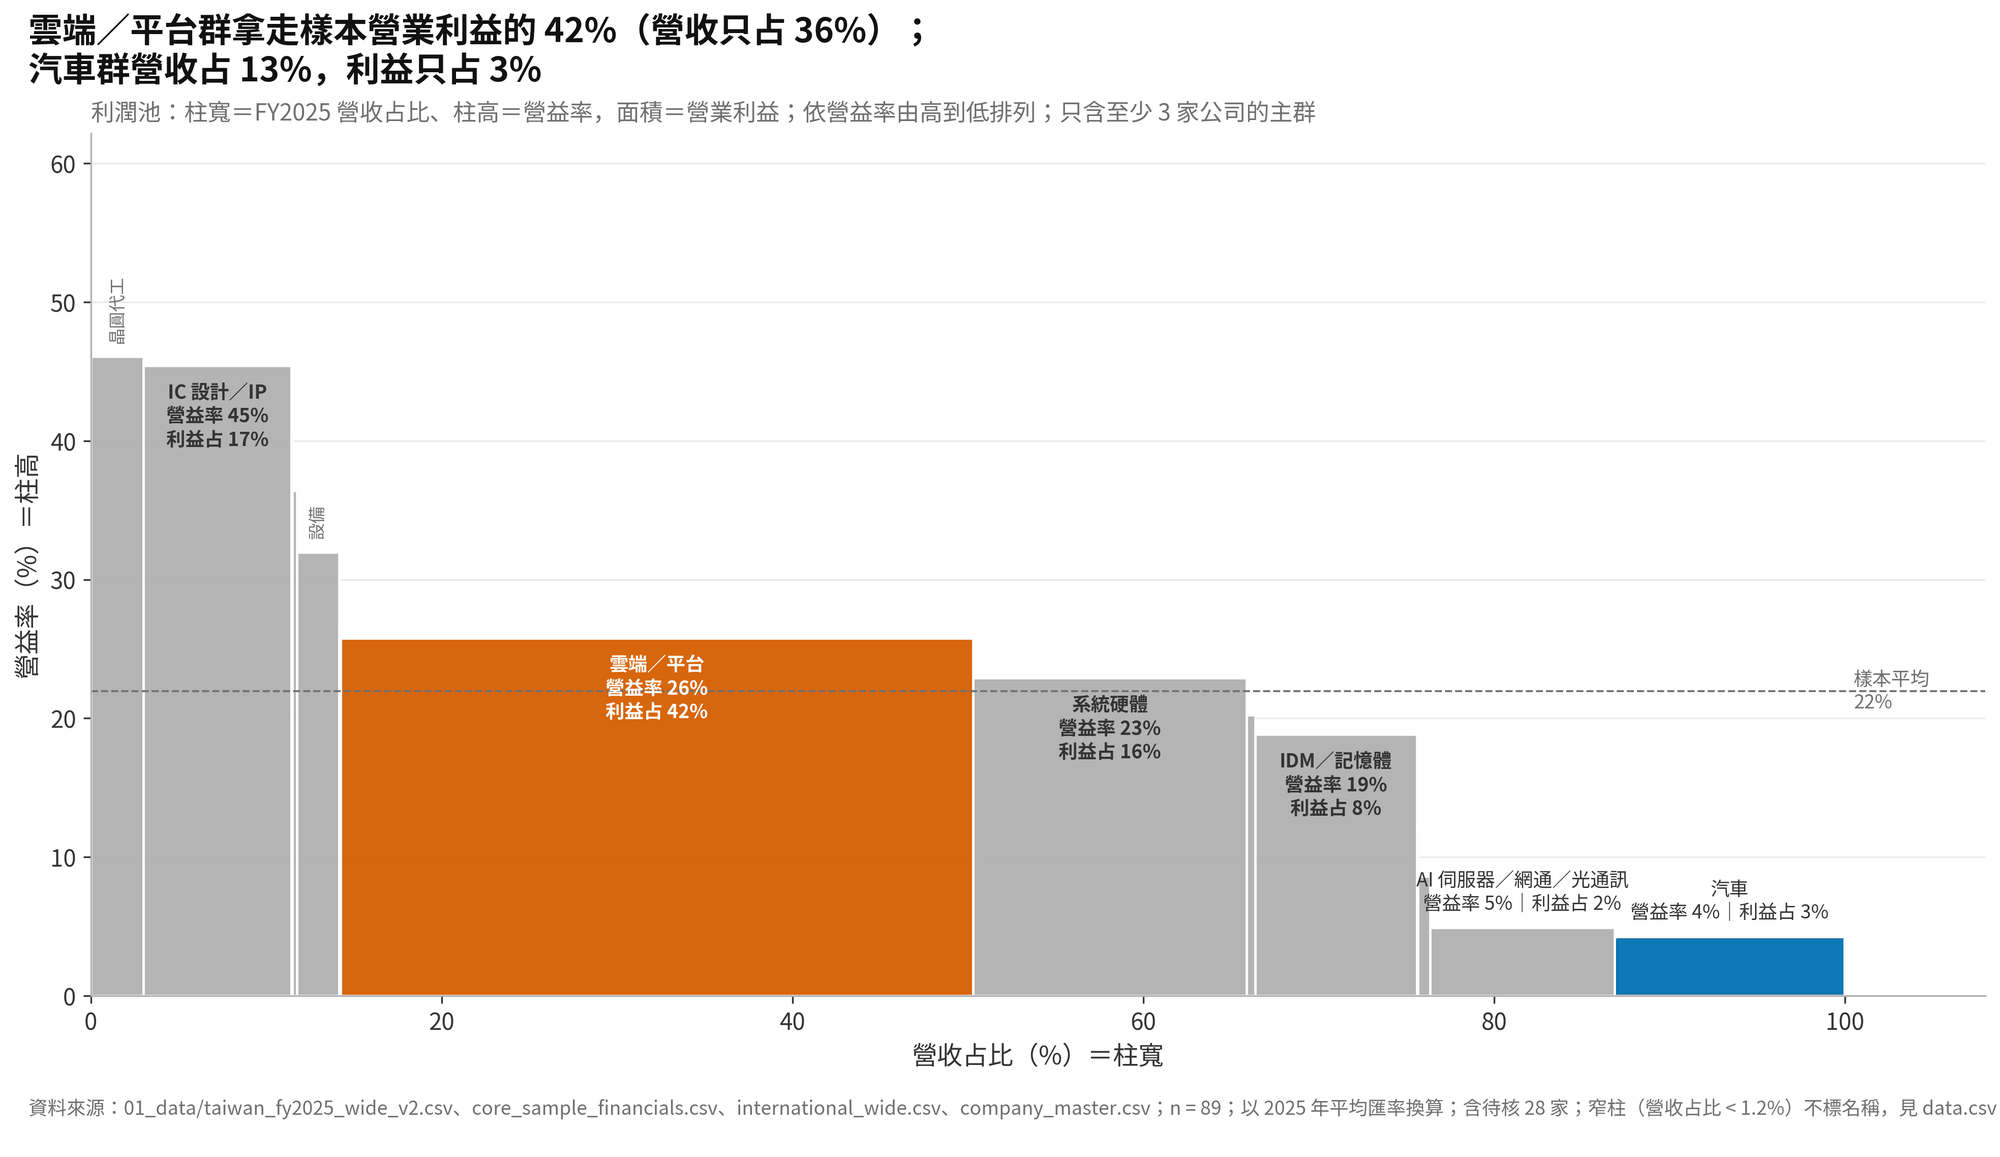
一般長條圖只能編碼一個量,比例堆積長條圖(Marimekko)用寬和高編碼兩個量,面積就是第三個量。這裡寬代表營收規模,高代表營業利益率,面積就是營業利益,一眼看出「誰的生意大」和「誰賺得多」是不是同一群。樣本平均營益率是 22%,高於這條線的群,利益占比會大於營收占比;汽車群規模大、利潤薄,就是反例。
但面積很難精確比較,需要精確數字時,柱上標示的「利益占比」比面積可靠;營收也會重複計算,上游的營收是下游的成本,這裡比的是樣本內的分配,不是全產業的附加價值。
六、比例符號圖:差距大到長條畫不下
FY2025 誰砸最多錢在資本支出?差距有多大?
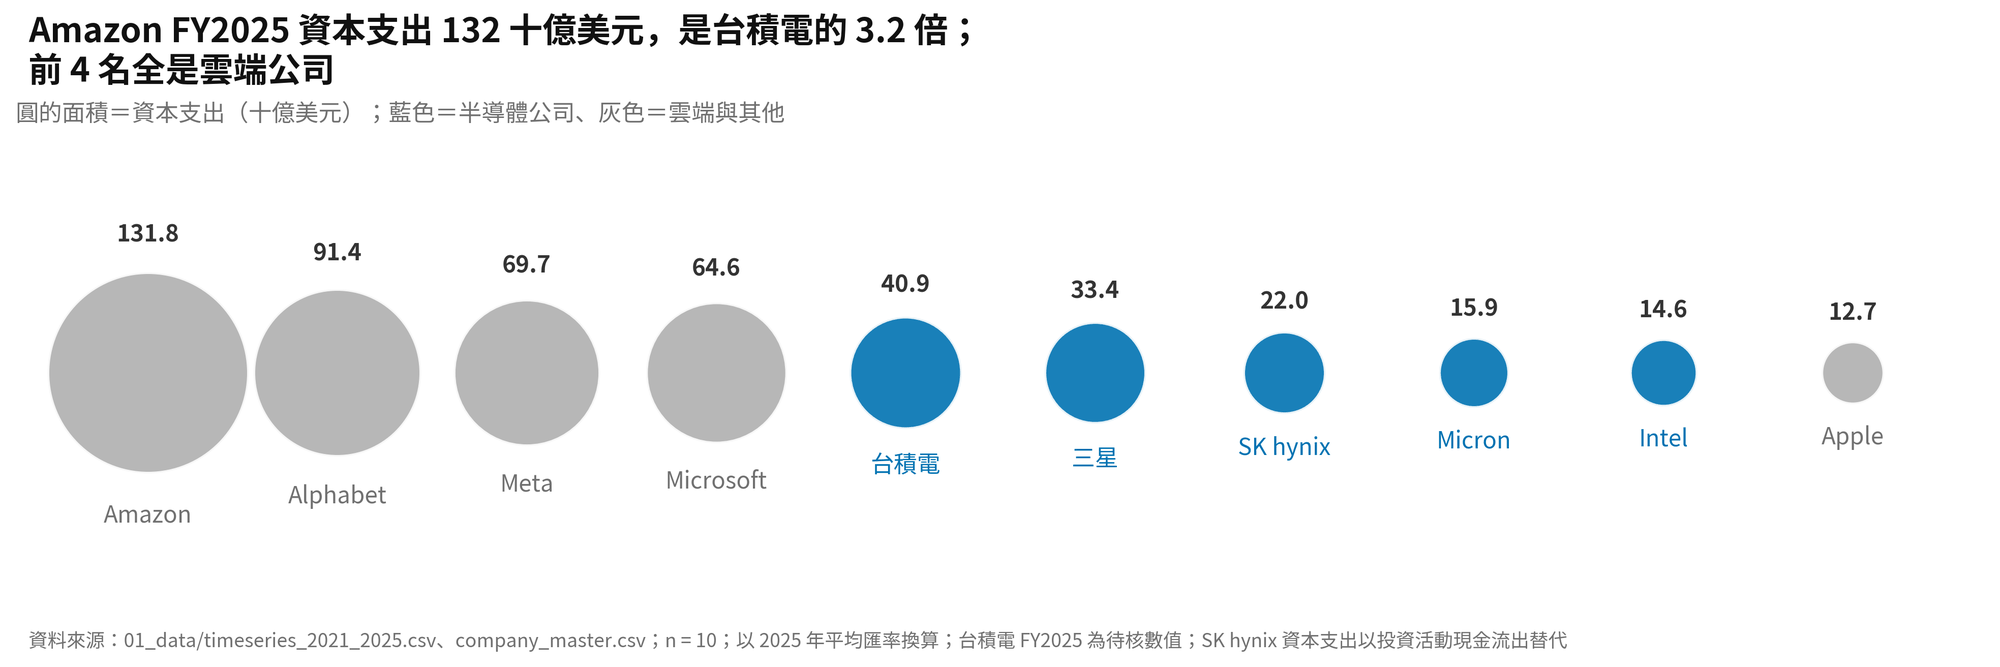
前 10 名從 130 億到 1,320 億美元,差了 10 倍以上,用長條圖的話,小的會被壓扁。圓的面積與金額成正比;若錯用半徑,Amazon 的圓會被誇大成台積電的 10 倍大。即使畫對了,人眼也比不準面積,所以每個圓都標上數字。
這張圖背後有一個很重要的經濟意義:雲端公司的資本支出,有很大一部分最後變成 NVIDIA、台積電的營收。上游的景氣,取決於下游的投資意願。
七、象形圖:不要切掉一條手臂
美國到 2030 年新增的半導體職缺,有多少可能找不到人?
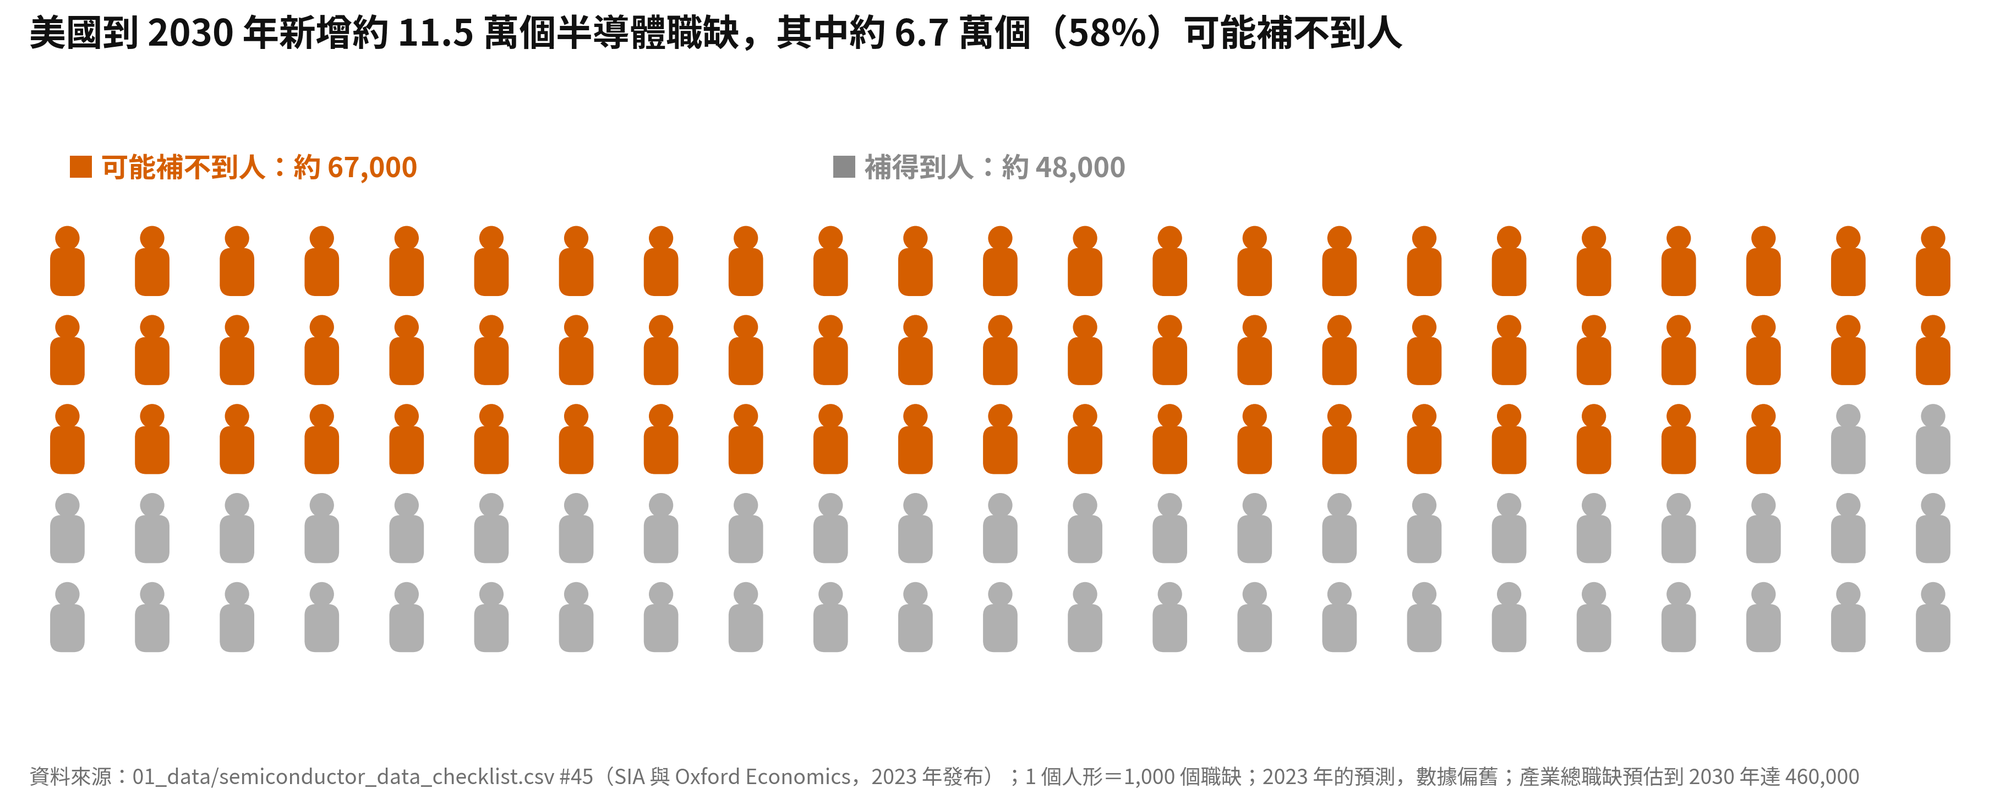
數的是「人」,用人形比用長條更直覺。FT 對象形圖的提醒很生動:只能用在整數值,不要切掉一條手臂來表示小數。所以這裡 1 個人形代表 1,000 人,讓 115 和 67 都是整數;如果 1 個人形代表 1 萬人,就只剩 11.5 個,必須切掉半個人。
陷阱是:這是 2023 年發布的情境預測,之後產業擴張計畫有變,數字可能已經不同;「缺口」指的是依當時畢業生供給推估補不到的職缺,不是已經空著的職位。
八、棒棒糖圖:墨水少,焦點在端點
FY2025 誰的研發費用最多?半導體公司排在哪裡?
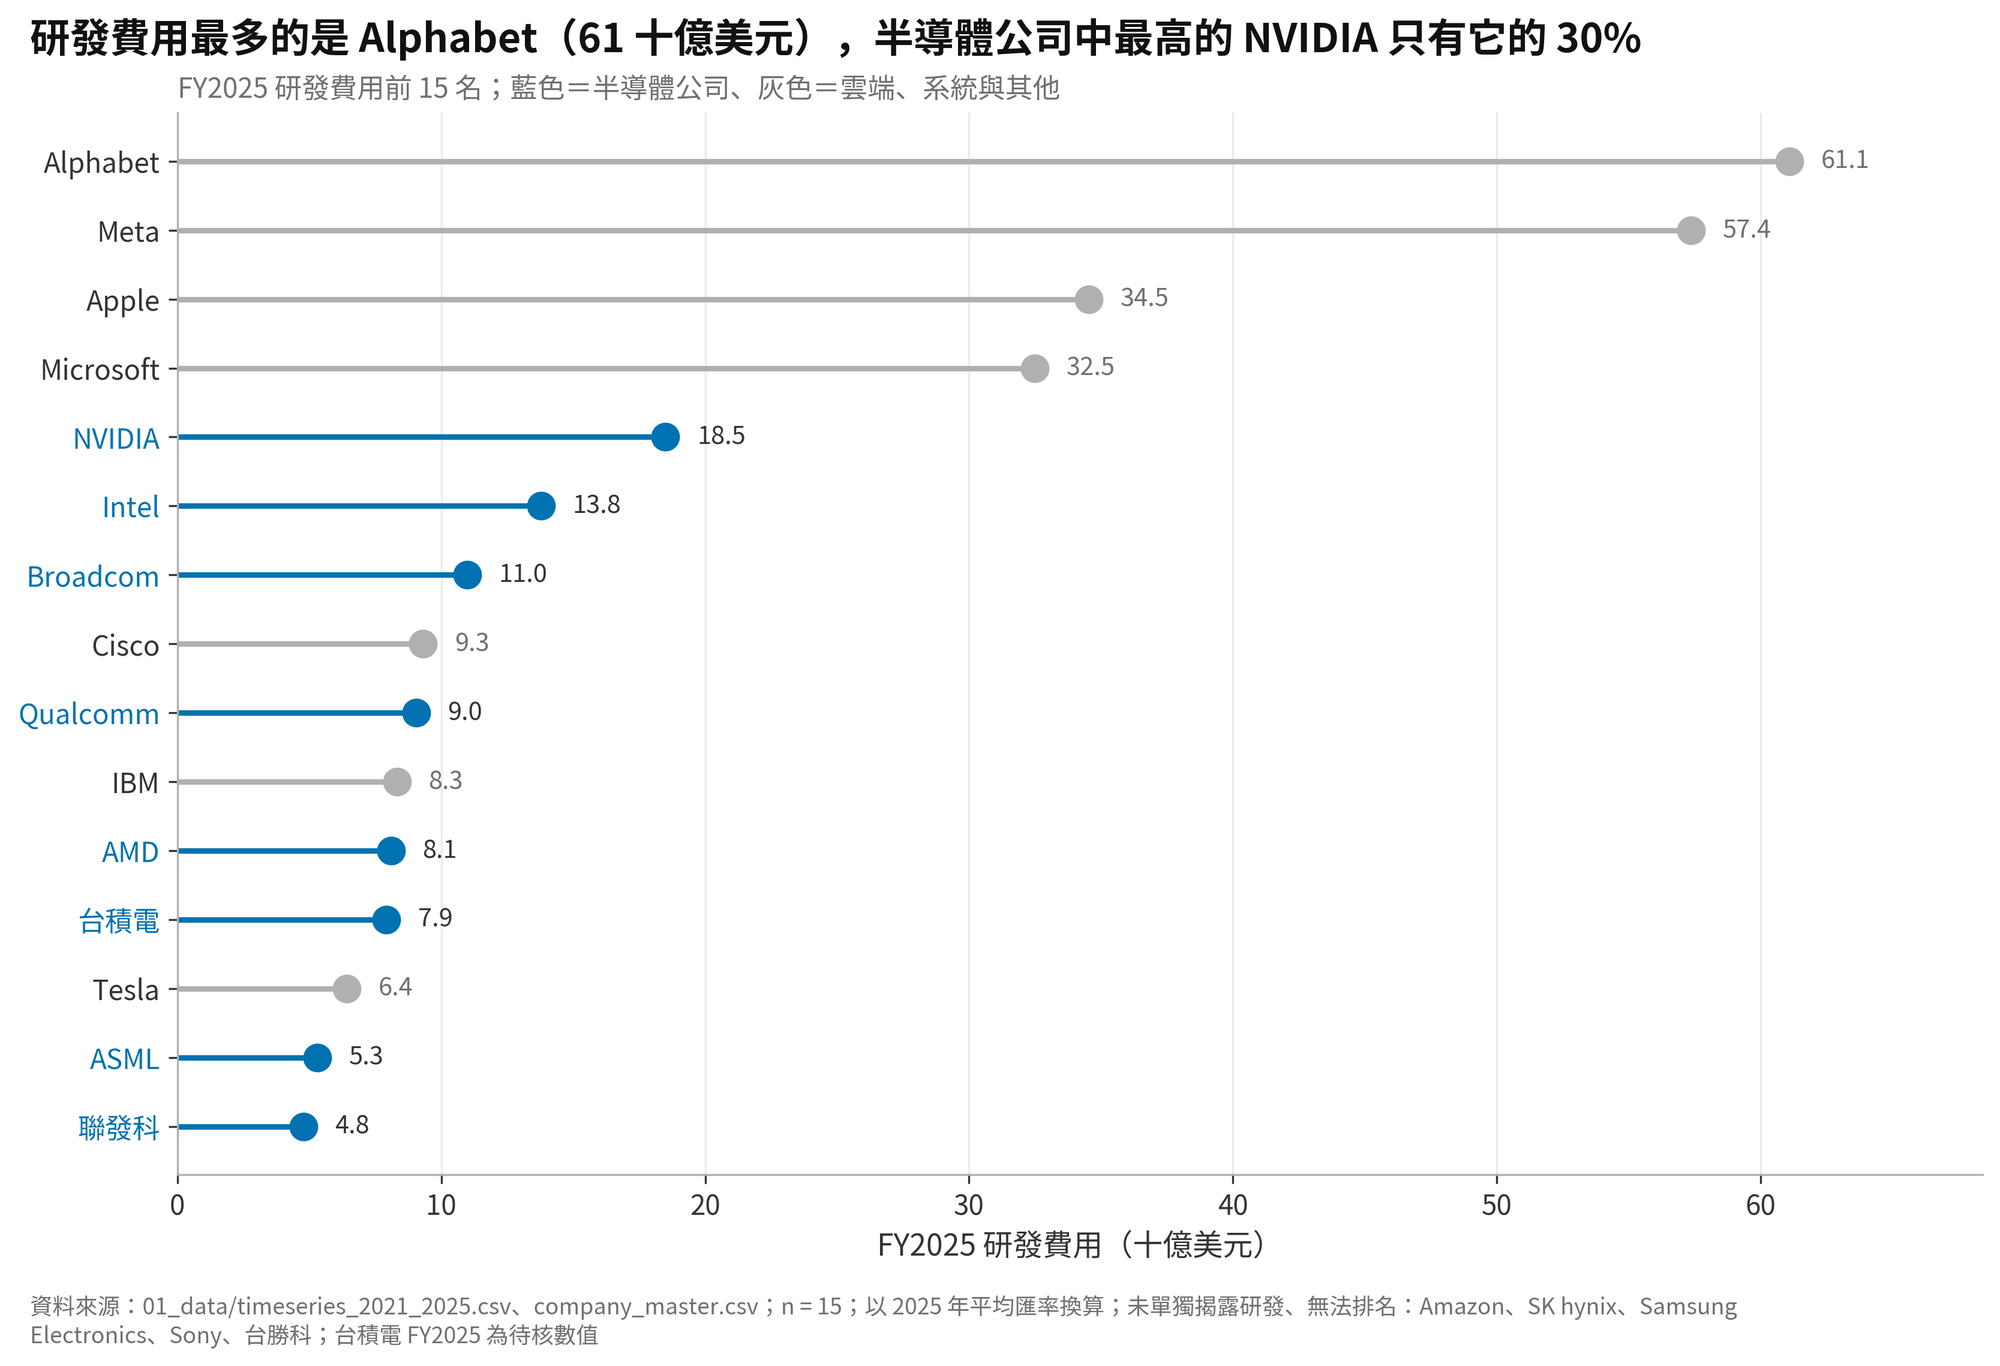
前 15 名的長條會擠成一面牆,棒棒糖讓讀者的眼睛落在端點上。前 15 名中的半導體公司,由大到小是 NVIDIA、Intel、Broadcom、Qualcomm、AMD、台積電、ASML、聯發科。這裡是量的比較,棒子的長度就是數值,所以一定要從 0 開始。缺值同樣不能當 0:Amazon 沒有單獨揭露研發,若揭露,很可能排第一。
九、雷達圖:讀者會看面積,但面積沒有意義
台積電、Intel、SK hynix 三家公司的六項財務比率,輪廓有什麼不同?
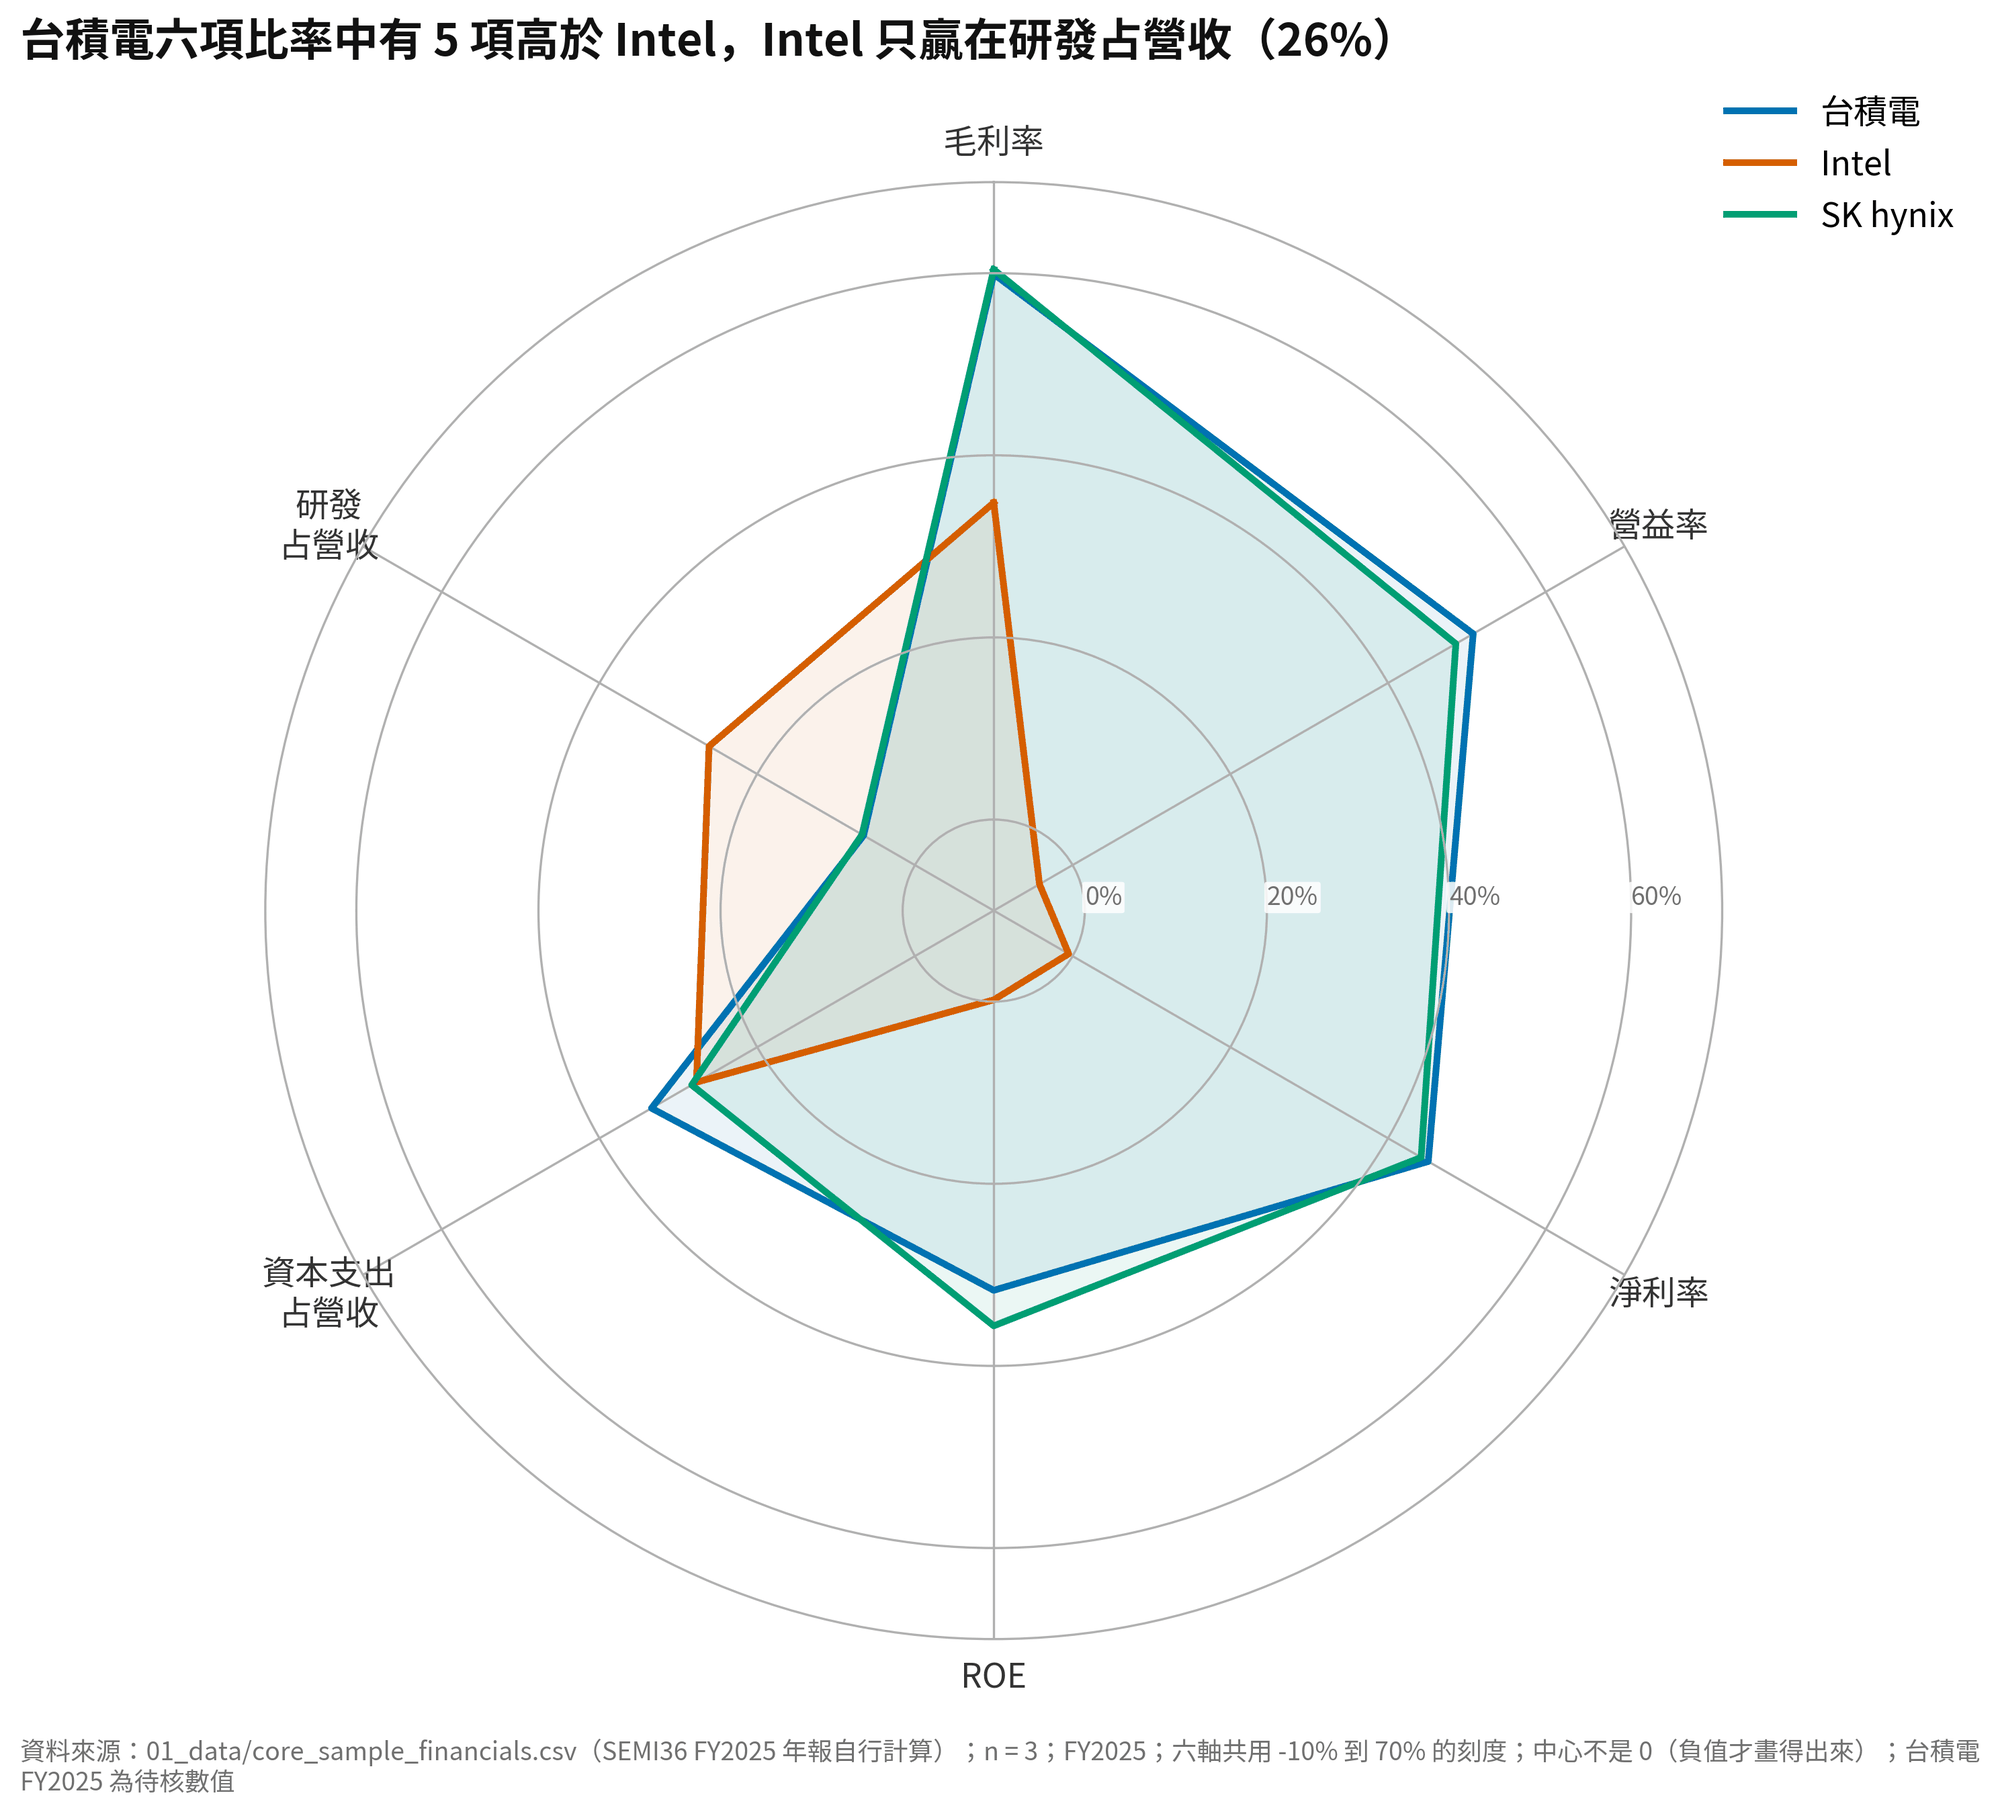
雷達圖把同單位的多個指標畫成一個輪廓,適合看形狀而不是精確數字。但它很容易誤導。讀者會看面積,可是面積沒有意義:軸的順序一換,同樣的數字圍出的面積就不同。中心點也不是 0:Intel 的營益率、淨利率、ROE 是負的,所以刻度從 -10% 開始。超過三家,輪廓就互相遮蓋;所有軸也必須同單位、同刻度。
十、平行座標圖:雷達圖的替代
把 23 家半導體公司的六項比率放在一起,台積電和 Intel 落在哪裡?
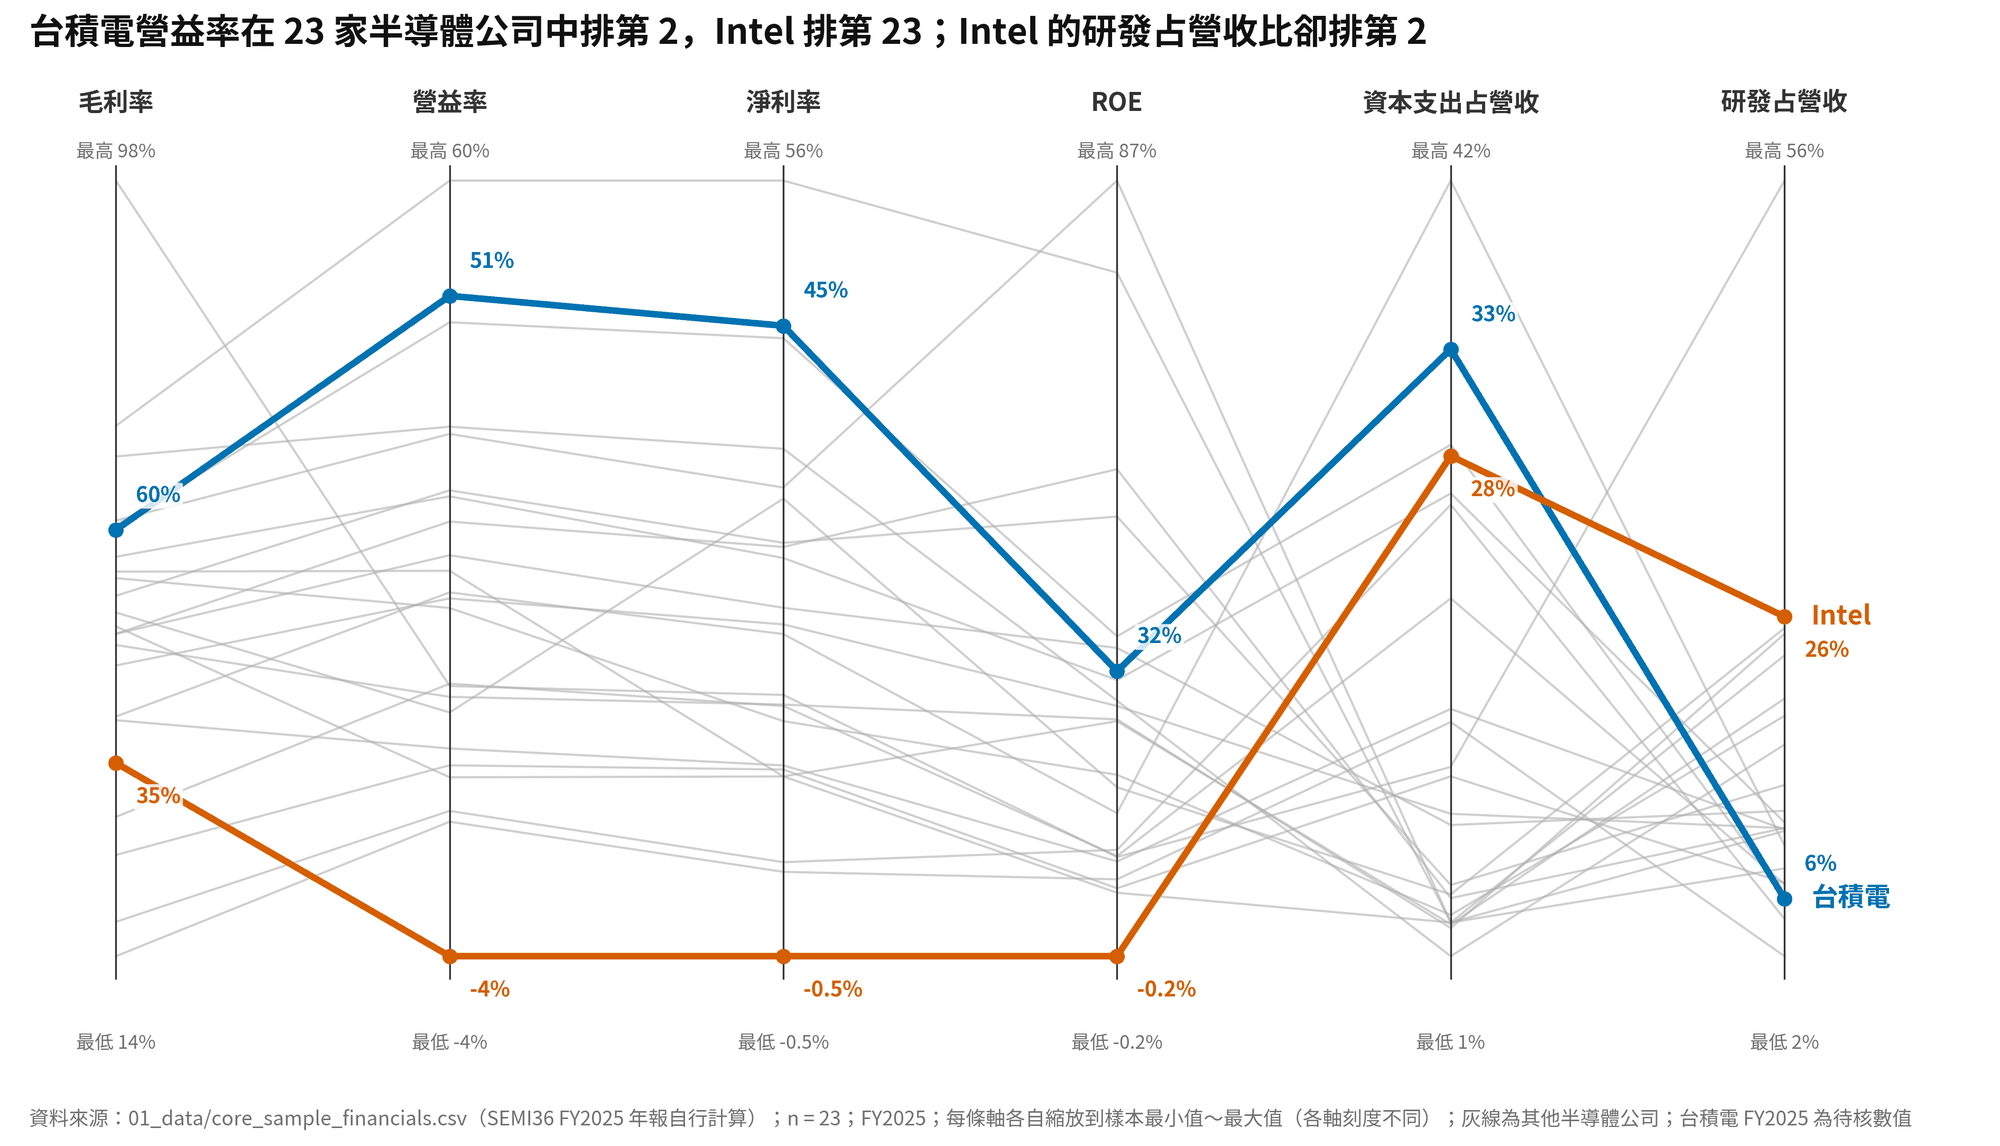
雷達圖放 3 家就擠,平行座標圖可以放 23 家:灰線當背景,只強調要講的兩家,並標上實際數值。台積電的毛利率排第 6,營益率與淨利率都排第 2;Intel 的毛利率排第 19,營益率排最後,研發占營收卻排第 2。
陷阱是每條軸的刻度不同,都縮放到最低到最高,同樣的高度在不同軸代表不同數字;一家極端的公司(例如 KLA 的 ROE 87%)會把其他公司全部壓到下半部;軸的順序也決定線的交叉。
十一、子彈圖:目標、預估、現況放在同一條
歐盟與美國的晶片政策,離自己設的目標還有多遠?
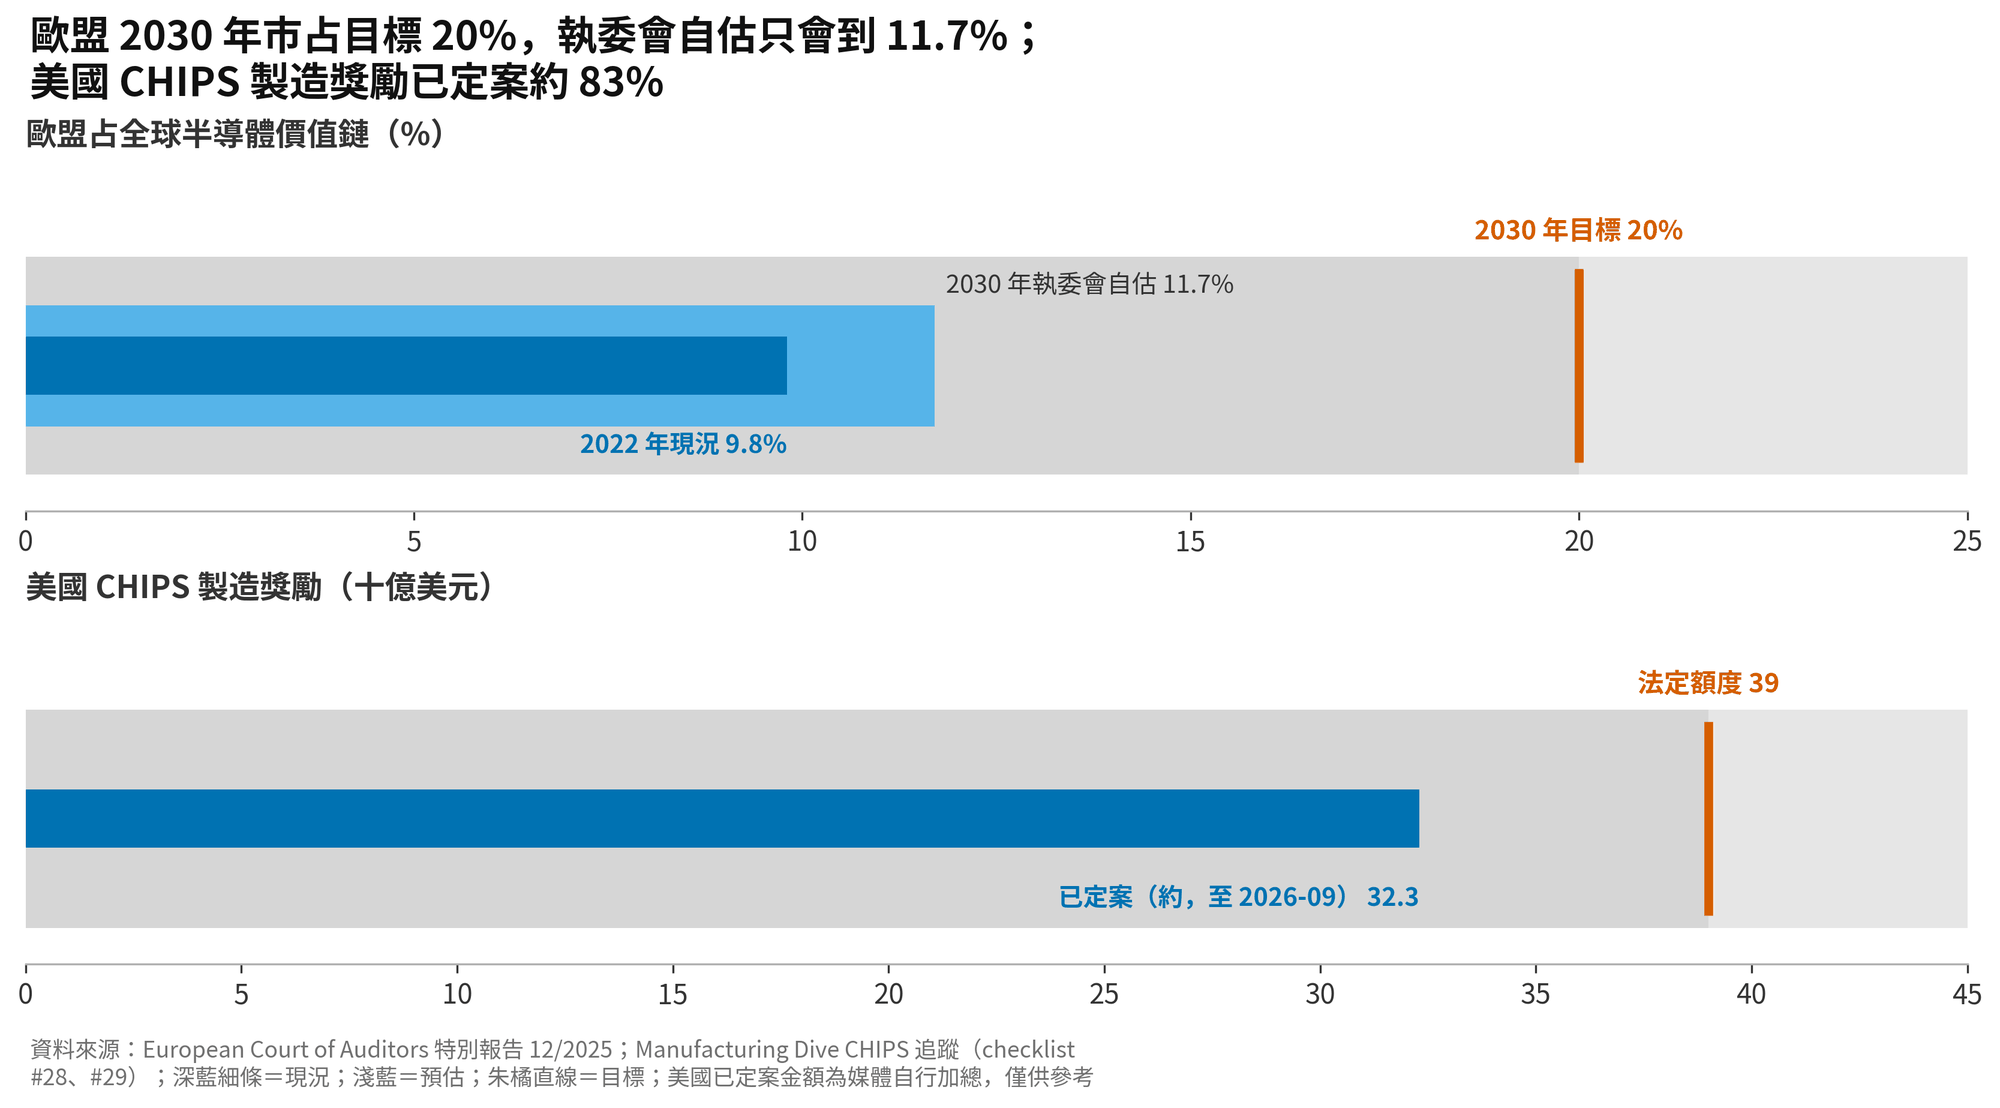
子彈圖用一條長條同時放「現況」「預估」「目標」三個數字,比常見的圓形儀表省空間、也更準確。歐盟 2022 年占全球半導體價值鏈 9.8%,執委會自估 2030 年只會到 11.7%,距離 20% 的目標還差 8.3 個百分點,歐洲審計院也認為這個目標「極不可能達成」;美國的製造獎勵法定額度 390 億美元,已定案約 323 億美元。
這兩列的單位不同(一列是百分比,一列是美元),不能比長短;目標的性質也不同,歐盟的 20% 是產出市占,美國的 390 億美元是預算額度,一個是結果,一個是投入。
十二、分組符號圖:先畫出樣本的樣子
這份資料集的 90 家公司,各產業群有幾家?其中幾家是台灣公司?
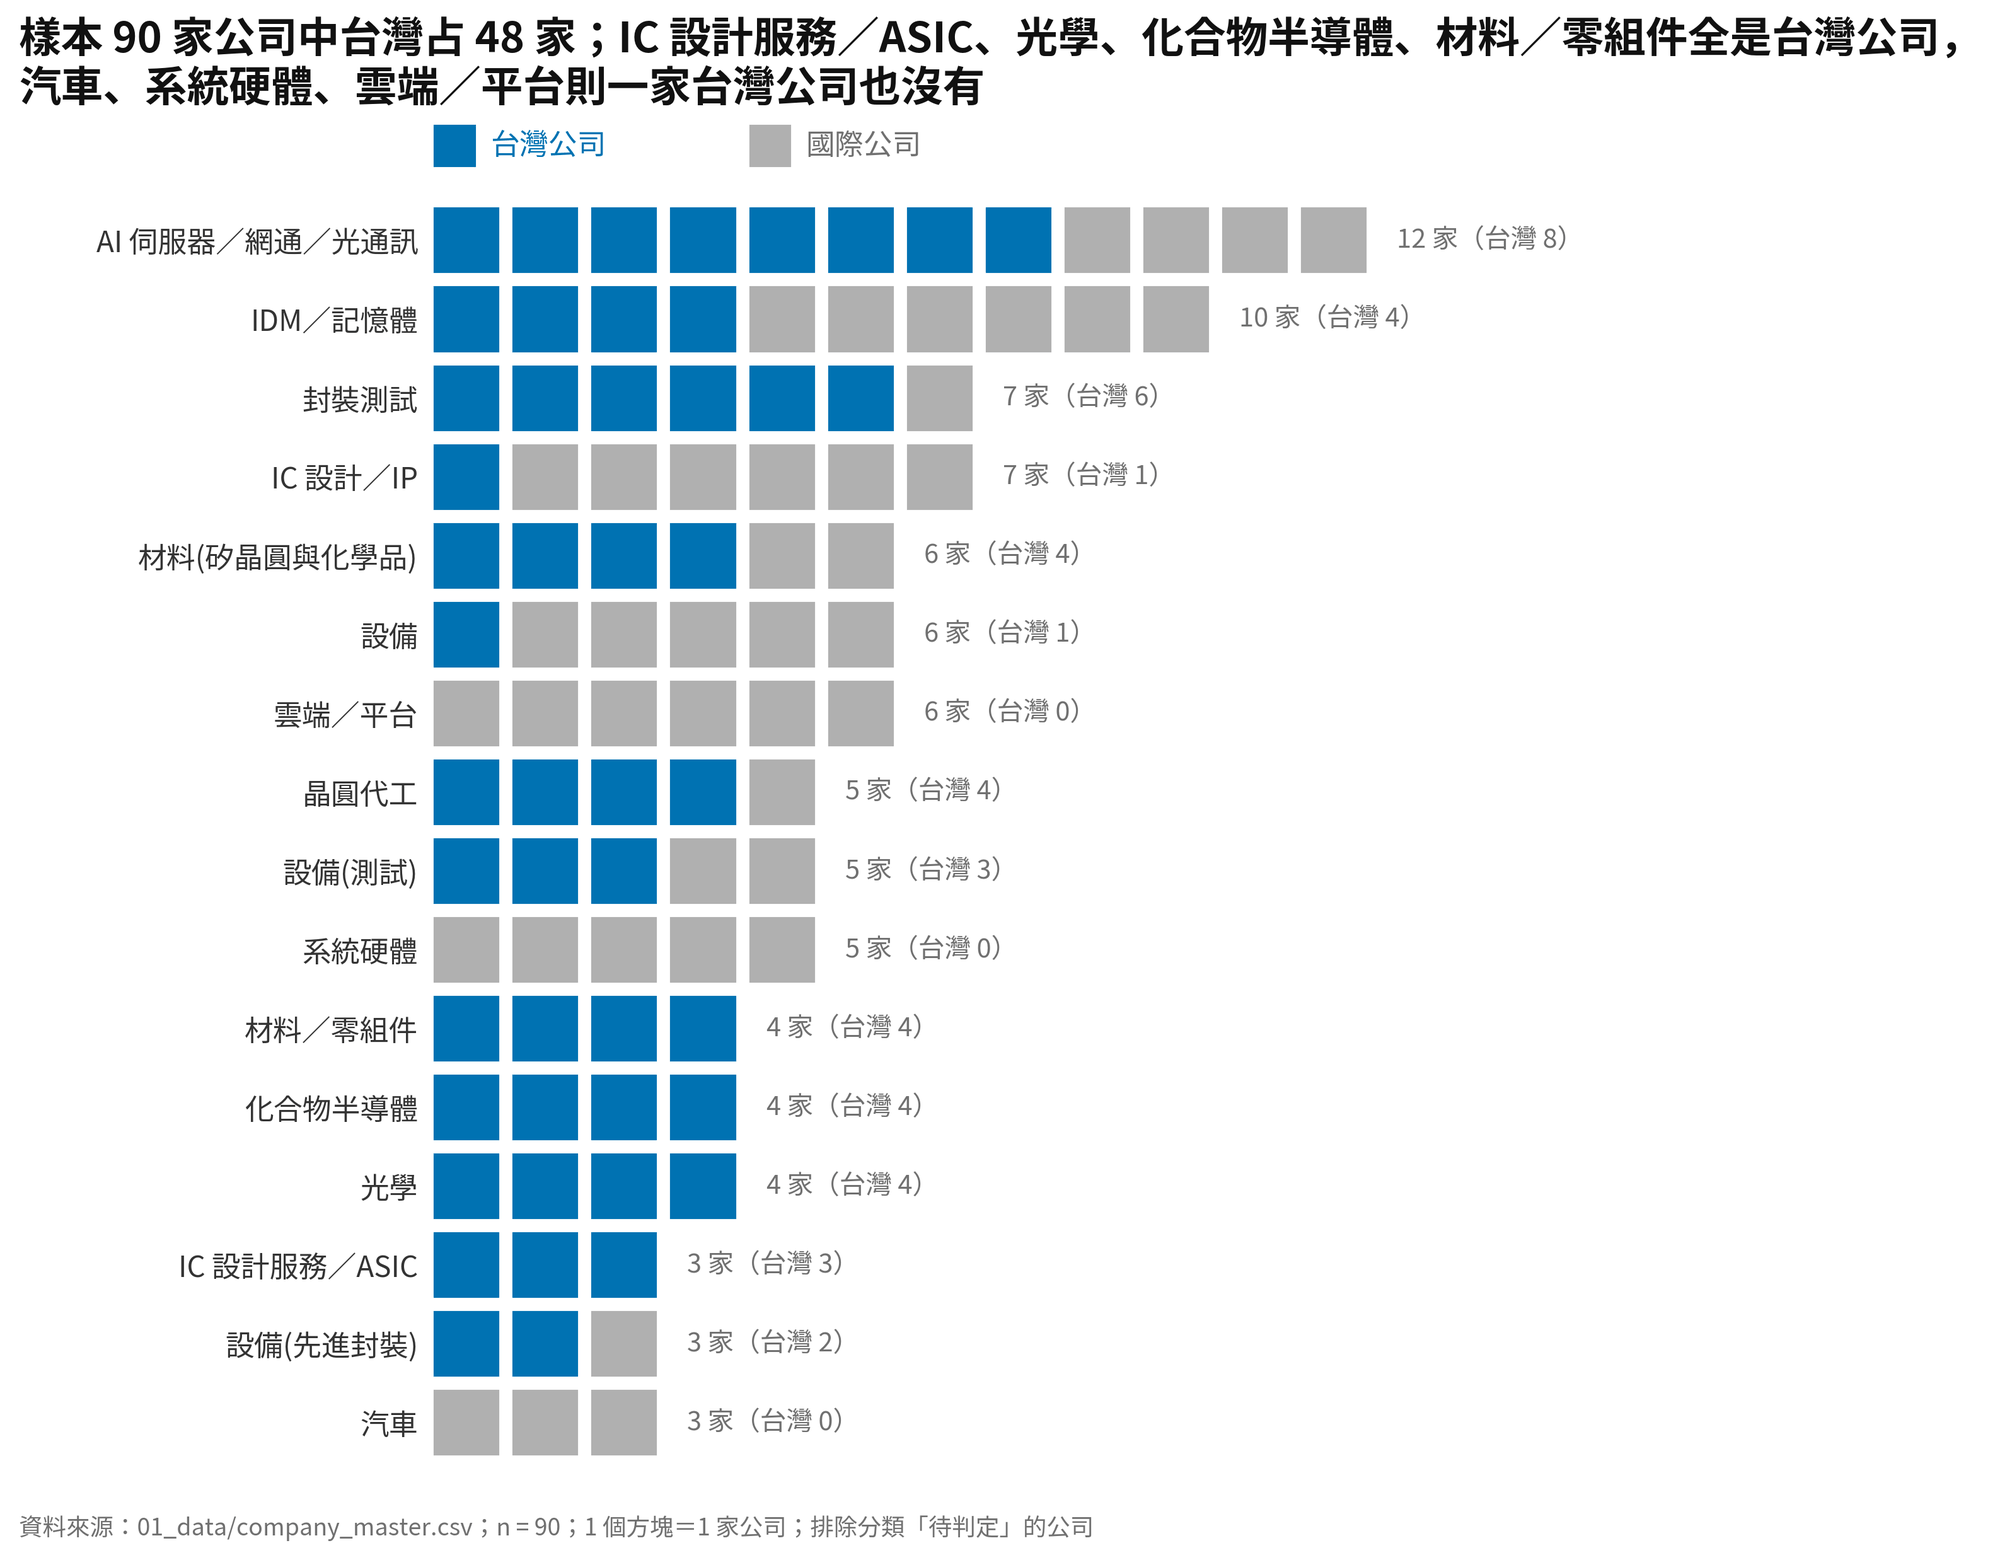
數的是家數,1 個方塊代表 1 家公司,比長條圖更直接。這張圖可能是本系列最重要的一課:在畫任何「產業比較」之前,先畫出樣本長什麼樣子。小群只有三四家公司,中位數與平均數都很不穩定;台灣公司集中在某些群,國際公司集中在另一些群,「產業差異」與「國別差異」糾纏在一起。這是研究者挑選的樣本,不是全世界的半導體公司;分類也是作者定的,換一個人分類,家數就會不同。
十三、為什麼長度比面積誠實
1984 年,統計學家 William Cleveland 與 Robert McGill 做了一系列知覺實驗,發現人判斷數值的準確度有一個排序:位置最準,其次是長度與角度,然後才是面積,最不準的是顏色深淺。這就是為什麼量的比較,最好用長條。
但長條不夠吸睛,泡泡、人形、雷達圖更好看,也更容易被轉貼。於是畫圖的人面對一個取捨:精確,還是吸引注意?在注意力稀缺的市場裡,後者往往勝出。好的折衷是:用吸睛的圖型抓住目光,再把精確的數字直接寫在圖上,讓讀者不必用眼睛去估算面積。
結語:三件事
長條圖的軸必須從 0 開始。 長度就是數值。
泡泡要用面積編碼,不是半徑。 需要精確比較時,改用長條圖。
量的比較用「數出來的量」。 比率請交給其他類別的圖。
下一篇,D09 談部分和整體:每 100 元營收,最後留下幾元?
資料來源與說明
圖型分類與定義:FT Visual Vocabulary(© Financial Times,CC BY-SA 4.0)。
財務數據:90 家半導體產業鏈公司 FY2025 財報,以 2025 年平均匯率換算;未單獨揭露研發的公司整家排除。
市場資料:WSTS(地區別銷售額)、SIA(美國總部企業銷售額)。
人才預測:SIA 與 Oxford Economics(2023)。
產業政策:歐盟執委會、歐洲審計院、美國商務部公告與媒體報導。