


台積電的營收,是「成長」還是「回到原點」?答案取決於你從哪一年開始畫。
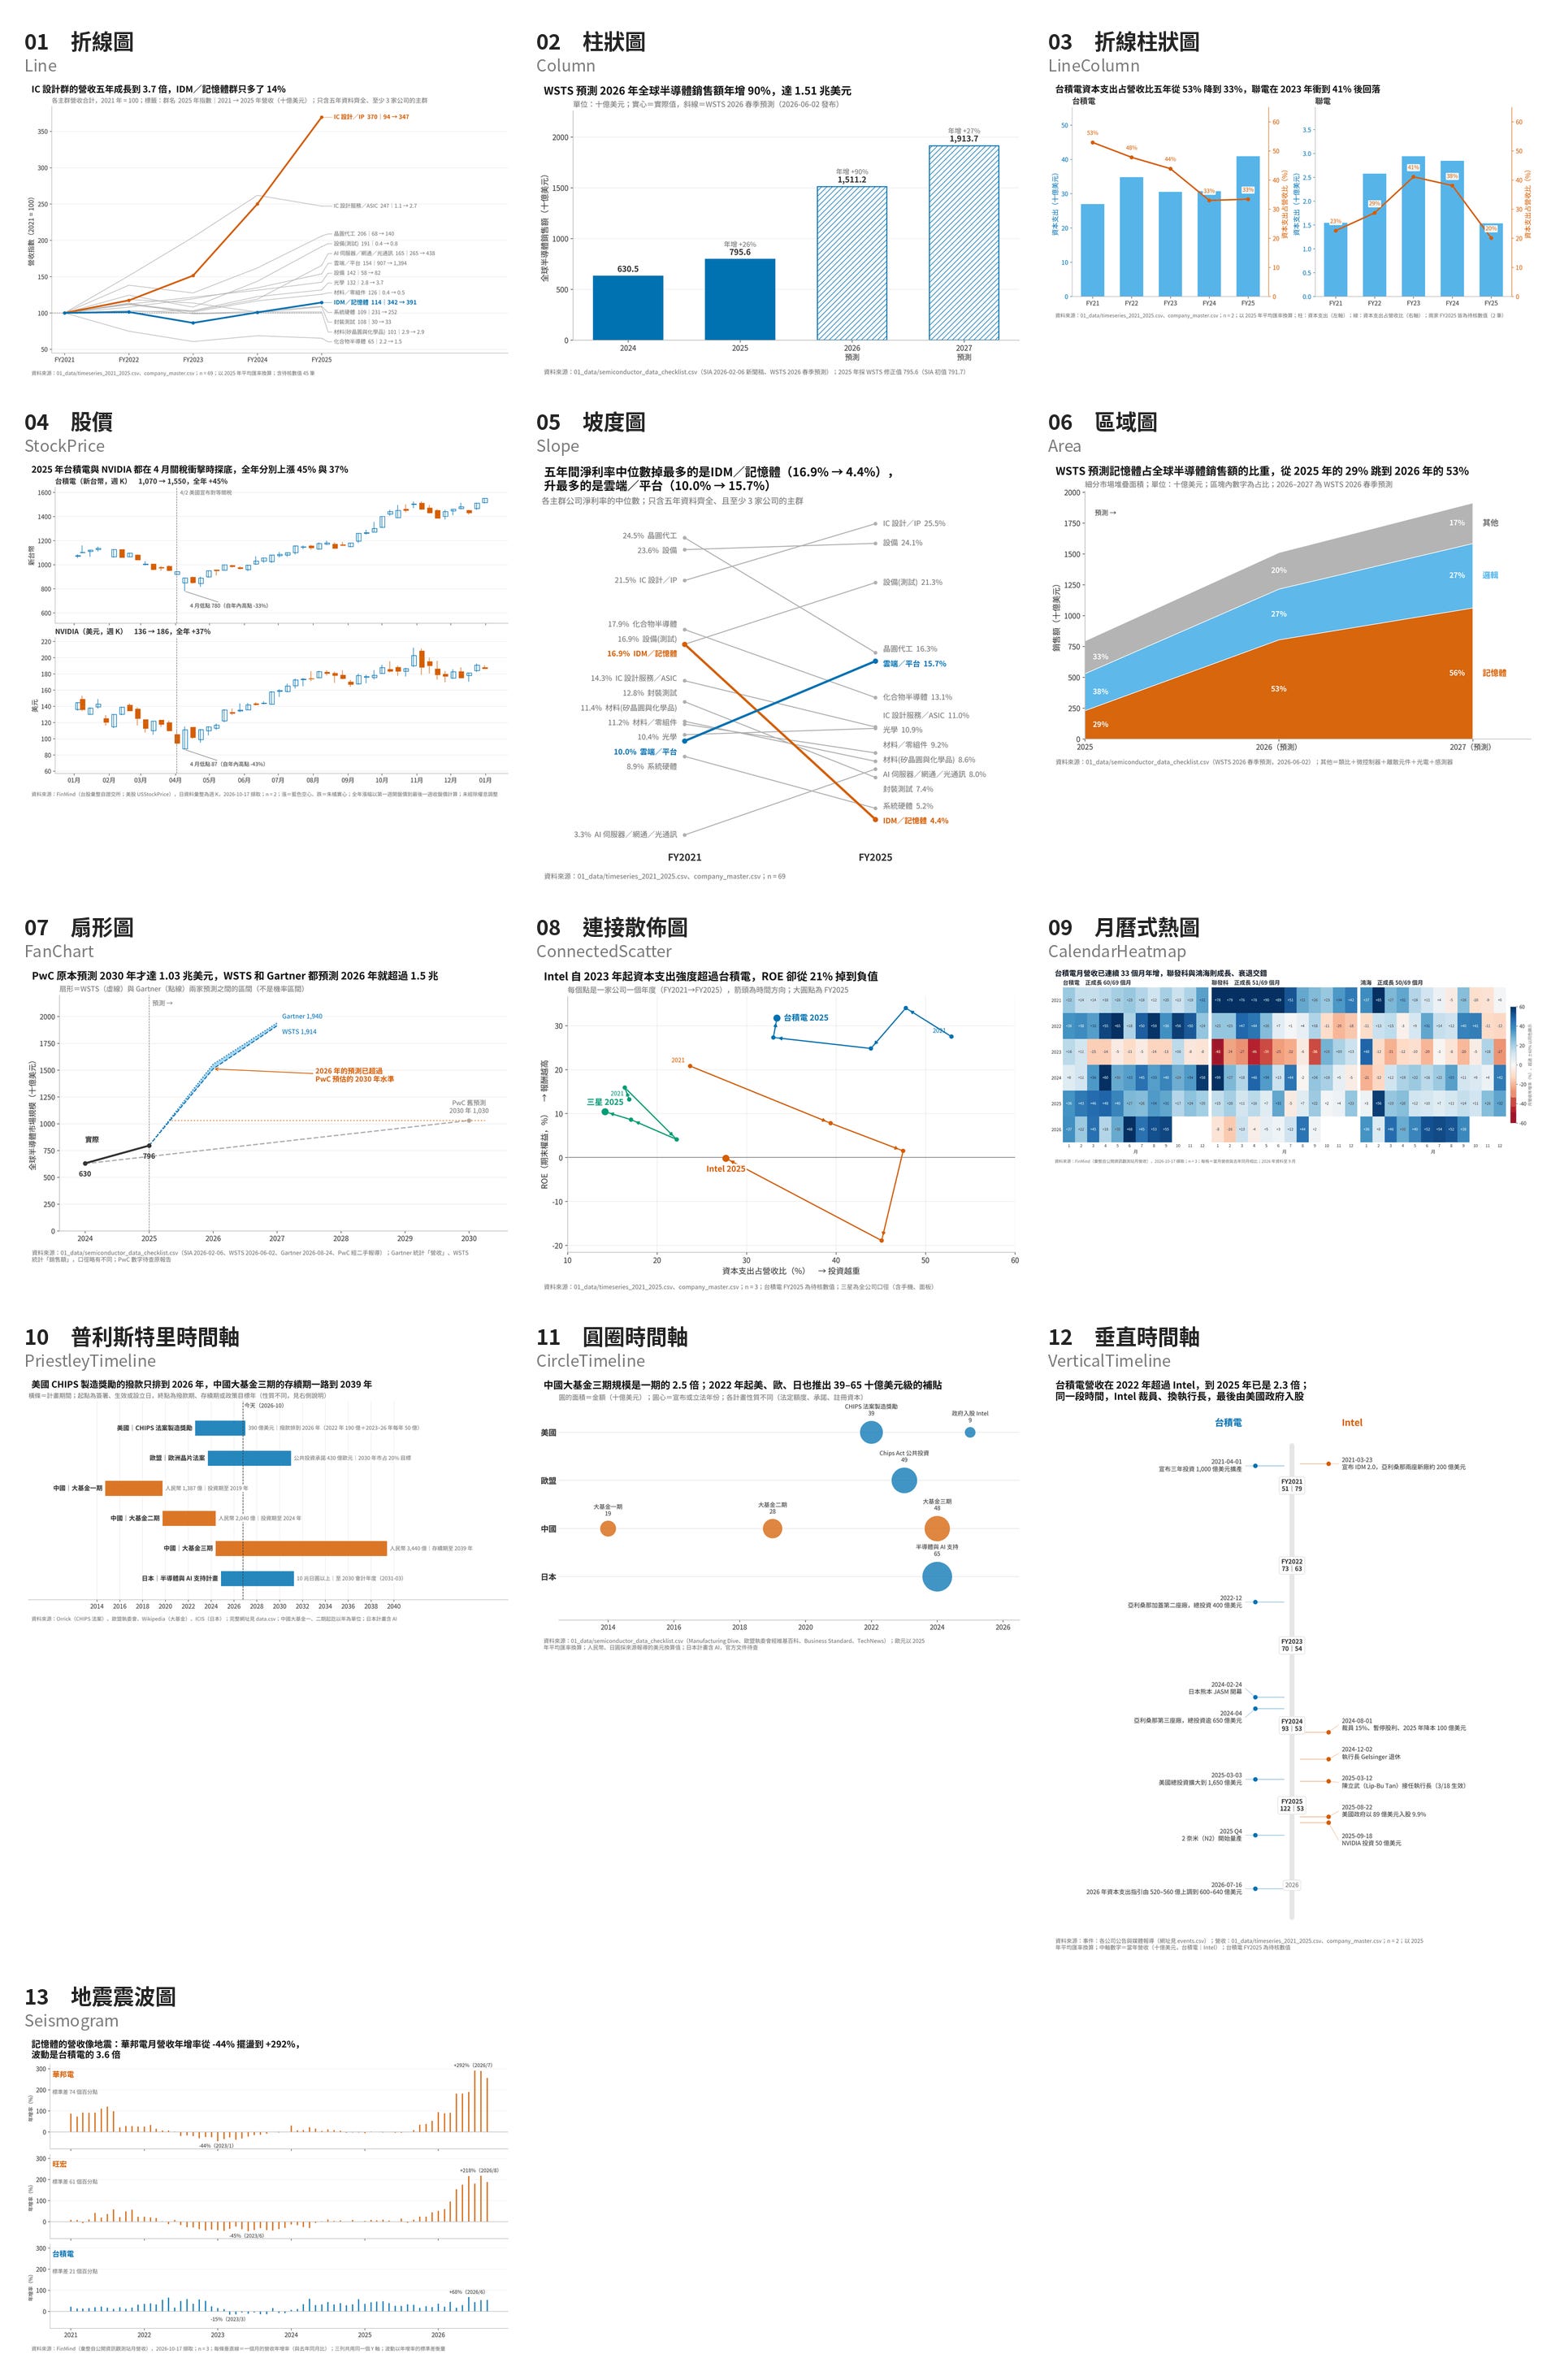
FT Visual Vocabulary 的第五欄是「隨時間變化」(Change over Time),定義是:強調趨勢的變化,可以是盤中的短期波動,也可以是跨越數十年、數百年的長序列。FT 特別提醒:選對時間區間,才能給讀者恰當的脈絡。這是九大類中圖型最多的一類,共 13 種,FT 常拿它畫股價與經濟時間序列。
一、折線圖:基期是作者選的
2021 到 2025 年,哪個產業群的營收長得最快?哪個最慢?
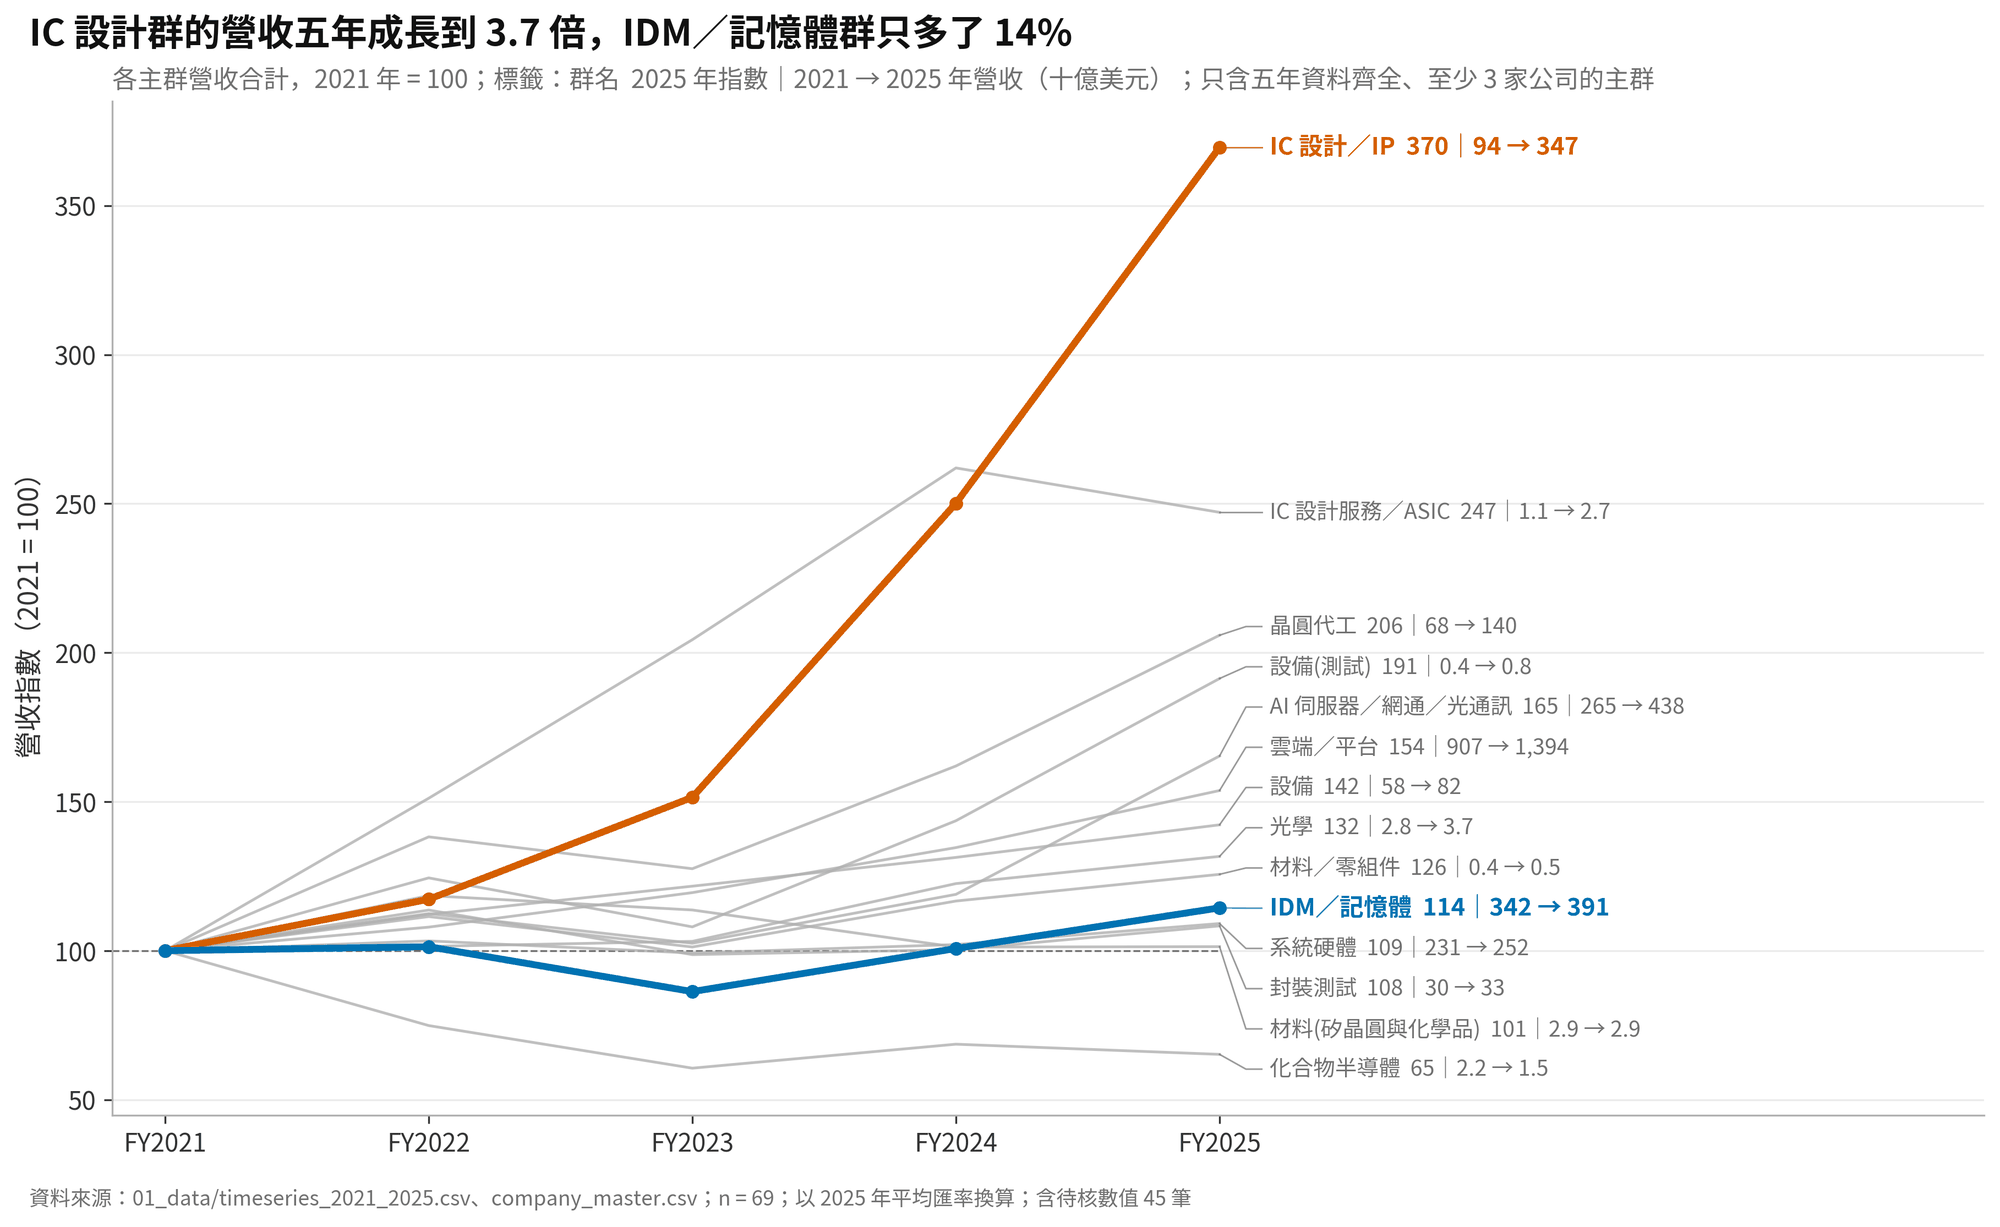
五個等距的時間點、一個連續變數、要比較多個群的走勢,折線圖是最自然的選擇。灰底加兩條強調線,讓讀者先看到要講的故事。這裡只用五年資料齊全的公司,並把每一群除以自己 2021 年的營收再乘以 100,讓規模差很多的群能放在同一張圖。
但指數化有它的代價。基期是作者選的:同一份資料,改以 2023 年為基期,IDM 與記憶體群兩年成長 33%,故事就從「五年幾乎沒長」變成「兩年強勁反彈」。加總由大公司主導:IDM 與記憶體群 2025 年營收的 78% 來自三星與 SK hynix 兩家,IC 設計群的 62% 來自 NVIDIA 一家,這些線其實是少數公司的線。指數也藏起了規模:IC 設計群 2021 年的營收只有 940 億美元,比 IDM 與記憶體群的 3,420 億美元小得多,指數卻讓它們看起來一樣重,所以標籤同時寫出了絕對金額。
二、柱狀圖:預測不能混在實際值裡
全球半導體銷售額這幾年長多快?預測說接下來會怎樣?
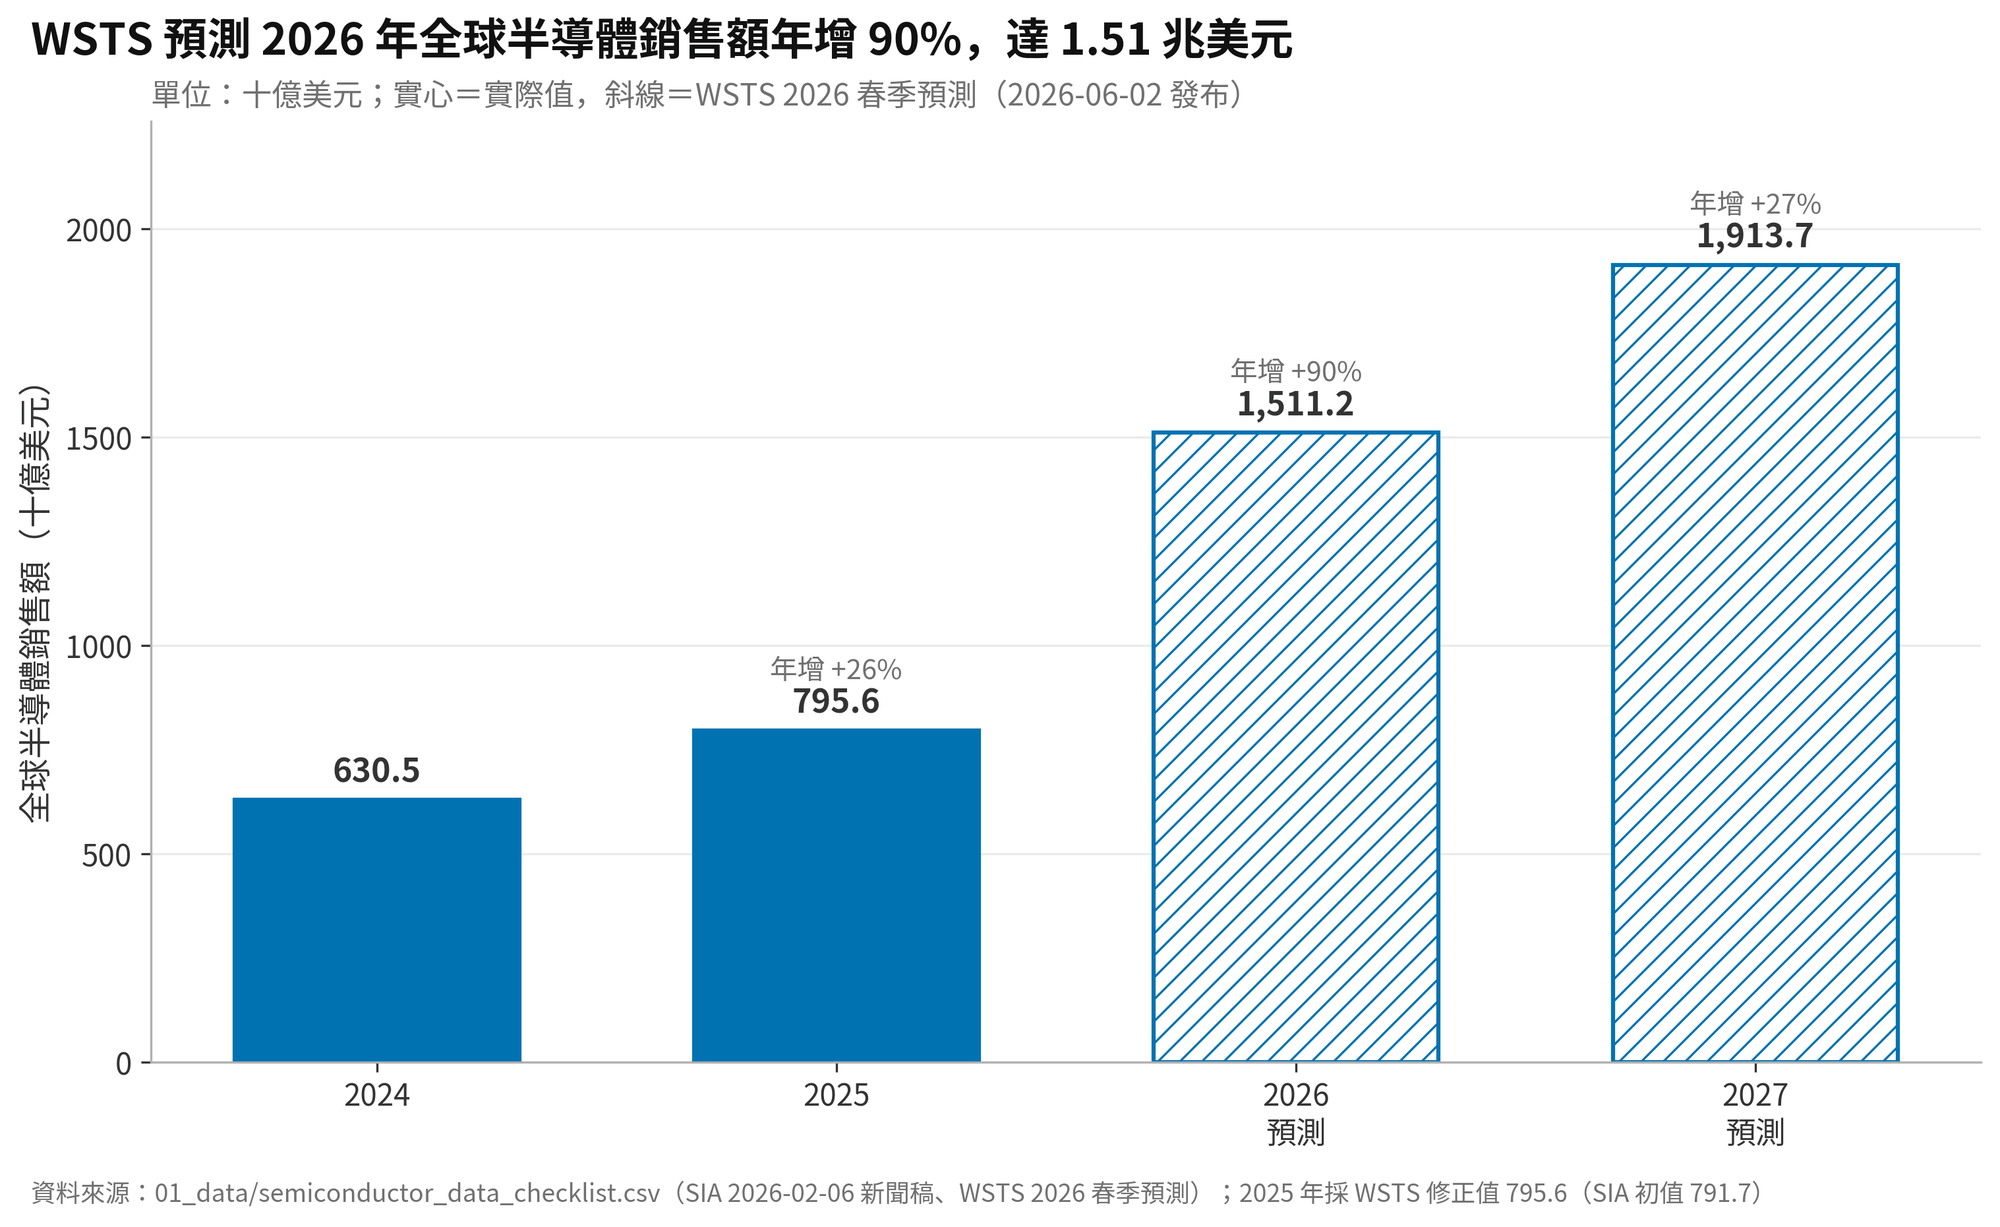
年度總量、時間點少、要比較每一年有多大,柱狀圖最直接;柱的高度代表數量,所以 Y 軸必須從 0 開始。實際值與預測值用實心與斜線區分,X 軸標籤也寫上「預測」,不只靠顏色。
最大的陷阱是預測混在實際值裡:沒有標示的話,讀者會把 2026、2027 年當成已經發生的事。其次是價格與數量:記憶體 2026 年預測年增約 250%,主因是價格,銷售額翻倍不代表出貨量翻倍。最後,只有四年的資料,看不出這是不是史上最大的一次跳升。
三、折線+柱狀:一個量、一個率
兩家晶圓代工廠的資本支出,金額和強度(占營收比)怎麼變?
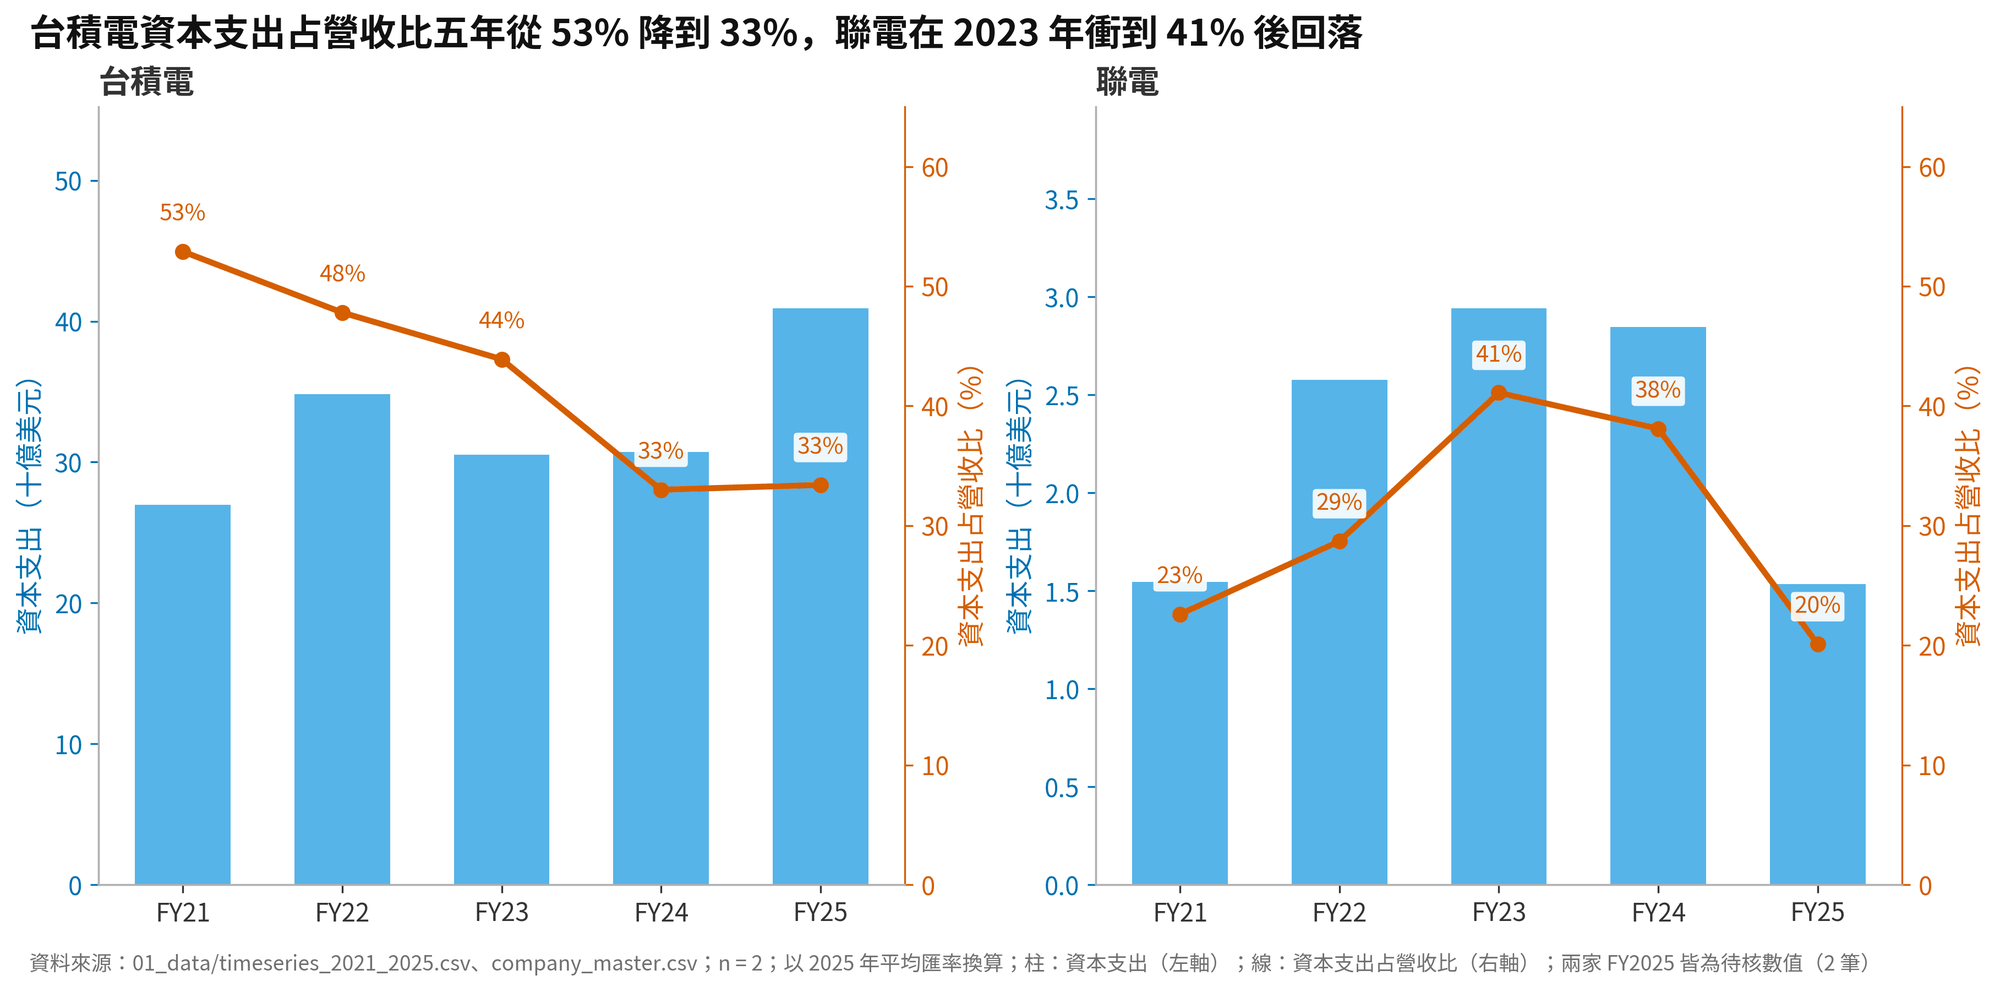
第一篇已經用這組資料示範過雙軸的陷阱:右軸改成 0–100%,線就變平;改成 20–55%,線就變陡。這裡要講的是讀圖本身:台積電的資本支出金額從 270 億美元增加到 409 億美元,但營收長得更快,所以強度從 53% 降到 33%,這是分母效應;聯電的資本支出在 2023 年最高,2025 年砍了將近一半,強度下降是因為分子變小。同樣是「強度下降」,原因正好相反。兩家規模差了 20 倍以上,金額只能各自看刻度,比率才能直接比較。
四、股價:紅綠慣例是相反的
2025 年 AI 供應鏈的兩家核心公司,股價怎麼走?哪一週最驚險?
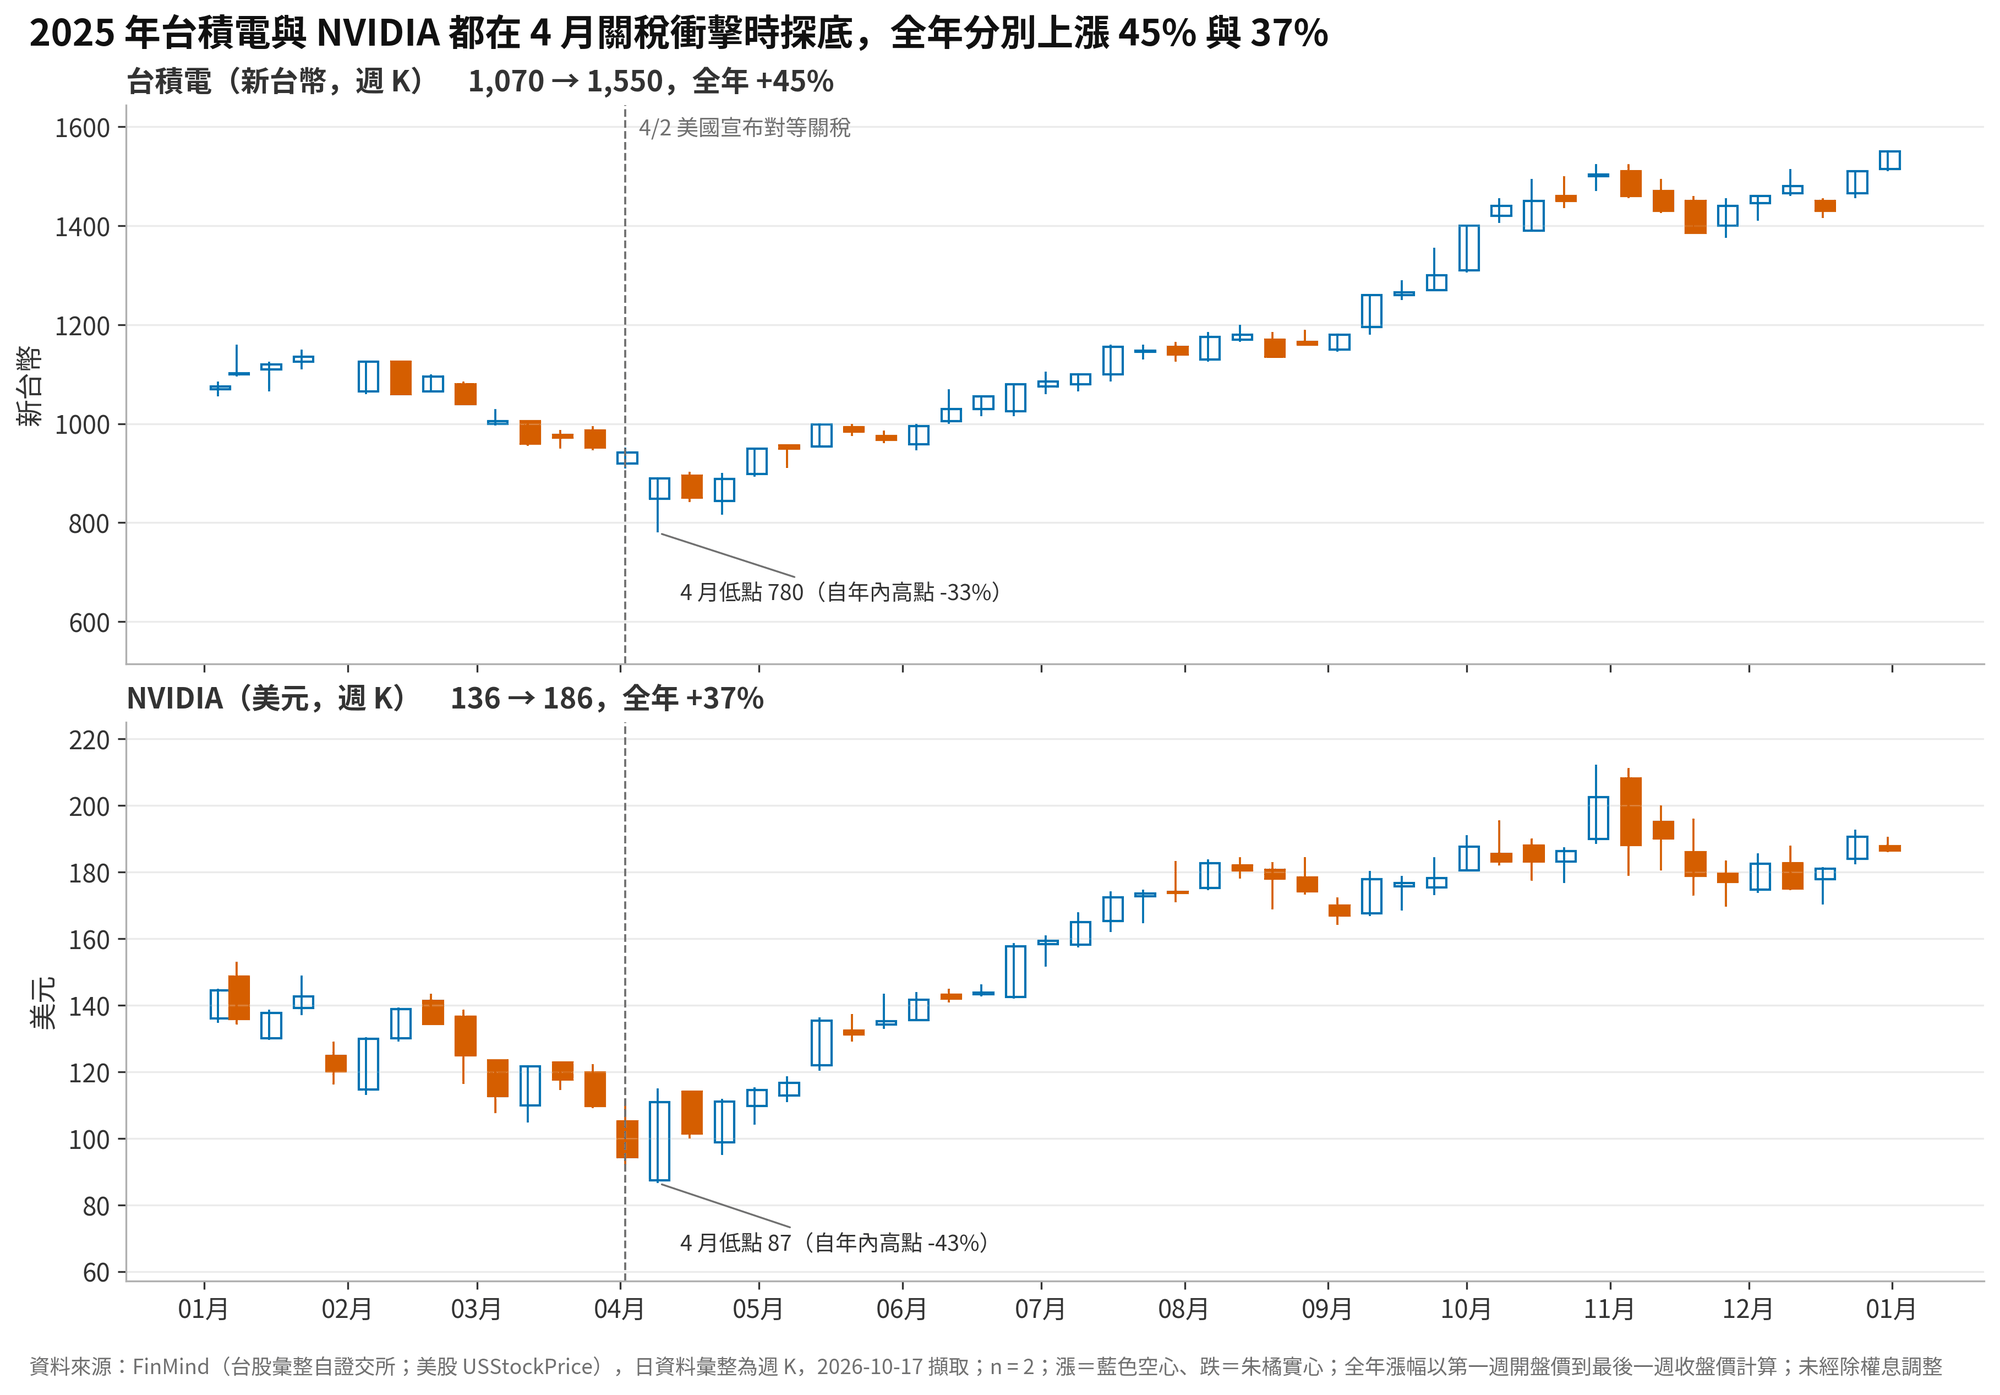
一根 K 線同時包含開、高、低、收四個數字,這裡用週 K,一年 52 根。台積電從 1,070 元漲到 1,550 元,4 月最低 780 元,自年內高點跌了 33%;NVIDIA 從 136 美元漲到 186 美元,4 月最低 87 美元,自高點跌了 43%。兩家的底部,都落在 4 月 2 日美國宣布對等關稅之後的那一週。
這張圖有一個很少人注意的陷阱:台股是「紅漲綠跌」,美股是「綠漲紅跌」,同一張圖給兩地讀者看,顏色會被讀反。所以這裡改用藍(漲)與橘(跌),並用空心、實心再區分一次,不只靠顏色。兩家的幣別與股價水準也不同,比的是形狀與漲跌幅,不是高低。
五、坡度圖:只看頭尾兩點
2021 到 2025 年,哪些產業群的獲利能力變好、哪些變差?
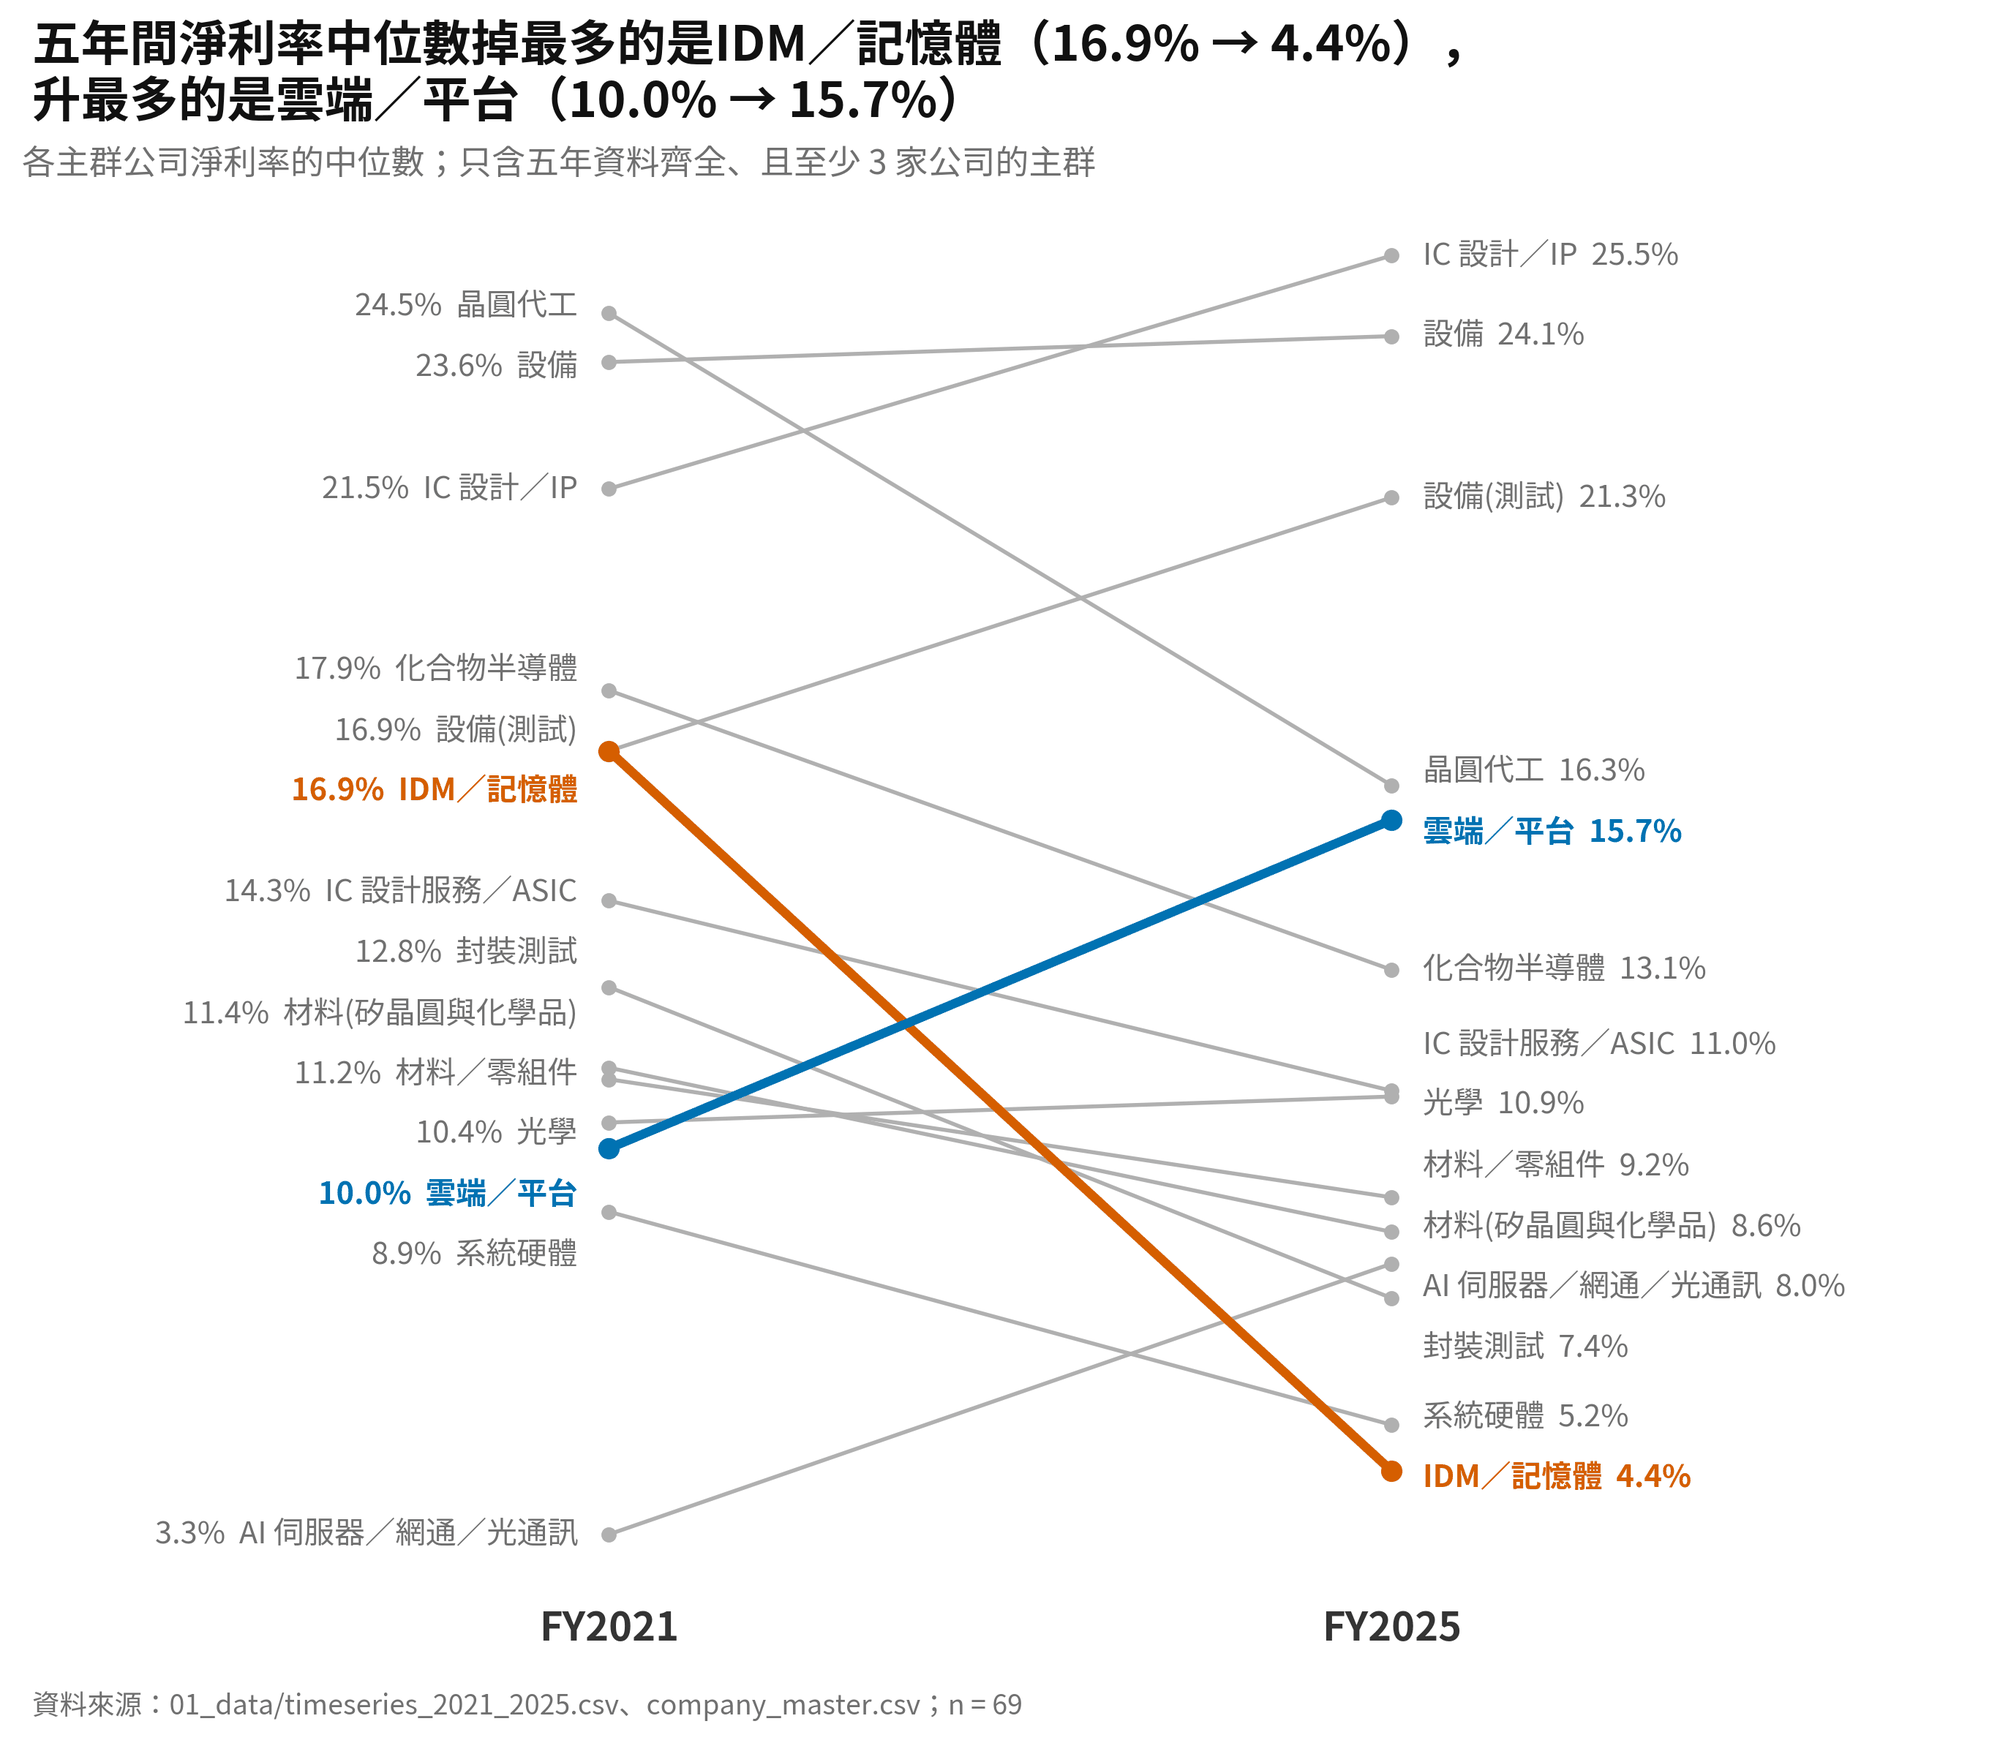
只有兩個時間點、類別很多的時候,坡度圖能同時看起點高低、終點高低與誰上誰下,線交叉就是排名對調。代價是中間三年的起伏被刻意丟掉了。頭尾兩點的選擇也會決定結論:記憶體是景氣循環產業,選在高峰或谷底當起點,故事完全不同。
六、區域圖:總量與組成一起看
全球半導體銷售額變大的這幾年,是哪一塊在撐?
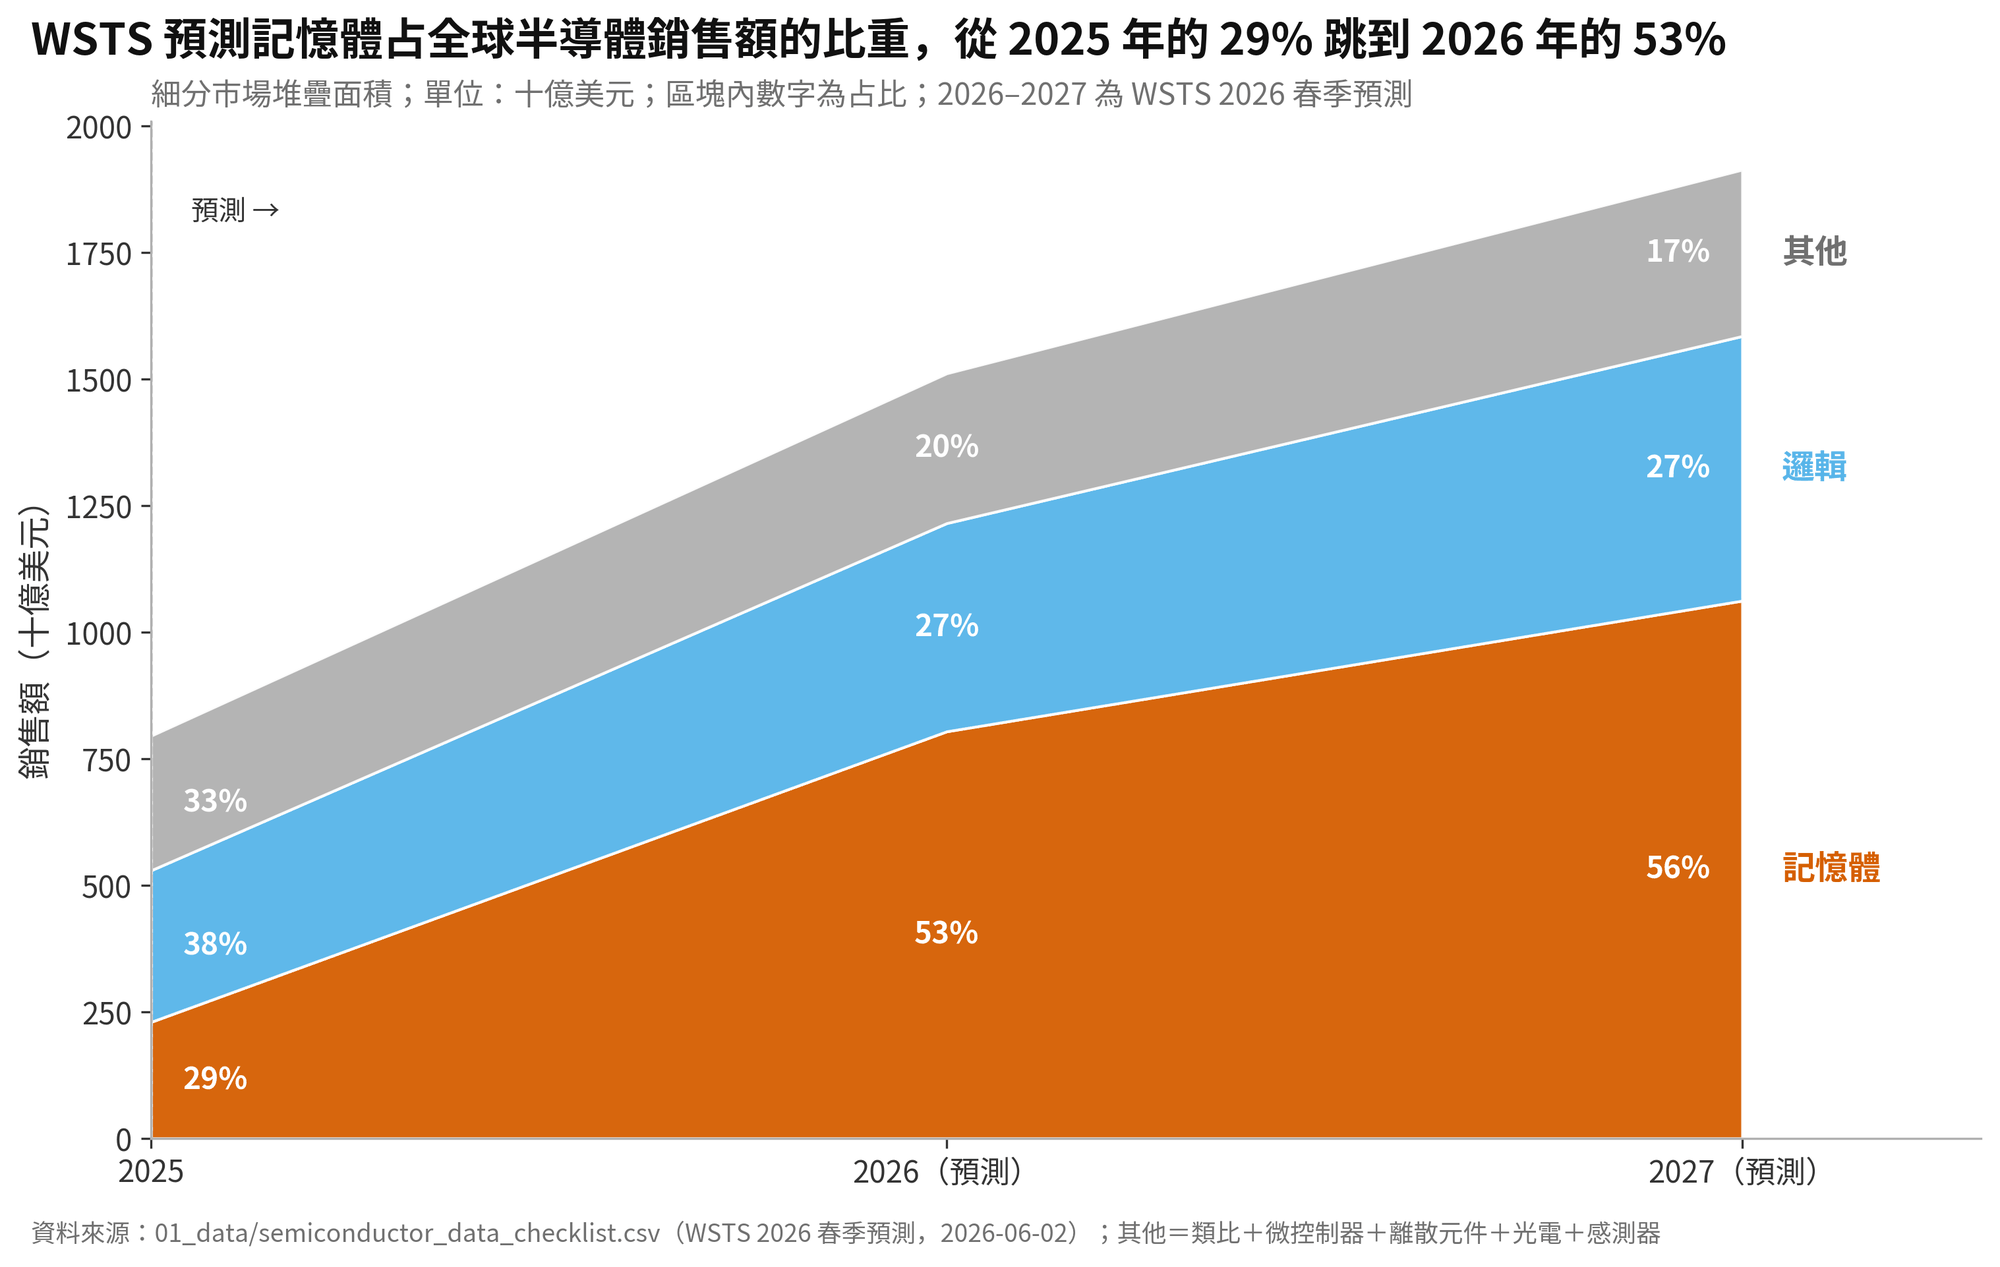
區域圖同時看總量怎麼長、組成怎麼變;把要講的那一塊放在最底層,它的變化最好讀。記憶體銷售額預測從 2025 年的 2,300 億美元增加到 2026 年的 8,040 億美元,一年增加約 3.5 倍。FT 的提醒是「要小心使用」:中間那一層的底線會跟著下面一起往上抬,讀者很難判斷它本身長了多少。面積變大也不等於晶片賣得更多顆,記憶體這一波主要是漲價。
七、扇形圖:不確定性不能捏造
機構對全球半導體市場的預測有多不確定?舊的預測錯得多離譜?
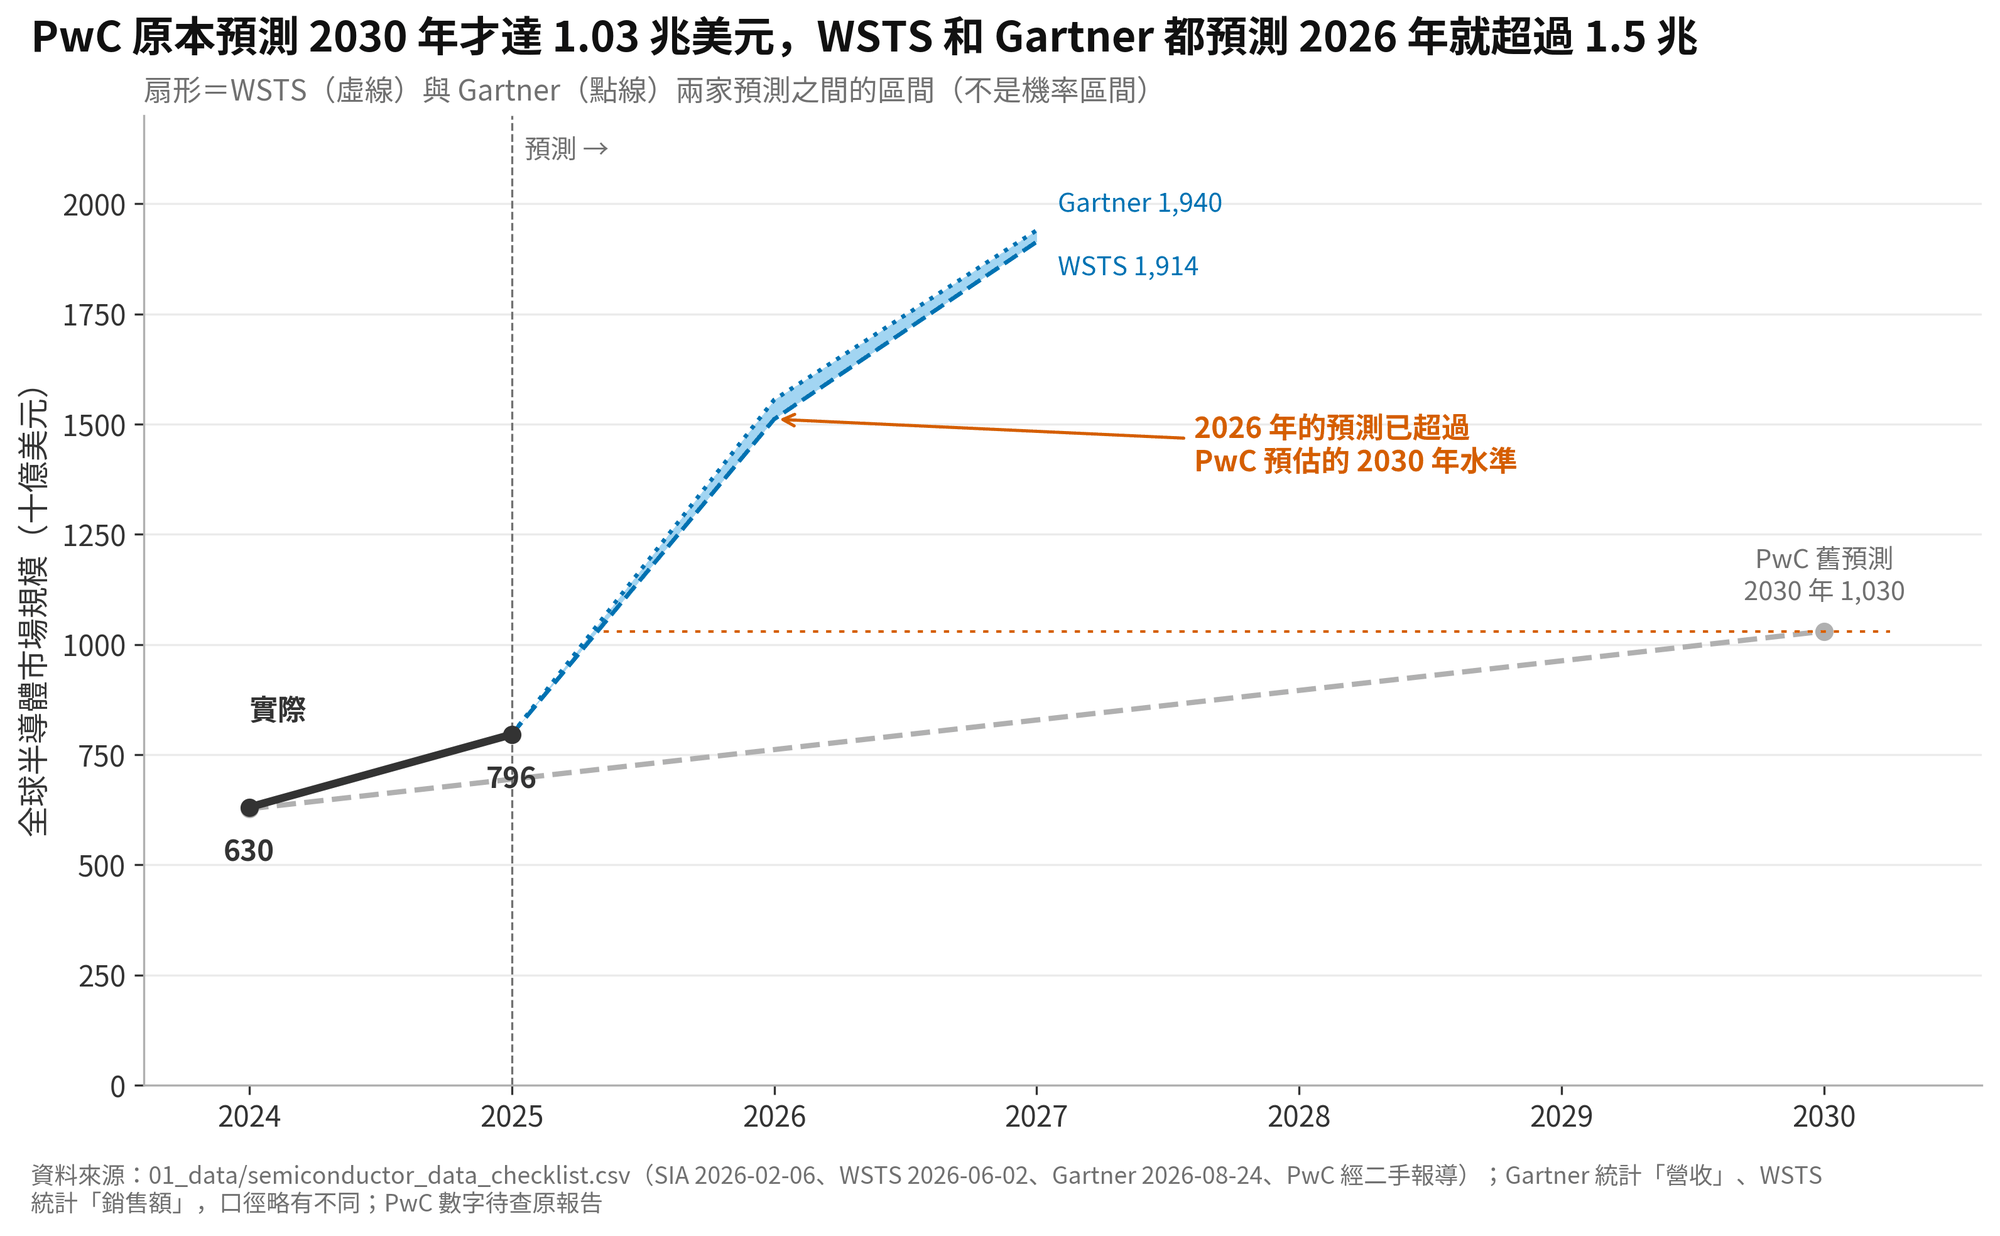
扇形圖把預測畫成一個範圍,讓讀者不會把預測當成事實。但這裡必須誠實說明:英國央行的扇形圖畫的是機率分布,這張圖手上只有兩家機構的點預測,扇形只是兩家之間的距離,沒有機率意義;我們也刻意不自行把扇形畫寬,因為沒有資料支撐的不確定性,畫出來就是捏造。圖型可以借用,統計含義不能借用。
讀圖的重點是錨定效應:PwC 舊預測 2030 年才達到 1.03 兆美元,一旦被媒體反覆引用,就變成大家心中的「正常成長路徑」,直到被現實甩開;現在兩家機構對 2026 年的預測,都已經超過這個 2030 年的終點。另外,兩家機構會互相參考,差距小不代表不確定性小。
八、連接散佈圖:投資換來報酬了嗎
砸錢投資有沒有換來報酬?台積電、Intel、三星五年的路徑怎麼走?
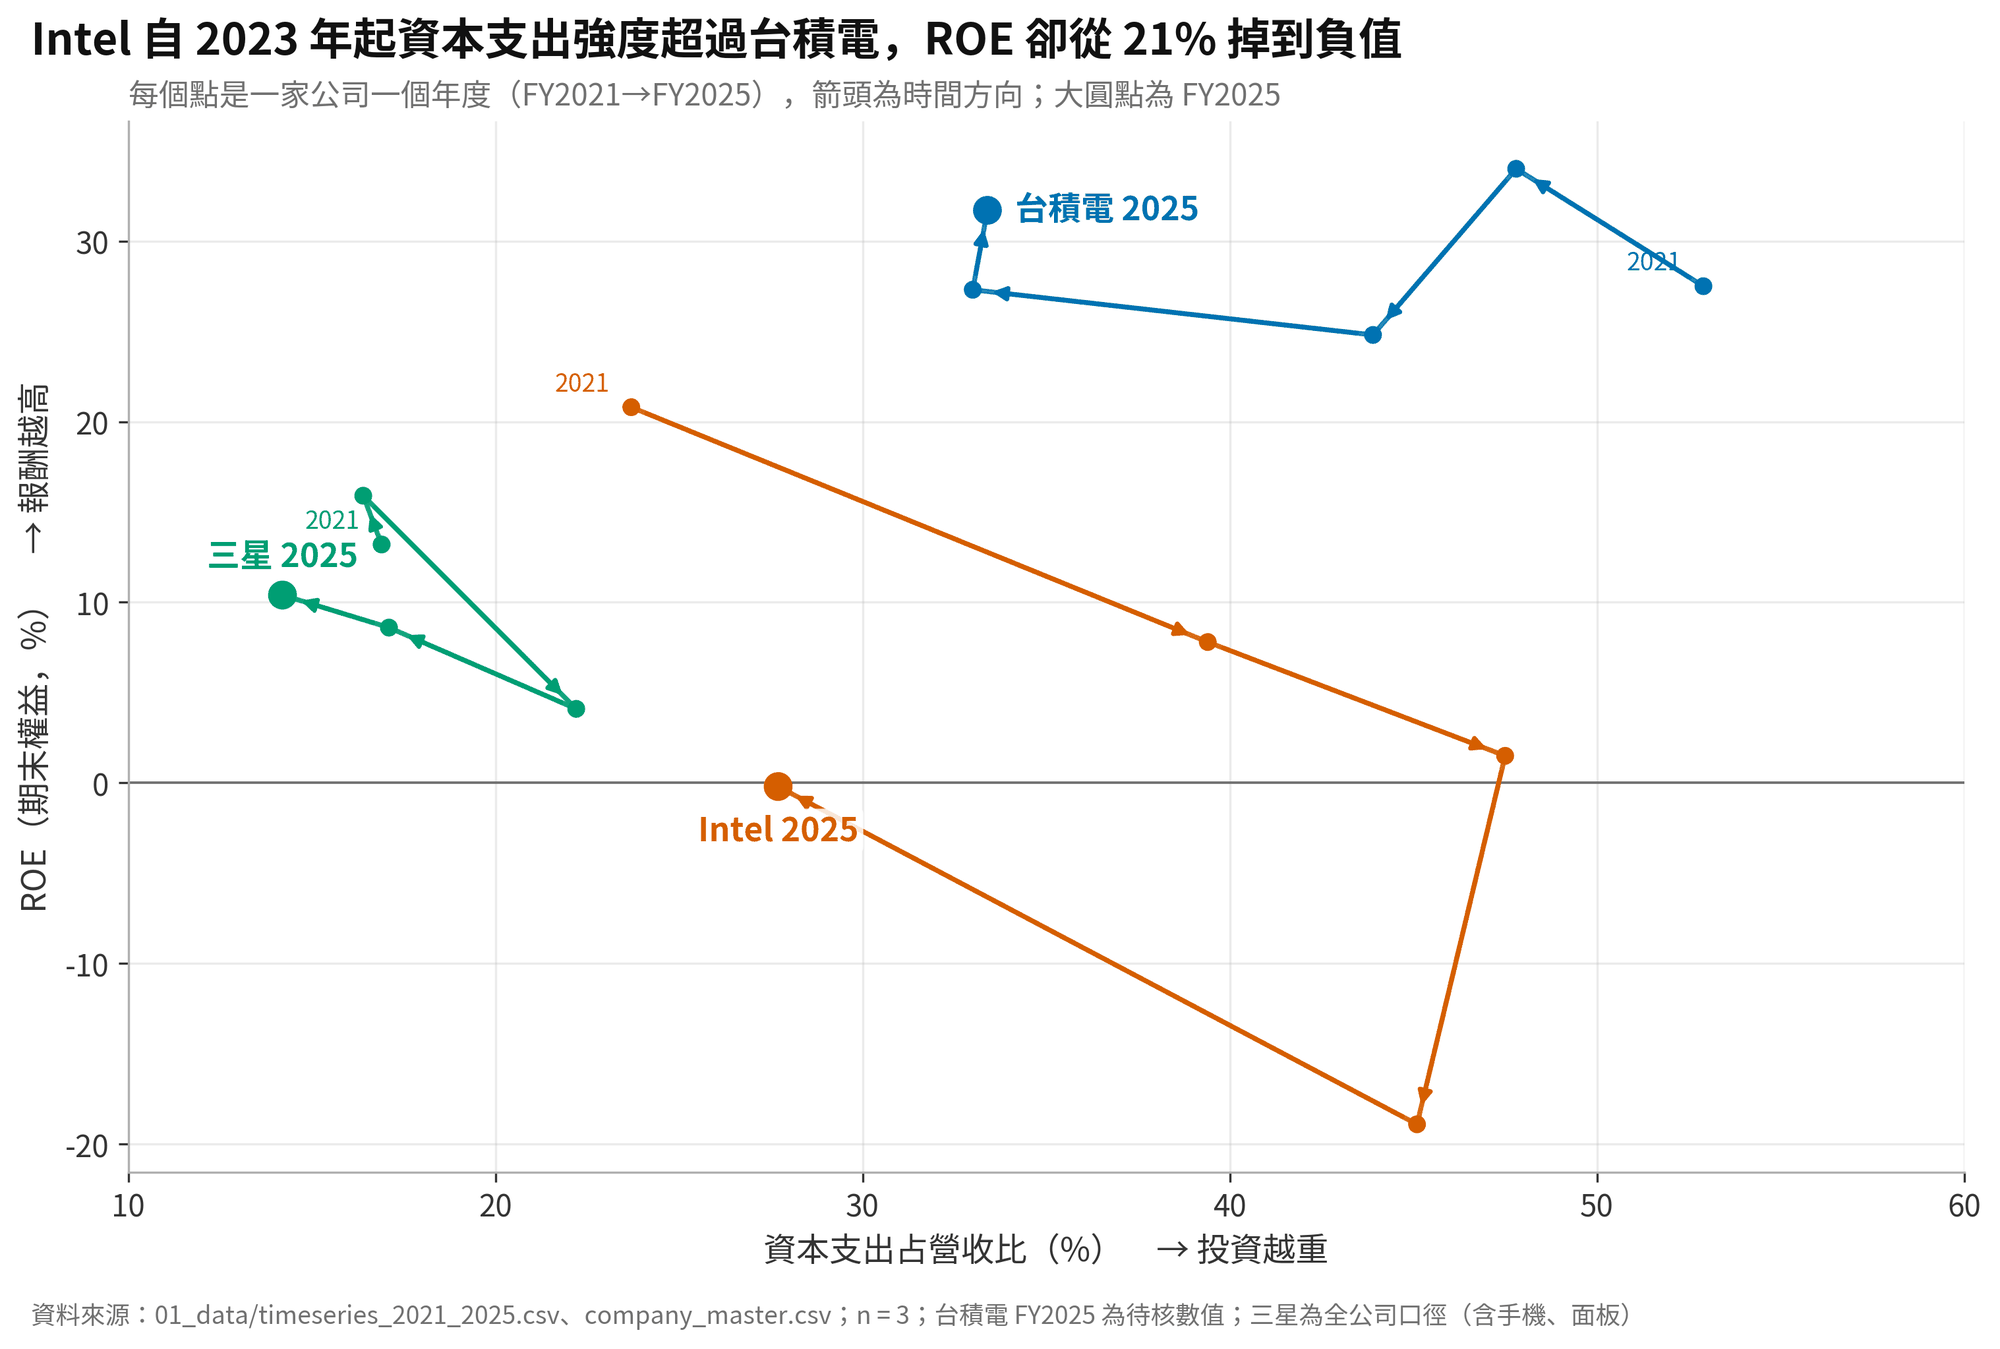
台積電的資本支出強度從 53% 降到 33%,股東權益報酬率維持在 25% 到 34%,路徑往左移、高度不變;Intel 的強度從 24% 升到 48%,ROE 從 21% 掉到 -19%,一路往右下走,2025 年砍資本支出後才往左回;三星的路徑擠在左下角,循環起伏但沒有方向。連接散佈圖一定要標出時間方向,否則讀者不知道該從哪一端讀起。Intel 的 ROE 下滑也有虧損、減值、市占流失等多重原因,不能簡化成「投資太多」。
九、月曆式熱圖:年 × 月
三家公司的月營收,哪幾個月在長、哪幾個月在縮?有沒有季節規律?
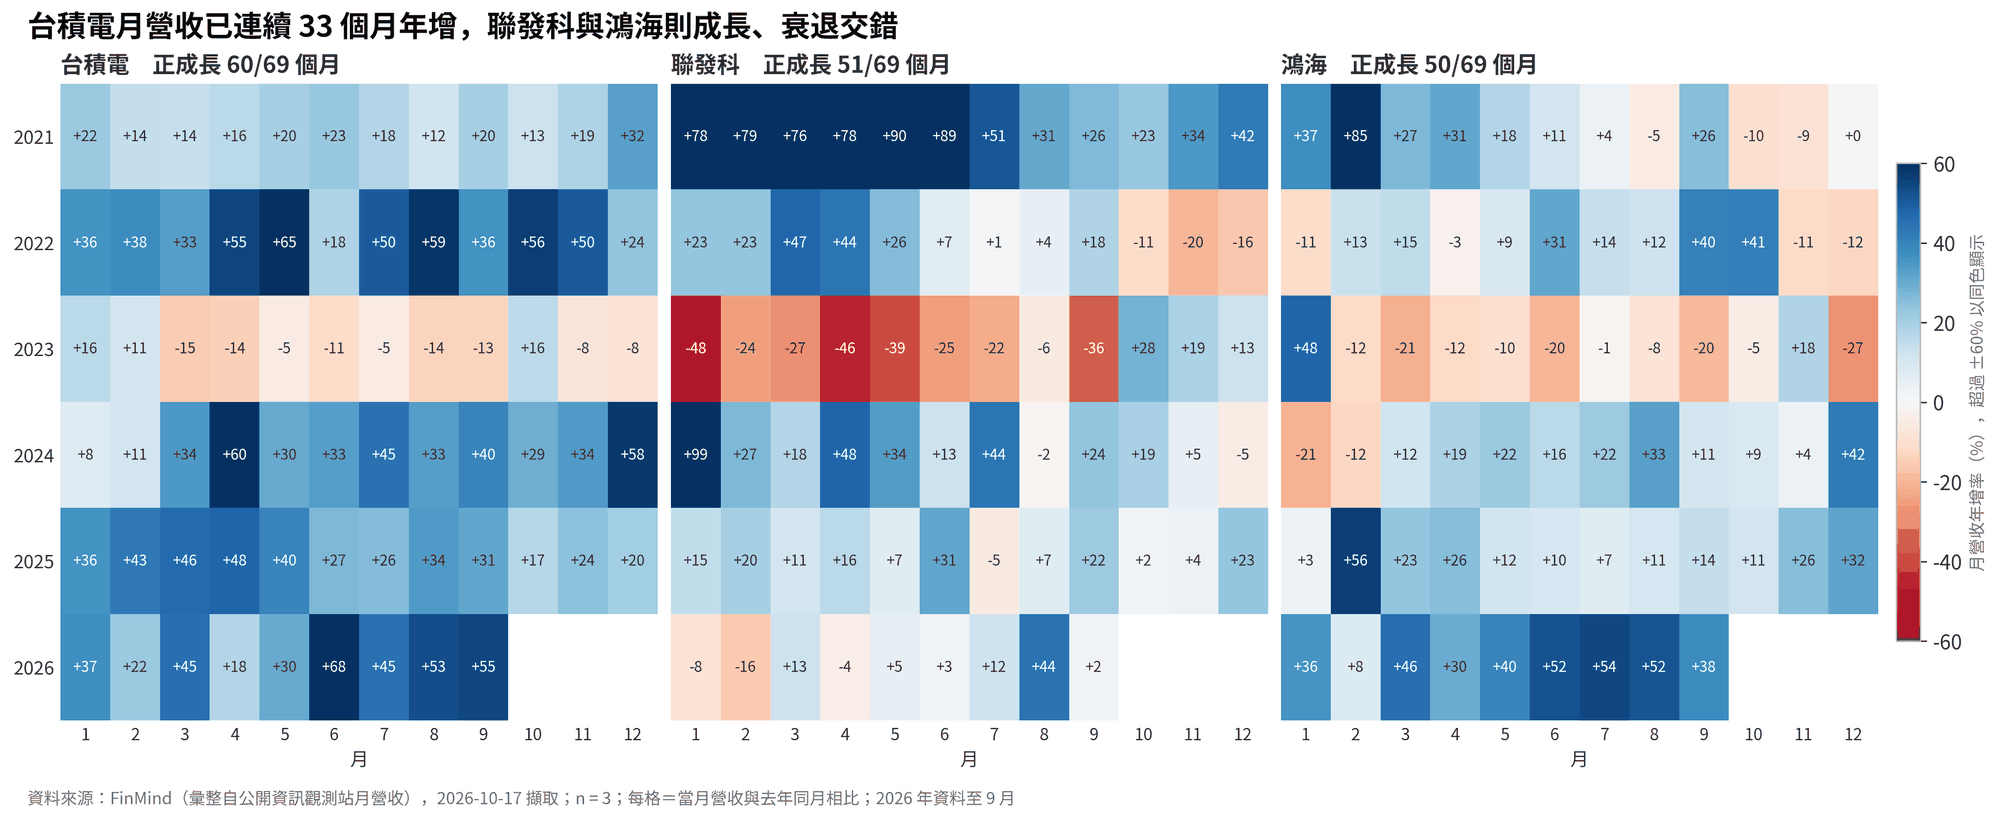
月資料有兩個時間維度:第幾年與第幾月。熱圖把它們攤成格子,季節性會排成直欄,景氣循環會排成橫列。2021 年 1 月以來的 69 個月中,台積電有 60 個月正成長,聯發科 51 個月,鴻海 50 個月;聯發科 2022 年下半年到 2023 年上半年一整片紅,是手機的庫存調整;鴻海的顏色則跟著 iPhone 的出貨季節跳動。
這裡用的是年增率而不是營收金額,因為和去年同月相比,季節因素大致抵銷。陷阱是基期效應:去年同月很低,今年就容易出現大幅正成長;色階的上下限是作者選的;發散色盤的中點必須是 0,中點設錯,成長與衰退的分界就畫錯了。
十、普利斯特里時間軸:期間比日期重要
各國的半導體補貼計畫,從哪一年開始、撐到哪一年?
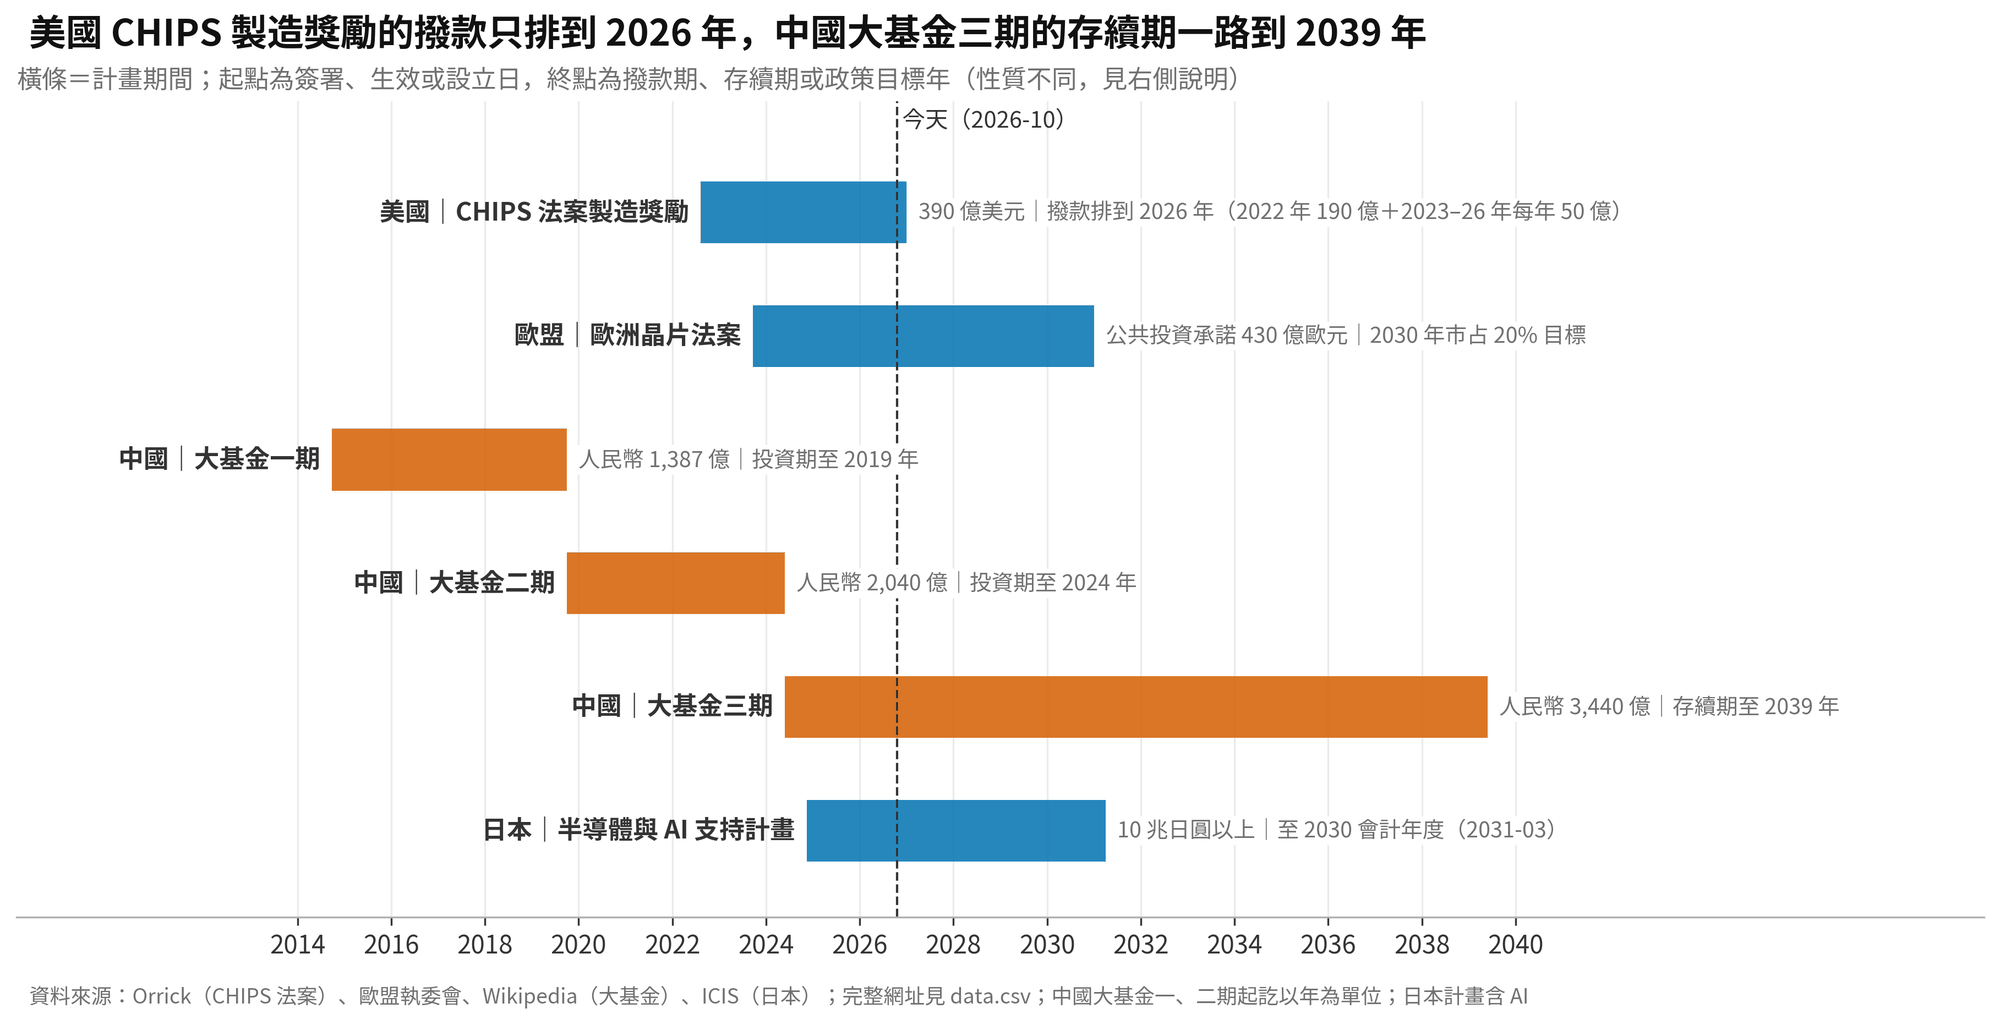
18 世紀的 Joseph Priestley 用橫條畫出歷史人物的生卒年,讓讀者一眼看到誰和誰同時代,這裡換成產業政策。中國是唯一「接力」的:一期接二期、二期接三期,中間沒有斷檔;而 2022 到 2024 年三年內,美、歐、中、日四方的計畫全部啟動。
最重要的陷阱是:每一條橫條的終點性質不同。美國是撥款年度,歐盟是政策目標年,中國是基金存續期,日本是預算期間。橫條一樣長,意義不一樣,所以每一條的右側都寫出了終點的性質。期間長也不等於錢多。
十一、圓圈時間軸:不連續的事件,有大有小
各經濟體什麼時候、用多大的規模砸錢補貼半導體?
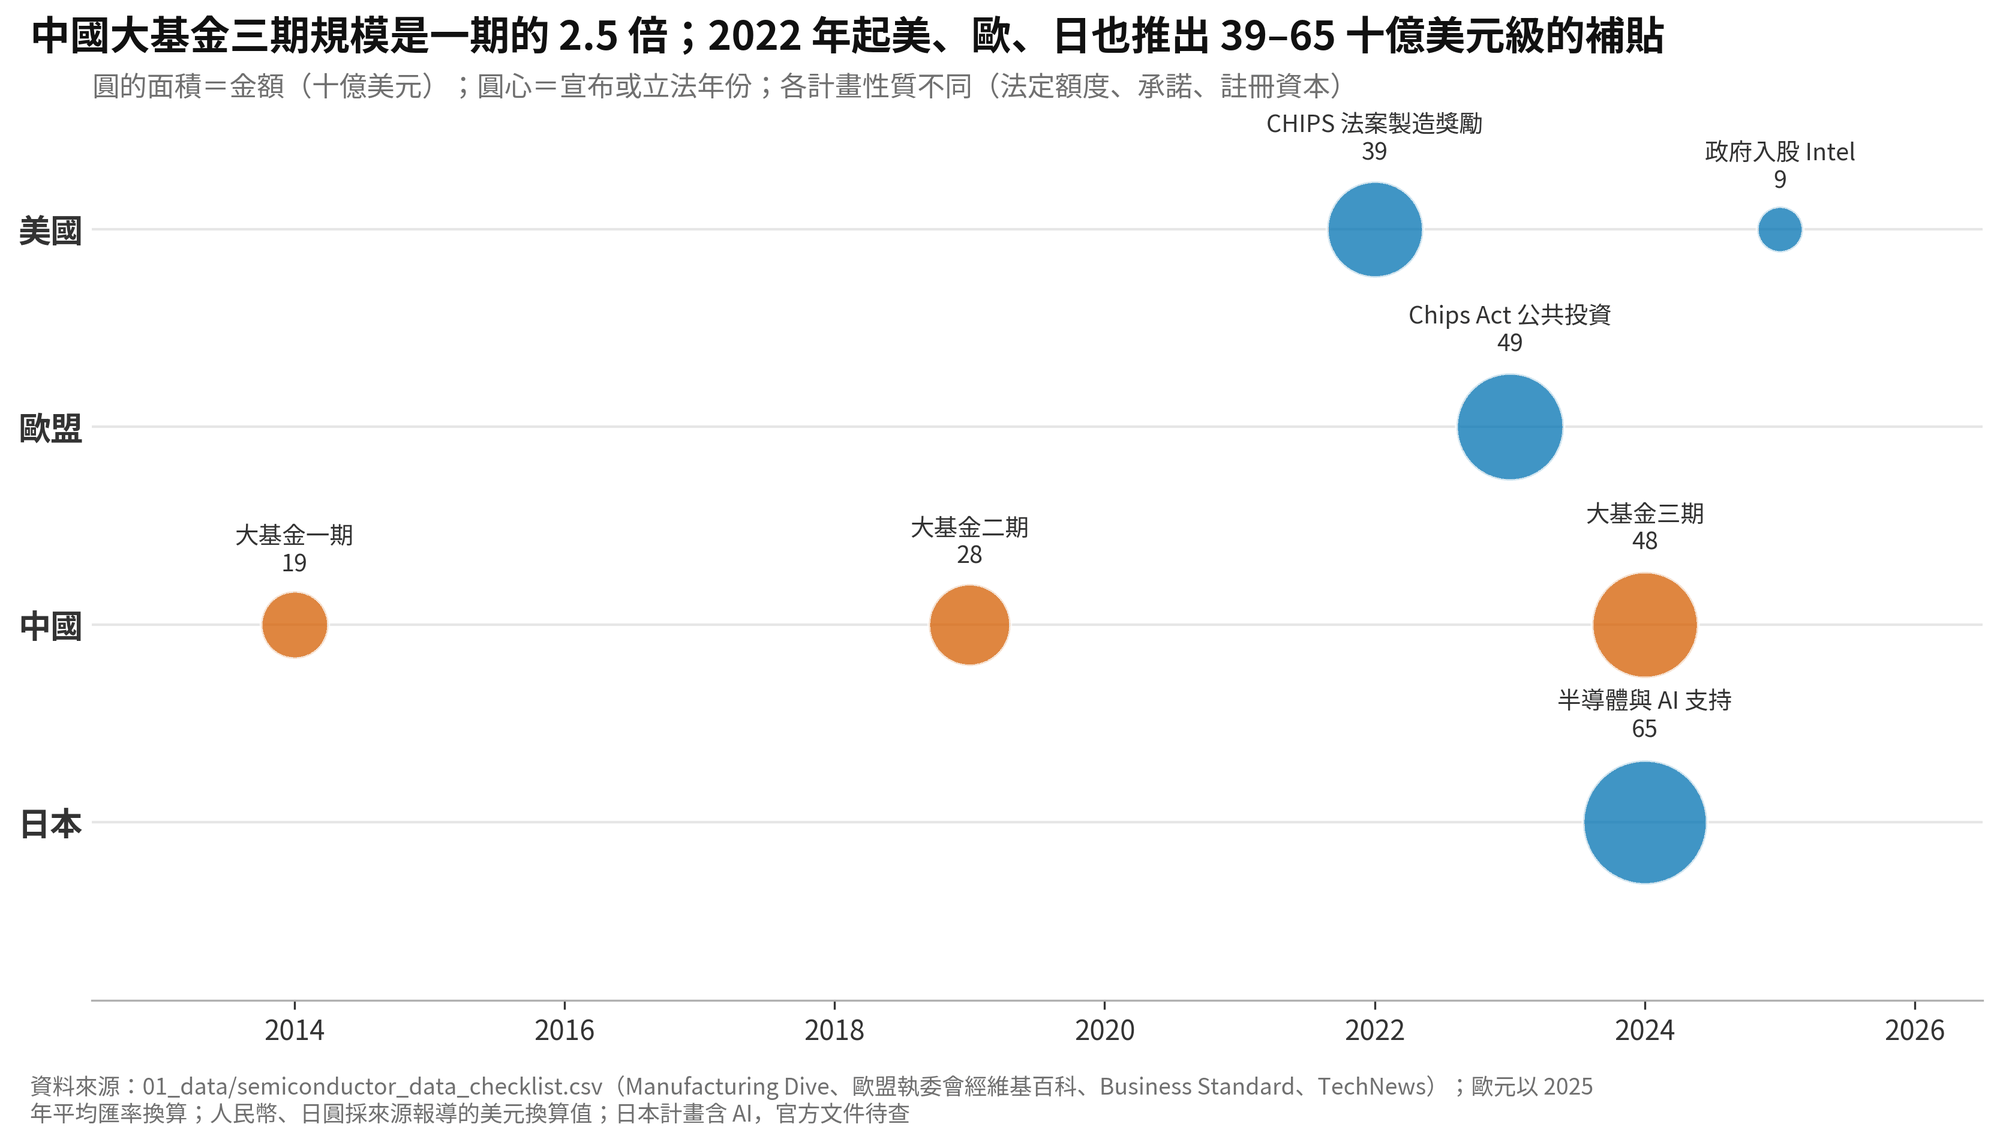
事件不連續、每個事件有大小,就適合圓圈時間軸;圓的面積與金額成正比。但這張圖最重要的一課是「蘋果比橘子」:美國是法定額度,歐盟是公共投資承諾(執委會直接掌控的只有約 45 億歐元),中國是基金的註冊資本,日本的 10 兆日圓還包含 AI。圓的大小看起來可以比,數字的性質卻不同。宣布也不等於撥付:美國 CHIPS 製造獎勵 390 億美元,到 2026 年 9 月已定案約 323 億美元。
十二、垂直時間軸:事件與數字對照著讀
2021 到 2026 年,台積電與 Intel 各自做了哪些關鍵決定?營收差距怎麼拉開?
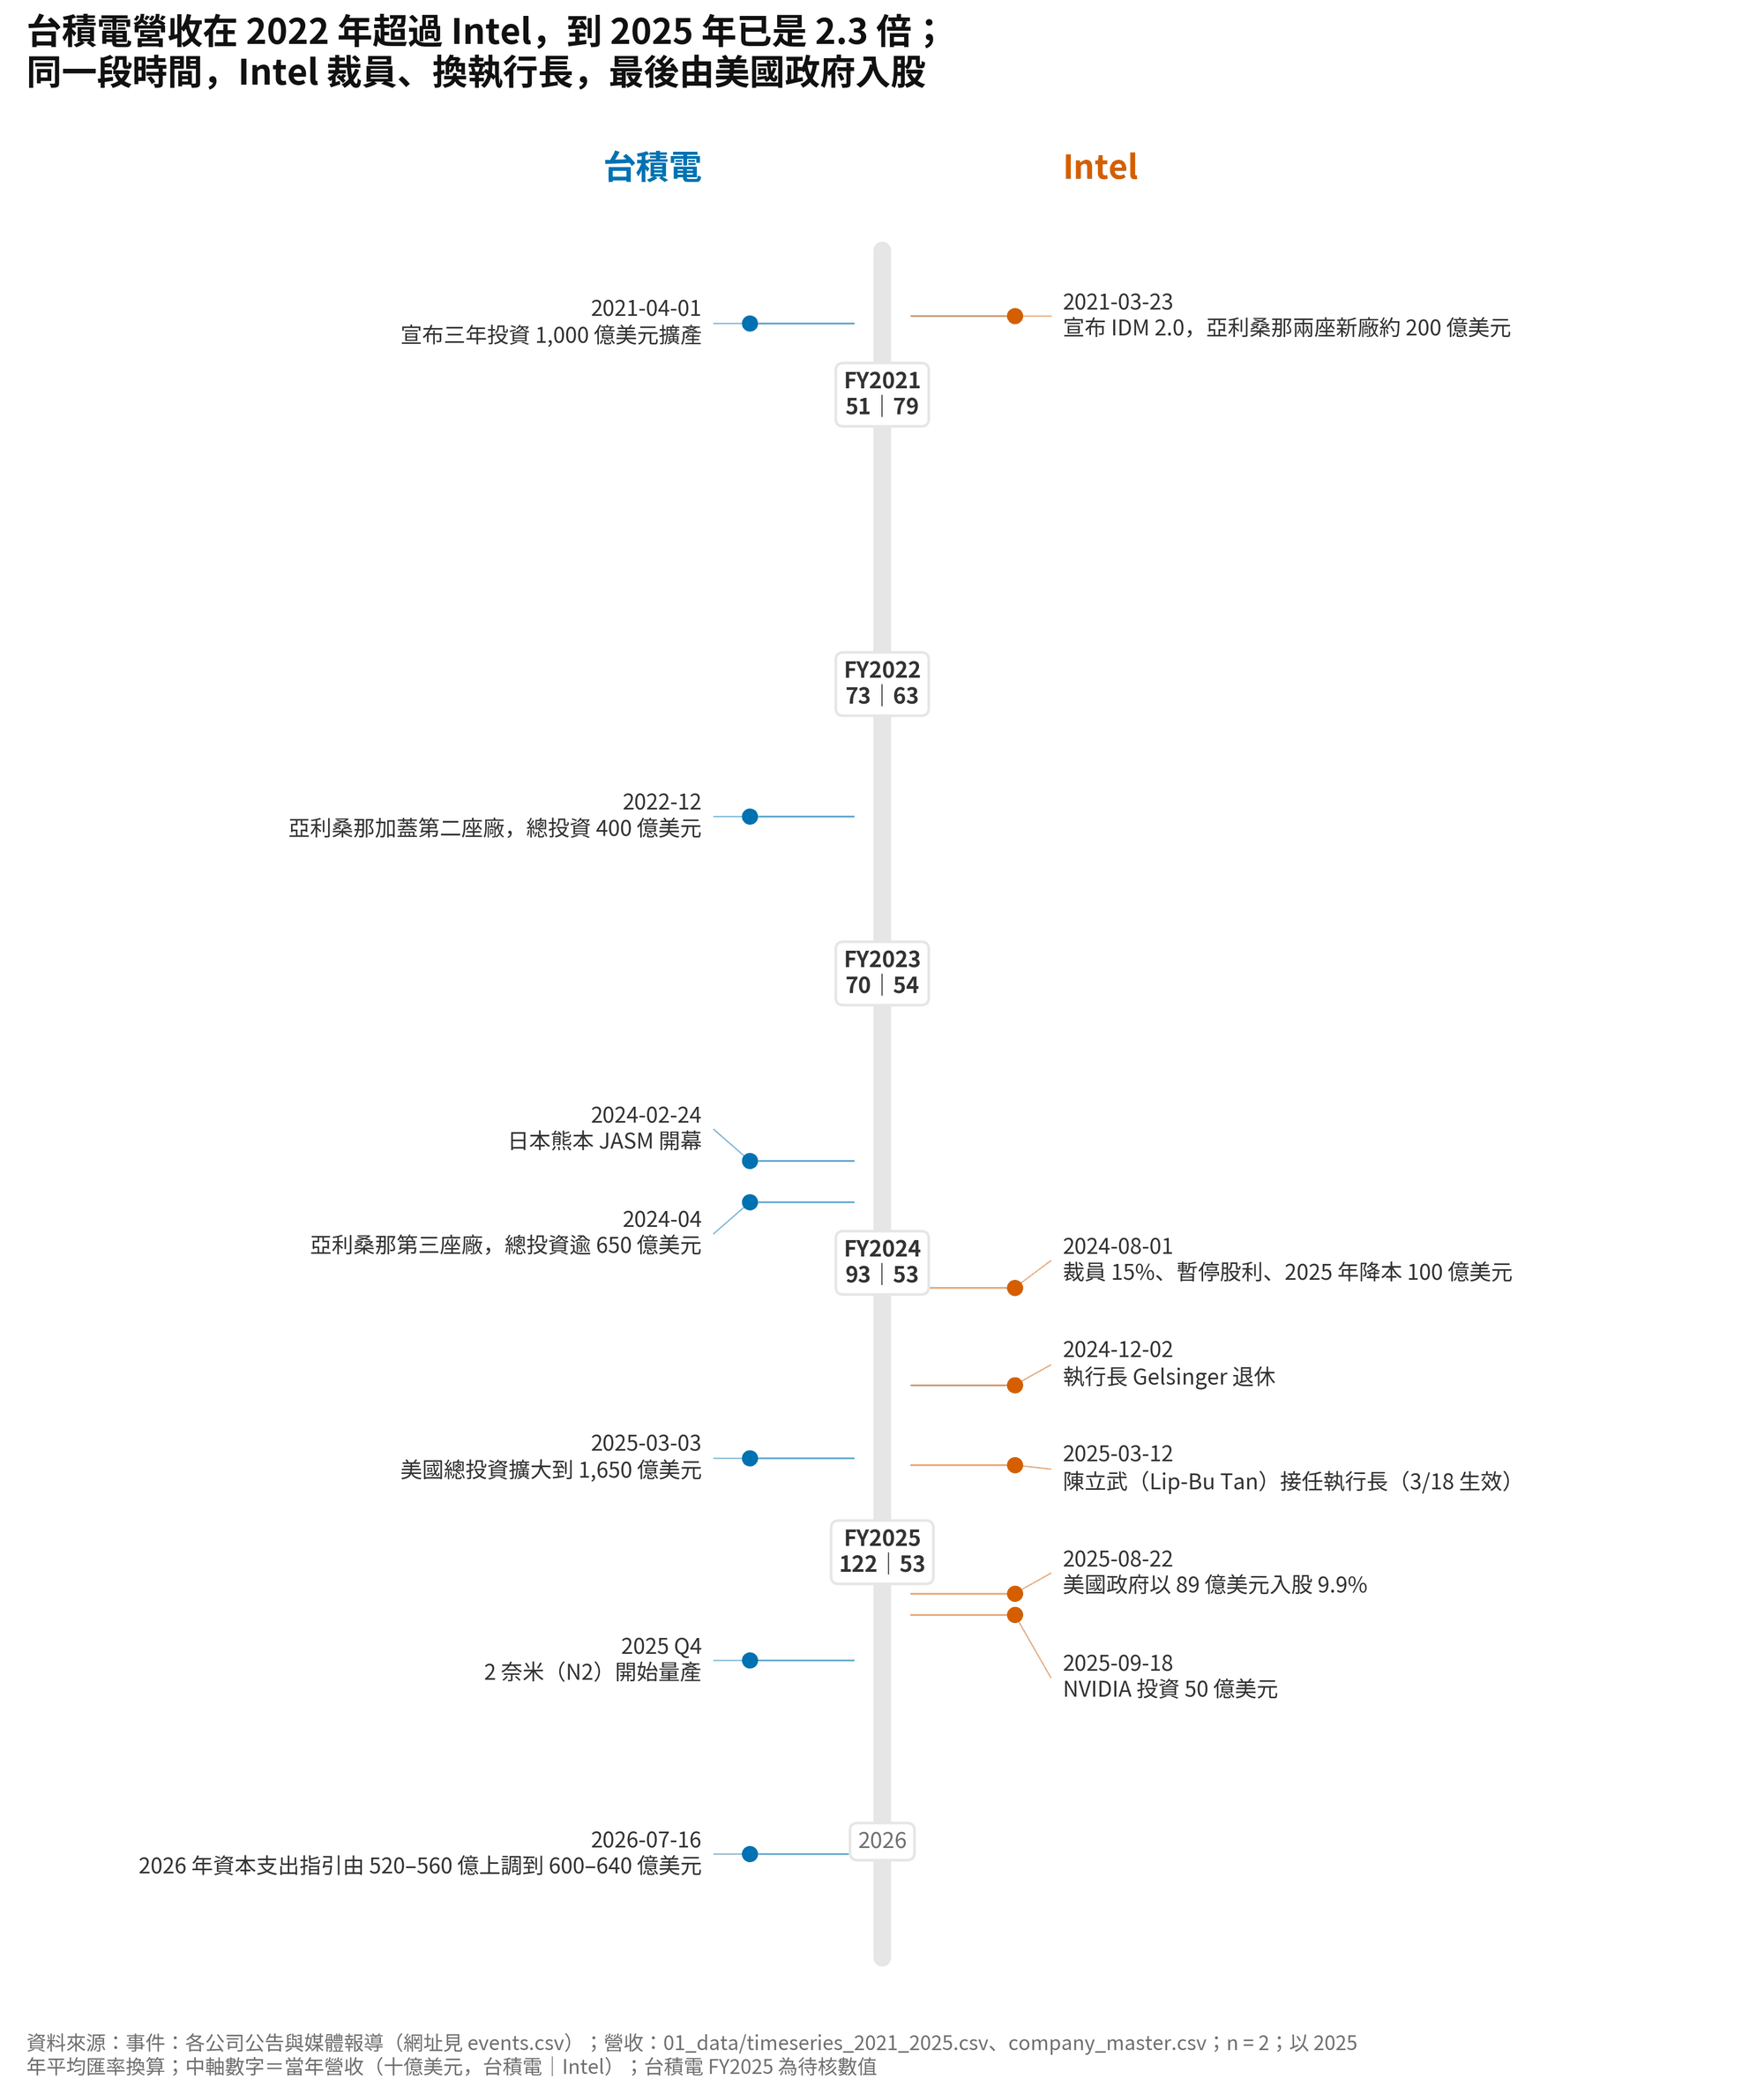
事件多、每件都要一兩行說明時,垂直時間軸比橫向的好讀,在手機上滑動就能讀完。中軸放兩家的年度營收:台積電從 510 億美元增加到 1,220 億美元,Intel 從 790 億美元減少到 530 億美元;2021 年春天兩家幾乎同時宣布大擴張,之後走向分岔。
時間軸的陷阱在於:事件是作者挑的,放哪些、不放哪些,本身就是在講故事。宣布也不等於完成,「總投資 1,650 億美元」是承諾,不是已經花掉的錢。時間軸只呈現先後,不證明因果。
十三、地震震波圖:比振幅
記憶體公司的營收波動,比晶圓代工大多少?
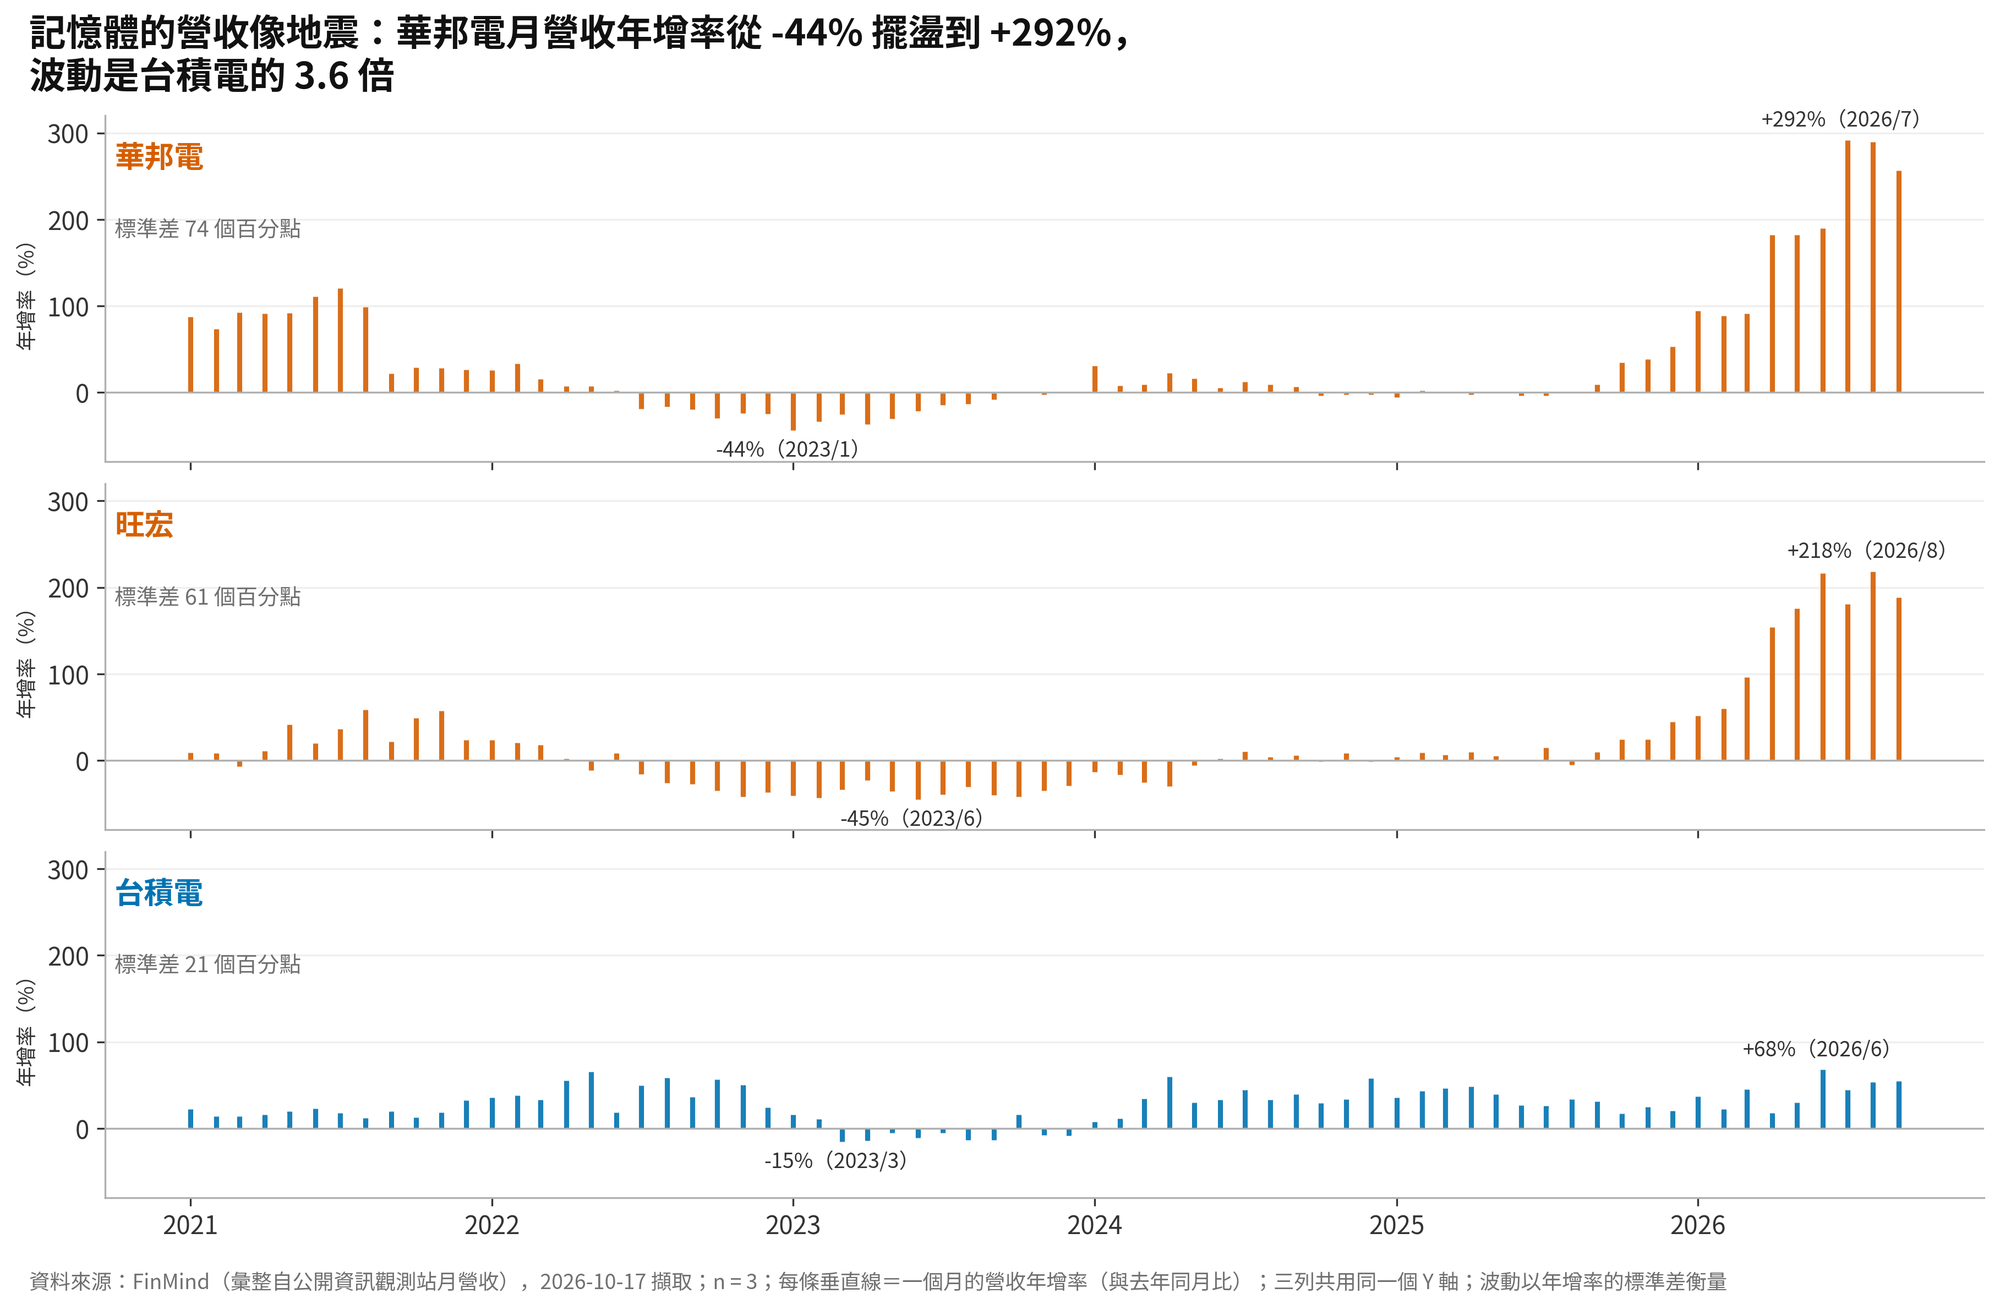
每個月一根從 0 出發的線,正的往上、負的往下,三家共用同一個 Y 軸,振幅大小一眼可比。2021 年以來,華邦電月營收年增率的標準差是 74 個百分點,旺宏 61,台積電只有 21。
經濟意義很清楚:記憶體是標準化商品,DRAM、Flash 規格通用,價格由供需決定,廠商是價格接受者;晶圓代工是客製化服務,長約與產能預訂讓營收平滑。同樣叫「半導體」,風險結構完全不同。這張圖必須共用 Y 軸,各自的 Y 軸會讓台積電的小波動看起來和記憶體一樣大。
十四、時間是最容易被操弄的維度
這一篇的 13 張圖,有一個共同的陷阱:時間窗是作者選的。基期選在谷底,什麼都在成長;選在高峰,什麼都在衰退。這在經濟學裡有一個很樸素的名字:基期效應(base effect)。
這也是為什麼政治人物總喜歡和「上任前一年」比、企業喜歡和「疫情最低點」比。時間軸看起來是最客觀的東西,畢竟時間不會說謊;但從哪裡開始、到哪裡結束、中間的哪幾年被省略,每一個都是選擇。誠實的時間序列,應該讓讀者看見足夠長的歷史,並清楚標出哪些是事實、哪些是預測。
結語:三件事
時間窗與基期是作者選的。 換個起點,漲跌就可能反過來。
加總的時間序列要用同一批公司。 否則「樣本變多」會被誤讀成「產業成長」。
實際值與預測值要分開標示。 實線與虛線分開,預測要寫發布日期。
下一篇,D08 談量的比較:人眼比長度很準,比面積很不準。
資料來源與說明
圖型分類與定義:FT Visual Vocabulary(© Financial Times,CC BY-SA 4.0)。
財務數據:91 家半導體產業鏈公司 FY2021–2025 財報,以 2025 年平均匯率換算。
市場資料:WSTS 2026 年春季預測、Gartner、PwC(二手報導)。
月營收與股價:公開資訊觀測站、臺灣證券交易所(經 FinMind 彙整),2026 年 10 月擷取;股價未經除權息調整。
產業政策:各國政府公告與媒體報導;部分數字為二手資料。