


「比平均好」還是「比去年好」?這兩句話聽起來差不多,畫成圖卻可能是兩種顏色。
FT Visual Vocabulary 的第一欄叫「離散差異」(Deviation),定義是:強調和一個固定參考值相比的正、負變化。參考值通常是 0,也可以是目標值或長期平均;它也適合呈現正向、中立、負面這類態度的分布。FT 常拿它畫貿易順差與逆差、氣候變遷的溫度偏離。
這一類圖型的關鍵,不在長條怎麼畫,而在那條參考線畫在哪裡。參考線一移動,同一個數字就從「贏」變成「輸」。
一、分向長條圖:參考線是作者選的
WSTS(世界半導體貿易統計組織)預測 2026 年全球半導體銷售額年增 90%。哪些產品、哪些地區跑贏這個平均?
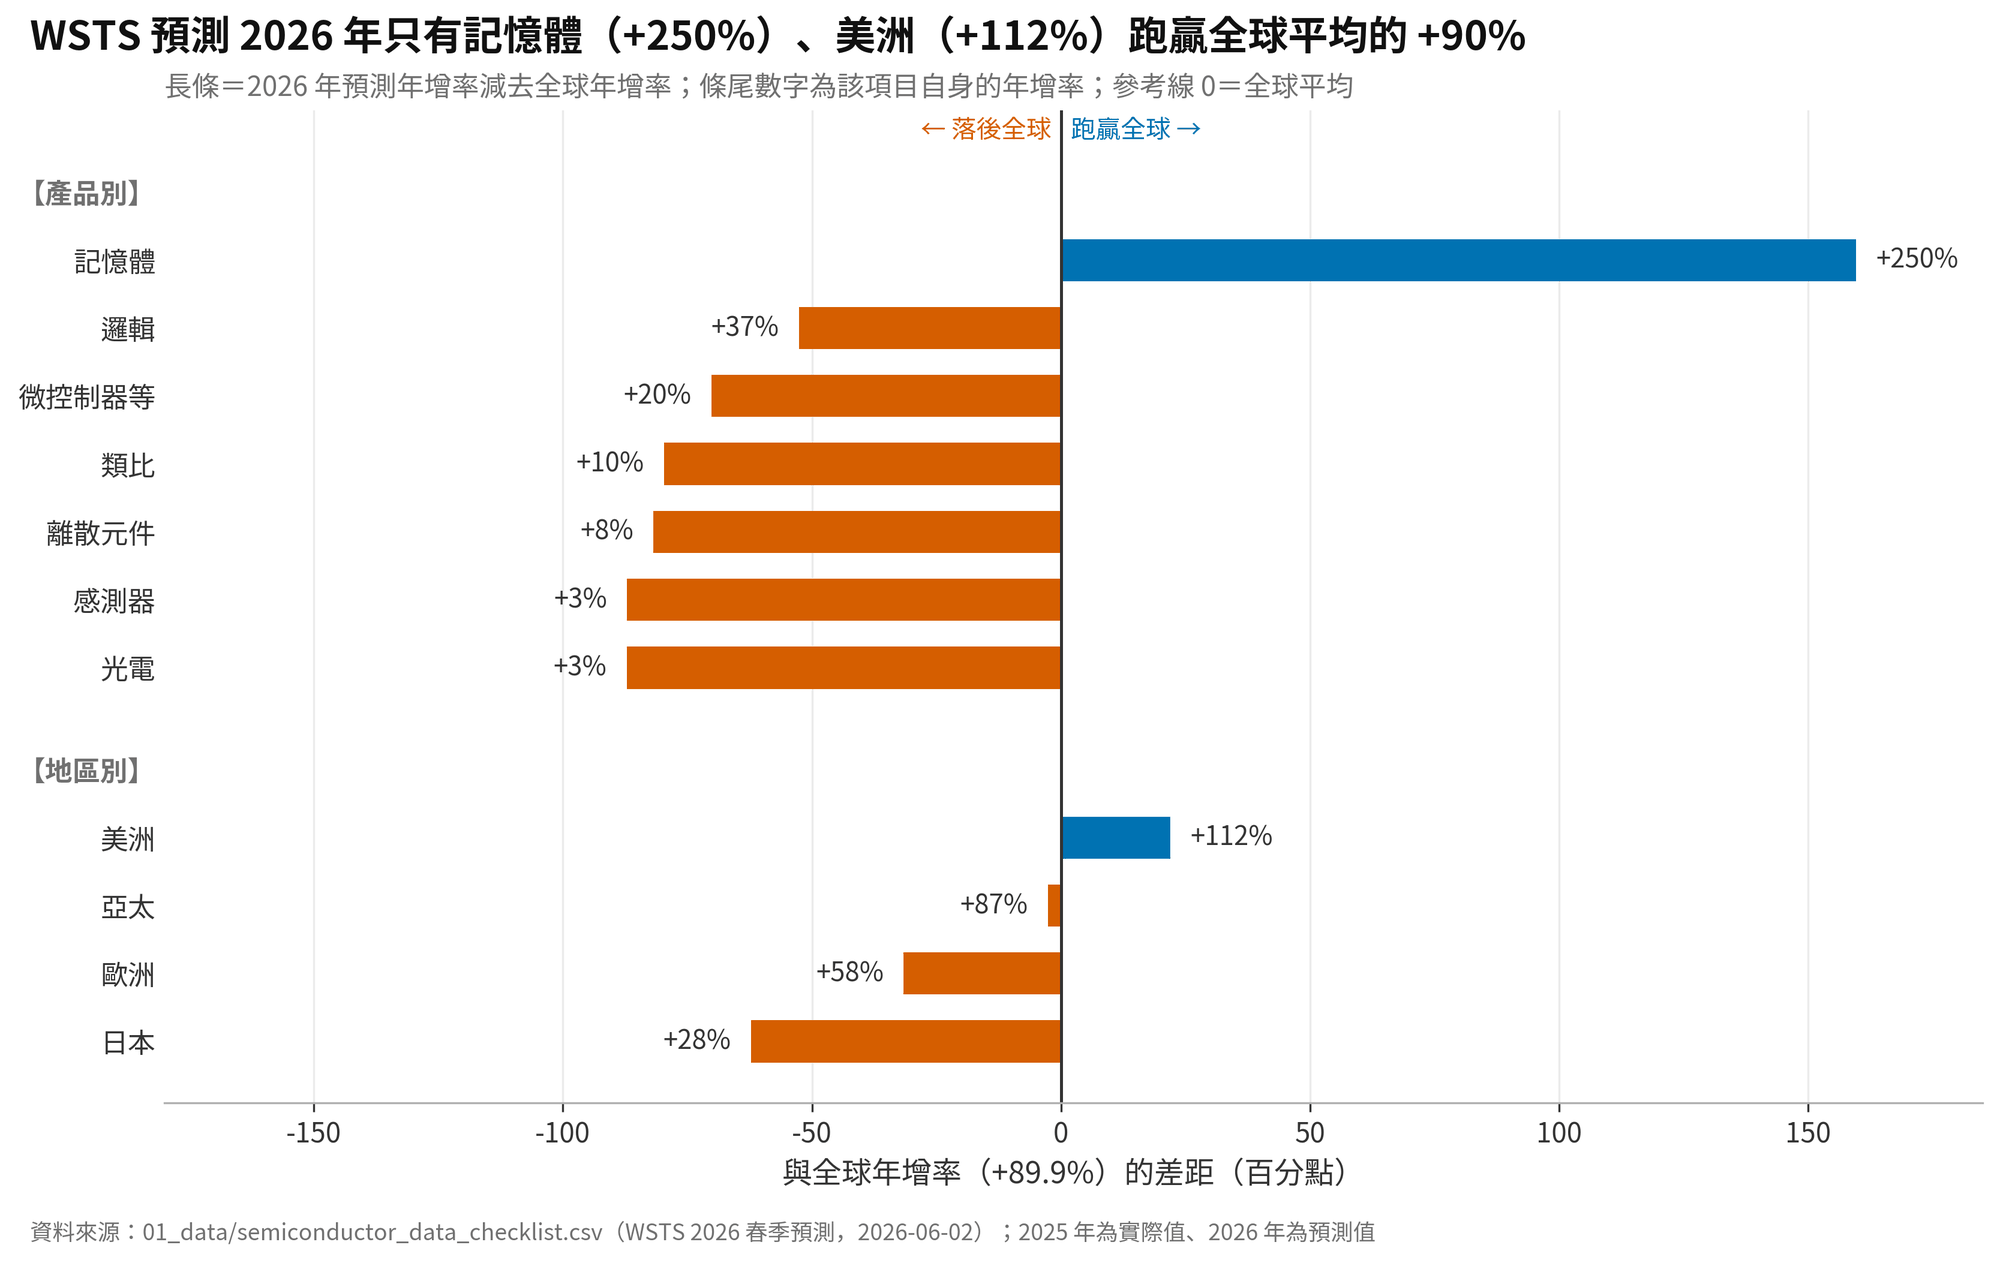
這張圖的參考值不是 0% 成長,而是全球平均成長。記憶體預測年增 250%,比全球平均多 160 個百分點,全球這一波的九成成長,大部分是記憶體一項撐起來的;其他產品的成長多在個位數到兩成之間,放在「全球平均」這把尺下,全部變成了負值。
這裡有三個陷阱。第一,參考值是作者選的:同一份資料,以 0% 為參考,所有長條都是正的,一片藍;以全球平均為參考,大部分變成紅的。顏色的意義跟著參考值走,所以圖上一定要寫清楚參考值是什麼。第二,平均被一個大項目拉高:記憶體占比大、成長又快,把全球平均拉到 90%,其他項目自然顯得「落後」,這是平均數被極端值拉動的典型例子。第三,這些都是預測值,而記憶體的高成長主要來自價格,不是出貨量。
這有點像全班平均分數被一位滿分同學拉高,其他同學一夕之間都「低於平均」。他們的分數沒有變,變的是那把尺。
二、分向堆疊長條圖:門檻也是作者選的
同一個產業群裡,有多少家公司在成長、持平、衰退?景氣谷底(FY2023)和高峰(FY2025)差在哪裡?
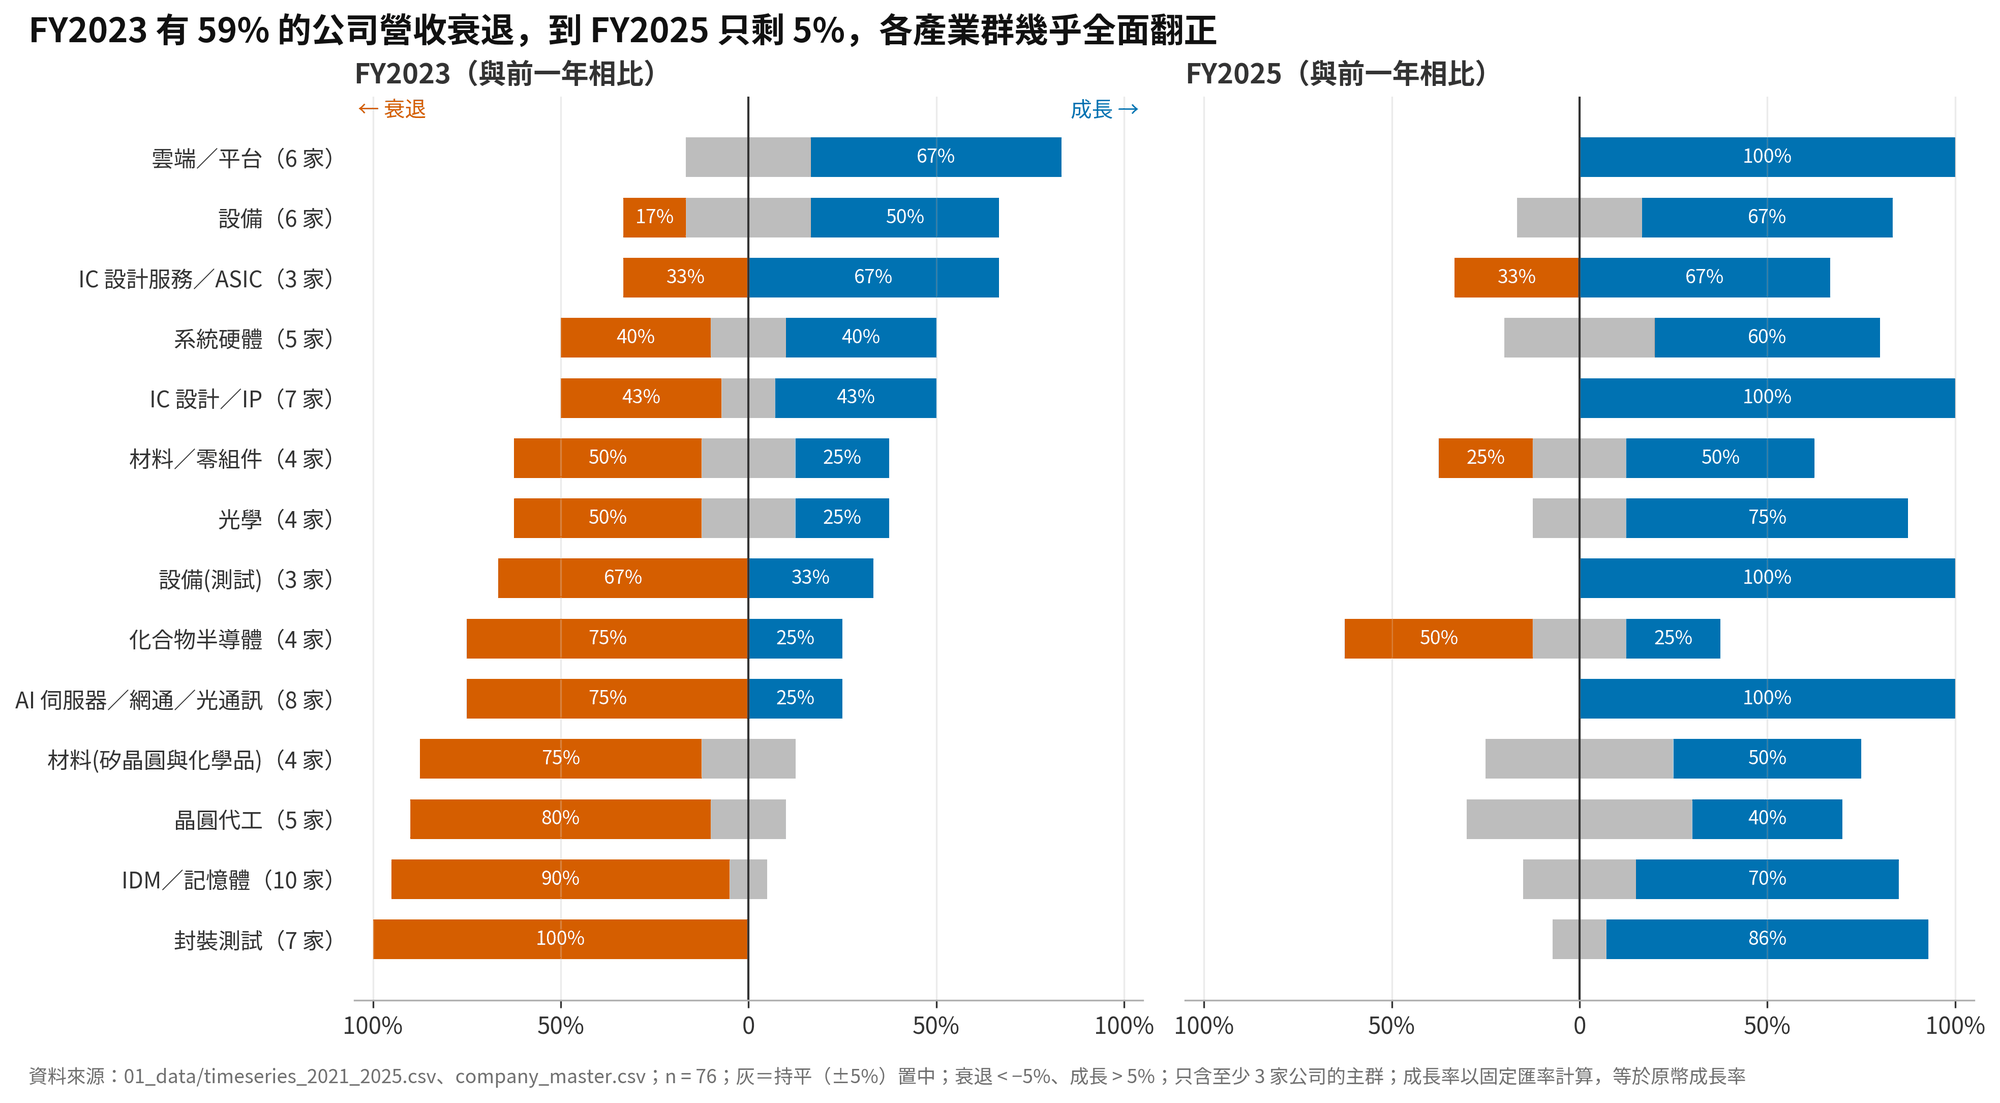
FT 說這種圖「最適合用來展現牽涉到態度(正向、中立、負面)的調查結果」。這裡把營收年增率切成三級,當成一題三點量表:衰退是負面、持平是中立、成長是正面。中立放在中間,兩邊各自往外堆,左右的長度就可以直接比較。
FY2023 衰退比例最高的是封裝測試,100% 的公司營收都在衰退;到了 FY2025,左右兩張幾乎全藍,這就是景氣高峰的樣子。
陷阱同樣藏在作者的選擇裡。門檻是作者選的:把「持平」的範圍從 ±5% 改成 ±10%,持平會變多、衰退會變少。分級只看家數、不看規模:一家巨頭衰退和一家小公司衰退,在圖上一樣寬;要看規模,就得改用營收加權的比例。年份也是作者選的:只放 FY2025 一年,圖會全藍、沒有故事,把谷底年放在旁邊,才看得出循環。
三、損益線圖:誰在上面,什麼時候換人
晶圓代工龍頭和它的大客戶 IC 設計,誰長得快?差距在哪幾段時間翻轉?
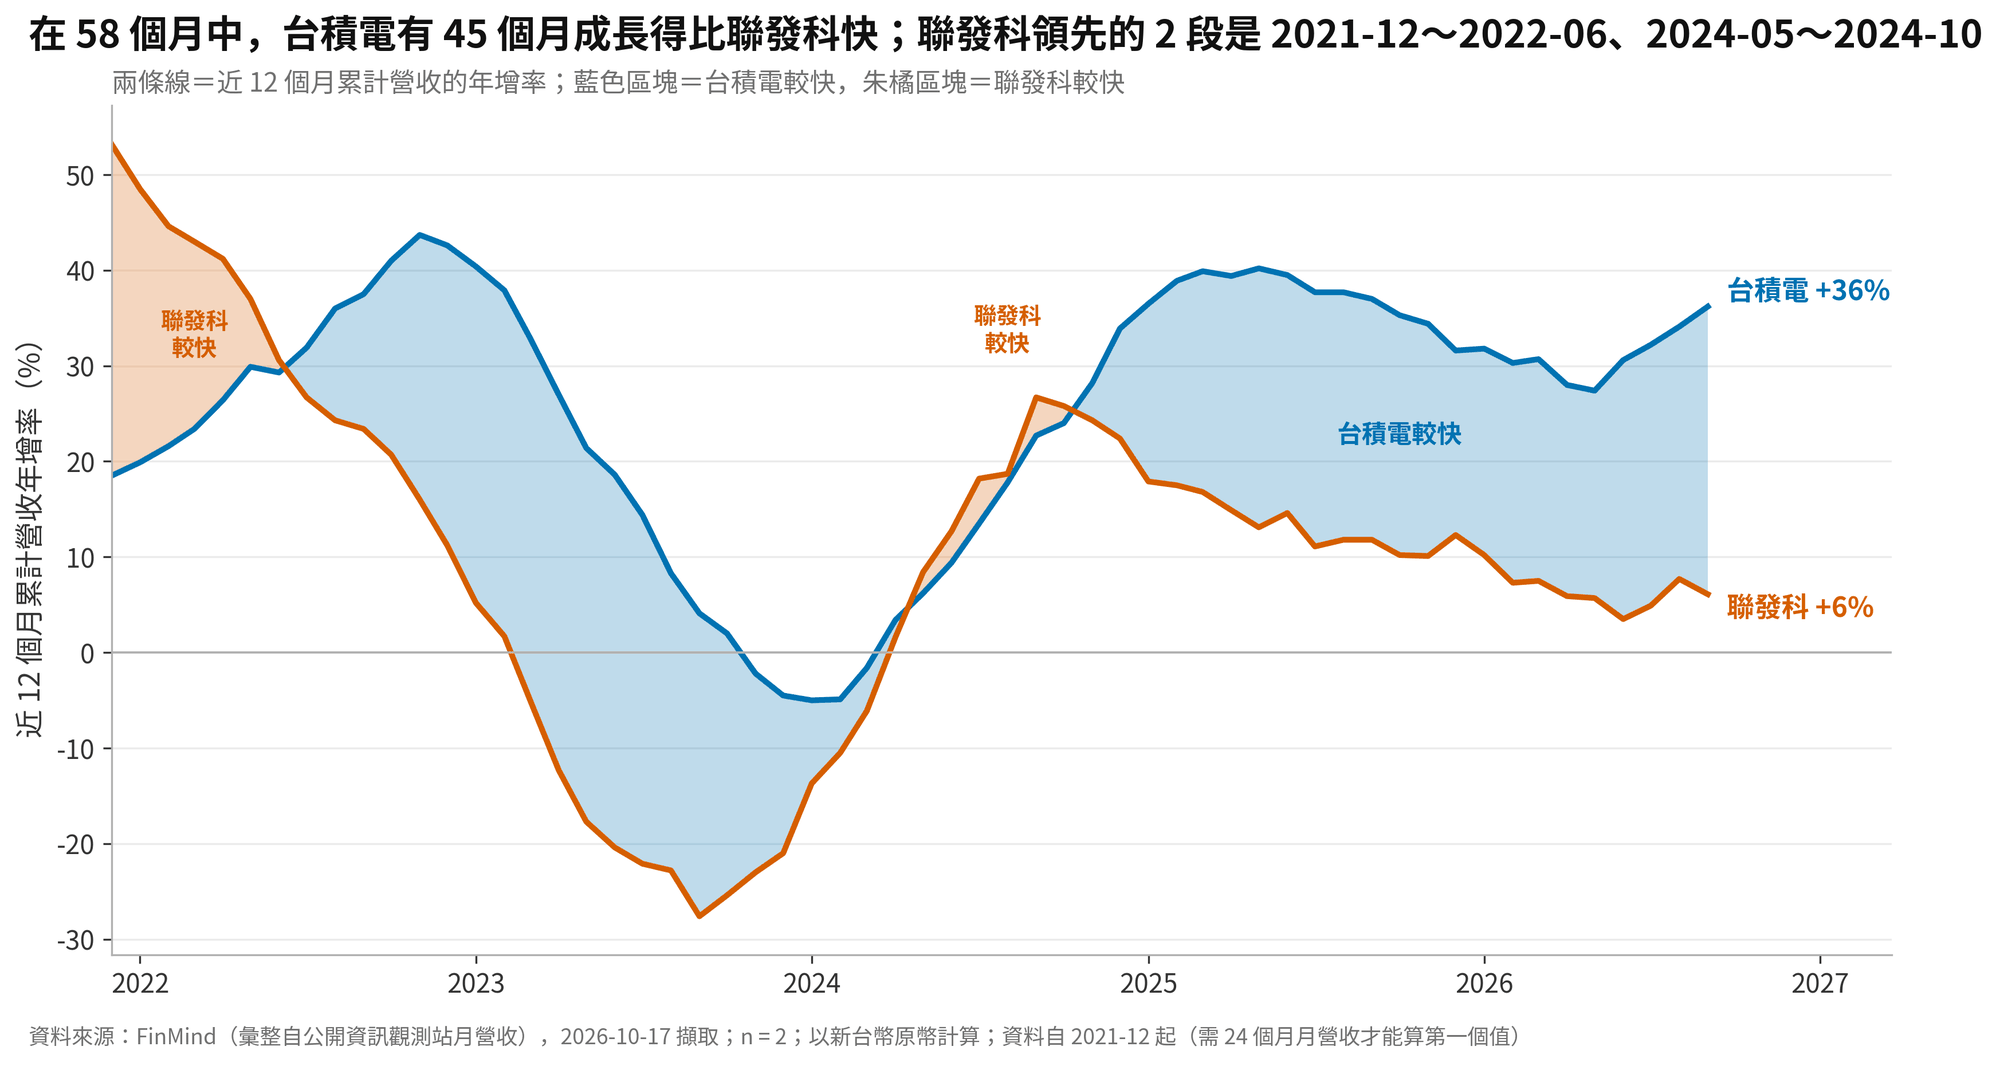
FT 對損益線圖的描述是:陰影部分能展示兩個元素的平衡關係。兩條線之間塗色,讀者一眼就看到「誰在上面」以及「什麼時候換人」,比兩條單純的折線更快。
這裡的月營收先做了「近 12 個月累計」再算年增率。單月年增率受季節、工作天、出貨時點影響太大,兩條線會一直交叉,塗色會碎成一片一片。
在 58 個月中,台積電有 45 個月成長得比聯發科快;聯發科領先的時段只有兩段:2021 年 12 月到 2022 年 6 月,以及 2024 年 5 月到 10 月。聯發科本身是台積電的客戶之一,台積電長得比聯發科快,代表它的成長主要來自其他客戶,例如 AI 加速器與高階手機晶片;聯發科領先的第一段,正好是 2021 到 2022 年手機晶片缺貨、聯發科大量追單的時候,第二段則是 2023 年庫存調整後的反彈,聯發科基期較低,回升也較快。
陷阱有三個。平滑方法會改變故事:近 12 個月累計會讓轉折點延後約半年,改用近 3 個月,轉折會提早,但雜訊也變多。塗色只表示「誰比較快」,不表示「誰比較好」:兩家都在成長時,橘色只是說聯發科長得更快。因果方向也要小心:客戶下單到代工廠認列營收之間有時間差,兩條線的領先落後,不能直接解讀成誰帶動誰。
四、成對長條圖:一個整體,拆成兩半
製造型半導體公司的資產,是靠權益還是靠負債撐起來的?
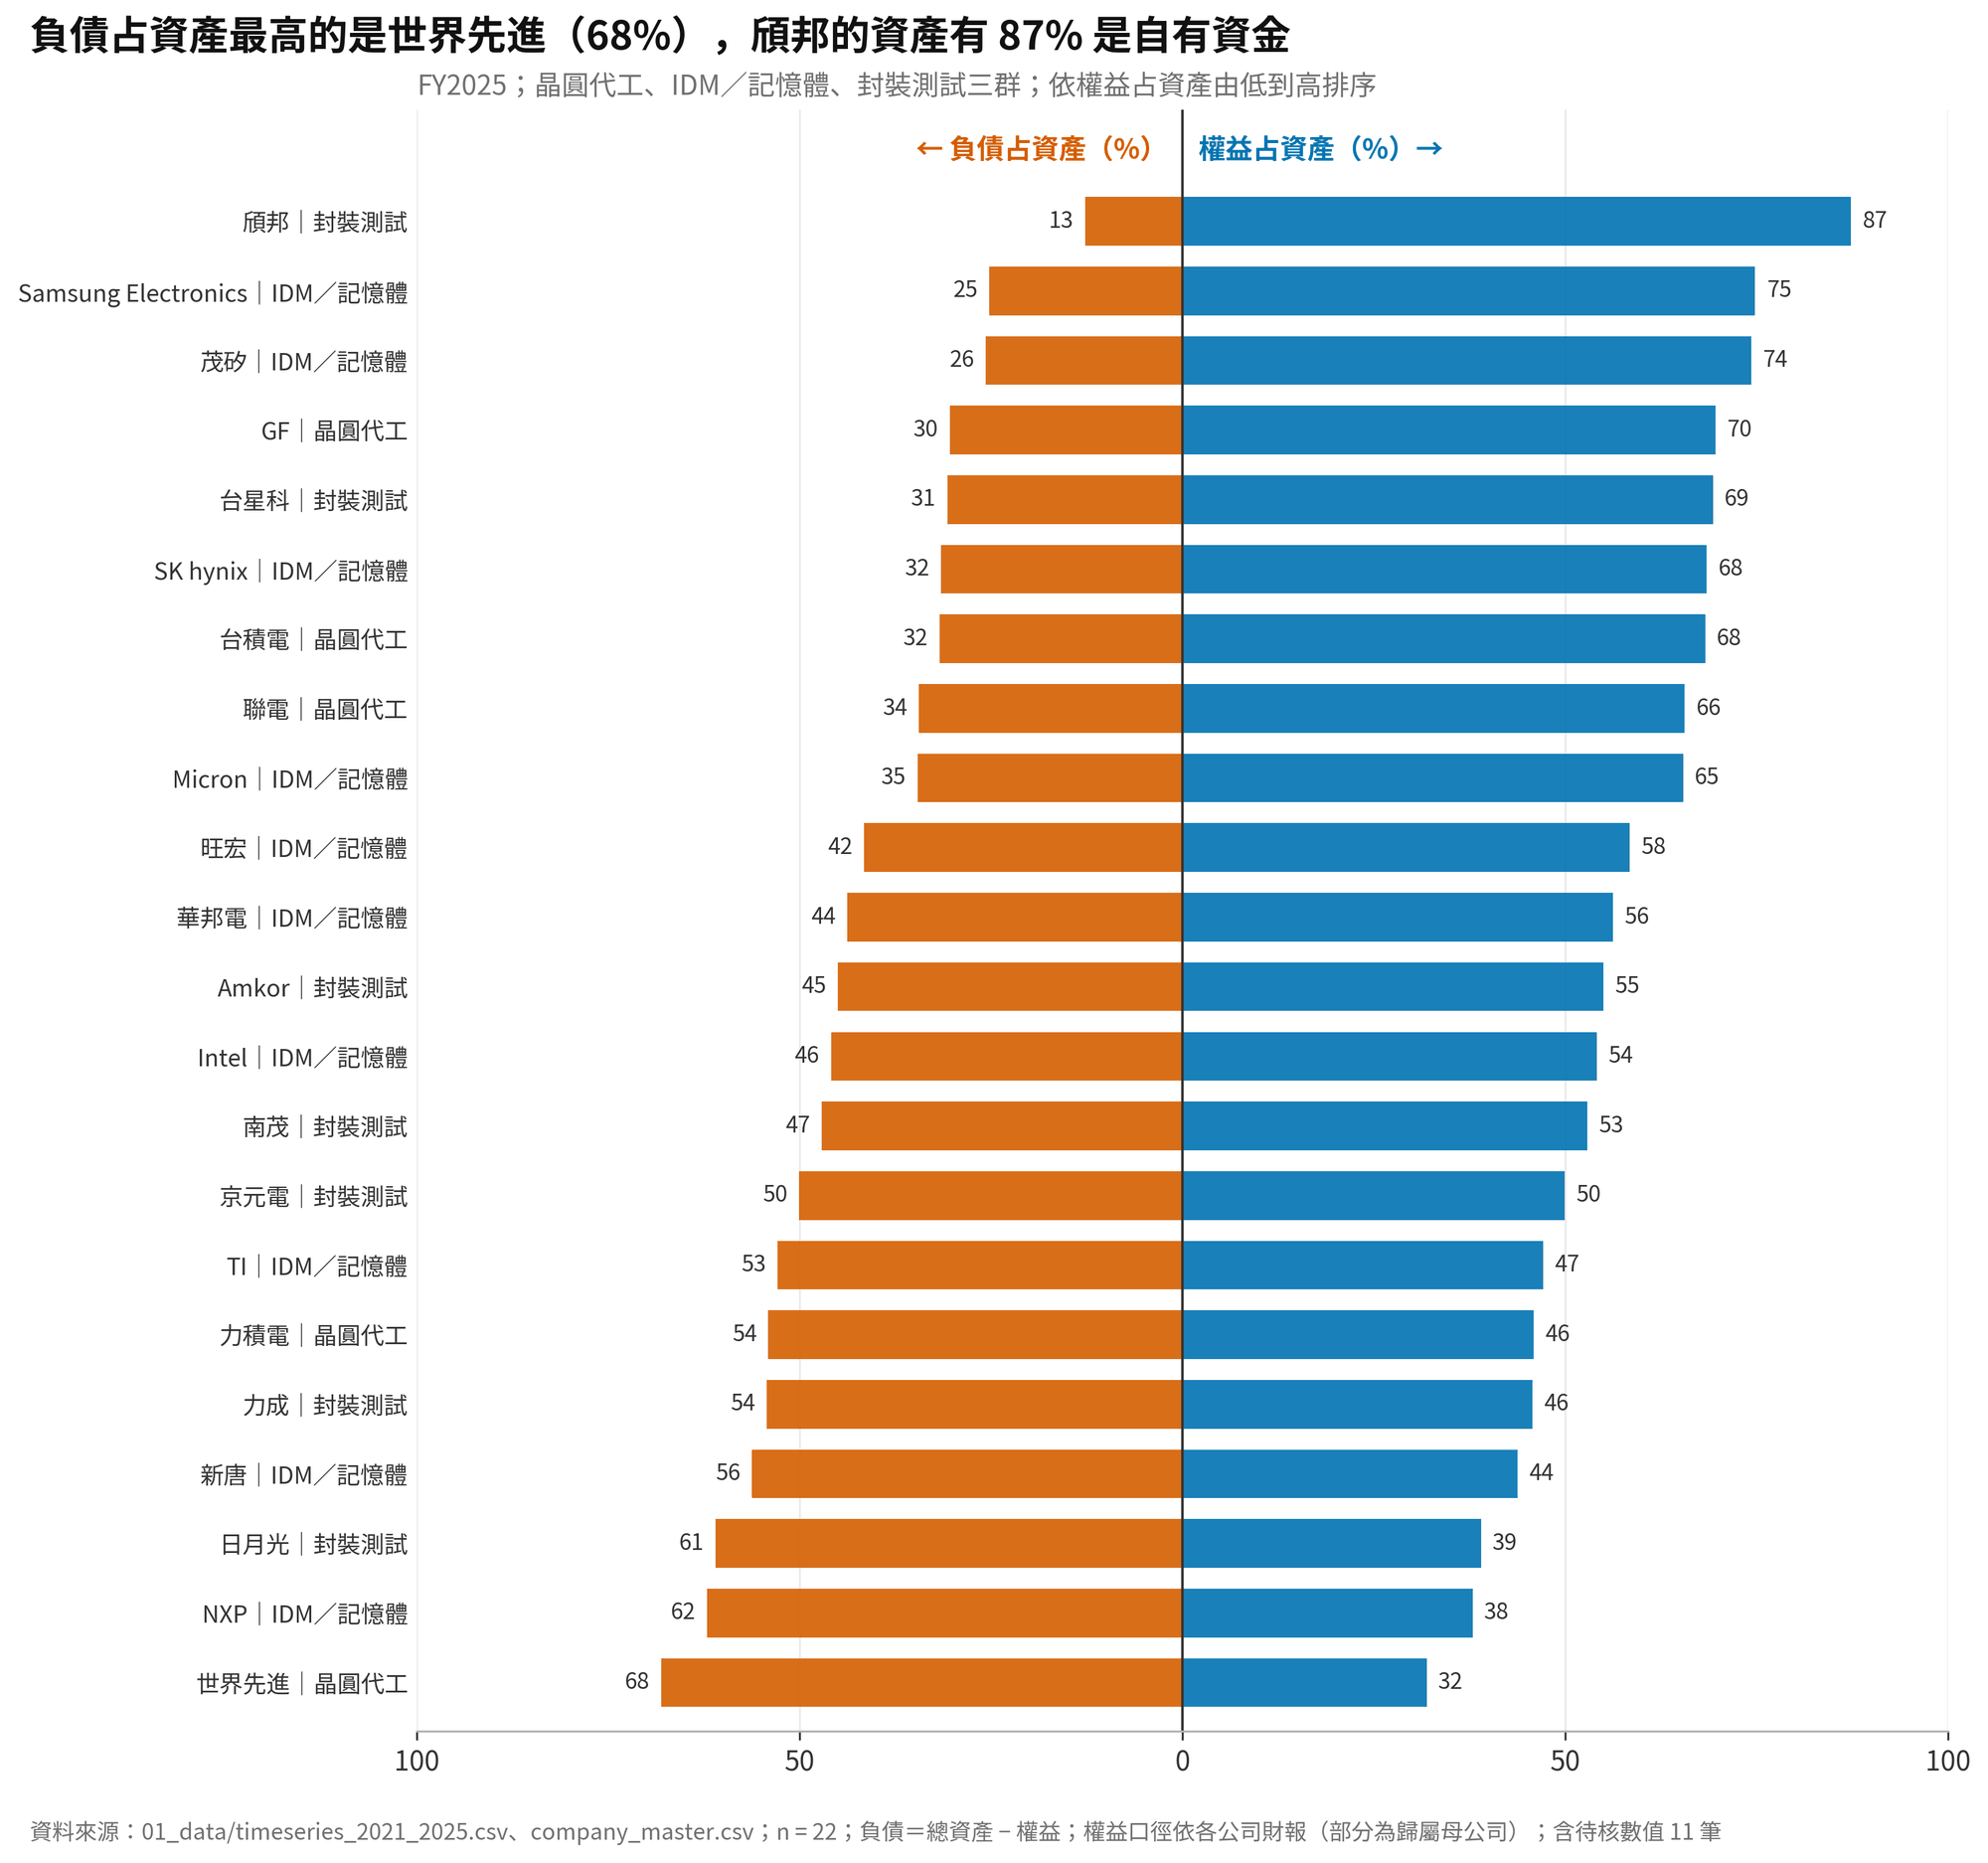
總資產等於負債加權益,正好是一個整體拆成兩半。成對長條圖(spine)以中軸為界往左右長,比堆疊長條更容易看出「偏哪一邊」。以權益占資產的中位數來看,IDM 與記憶體群是 57%,封裝測試群 53%,晶圓代工群 66%。
這張圖最容易被誤讀的地方是:低權益比不等於體質差。像 Intel 這類公司長期配息、買回庫藏股,權益是被刻意壓低的;銀行願意借錢給它,本身就是一種信用。要判斷體質,還得搭配獲利能力、利息保障倍數一起看。另外,權益有「歸屬母公司權益」與「權益總額」兩種口徑,不完全可比;權益為負的公司,例如 Dell、HP,則根本畫不進這種圖,需要另外說明。
五、為什麼參考線這麼有力量
行為經濟學裡有一個概念叫「參考點依賴」(reference dependence):人評價一個結果,不是看絕對值,而是看它相對於某個參考點是賺還是賠。Kahneman 與 Tversky 的展望理論告訴我們,同樣的 100 元,相對於期望值是「多賺」還是「少賺」,感受完全不同。
離散差異類的圖,正是把這個心理機制畫在紙上。參考線一畫下去,讀者的眼睛就自動把世界分成兩邊:線的上面是贏家,線的下面是輸家。而這條線放在哪裡,是畫圖的人決定的。這也是為什麼企業財報喜歡和「去年同期」比,政府施政喜歡和「上一任」比,而補習班喜歡和「全國平均」比:每一個參考點,都是一次有意識的選擇。
結語:三件事
參考值是作者選的。 0、平均、中位數、目標值,會讓同一筆資料從「贏」變成「輸」。
平均數會被一個大項目拉動。 拿中位數當參考,故事可能完全不同。
正負用兩種顏色就夠了。 但顏色的意義要寫在圖上,不要讓讀者猜。
下一篇,D04 談相關性:兩個變數一起動,不代表誰帶動了誰。
資料來源與說明
圖型分類與定義:FT Visual Vocabulary(© Financial Times,CC BY-SA 4.0)。
市場資料:WSTS 2026 年春季預測(2026 年 6 月發布)。
財務數據:91 家半導體產業鏈公司 FY2021–2025 財報,以 2025 年平均匯率換算。
月營收:公開資訊觀測站(經 FinMind 彙整),2026 年 10 月擷取。