

阿宜 | 小島視角 | Nov.8,2026
市場數據取自 TrendForce、Morgan Stanley、KGI、SEMI 等公開資料,公司數據取自 Semiconductor_Industry_Analysis_2027 資料庫(MOPS、SEC XBRL、DART、公司 IR),固定匯率 NT$31.1/US$,來源見文末。
🎧 本文有 Podcast 版 EP06-06|CoWoS 的租金,會被 CoWoS 自己吃掉嗎
Apple Podcasts:podcasts.apple.com(EP06-06)
Spotify:open.spotify.com(EP06-06)

一位前輩的回應
上一篇〈台積電做記憶體,先壓到誰〉發出不到一天,一位封裝研發的資深前輩留言,意思大致是:台積電未必自己做 DRAM。更可能的路是把三巨頭的 HBM 或 LPDDR(4 層、8 層,以 TSV 貫穿)直接疊在自己的邏輯晶片上——AI 加速器、ASIC——當成一種 3D DRAM 來用。據報 Qualcomm 的 HBC 與 Nvidia 的堆疊方案屬於這一類。若如此,被取代的不是記憶體廠,是 2.5D 那一層:矽 interposer、embedded bridge、以及整條 CoWoS-S 的供應鏈。他最後問:那麼,先受傷的是誰?
上一篇問的是「進場壓到誰」,答案是台灣的記憶體四家。這一篇把前提換掉:如果不是進場,是換線呢?
本文同樣不預測台積電會不會做。只做一件事:把 2.5D 這一層的錢算出來,再問它會往哪裡去。
先把名詞對齊:2.5D 與 3D,差在誰收租
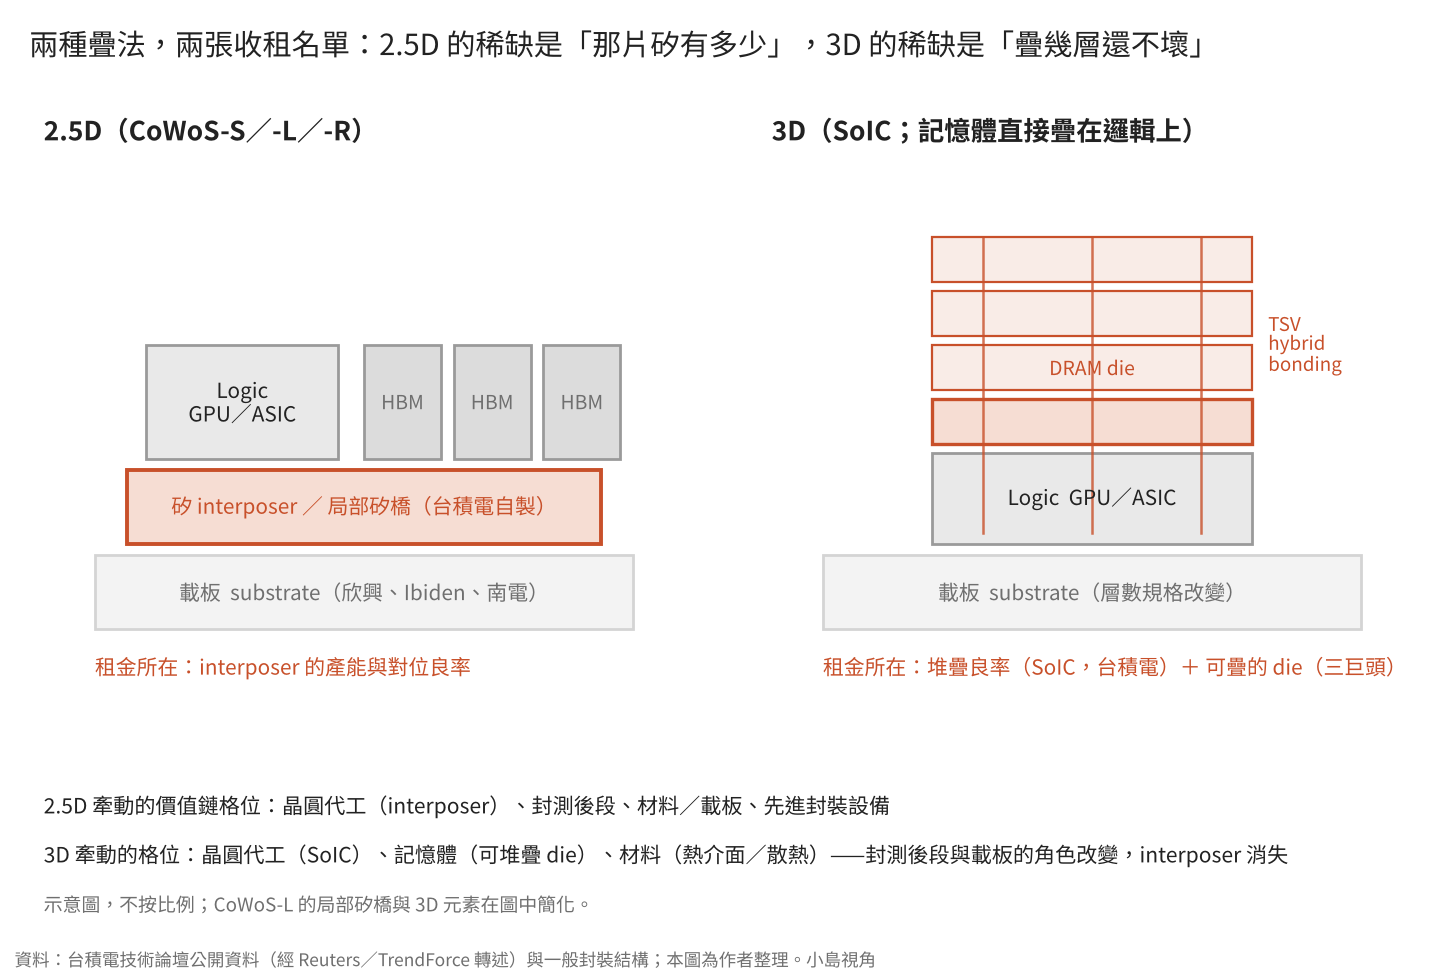
2.5D——台積電的 CoWoS-S、CoWoS-L、CoWoS-R——是把幾顆晶片並排放在一片 interposer 上。interposer 是一片「只負責連線、不負責運算」的矽(或有機基板、或局部矽橋)。它的稀缺來自兩件事:那片矽有多少產能,以及把幾顆晶片對準到微米等級的良率。
3D——台積電的 SoIC、hybrid bonding、以及前輩說的記憶體直接疊在邏輯上——是把晶片上下疊起來,用 TSV 穿過去。它的稀缺來自另外兩件事:疊幾層還不壞,以及熱怎麼排出去。
一句話:2.5D 的稀缺是「那片矽有多少」,3D 的稀缺是「疊幾層還不壞」。兩種稀缺,持有者的名單不一樣。這篇文章其餘的部分,都是在算這兩張名單的差。
2.5D 的租金現在有多大
台積電不公布 CoWoS 產能,所以以下全部是市場估計,機構之間的差距可以到兩成。年底月產能的大致軌跡:2024 年約 4 萬片、2025 年約 7 萬片(區間 6.5 到 8 萬)、2026 年約 13 萬片、2027 年約 17 萬片、2028 年約 26 萬片。需求端,Morgan Stanley 在 2026 年 7 月估 2027 年全球 CoWoS 需求約 269 萬片,換算約 22.5 萬片/月。供給線在 2028 年追過需求線——這是上一季第六章寫的「第一道閘門打開」的時間。
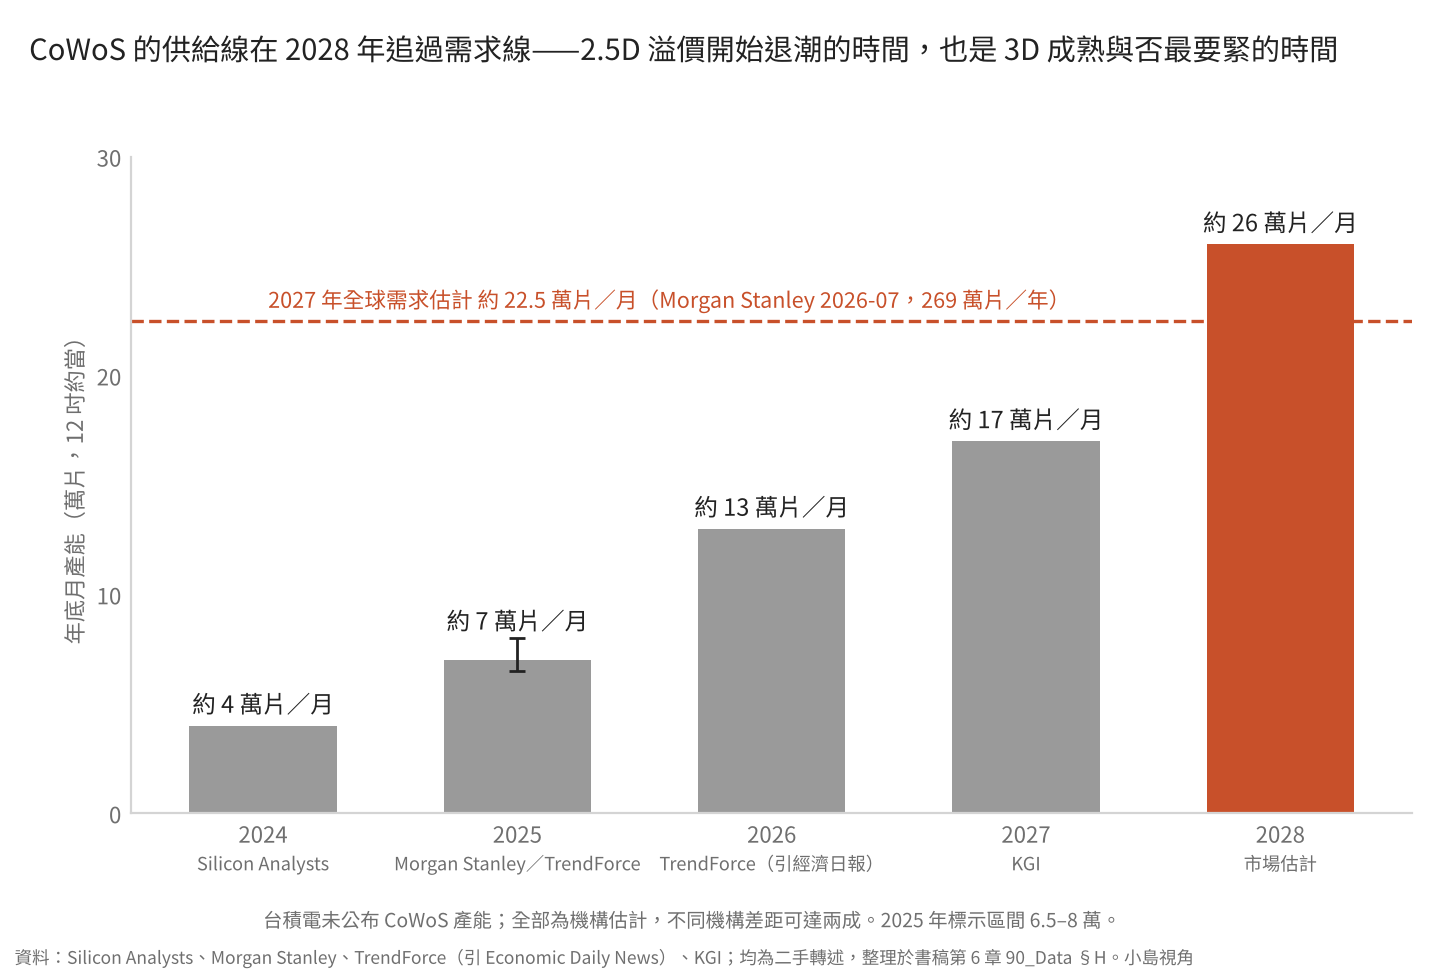
租金的規模可以粗算:每片 CoWoS 的加工價乘以年產能,就是 2.5D 這一層一年的營收量級。加工價是二手估計,我只列區間不列點值;但量級上,這一層在 2026 年已是百億美元等級的生意,2028 年會再翻一倍以上。
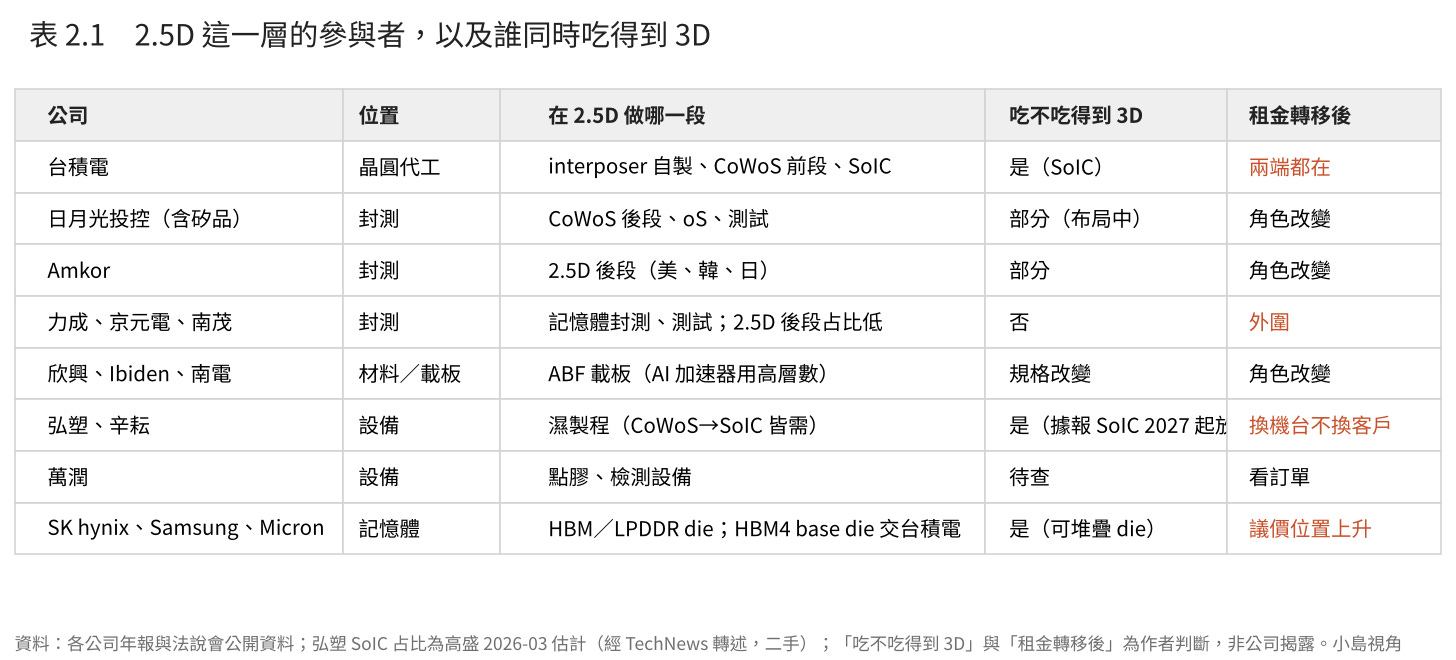
關鍵的觀察不在數字大小,在數字在誰手上。2.5D 的租金,絕大部分在台積電自己手上。interposer 是台積電自製,CoWoS 的前段也在台積電廠內完成;外包給封測廠的,是後段與 on-Substrate 的部分。台積電之外的參與者——封測後段的日月光、矽品、Amkor,載板的欣興、Ibiden,先進封裝設備的弘塑、辛耘、萬潤、均豪,以及一串材料商——拿到的是這一層的外圍,不是核心。
如果記憶體疊上去,哪一層的錢消失,哪一層的錢出現
假設前輩說的路徑成真:記憶體 die 直接疊在邏輯 die 上,中間不再需要一片 interposer 把它們並排連起來。
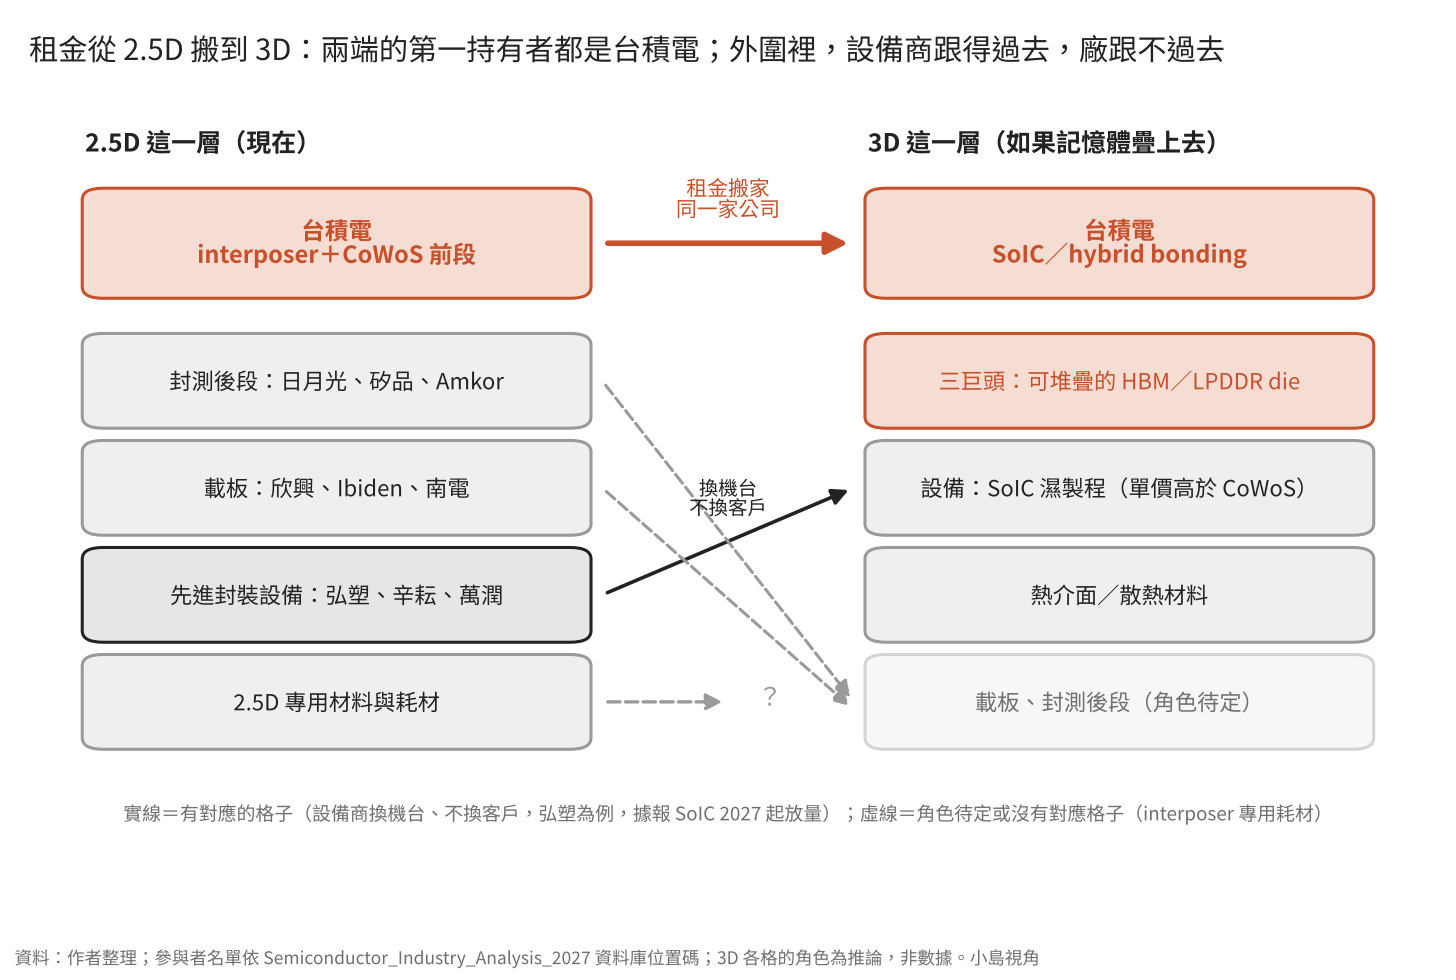
消失的東西有三樣:每顆封裝少用一片 interposer;CoWoS-S 專用產能的稀缺溢價;以及 2.5D 外圍的設備與耗材需求。
出現的東西也有三樣:TSV 與 hybrid bonding 的產能(也就是 SoIC 那條線);堆疊良率的溢價;以及熱介面與散熱材料的需求——疊得越高,熱越難排。
把兩張清單並排看,會看到一件事:兩邊的第一持有者都是台積電。interposer 是它的,SoIC 也是它的。這就是標題那個悖論的解答——CoWoS 的租金確實會被台積電自己的 3D 吃掉,但吃的人和被吃的人是同一家公司,總帳在同一張損益表裡。從台積電的角度看,這不是失去租金,是把租金從一條線搬到另一條線。
所以真正的淨輸家不在台積電,在台積電的外圍:只吃得到 2.5D、吃不到 3D 的那些公司。interposer 的用量少了,他們沒有 TSV 產能可以補;CoWoS-S 的設備訂單少了,他們的 hybrid bonding 設備還沒有進台積電的名單。
而真正可能的淨贏家,反而是上一篇說「租金在他們手上」的三巨頭。堆疊離不開他們的 HBM 或 LPDDR die;他們的 HBM4 base die 已經交給台積電的邏輯製程代工;如果記憶體直接疊在邏輯上,他們從「賣記憶體」變成「賣可以疊的記憶體」——規格更深地嵌進客戶的封裝裡,議價位置不降反升。上一篇說台積電進場第一個碰到的是客戶關係,這一篇的版本是:台積電換線,第一個要談的還是他們。
台灣 2.5D 外圍供應鏈的體質:這次壓到的名單
上一篇用一把尺量台灣記憶體四家:四年累計資本支出除以累計淨利(FY2022–2025)。台積電 0.9 倍,三巨頭 1.35 到 3.6 倍,台灣四家合計 8.6 倍——投了 US$85.8 億,賺回 10 億。這一篇用同一把尺,量台灣 2.5D 外圍的公司。
名單依資料庫的位置碼,目前量得到九家:封測四家(日月光投控、力成、京元電、南茂),載板兩家(欣興、南電),先進封裝設備三家(弘塑、辛耘、萬潤)。景碩、均豪、志聖尚未納入資料庫,之後補。每家列 FY2025 營收、淨利率、資本支出占營收,以及四年累計資本支出除以累計淨利。
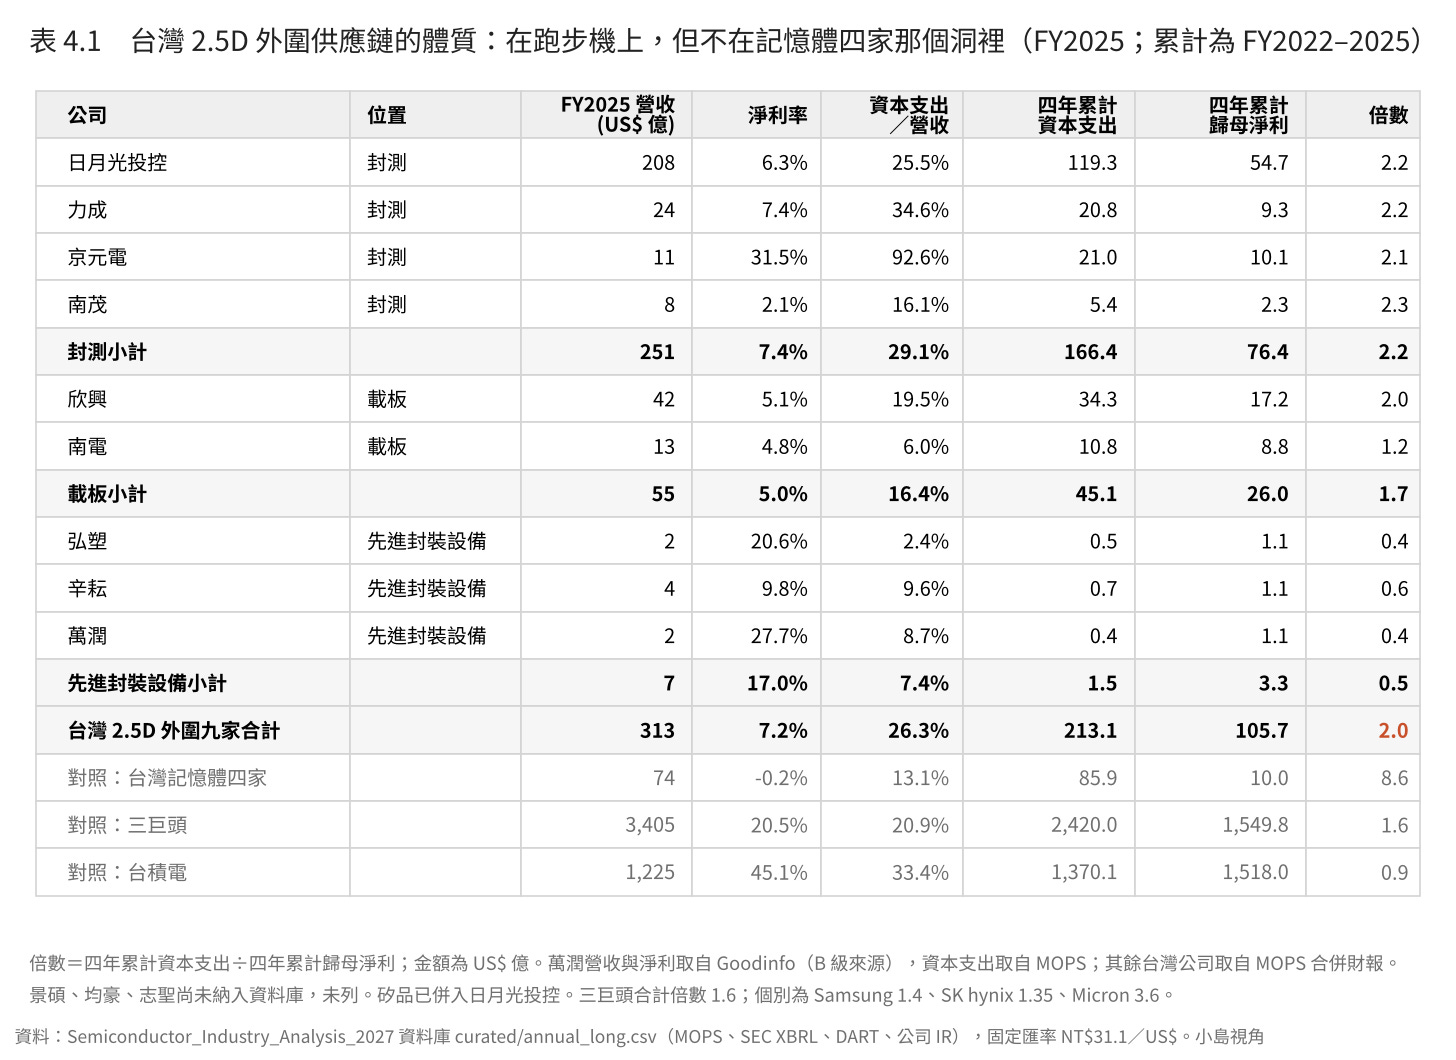
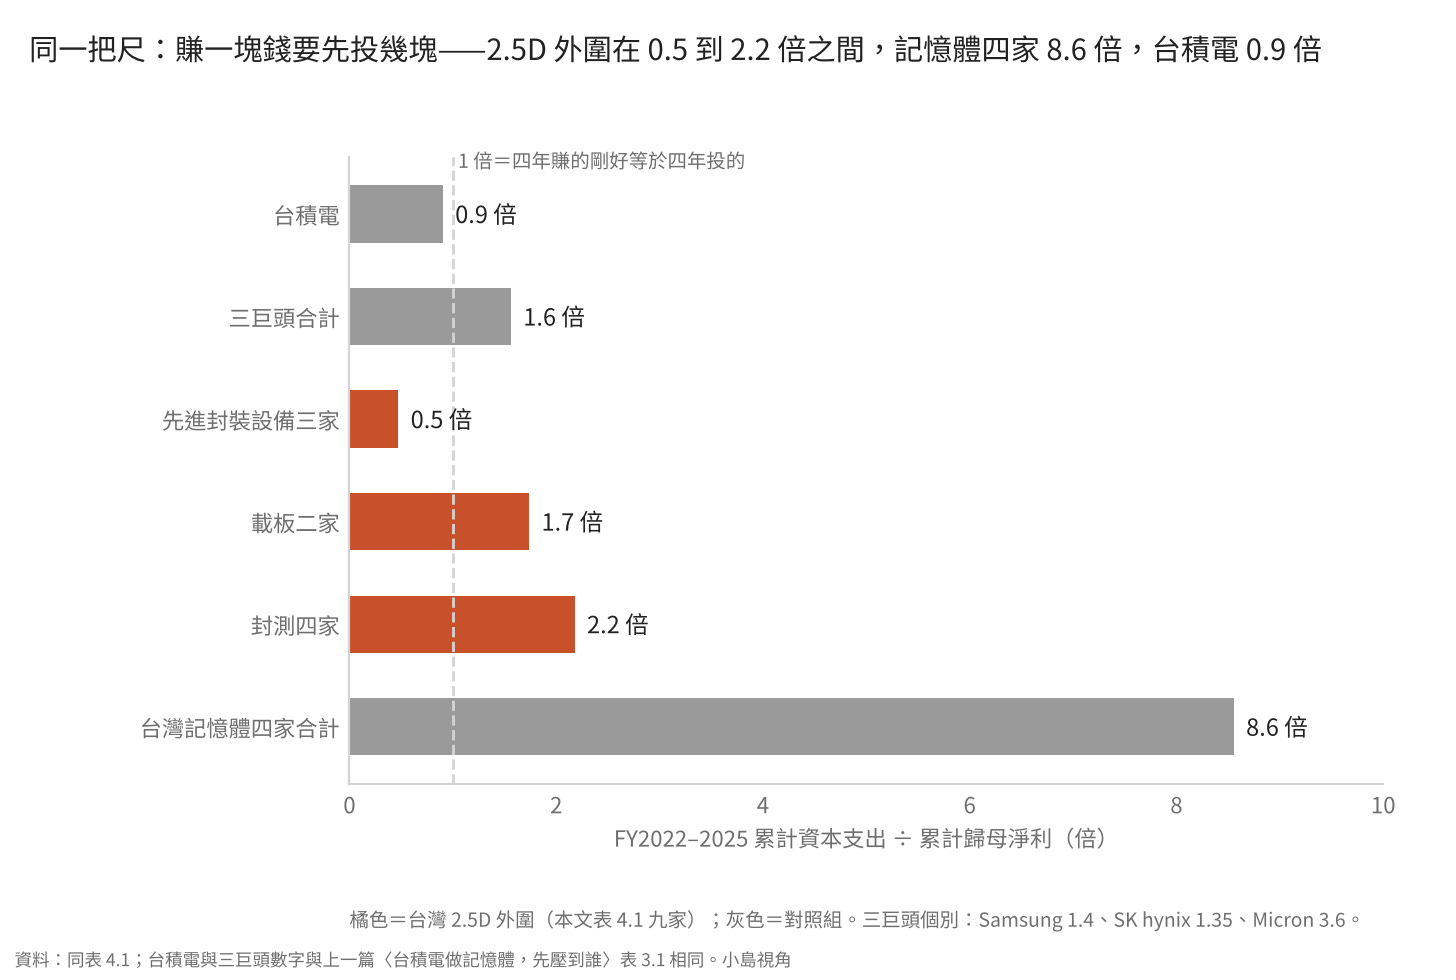
結果分成三層。封測四家合計 2.2 倍、淨利率 7.4%、資本支出占營收 29.1%——在跑步機上,速度跟三巨頭差不多,利潤率只有三巨頭的三分之一。載板兩家 1.7 倍、淨利率 5.0%。先進封裝設備三家 0.5 倍、淨利率 17.0%、資本支出只占營收 7.4%——他們不在跑步機上,他們賣跑步機。九家合計 2.0 倍、淨利率 7.2%。台灣 2.5D 外圍在跑步機上,但不在記憶體四家那個 8.6 倍的洞裡。
這個分層決定了誰承擔什麼風險。封測與載板押的是廠:interposer 用量減少,廠還在,折舊還在,這是擱淺資產的風險。設備商押的是訂單:沒有廠要折舊,但 2.5D 製程的機台不一定能轉去做 hybrid bonding,這是訂單結構的風險。兩種風險都是真的,但後者比前者輕——設備商的 0.5 倍意味著他們過去四年賺的錢是投入的兩倍,有本錢等下一代製程。
而且設備商裡已經有人跨過去了。弘塑是例子:CoWoS 從 2024 年起是它的主要成長動能,據報高盛估計 SoIC 的營收占比會從 2026 年的低雙位數升到 2027–2028 年的三到四成,SoIC 濕製程設備的單價(約 US$150–200 萬)還高於 CoWoS 設備(約 US$100–150 萬)。濕製程是兩代製程都要的工序——換機台,不換客戶。這是外圍裡唯一一種「租金搬家、我跟著搬」的位置,而它屬於資產最輕的那一層,不是押廠的那一層。
還有一個問題,年報多半回答不了:這些公司過去四年的資本支出,有多少是押在 2.5D 專用產能上?京元電 FY2025 資本支出占營收 92.6%、力成 34.6%、日月光投控 25.5%,這些錢有多少是 CoWoS 後段與測試、多少是別的,年報不分。揭露不足的,我標「未揭露」,不補編。
數字進來之後,結構上的差別更清楚。上一篇的記憶體四家是「本來就不在名單上」——這一輪 AI 記憶體的分配從一開始就沒有他們,台積電進不進場只決定他們被排除的方式;他們的 8.6 倍是投了錢、沒有賺回來。這一篇的 2.5D 外圍是「在名單上,但名單可能換頁」——他們現在正在賺 CoWoS 的錢,倍數在 0.5 到 2.2 之間,是跑步機的正常速度,問題是下一頁有沒有他們。兩種被壓,性質不同:前者是排除,後者是轉型風險。轉型風險至少還有轉型這個選項,而且表 4.1 說,他們手上還有錢可以轉。
這一轉移需要多久,中間誰先感覺到
技術時程上,SoIC 與 hybrid bonding 的量產進度,台積電在技術論壇有公開說法(經 Reuters 與 TrendForce 轉述,本文標二手);記憶體直接疊在邏輯上,最大的瓶頸是熱——三巨頭的公開簡報都把這一點放在前面。前輩引的 Qualcomm HBC 與 Nvidia 的堆疊方案,目前我只找到媒體說法,沒有一手文件,全文標「據報」。
經濟時程上,CoWoS 產能在 2028 年追上需求,那正好是 2.5D 溢價開始退潮的時間。如果 3D 在同一個時間成熟,退潮會更快;如果 3D 卡在熱的問題上,2.5D 的溢價會多活幾年。
誰先感覺到,順序大概是這樣(這是我的推論,不是數據):先是設備商的訂單結構,再是載板的規格,最後才是封測後段的量。設備商最早看到,因為產能決策比出貨早一到兩年——台積電 2027 年要買什麼機台,2026 年下半年就在談。
可以盯的指標有兩個:台灣先進封裝設備商的訂單裡,2.5D 與 3D 的比例有沒有被揭露、怎麼變;欣興與 Ibiden 的 AI 載板層數規格有沒有變化——記憶體疊上去之後,載板要承擔的連線會不一樣。
命題與記分
依系列規則,判準事先寫定,只追加結果、不改寫原文。
P-CoWoS-1(賭注):到 FY2028 年報為止,台積電 CoWoS 相關營收佔比的成長率,低於 SoIC/3D 相關營收佔比的成長率。若台積電不分拆揭露,以技術論壇公開的產能數字替代;判準細節於資料齊備後補定。
O-CoWoS-1(觀察指標):表 4.1 名單上的台灣 2.5D 外圍供應鏈,FY2027 淨利率中位數相對 FY2025 的變化方向。樣本 n≥4 才算中位數,否則逐家列。
O-CoWoS-2(觀察指標):SK hynix 法說會與 Micron 財報所揭露的 HBM 事業毛利率,在 2027 年下半年是否仍高於公司整體——用來驗證「賣可以疊的記憶體」的議價位置有沒有上升。
基準值與檢驗日期登錄於 predictions_log;檢驗點為 2027 年第二季(中期)與 2028 年第二季(最終)。
反方證據
第一,2.5D 與 3D 可能不是替代而是互補。CoWoS-L 本身就含有 3D 的元素,台積電的路線圖裡兩者是疊在一起用的,不是二選一。如果這樣,interposer 的用量不會消失,只會換形式。
第二,熱管理可能讓記憶體直接堆疊停在小容量的應用。HBM 旁置的 2.5D 架構,在大型 AI 加速器上可能延續到 2030 年之後。前輩的路徑在手機與邊緣裝置上成立,在資料中心未必。
第三,前輩所引的兩個案例目前只有媒體說法。沒有一手文件之前,這篇文章的前提本身就是一個「據報」。
這些數字不能回答什麼
台積電不分拆 CoWoS 與 SoIC 的營收,所以本文所有關於租金規模的數字都是推估。台灣的設備商不揭露訂單的 2.5D/3D 結構,所以「誰先感覺到」只能是推論。interposer 的單價是二手估計。表 4.1 只量得到資料庫裡的九家,景碩、均豪、志聖尚未納入,萬潤的營收與淨利來自二手來源;名單補齊後數字會動,方向未必會動。
下次檢驗日期
2027 年第二季(中期)、2028 年第二季(最終)。
致謝:本文的問題來自一位封裝研發前輩在 LinkedIn 上的留言,依其意願不具名。
Sources
CoWoS 年底月產能估計:Silicon Analysts;Morgan Stanley;TrendForce(引 Economic Daily News);KGI(文件日期待確認)。台積電未公布。
2027 年全球 CoWoS 需求 269 萬片:Morgan Stanley,2026-07-08,經媒體轉述。
台積電 CoWoS 2022–2027 CAGR 逾 80%:台積電 2026 年 5 月技術論壇,經 Reuters/TrendForce 轉述。
台積電 2026 年資本支出 US$60–64bn:台積電法說會。
DRAM 設備投資 2026 +39%、2027 +27%:SEMI,2026-07-14。
台積電、三巨頭、台灣記憶體四家與台灣 2.5D 外圍九家的 FY2021–2025 財務數據:Semiconductor_Industry_Analysis_2027 資料庫 curated/annual_long.csv(MOPS 合併財報、SEC XBRL、DART、公司 IR),固定匯率 NT$31.1/US$;萬潤營收與淨利取自 Goodinfo(B 級),資本支出取自 MOPS。
Qualcomm HBC、Nvidia 堆疊方案:媒體報導,無一手文件。
弘塑 SoIC 營收占比與設備單價估計:高盛報告(2026-03),經 TechNews 2026-03-25 轉述;二手,分析師估計非公司指引。