

Apple 26Q3 財報解讀|小島視角 Island Vantage
阿宜 | 小島視角 | Nov.3,2026

隔壁有一家手機店,老闆沒有工廠,也沒有自己的倉庫,貨都是別人幫他做、別人幫他放。
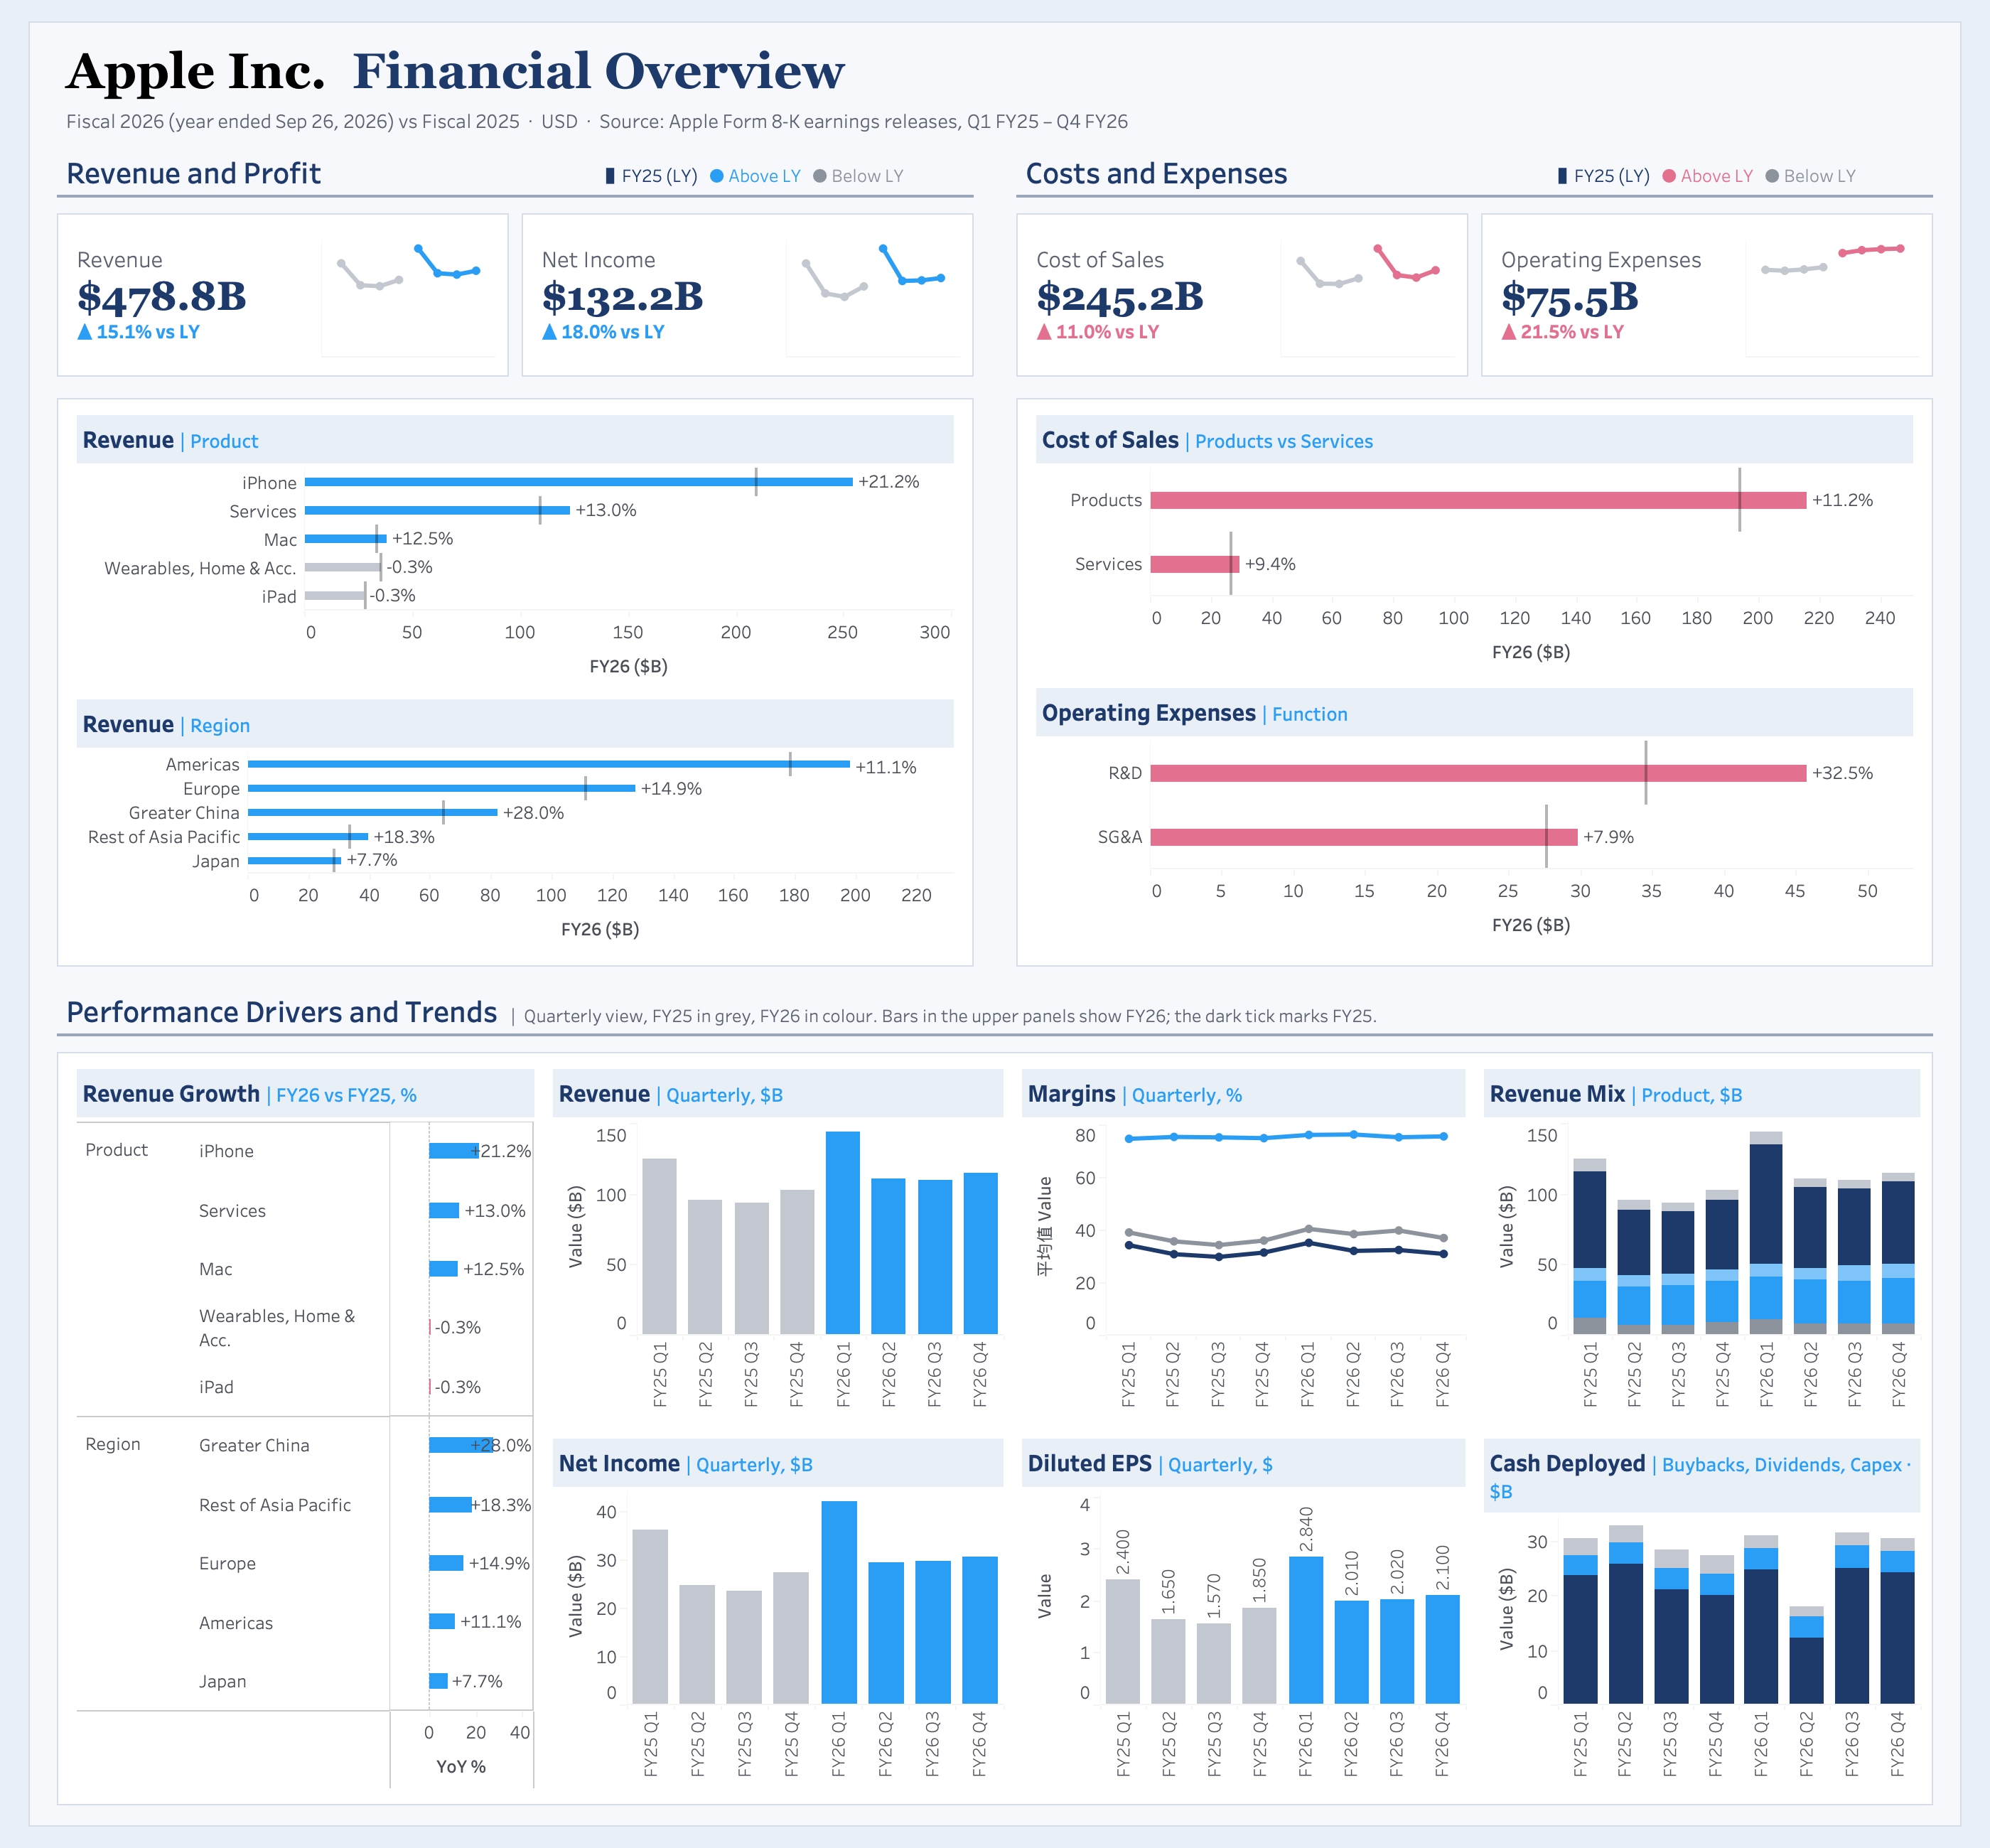
今年他的店面還是一樣乾淨,帳也一樣漂亮:營收成長 12%,每股盈餘成長 14%。只是有一天你路過後門,發現堆貨的空間,比去年大了兩倍半。
這家店叫 Apple。
先看成績單
Apple 在 11 月 2 日公布 2026 會計年度第 4 季,也就是本系列所稱的 26Q3(季末在 2026 年 9 月 26 日)。這是新任執行長 John Ternus 的第一場財報電話會議。
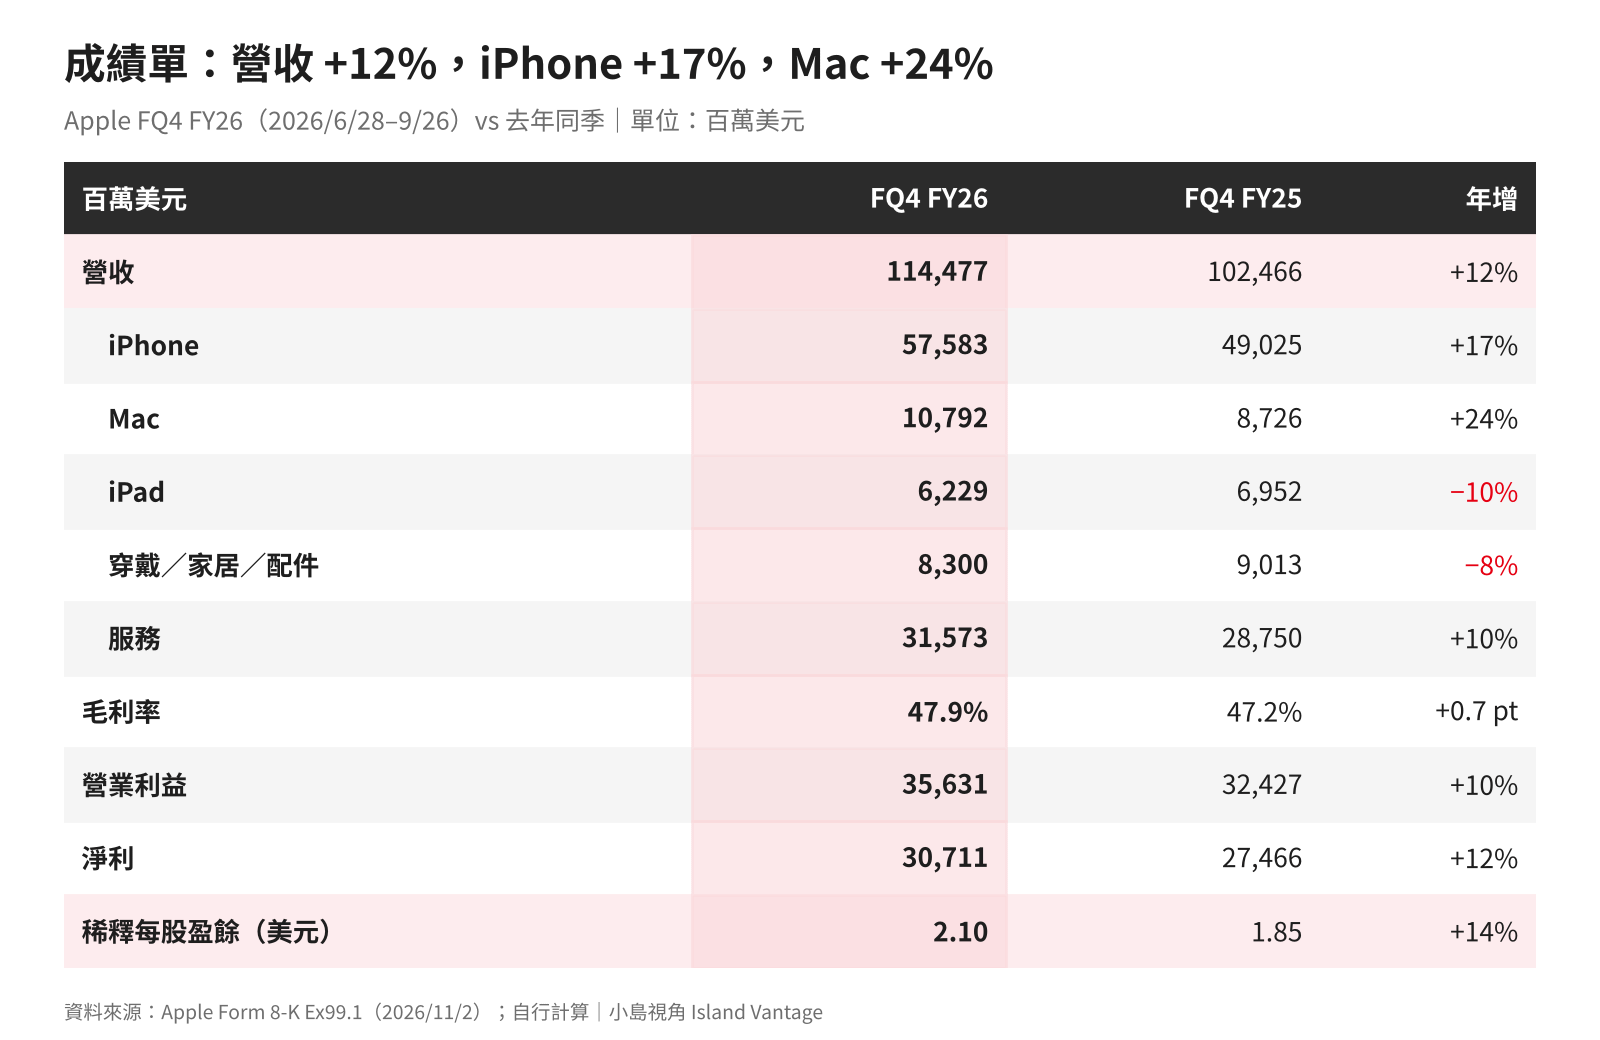
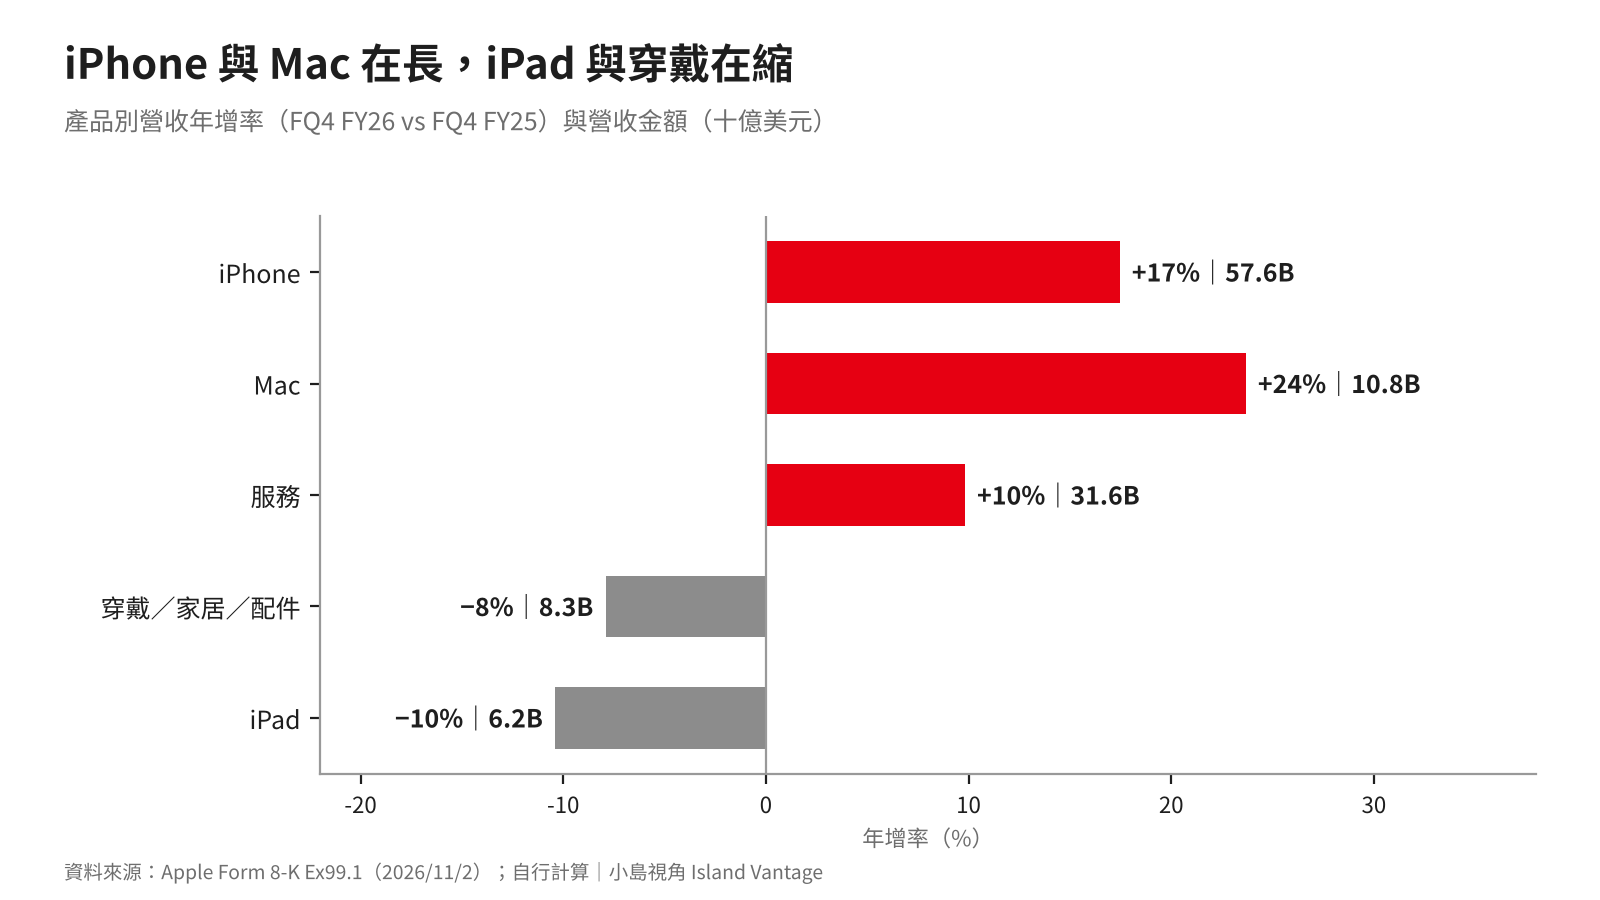
營收 1,144.8 億美元,年增 12%;淨利 307.1 億美元;稀釋每股盈餘 2.10 美元。iPhone 年增 17%,Mac 年增 24%,服務創下單季新高。iPad 與穿戴往下,公司的說法是去年同季有新品上市,比較基期偏高,iPad 另外受到供給限制。
兩台引擎,毛利率差一倍
電話會議裡,財務長 Kevan Parekh 給了一組新聞稿沒有的數字:本季硬體毛利率 37.2%,服務毛利率 76%。
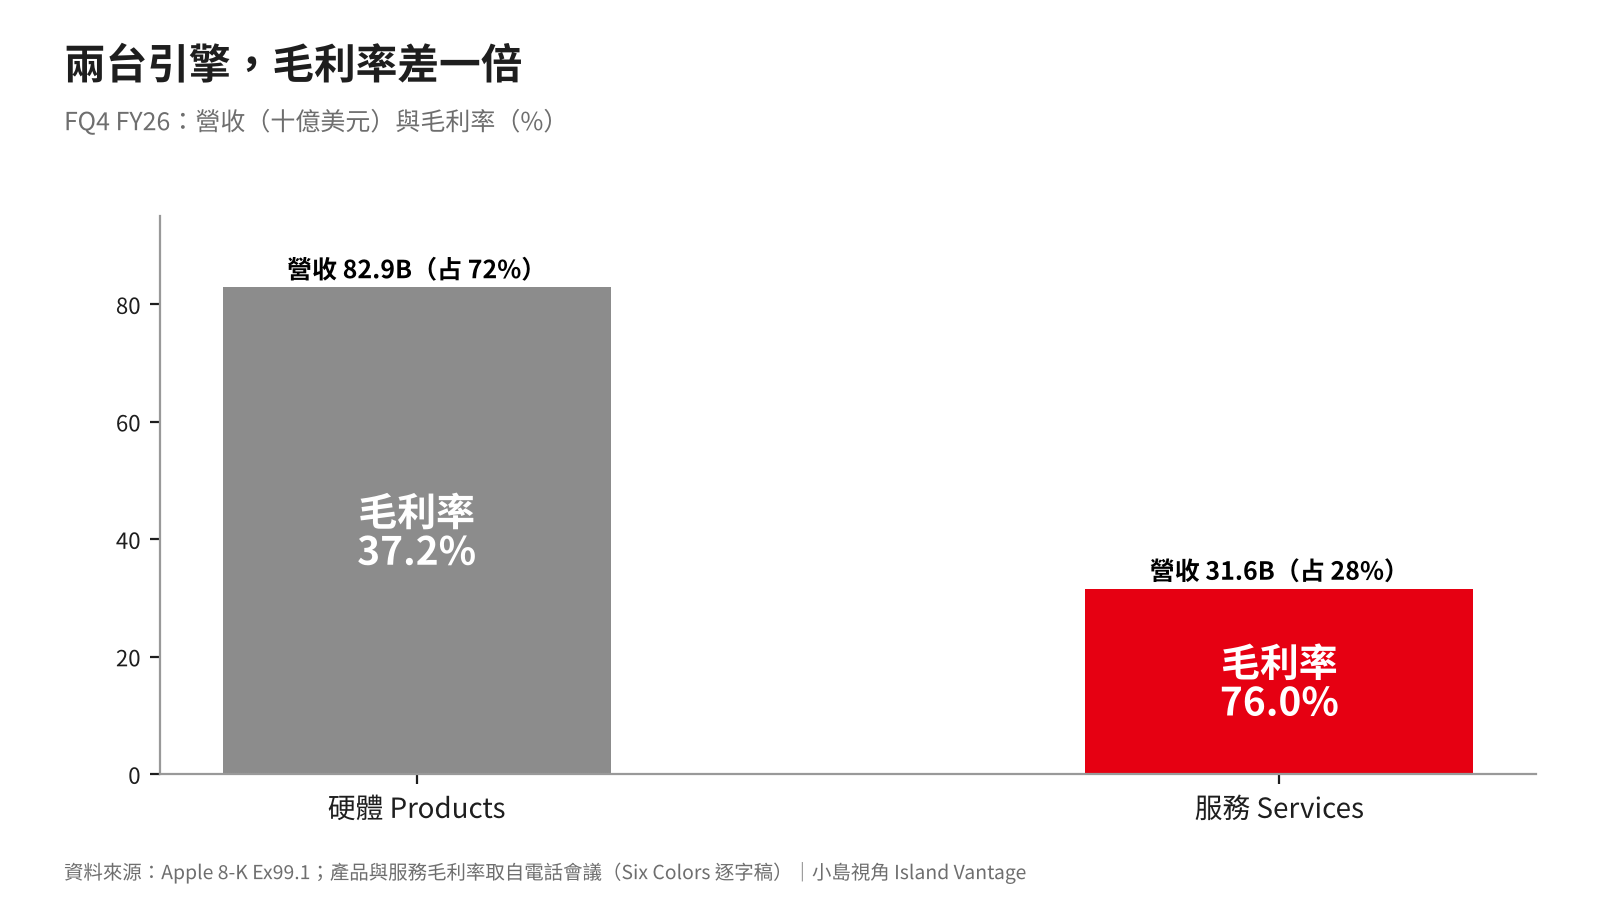
服務只占營收 28%,卻貢獻了大約 44% 的毛利(自行計算)。Ternus 說,Apple 的活躍裝置已經超過 25 億台。裝置是入口,服務是租金。
倉庫:五年不動,今年翻倍
這篇真正想談的,是資產負債表上的兩個數字。
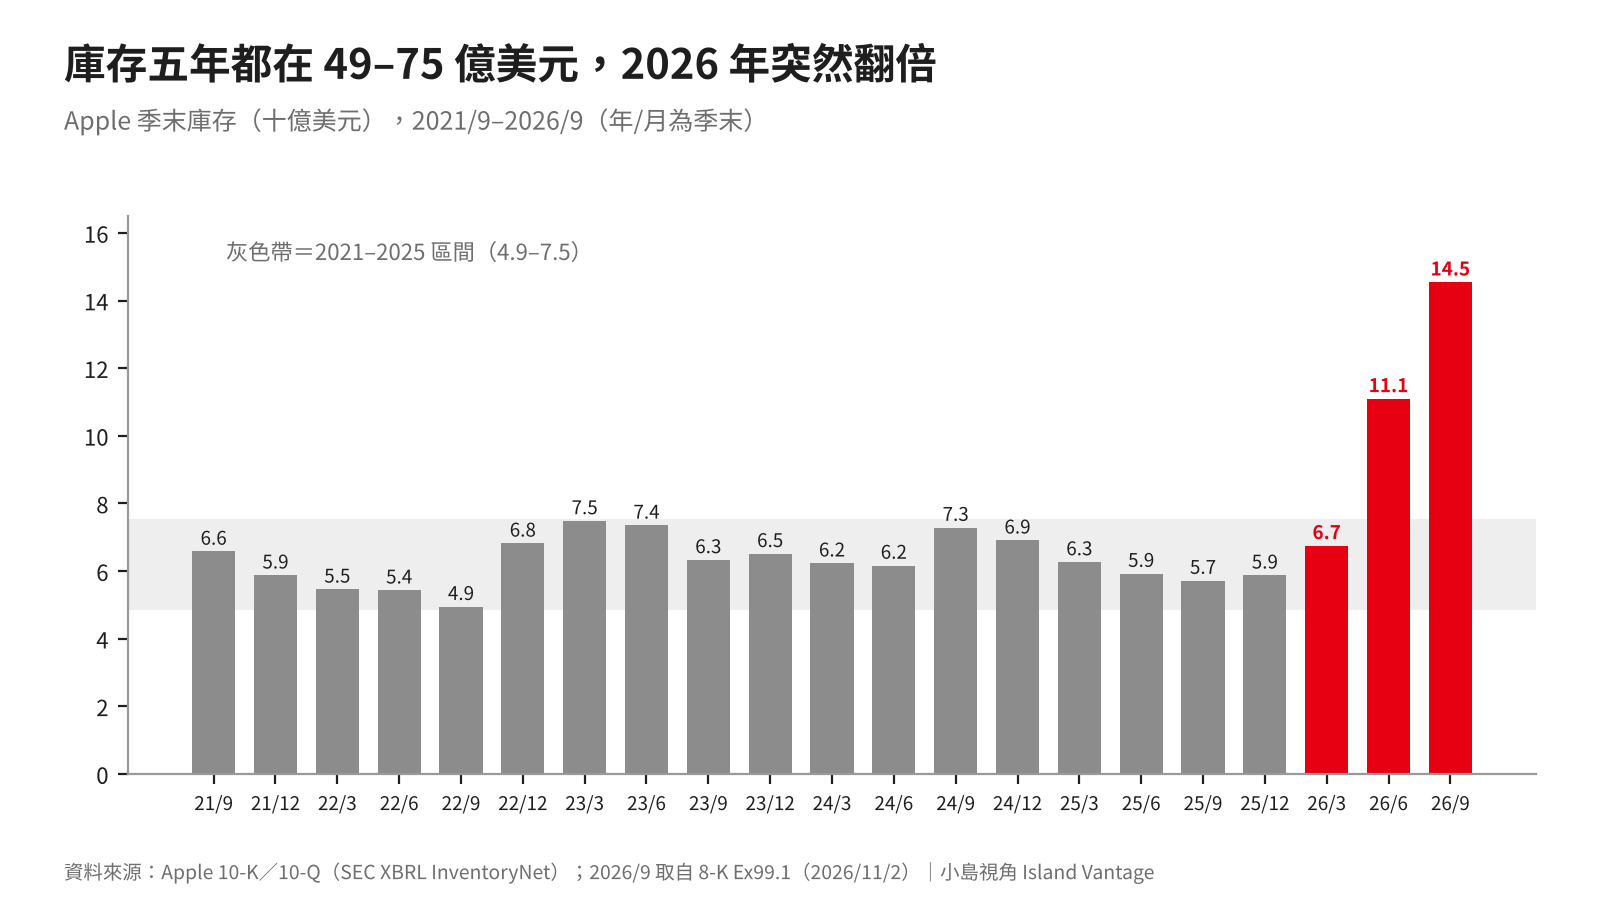
先看庫存。從 2021 年到 2025 年,Apple 每一季的庫存都在 49 億到 75 億美元之間,像一條平平的線。2026 年 3 月還是 67 億,6 月跳到 111 億,9 月再到 145 億。
再看供應商應收款(vendor non-trade receivables)。Apple 常常代供應商向零組件廠採購,再轉賣給組裝廠,於是對組裝廠留下一筆應收。這個數字有季節性:每年 9 月新 iPhone 量產,它都會衝高,2022 到 2025 年的 9 月都落在 315 億到 332 億美元之間。今年 9 月是 399 億,比往年的高點再高出兩成。
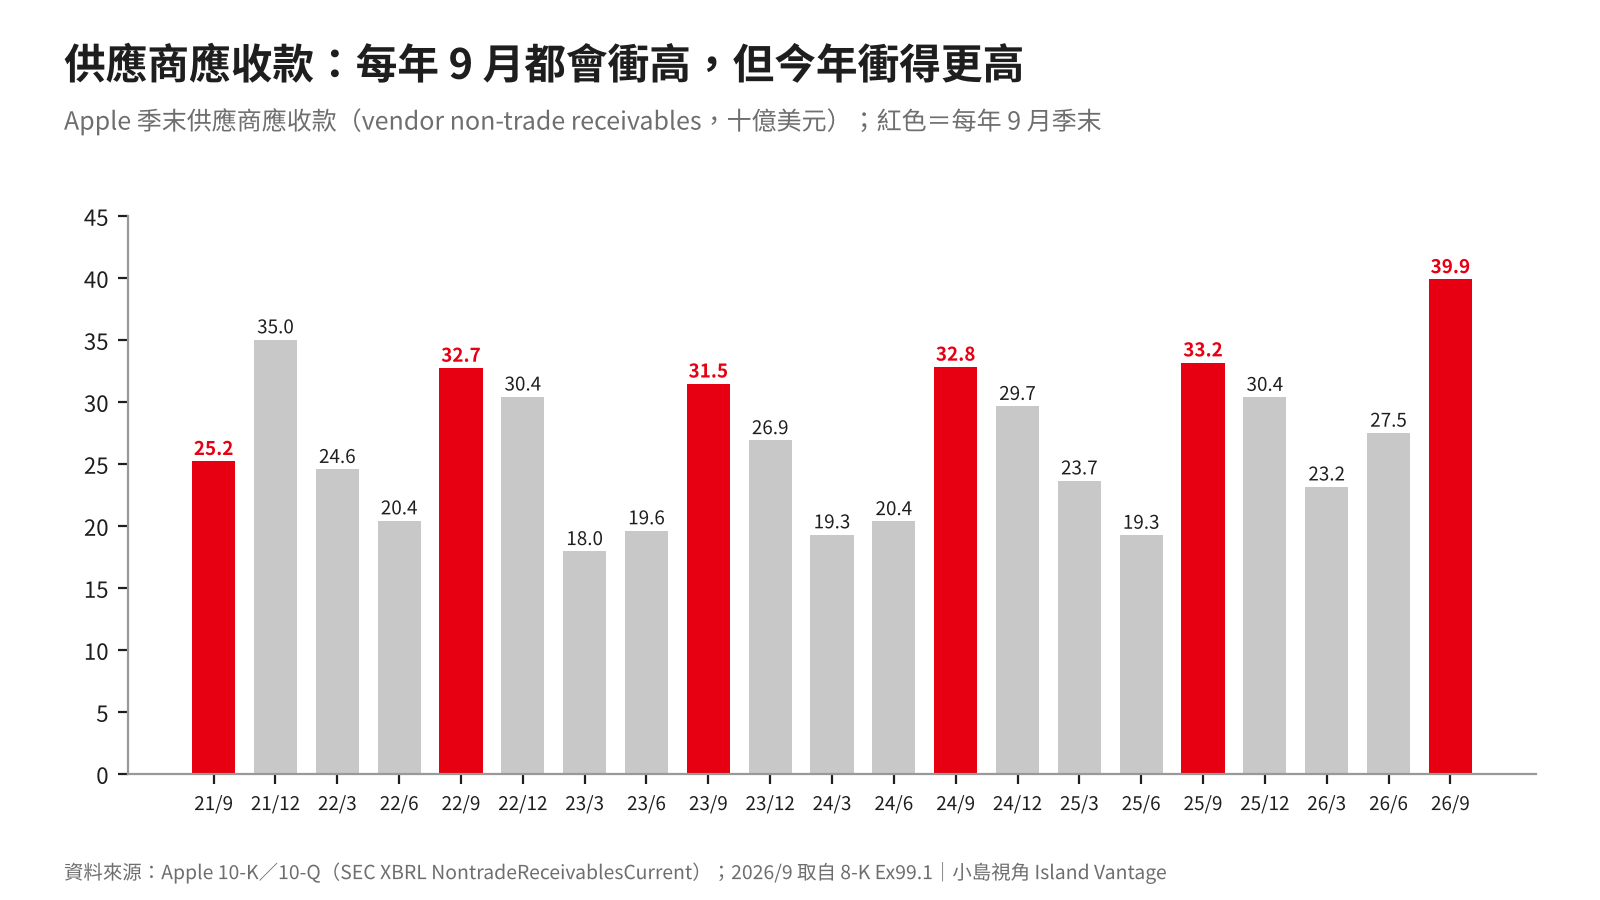
兩個數字同時往上,說明供應鏈上有比往年更多的貨在流動。至於為什麼,財報沒有講;電話會議的準備稿,也沒有談到庫存。
線索:記憶體
電話會議有談到的,是兩件事:供給受限,以及記憶體成本。
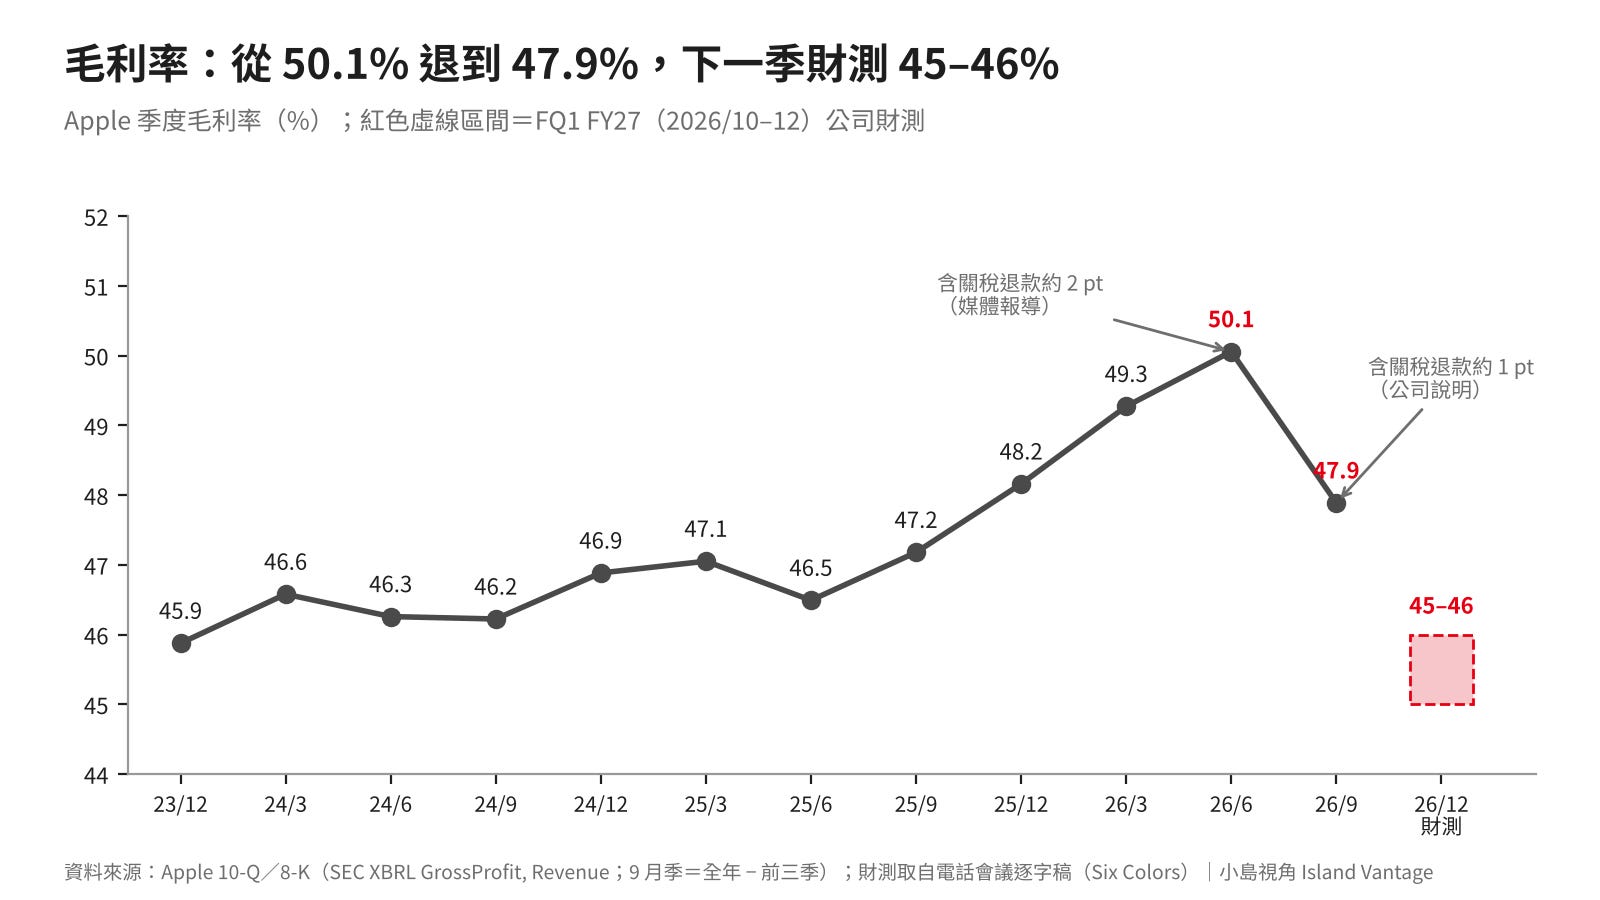
Parekh 說,iPhone、Mac、iPad 的營收都受到供給限制;扣掉關稅退款後,毛利率季對季下滑約 1 個百分點,主要原因是記憶體成本上升。下一季的毛利率財測 45% 到 46%,同樣主要反映記憶體成本,以及 Siri AI 的投入。
上一季(7 月 30 日)的電話會議,前執行長 Tim Cook 把記憶體價格形容為「百年一遇的洪水」(a hundred-year flood,據 Fortune 與 Tom’s Hardware 報導)。Tom’s Hardware 當時也把 6 月的庫存上升,解讀為提前囤積、用來緩衝記憶體漲價的存貨。
接下來這一段是我的推論,不是財報所述:如果公司同時說「供給不夠賣」,那麼庫存上升比較不像是賣不掉,比較像是在記憶體漲價之前,先把零組件買進倉庫。這是用今天的現金,買明天的成本。
但推論就是推論。要驗證,得看下一季財報:如果庫存回落、毛利率落在財測區間,備料的讀法就比較站得住。
風險換了一本帳
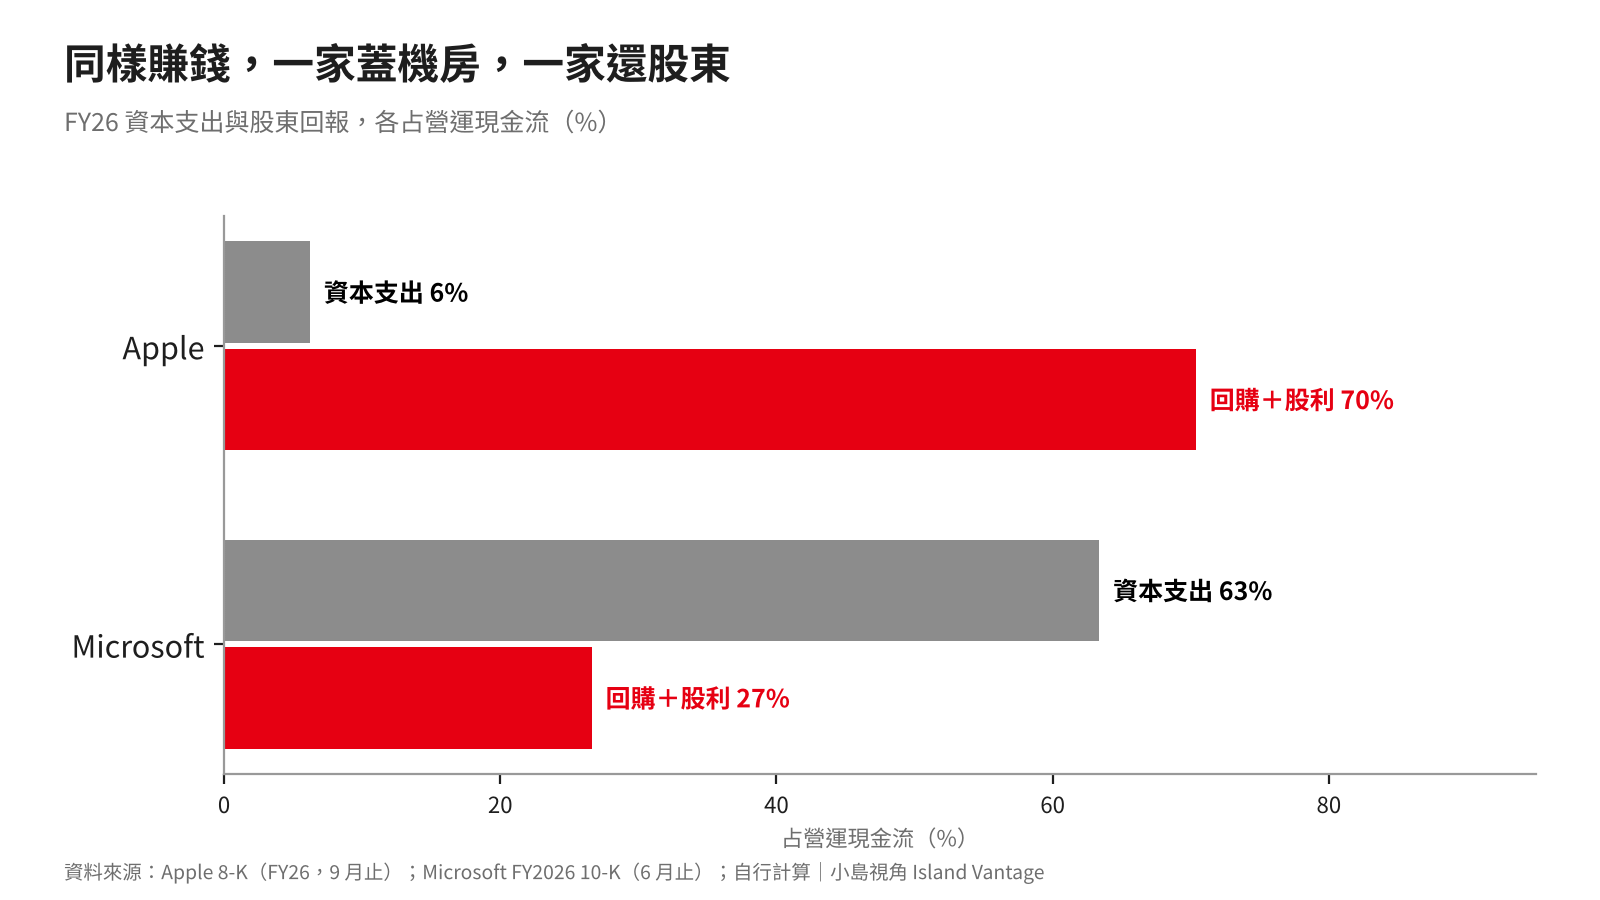
回到手機店。老闆不蓋工廠,所以一年的資本支出只有 90 億美元,占營運現金流 1,451 億的 6%。其餘的錢,大部分回到股東手上:回購 864 億、股利 157 億,光是第 4 季就還了 280 億。
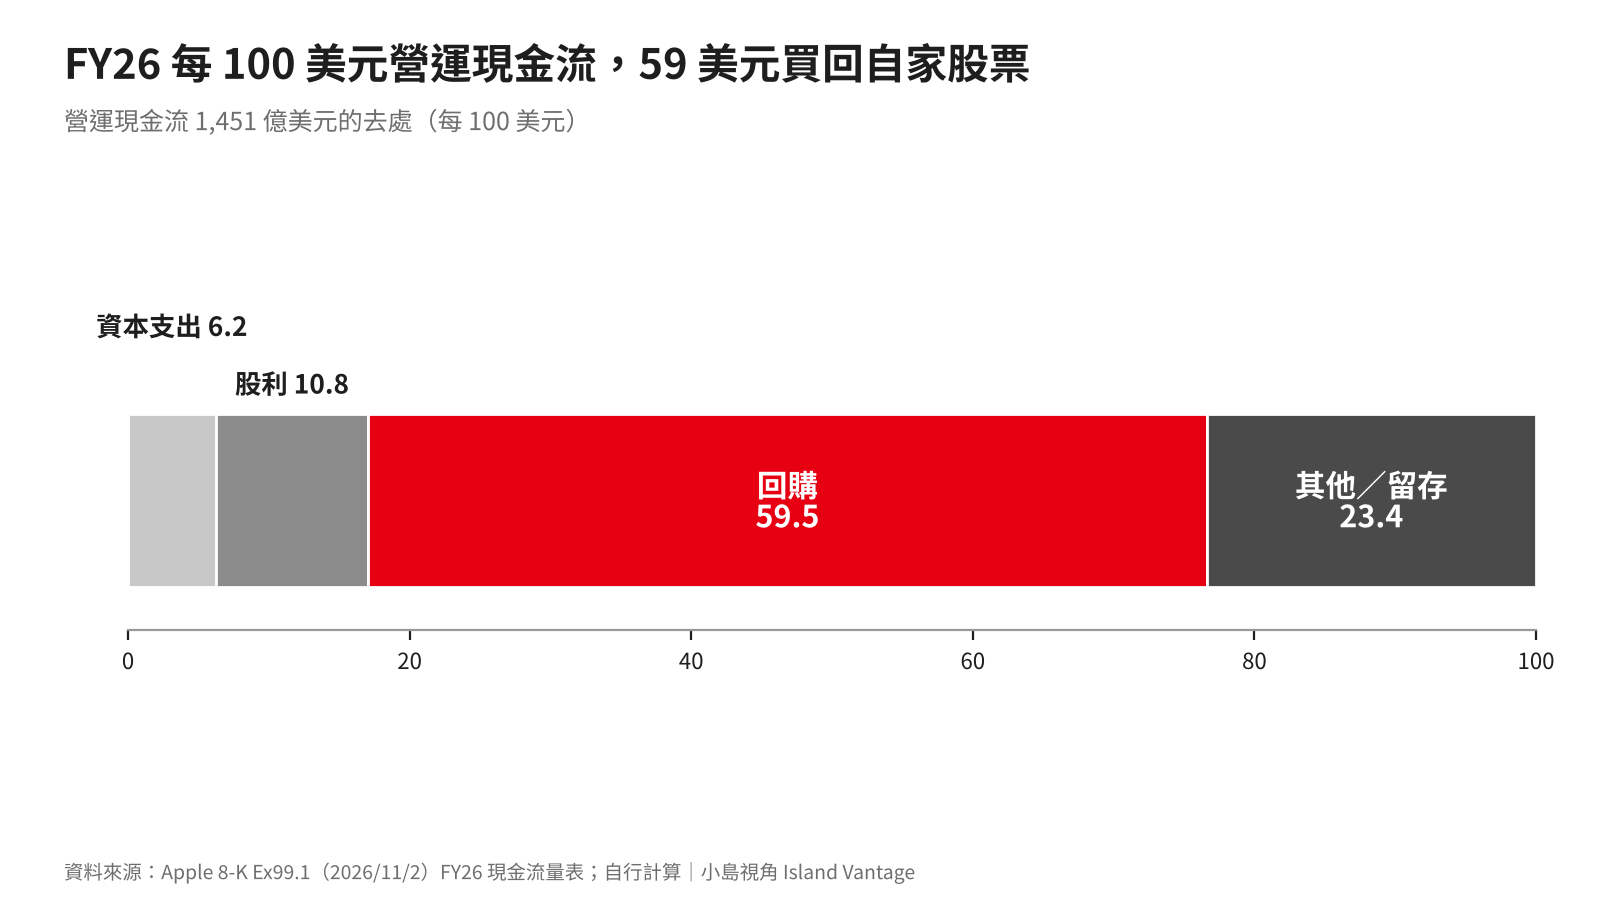
作為對照,我們前一篇寫的 Microsoft,同一個會計年度把 63% 的營運現金流拿去蓋資料中心。(兩家會計年度結束月份不同,一個 6 月、一個 9 月,只能粗略比較。)
經濟學把這件事叫做風險轉嫁:品牌公司握有需求的資訊與訂單,供應商握有產能與庫存,而兩者之間的契約,決定了誰在需求落空的那一天付帳。
但今年的倉庫提醒我們:當上游的零組件(記憶體)變成稀缺品,輕資產公司也得自己把貨搬進倉庫。風險沒有消失,只是換了一本帳。這一頭是 Apple 的毛利率被吃掉,另一頭,是記憶體廠的毛利。
1 個百分點的退稅
順帶一提。本季毛利率 47.9% 裡,約有 1 個百分點來自關稅退款;每股盈餘 2.10 美元裡,有 0.05 美元來自同一項目。
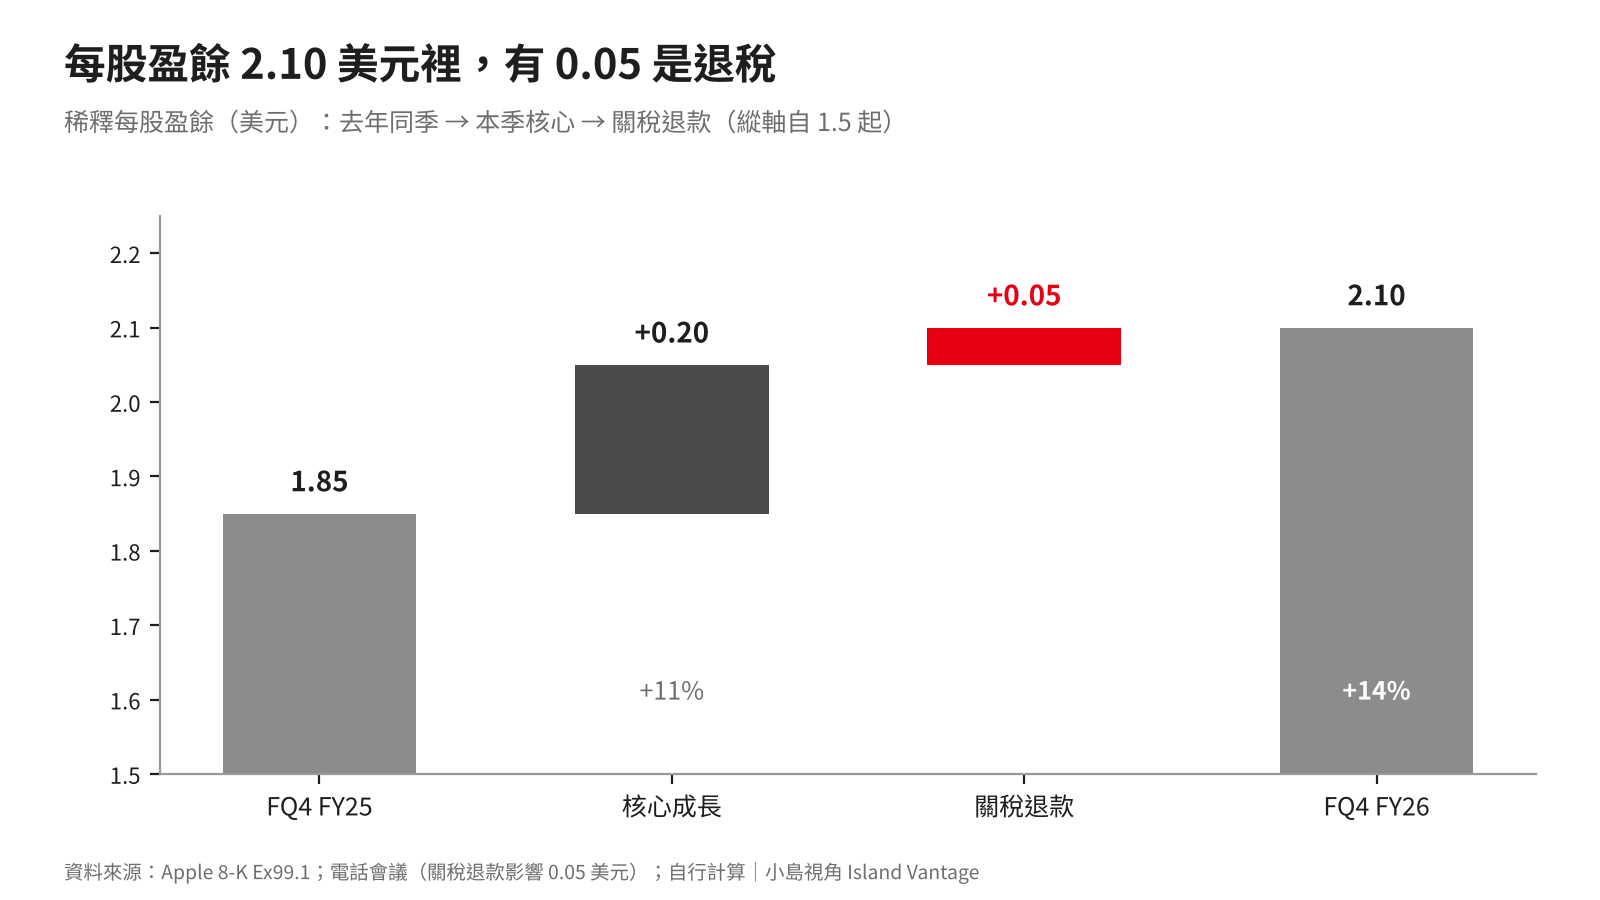
扣掉之後,每股盈餘約 2.05 美元,年增約 11%,不是 14%。Parekh 也說,Apple 已經收到「絕大部分」的關稅退款。換句話說,下一季的比較基期,不會再有這份禮物。
下一季財測
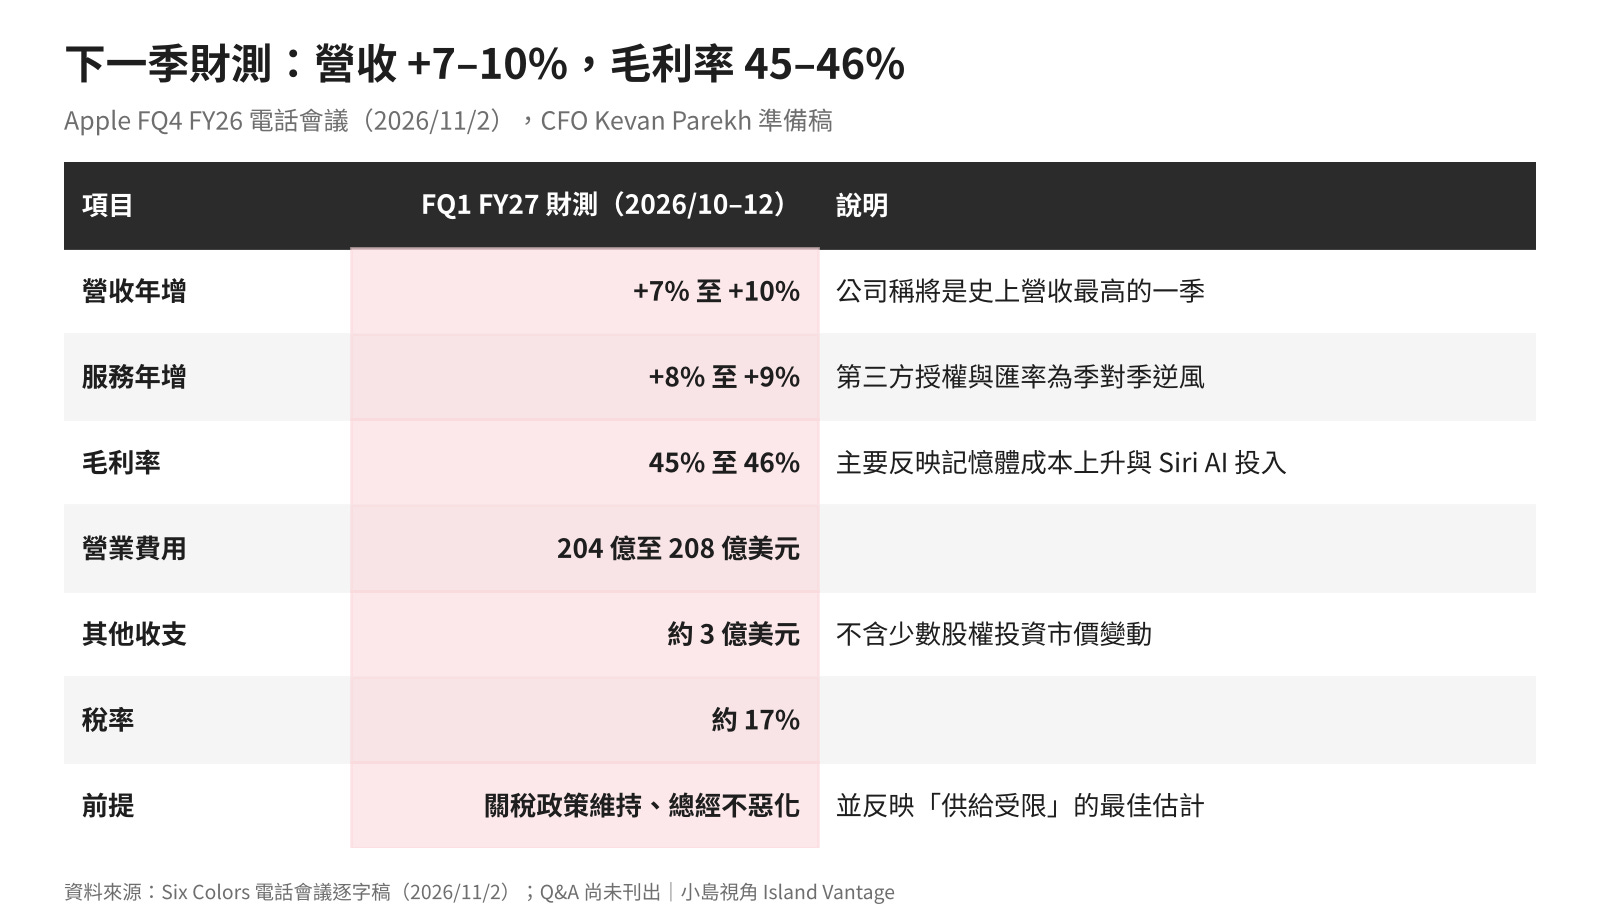
營收年增 7% 到 10%,公司說會是史上營收最高的一季;但毛利率要從 47.9% 降到 45% 到 46%。賣得更多、每一塊錢賺得更少,帳單寄件人是記憶體。
我們還不知道的事
庫存增加的組成。是記憶體等零組件,還是成品?財報與準備稿都沒有拆分。
電話會議的問答。本文核對的是 Six Colors 刊出的準備稿逐字稿;分析師問答在寫作時尚未刊出。
供應鏈的位置。Apple 的供應鏈包含多家台灣廠商,本文沒有逐家核對 Apple 的供應商名單與各家營收占比。
無形資產為何從 111 億增加到 203 億美元。同樣沒有查證。
接下來看什麼
下一季(2026/10–12 月)的庫存是否回落,毛利率是否落在 45% 到 46%。
記憶體報價。這是 Apple 毛利率財測裡,公司點名的主要變數。
台灣供應商 10、11 月的月營收,是否跟著 Apple 的備貨一起上升。
結語
隔壁手機店的帳,看起來從來不亂。老闆不蓋倉庫,不養工廠,一年把賺到的錢幾乎全部還給股東。這是一個很有效率的商業模式。
只是倉庫不會因為不在你的帳上,就不存在;今年,它甚至回到了自己的帳上。
資料來源
Apple Inc. Form 8-K, Exhibit 99.1(FQ4 FY26,2026/11/2):SEC EDGAR
Apple 10-K/10-Q 季度資料(SEC XBRL:InventoryNet、NontradeReceivablesCurrent、GrossProfit、Revenue)
Apple FQ4 FY26 電話會議準備稿逐字稿:Six Colors
上一季記憶體與庫存背景:Tom’s Hardware、Fortune
Microsoft FY2026 10-K 與 8-K(本系列前一篇)
占比、年增率、自由現金流與服務毛利貢獻為自行計算。本文為教學與研究用途,非投資建議。