

阿宜 | 小島視角 | Oct.28,2026

2026 年 10 月 29 日,Samsung Electronics 公布第三季財報:營收 195.3 兆韓元(USD 1,374 億),年增 127%;營業利益 107.4 兆韓元(USD 756 億),公司說這是第一家單季營業利益破百兆韓元的科技公司。數字漂亮到讓人容易跳過一個問題:這些錢,是誰賺的?
答案很簡單,也有點尷尬:幾乎只有一個部門。
一、一個部門,99%
Samsung 的 DS(Device Solutions,半導體)部門單季營業利益 106.5 兆韓元(USD 749 億),占合併營業利益的 99%,營益率 72.4%。DS 營收 147.1 兆韓元(USD 1,035 億),其中 Memory 就有 140.7 兆韓元(USD 990 億),占 96%。換句話說,這份財報裡的半導體,約等於記憶體。
其餘部門呢?SDC(面板)賺 1.1 兆韓元(USD 7.7 億),Harman 賺 0.6 兆韓元(USD 4.2 億);MX/Networks(手機與網路)虧 0.6 兆韓元(USD 4.2 億)、VD/DA(電視與家電)虧 0.2 兆韓元(USD 1.4 億)。四塊合計約 0.9 兆韓元(USD 6.3 億)。一家多角化的公司,在紀錄季的帳單上,其實只有一道菜在賺錢,其他的菜要嘛陪襯、要嘛倒貼。去年同一季,MX 與 VD/DA 合計還賺 3.5 兆韓元(USD 25 億),今年合計虧 0.8 兆韓元(USD −5.6 億)。
這裡有一個財報沒有回答的問題:手機與電視的虧損,是不是因為買了自家漲價後的記憶體?公司只說是成本壓力,沒有拆內部交易。如果是,那 Samsung 一部分的記憶體利潤,是左手收、右手付,合併之後互相抵銷。以上是推論,待核。
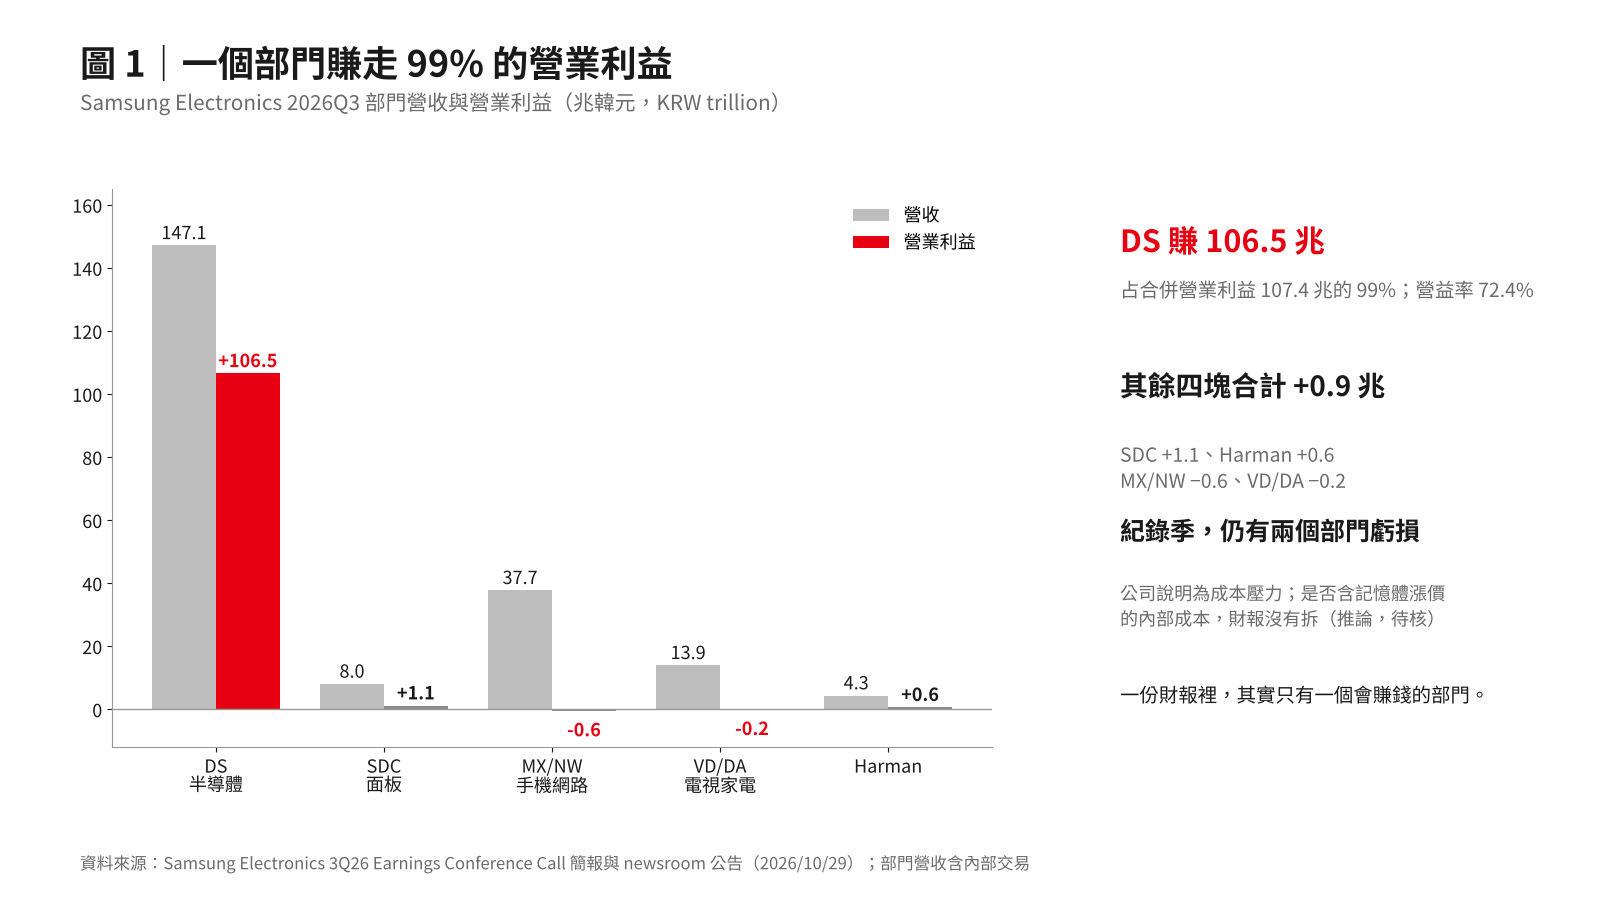
圖 1|一個部門賺走 99% 的營業利益。 怎麼讀:淺灰是各部門營收,右側深色是營業利益;紅色是 DS,106.5 兆韓元(USD 749 億)。MX/NW 與 VD/DA 在紀錄季仍為負。資料:Samsung Electronics 3Q26 法說會簡報、newsroom(2026/10/29);部門營收含內部交易,加總高於合併營收。
二、漲的是價格,不是產量
再看一個更該停下來的數字:營收從去年同季的 86.1 兆韓元(USD 606 億)變成 195.3 兆韓元(USD 1,374 億),是 2.3 倍;銷貨成本卻只從 52.6 兆韓元(USD 370 億)增加到 60.0 兆韓元(USD 422 億),多了 14%。毛利率因此由 38.9% 升到 69.3%,毛利 135.3 兆韓元(USD 952 億)。
一年之內多出 109 兆韓元(USD 768 億)的營收,營業利益多出 95 兆韓元(USD 670 億),增量利潤率約 87%(自行計算)。這不是銷量翻倍可以解釋的,成本幾乎沒動,營收增量直接落到利潤。公司在新聞稿裡的說法,是產能受限與伺服器需求帶動漲價。
經濟學把這種錢叫稀缺租金(scarcity rent):價格高於成本的部分,來自供給受限,不是來自效率。這類租金有一個特性:它會吸引新供給進場,而新供給正是租金的終點。研發費用同期增加 64% 到 14.4 兆韓元(USD 101 億),但占營收的比重反而由 10.2% 降到 7.4%:花得更多,卻變得更小。
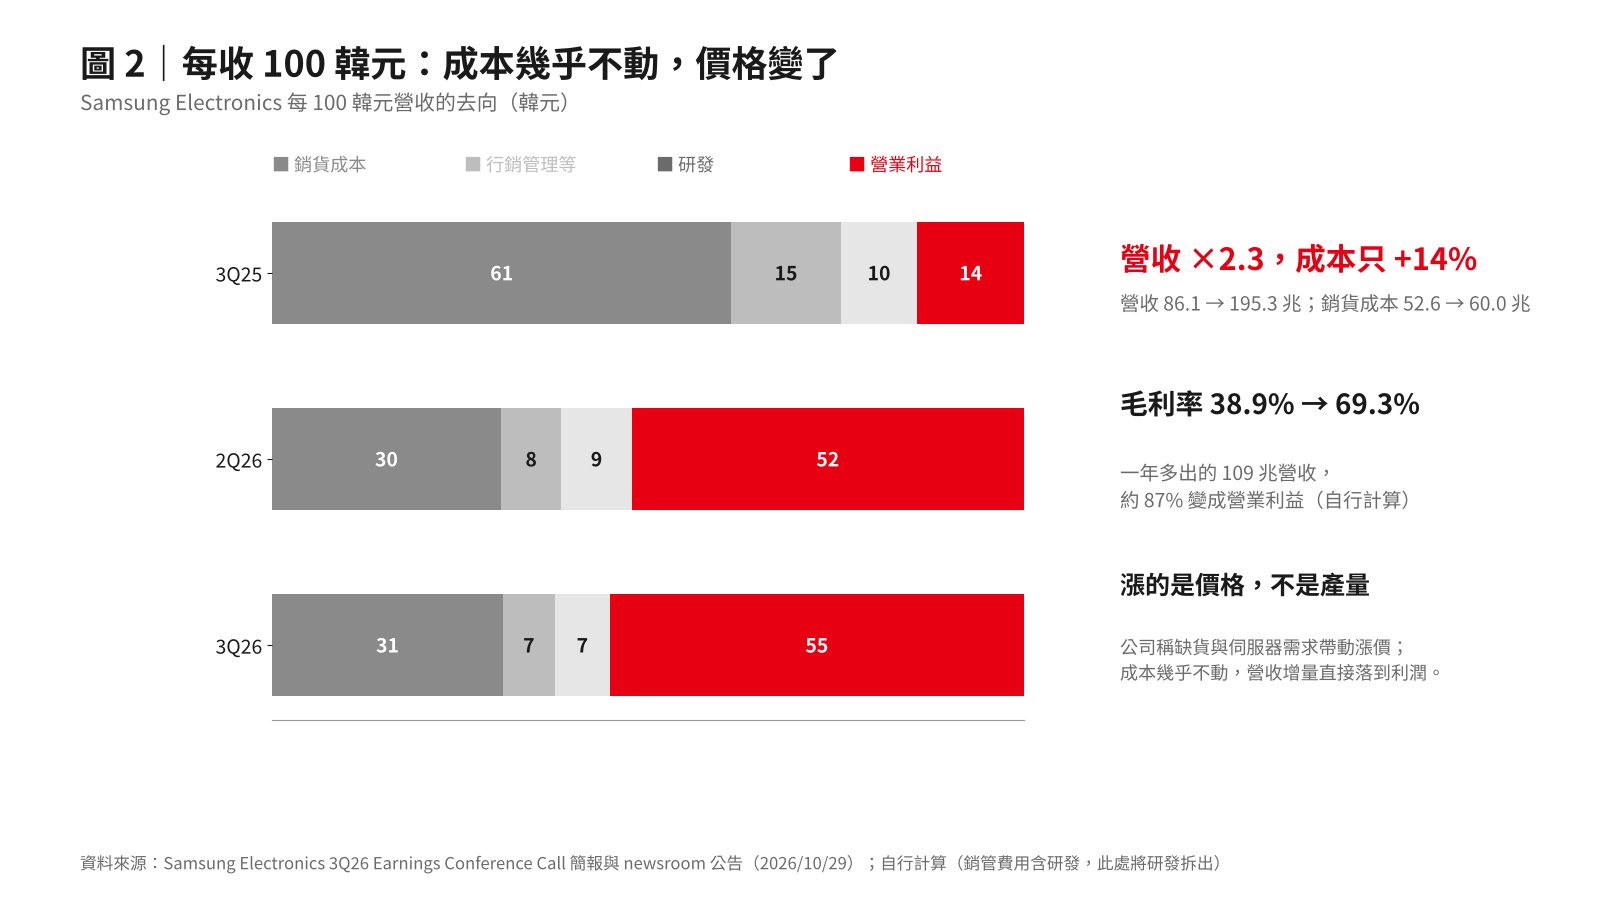
圖 2|每收 100 韓元:成本幾乎不動,價格變了。 怎麼讀:每條橫棒是 100 韓元營收的去向,灰色是成本與費用,紅色是營業利益;3Q25 剩 14 韓元,3Q26 剩 55 韓元。資料:Samsung 3Q26 法說會簡報;銷管費用含研發,此處將研發拆出;自行計算。
三、現金很多,錢往三個方向流
這個季度營業現金流 98.6 兆韓元(USD 694 億),扣掉購置不動產、廠房及設備(PP&E)26.9 兆韓元(USD 189 億),自由現金流約 71.7 兆韓元(USD 505 億)(自行計算);去年同季只有 11.8 兆韓元(USD 83 億)。賺到的錢流向三個地方:蓋廠、買回庫藏股 12.5 兆韓元(USD 88 億),以及留在帳上。9 月底淨現金 197.6 兆韓元(USD 1,391 億),借款只有 17.2 兆韓元(USD 121 億),比去年同期的淨現金 91.8 兆韓元(USD 646 億)多了一倍多。
公司預估 2026 年回饋股東 90–110 兆韓元(USD 633–774 億),其中約 35 兆韓元(USD 246 億)已規劃或完成,其餘 55–75 兆韓元要到 2027 年 1 月底董事會才決定。每股 4,601 韓元的現金股利,Q3 已宣告,總額 30 兆韓元(USD 211 億),實付只有 2.5 兆韓元(USD 18 億),簡報沒有說明時點差異。
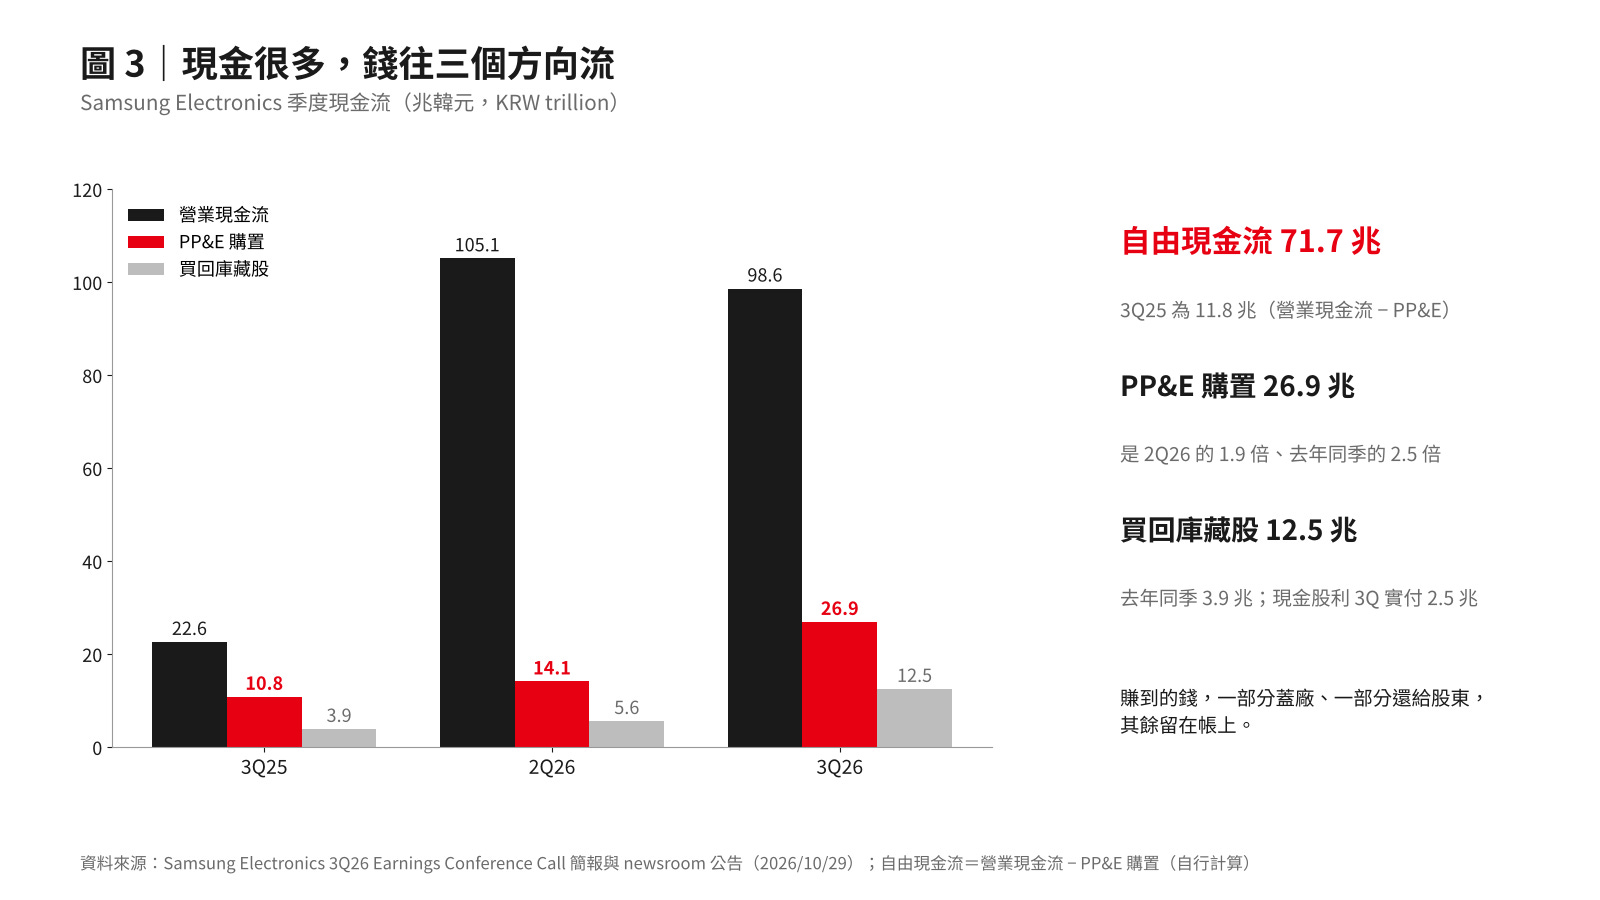
圖 3|現金很多,錢往三個方向流。 怎麼讀:黑色是營業現金流,紅色是 PP&E 購置,灰色是庫藏股買回;PP&E 購置是去年同季的 2.5 倍。資料:Samsung 3Q26 法說會簡報;自由現金流為營業現金流減 PP&E 購置,自行計算。
同時,公司宣布 2026 年資本支出預估 84.4 兆韓元(USD 594 億),其中 DS 占 76.8 兆韓元(USD 540 億),約 91%;前九個月已經用掉 56.9 兆韓元(USD 400 億)。對照 FY25 現金流量表上的 PP&E 取得 47.5 兆韓元(USD 334 億),約是 1.8 倍。這兩個數字口徑不同,公司的 capex 與現金流量表的 PP&E 取得不完全一樣,所以這個倍數只能看方向。
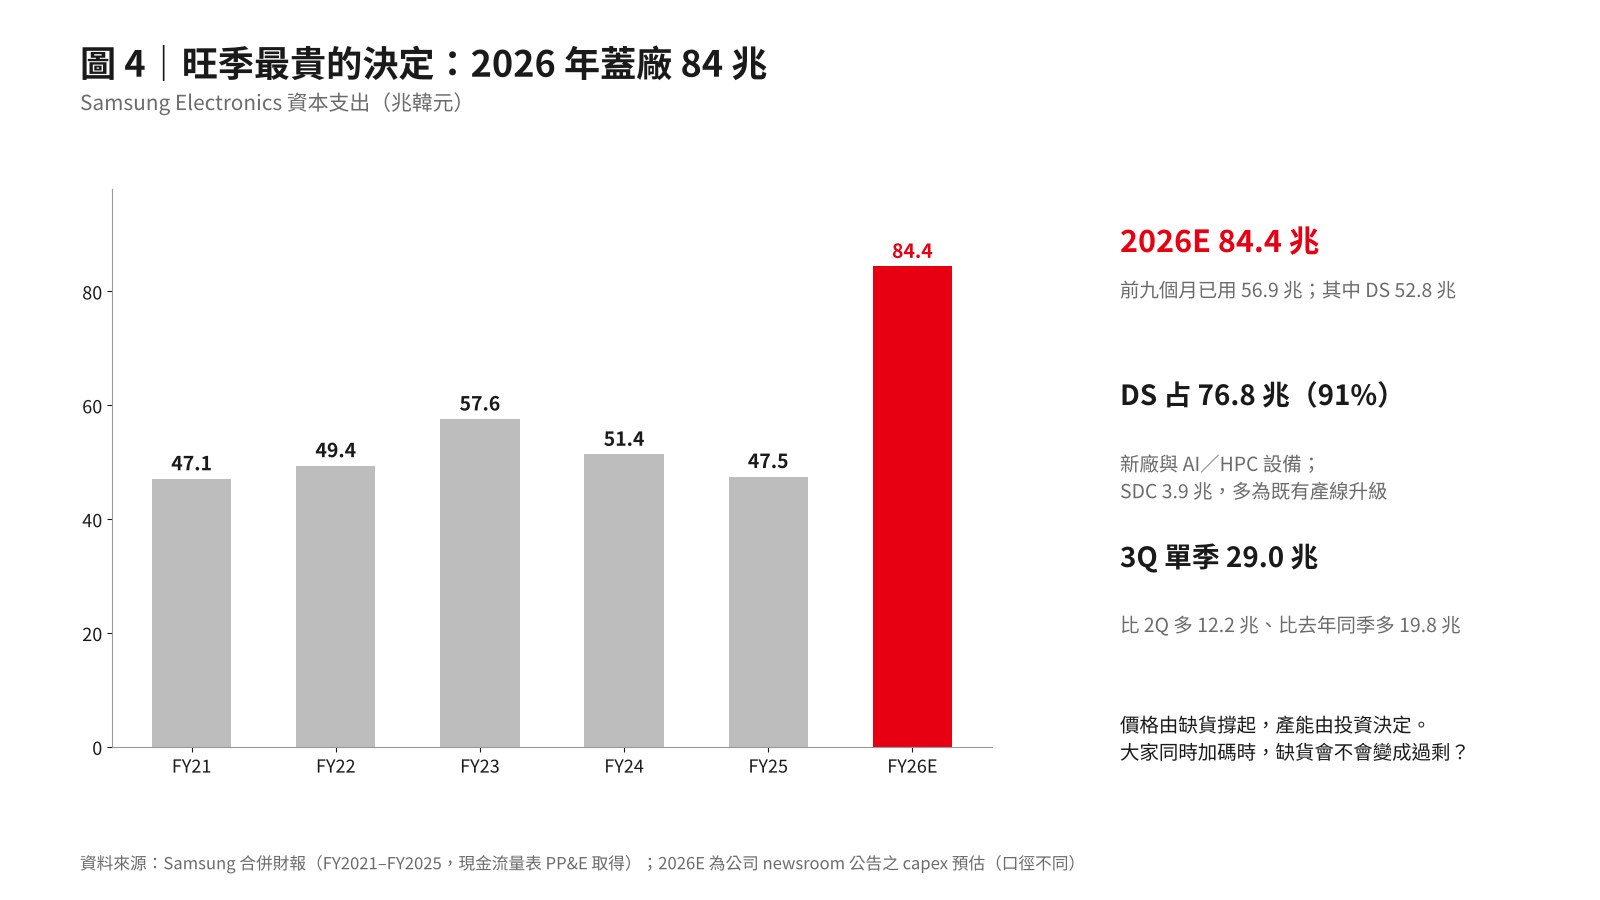
圖 4|旺季最貴的決定:2026 年蓋廠 84 兆韓元。 怎麼讀:灰色是 FY21–FY25 現金流量表上的 PP&E 取得,紅色是公司公告的 2026 年資本支出預估(USD 594 億),兩者口徑不同。資料:Samsung 合併財報 FY2021–FY2025;newsroom(2026/10/29)。
四、蛛網與週期
把時間拉長,同一家公司的利潤有多不穩。歸屬母公司淨利 FY22 是 54.7 兆韓元(USD 385 億),FY23 掉到 14.5 兆韓元(USD 102 億),一年少了 73%;到了 3Q26,單一季度就賺了 75.2 兆韓元(USD 529 億),超過 FY22 全年。同一個產業,兩年可以差近四倍。
經濟學裡有一個很老的模型叫蛛網模型(cobweb model):價格看漲,所有人同時擴產;兩三年後供給到位,價格回落,大家又同時縮手。2026 年預估 84.4 兆韓元的資本支出,是這一輪的起點;FY23 利潤掉 73%,是上一輪的樣子。公司說 2027 年 AI 投資還會加速、供給比 2026 年更緊,這是公司的判斷,本文沒有獨立驗證。
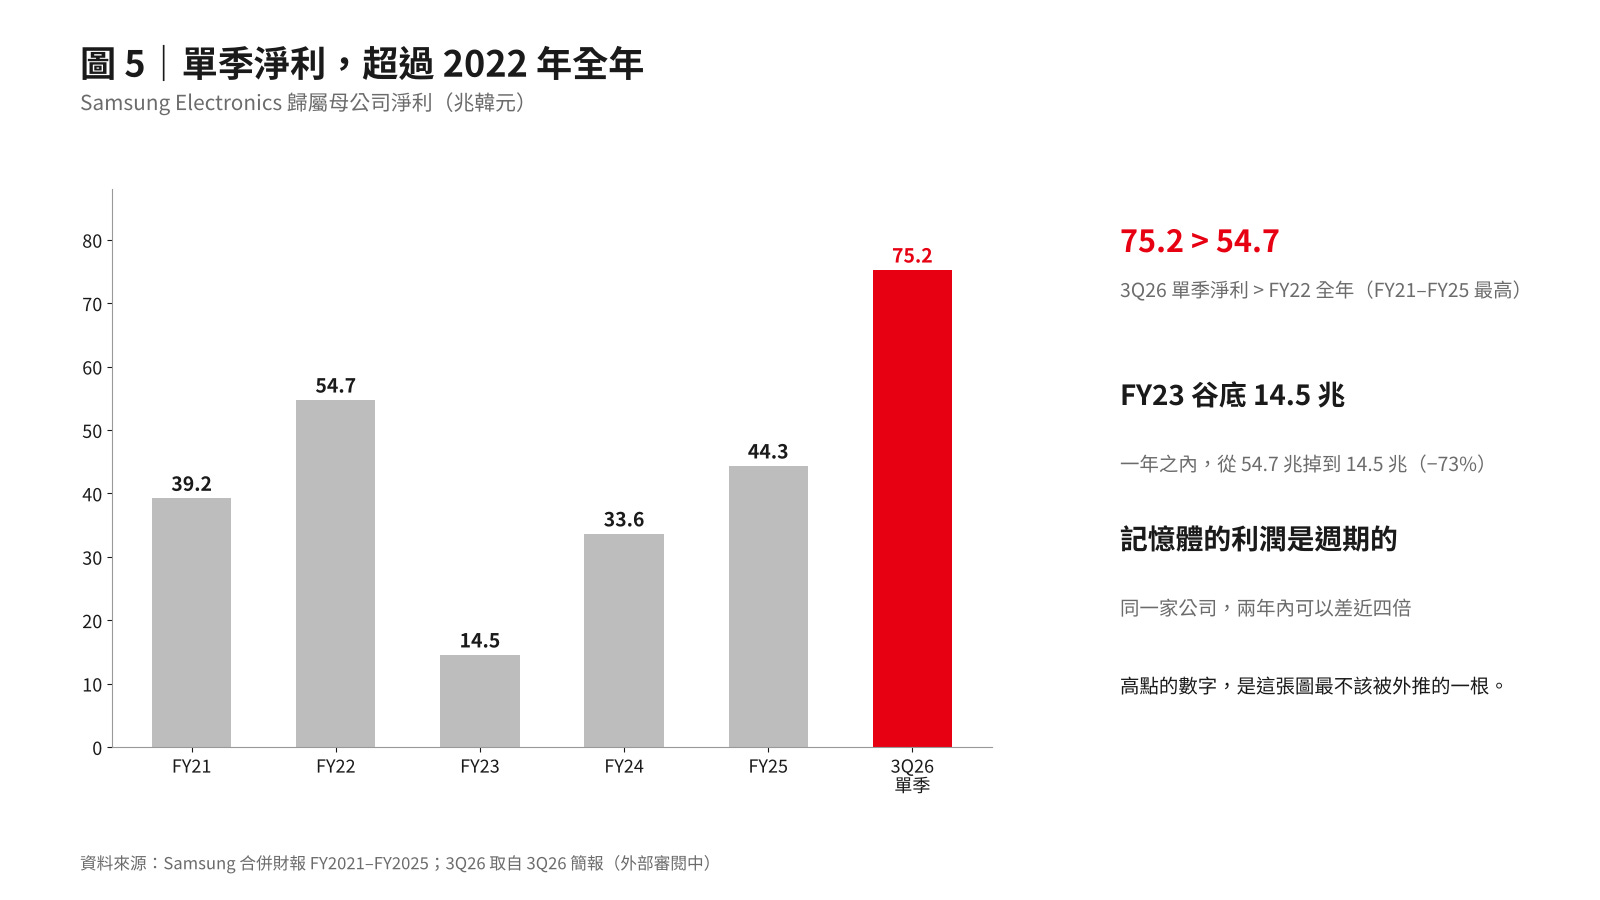
圖 5|單季淨利,超過 2022 年全年。 怎麼讀:灰色是各年度歸屬母公司淨利,紅色是 3Q26 單季(USD 529 億);FY23 是上一輪的谷底。資料:Samsung 合併財報 FY2021–FY2025;3Q26 簡報(外部審閱中)。
五、接下來看三件事
第一,價格何時鬆動。公司說 2027 年供給比 2026 年更緊,但 84 兆韓元的擴產加上同業加碼,會不會讓這句話在 2028 年變成過剩,是蛛網模型的老問題。
第二,非記憶體事業。MX/Networks 與 VD/DA 在紀錄季仍虧;如果記憶體價格續漲,集團其他部門的成本壓力是否更重,內部移轉價格如何影響事業部的績效評價,屬於委託代理的問題,財報看不出來。
第三,錢往哪走。90–110 兆韓元的回饋與 84.4 兆韓元的資本支出同時進行,2027 年 1 月底董事會決定的比例,是公司對週期的真實看法。
一份財報,一個賺錢的部門。稀缺租金很迷人,但它吸引來的新供給,正是它的終點。
資料說明:本文為產業觀察,不構成投資建議。季度數字取自 Samsung Electronics 3Q26 法說會簡報(簡報註明外部審閱中,可能變動)與 newsroom(2026/10/29),毛利與歸母淨利採簡報數字(精度 0.1 兆韓元);年度數字取自合併財報與年度 Business Report。美元為本研究固定匯率 1 美元=1,421 韓元換算(自行計算),「兆」為 10 的 12 次方。待核:MX、VD/DA 虧損與記憶體內部成本的關係為推論;公司未揭露 Memory、System LSI、Foundry 個別利潤;Samsung 查核後財務報表尚未上架。
資料來源: