

阿宜 | 小島視角 | Oct 15,2026

台積電占台灣 IC 製造產值的 84.6%。上一篇文章,我花了很多字在這 84.6% 上:它的營收地圖越來越窄,它和少數 AI 客戶互相套牢,它把四成的資產放在現金上當保險。
這一篇想看剩下的 15.4%。
這 15.4% 由十幾家公司分:聯電、世界先進、力積電、華邦電、旺宏、漢磊……它們做的是成熟製程,28 奈米以上、8 吋或 12 吋,做電源管理晶片、驅動 IC、微控制器、功率元件。這些晶片不上新聞,但幾乎每一台電子產品裡都有。
如果台積電是車站旁唯一的咖啡店,成熟製程就是同一個車站前的另一條街。那條街上本來就有好幾家店,這幾年對面又開了三家。其中一家的房租,聽說是政府付的。
這篇文章想問的是:在這條街上做生意,等的是什麼?
同一座島,兩種景氣
先看成績單。
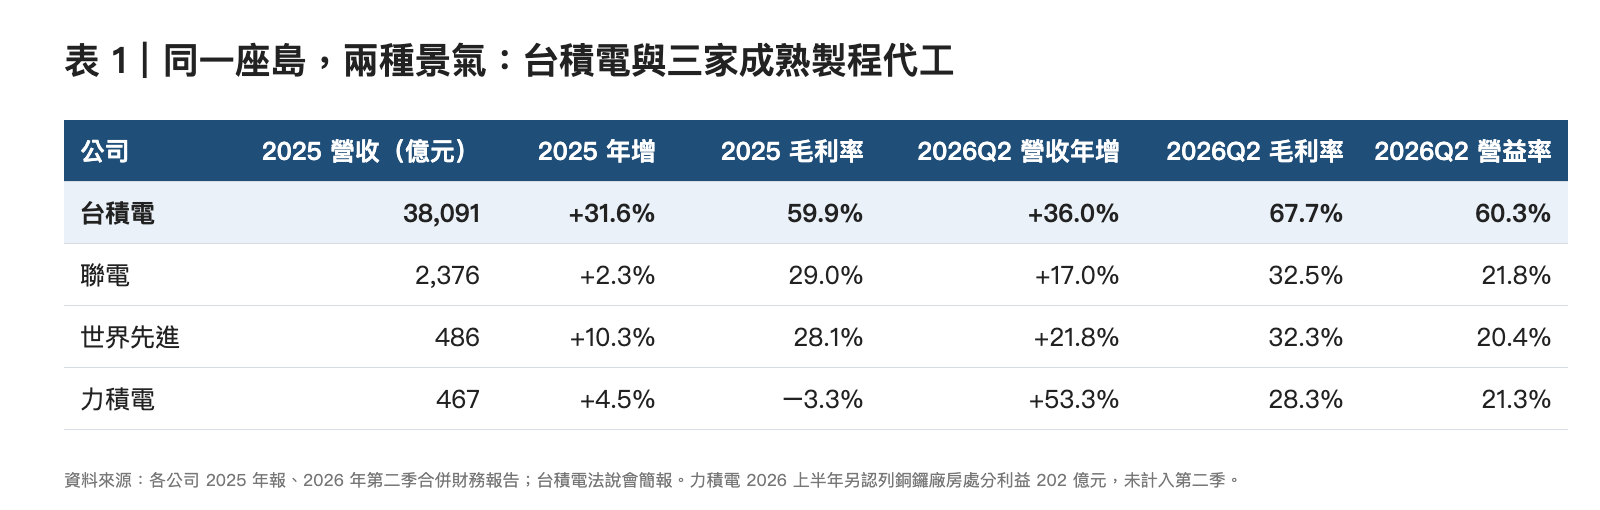
2025 年,台積電營收成長 31.6%;聯電成長 2.3%,世界先進 10.3%,力積電 4.5%。力積電全年毛利率是負的,每賣 100 元,光是生產成本就要 103 元。
同一座島、同一年,景氣完全不同。
但 2026 年第二季,事情開始轉變:
聯電:營收年增 17%,毛利率 32.5%。
世界先進:營收年增 22%,毛利率 32.3%。
力積電:營收年增 53%,毛利率從 2025 年的 −3.3% 回到 28.3%。
這是一份好消息,值得先承認。不過把它和台積電放在一起看,畫面又不一樣了。
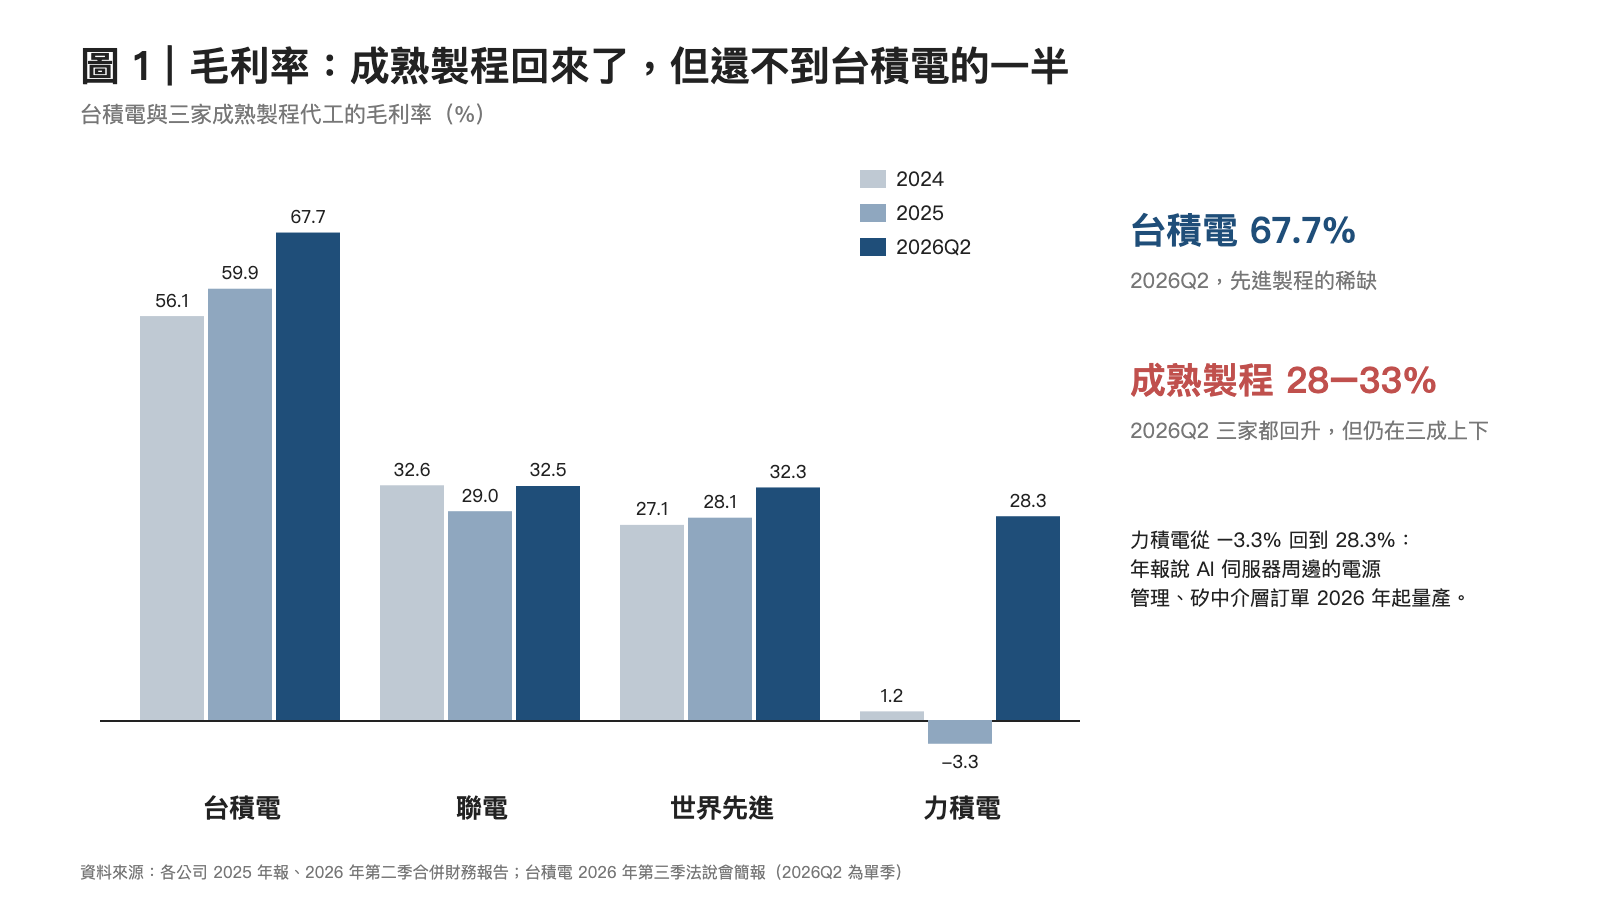
同一季,台積電的毛利率是 67.7%。成熟製程回升之後,還不到它的一半。
這裡要先交代兩個口徑,免得數字騙人:
力積電:2026 上半年營業利益率高達 58%,因為它把銅鑼廠房賣給了美光,認列約 202 億元的處分利益。扣掉這筆和設備減損,上半年本業約 10%。所以我只用第二季的數字。
聯電:第二季淨利率 61%,主要來自轉投資的收益,和晶圓本業無關。比較本業,要看毛利率和營業利益率。
一片晶圓,四到六倍價差
毛利率的差距從哪裡來?最直接的答案,在一片晶圓的價格上。
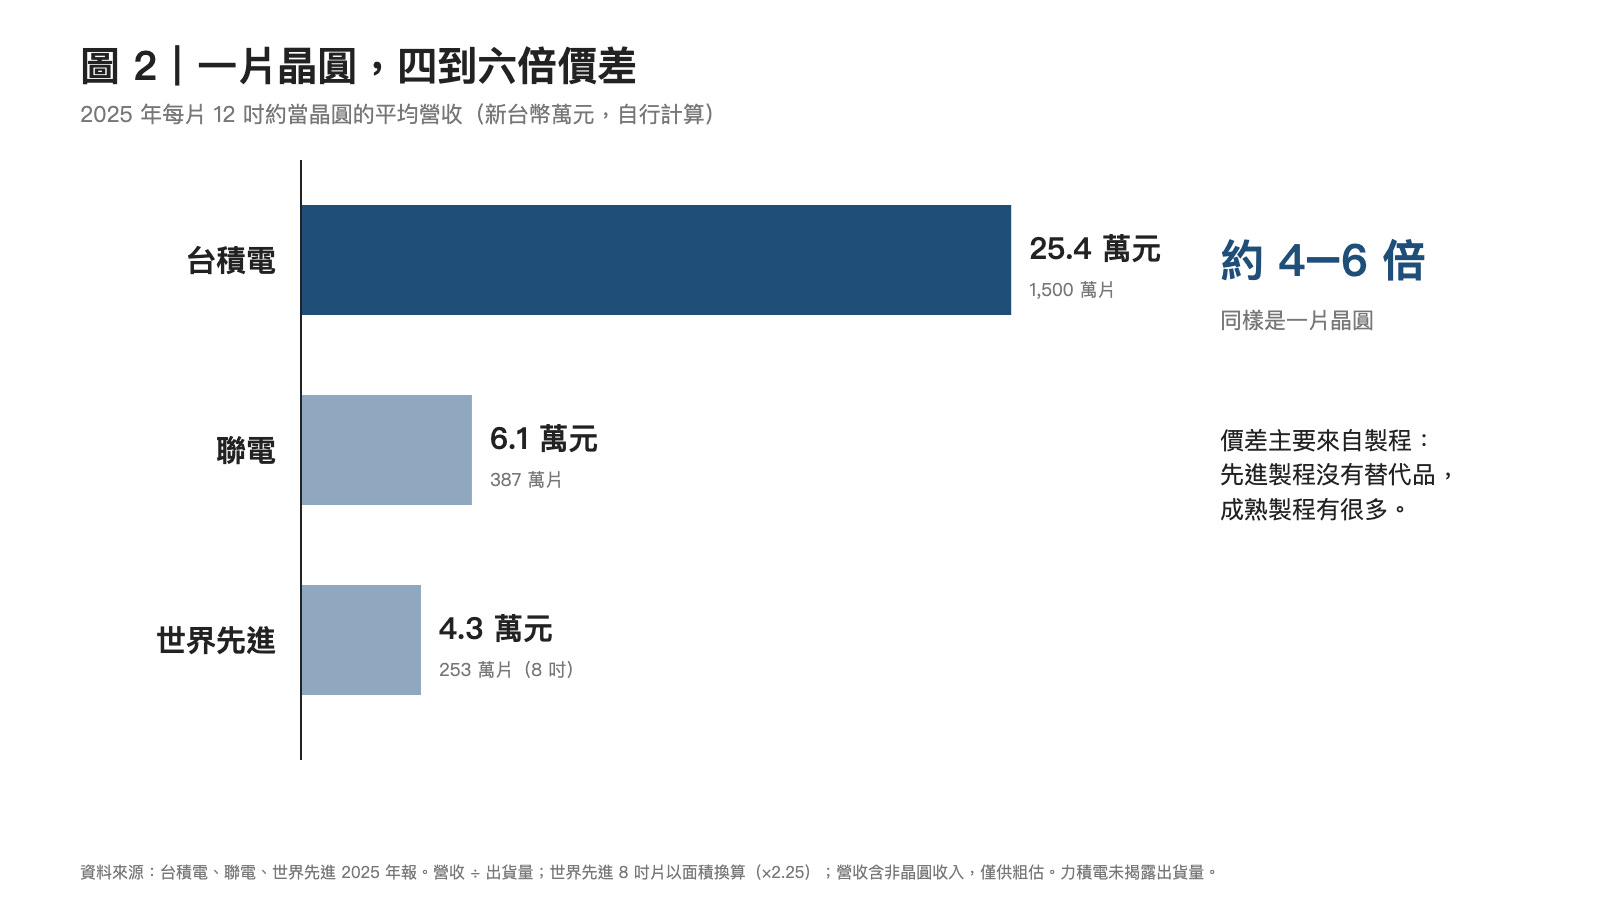
把 2025 年的營收除以出貨量,換算成 12 吋約當晶圓:
台積電:每片約 25.4 萬元。
聯電:每片約 6.1 萬元。
世界先進:每片約 4.3 萬元(8 吋片依面積換算)。
同樣是一片晶圓,價格差了四到六倍。這個算法很粗,營收裡含有非晶圓收入,製程組合也不同,但數量級的差距是清楚的。
這個價差主要不是來自經營能力,而是來自製程。上一篇說過,先進製程像車站旁唯一的咖啡店,價格看的是客戶願意付的上限。成熟製程是同一條街上的好幾家店,價格看的是隔壁賣多少。
有替代品的生意,利潤會被競爭磨平。這是教科書的結論,也是成熟製程每天的日常。
等到的:AI 的外溢
那麼,2026 年的回升從哪裡來?
答案有一部分來自台積電自己。根據 TrendForce,台積電和三星從 2025 年下半年開始減少 8 吋產能,全球 8 吋產能預估會一路縮減到 2027 年上半年。台積電也規劃在未來一到三年內,逐步減少 12 吋的成熟製程產能。
街上最大的那家店,把一部分座位收起來了。
另一部分來自 AI。AI 伺服器很耗電,電要經過電源管理晶片和功率元件,才能送到 GPU。這些晶片不需要 3 奈米,用成熟製程做就夠了。AI 越熱,這條街的客人也越多。
兩件事加在一起,前十大代工廠的 8 吋平均利用率,從 2025 年約 80% 升到 2026 年接近 90%。部分代工廠已經開始調漲價格。
力積電的年報寫得很直白:AI 伺服器周邊的成熟製程,像電源管理 IC、矽中介層、氮化鎵,自 2026 年起陸續量產,將對營收和獲利帶來明顯助益。
所以這一段等待是有回報的。成熟製程等到了 AI 的外溢,也等到了街上最大那家店退出一部分座位。
沒等到的:不看利潤率的對手
但有一件事沒有等到:對手退場。
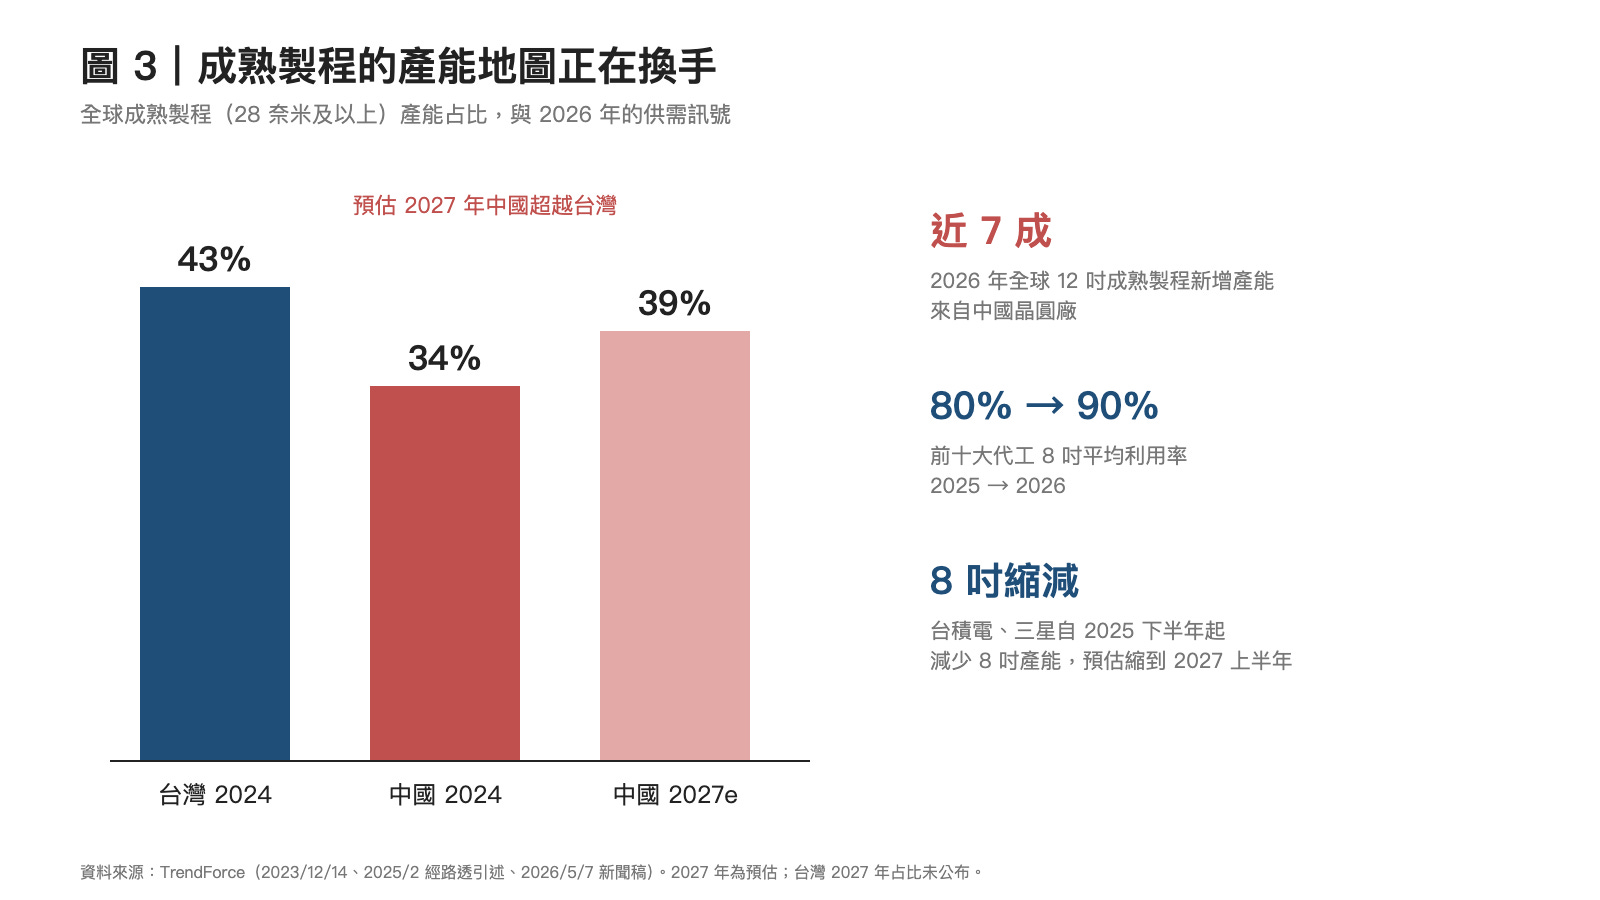
根據 TrendForce,2024 年全球成熟製程產能,台灣占 43%,中國占 34%。到 2027 年,中國預估會升到 39%,超過台灣。而 2026 年全球 12 吋成熟製程的新增產能裡,近七成來自中國的晶圓廠。
台積電在收 8 吋的座位,中國在蓋 12 吋的新店。
這件事不是我的推論,三家公司的年報都寫了:
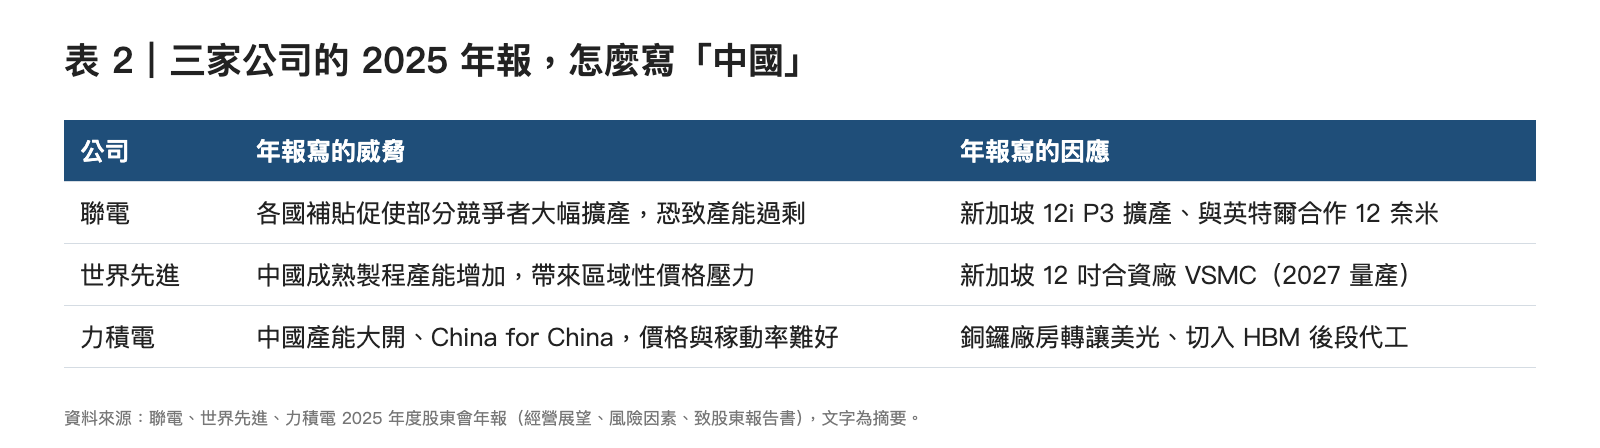
聯電:若干國家政府進行策略補貼,促使部分競爭者大幅擴產,可能導致全球產能過剩。
世界先進:中國成熟製程產能增加,帶來區域性的價格壓力。
力積電:中國產能大開,加上「China for China」的國產化政策,成熟製程的價格和稼動率都難有好表現。
三家公司用不同的語氣,說同一件事:對面那家店,算帳的方式跟我們不一樣。
少了一半的蛛網
經濟學有一個老模型,叫「蛛網」(cobweb)。
晶圓廠要兩年才蓋得好。今天價格高,大家決定擴產;兩年後產能一起開出來,價格下跌;價格太低,有人減產或退出;供給變少,價格又回升。畫在圖上,價格和產能繞著一個點來回擺盪,像一張蛛網,最後慢慢收斂。
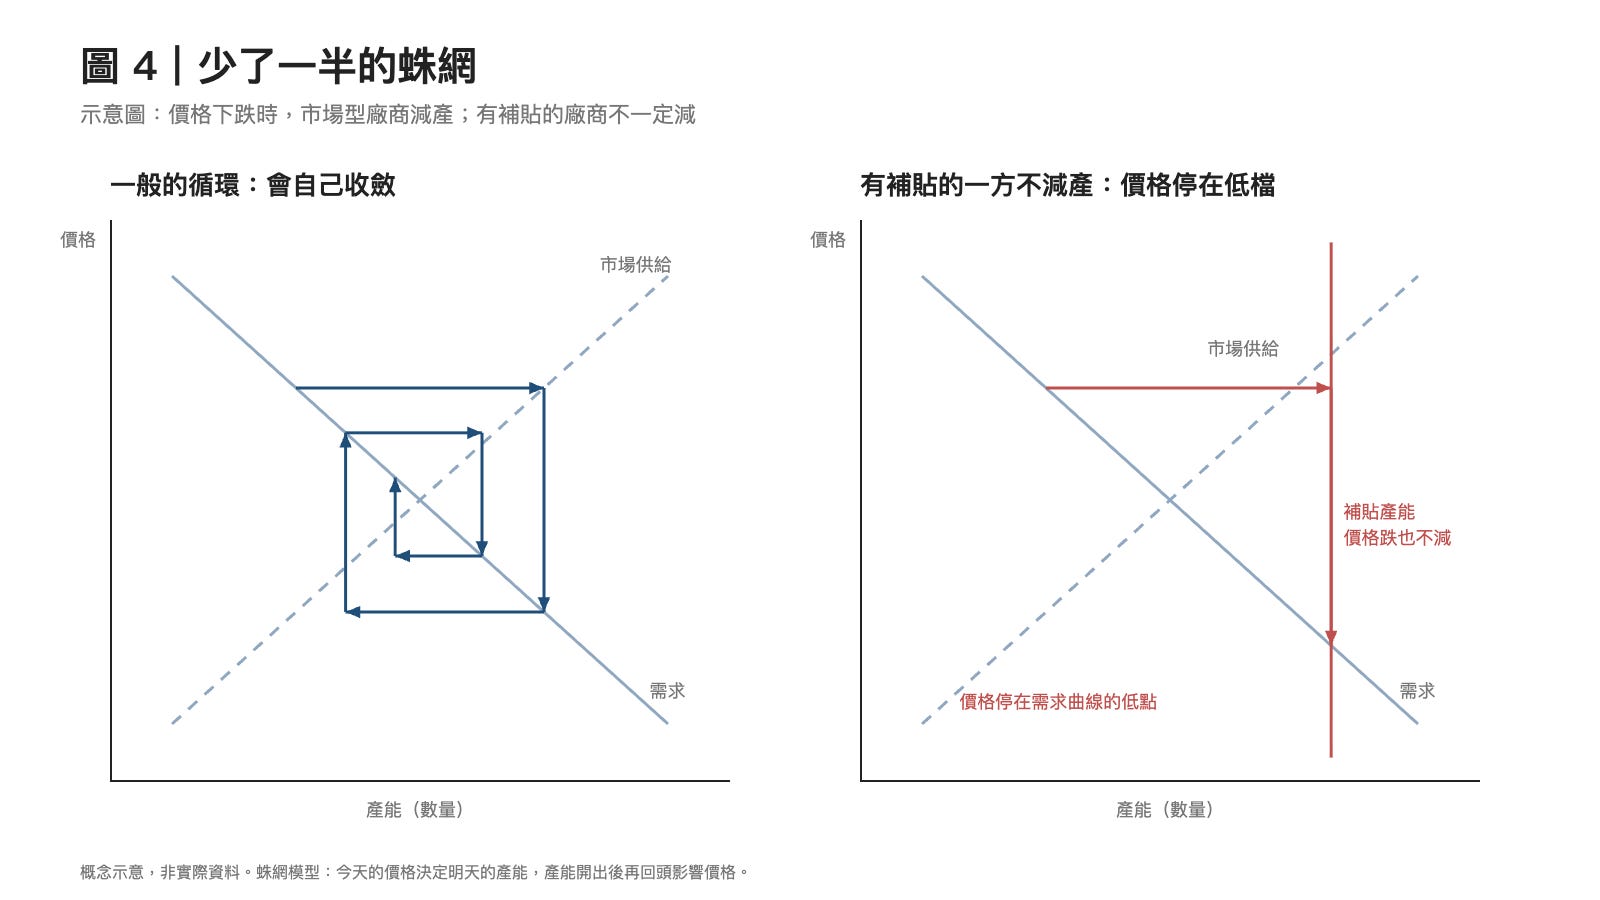
這個模型能收斂,靠的是一個前提:價格跌了,有人會減產。賠錢的工廠撐不下去,產能自然退出。
如果有一方的產能是補貼蓋的,它的決策目標就不只是利潤,還有自給率、就業、供應鏈安全。價格跌了,它不一定減產,因為它不需要靠這門生意賺錢。
這種產能,可以叫做「非市場供給」。
結果是蛛網少了一半。上升的那一半還在,下降時的自我修正卻不見了。價格會停在低檔,等的不是景氣回升,而是另一邊的耐心用完。
把這兩篇放在一起看,會發現同一座島上有兩種經濟學:
台積電那一側:集中、稀缺。它和少數 AI 客戶互相套牢,風險是同步的,大家一起加碼,也可能一起踩煞車。
成熟製程這一側:分散、過剩。它和不看利潤率的對手打消耗戰,風險是單向的,一方能等,另一方得算利息。
這次的回升,主要來自 8 吋減產和 AI 外溢;對手的 12 吋產能卻還在增加。下一輪蛛網的伏筆,已經埋在新蓋好的廠房裡。
往上、往外、往旁
那麼,台灣的成熟製程廠能怎麼辦?從三家公司的年報看,大致有三條路。
往上走:做別人做不出來的。特殊製程,像 BCD、高壓、氮化鎵,比的是技術和良率,不只是價格。世界先進把重心放在電源管理、功率元件和第三代半導體,就是這條路。
往外走:賺「產地」的錢。上一篇提到,一顆晶片有三個地址:帳單、貨櫃、插座。關稅和出口管制,讓「貨櫃地址」開始值錢。世界先進的年報說,歐美客戶正採取「中國/非中國」雙軌布局,美系客戶在找中國以外的產能。於是:
世界先進:和恩智浦在新加坡合資蓋 12 吋廠,預計 2027 年量產。
聯電:擴建新加坡 12 吋廠,並和英特爾合作開發 12 奈米。
在這條路上,產品一樣,賣的是不同的產地。
往旁走:靠近 AI。力積電把銅鑼廠房轉讓給美光,認列約 202 億元的處分利益,同時被納入美光的 HBM 後段代工供應鏈。一家成熟製程廠,把自己最新的廠房,賣給了 AI 記憶體的需求。
還有一個細節值得多看一眼。路透報導,力積電持有中國晶合約 19% 的股權,但不參與經營,而晶合是中國主要的成熟製程代工廠之一。在這條街上,有時候你也是對面那家店的股東。
三條路都不便宜:往上要研發,往外要蓋廠,往旁要放掉原本的生意。但留在原地,就只能比耐心。
還在等的事
成熟製程等到了 AI 的外溢,沒等到對手退場。
接下來值得觀察的三件事:
2026 下半年,12 吋成熟製程會不會跟著漲價。8 吋已經回升;12 吋是中國擴產最多的地方,漲不漲得動,是最直接的試金石。
中國晶圓廠的產能利用率。新廠開出來之後,是被內需填滿,還是變成過剩的產能、流向國際市場。
美國對中國成熟製程晶片的關稅與管制。它決定「非中國產地」的溢價能有多大,也決定往外走的那條路值不值得。
最後留一個問題。
如果一顆 28 奈米晶片的價格,主要由一個不需要賺錢的對手決定,那麼台灣廠的財報,衡量的是經營能力,還是耐心?
下一份財報出來時,我們可以先看毛利率,再看對面又開了幾家店。
資料來源
聯華電子、世界先進、力晶積成電子,2025 年度股東會年報;2026 年第二季合併財務報告
台積電,2025 年度年報;2026 年第三季法人說明會簡報
TrendForce,2023/12/14、2026/5/7 新聞稿;Reuters 引述 TrendForce(2025/2/11)
台灣半導體產業協會(TSIA),《Overview on Taiwan Semiconductor Industry》2025 Edition
阿宜,〈一座小島,賣給一個大陸:TSMC 26Q3 財報解讀〉(小島視角,2026/10/15)
本文為產業分析,不構成投資建議。