

阿宜 | 小島視角 | Nov.1,2026

2026 年 10 月 14 日,ASML 公布第三季財報:營收 116.6 億歐元(USD 132 億),年增 55%、季增 25%;營業利益 51.7 億歐元(USD 58 億),營業利益率 44.4%。公司同時說,2027 與 2028 年已規劃的產能,仍不足以滿足客戶需求。一家公司說「賣不夠」,通常有兩種讀法:需求真的很強,或者它在替下一次漲價鋪路。財報給得出的證據,比這兩種說法都具體。
先認識這家公司,ASML 原名 ASM Lithography,1984 年在荷蘭 Veldhoven 成立,由 ASM International 與 Philips 合資起家,1995 年在阿姆斯特丹與 Nasdaq 上市,是生產晶片微影設備的公司。它沒有控股股東:依公司 2026 年 2 月 18 日揭露的公開申報,持股 5% 以上的是 BlackRock(6.83%)與 Capital Research and Management(5.09%)。2025 年營收 326.7 億歐元(USD 369 億),淨利 96.1 億歐元(USD 109 億),員工超過 44,000 人(FTE)。以 10 月中旬收盤價 1,464.2 歐元、約 3.85 億股估算,市值約 5,640 億歐元(USD 6,380 億,自行估算,非公司公布)。
問題來了:為什麼一家年營收 327 億歐元的公司,市值可以達到 5,640 億歐元,是營收的 17 倍?因為市值買的不是去年的營收,而是未來的現金流。三個數字可以拆開看(自行計算):以 2025 年淨利算,本益比約 59 倍;以 3Q26 單季淨利 49.6 億歐元年化(約 198 億歐元,只是算術,不是預測)算,約 28 倍;以公司 2026 年營收財測中點 445 億歐元算,市值約是營收的 12.7 倍。換句話說,市場付的價格,是對「這張排隊的訂單簿還能排多久」的預期;而這個預期,值多少錢,也正是這份財報要回答的問題。
影片|ASML 市值 1996–2026(USD bn)。 怎麼讀:x 軸是年份,y 軸是年底市值(美元),線條逐年畫出,2026 為 10 月最新值。資料:companiesmarketcap.com;年底值之間以直線連接,僅為動畫流暢。
一、多賣的每一歐元,三分之二變成營業利益
先看槓桿。營收從去年同季的 75.2 億歐元(USD 85 億)增加到 116.6 億歐元(USD 132 億),多了 41.5 億歐元(USD 47 億);營業利益從 24.7 億歐元(USD 28 億)增加到 51.7 億歐元(USD 58 億),多了 27.1 億歐元(USD 31 億)。增量營業利益率約 65%(自行計算):多賣的每 100 歐元,有 65 歐元落進營業利益。
這不是魔法,是固定成本被攤薄。毛利率由 51.6% 升到 57.5%,研發費用 11.7 億歐元(USD 13 億)只比去年同季多 6%,銷管費用 3.5 億歐元(USD 4.0 億)多 17%,都遠低於營收的 55%。淨利 49.6 億歐元(USD 56 億)是去年同季 21.2 億歐元(USD 24 億)的 2.3 倍;每股盈餘(基本)12.95 歐元,去年同季 5.49 歐元。
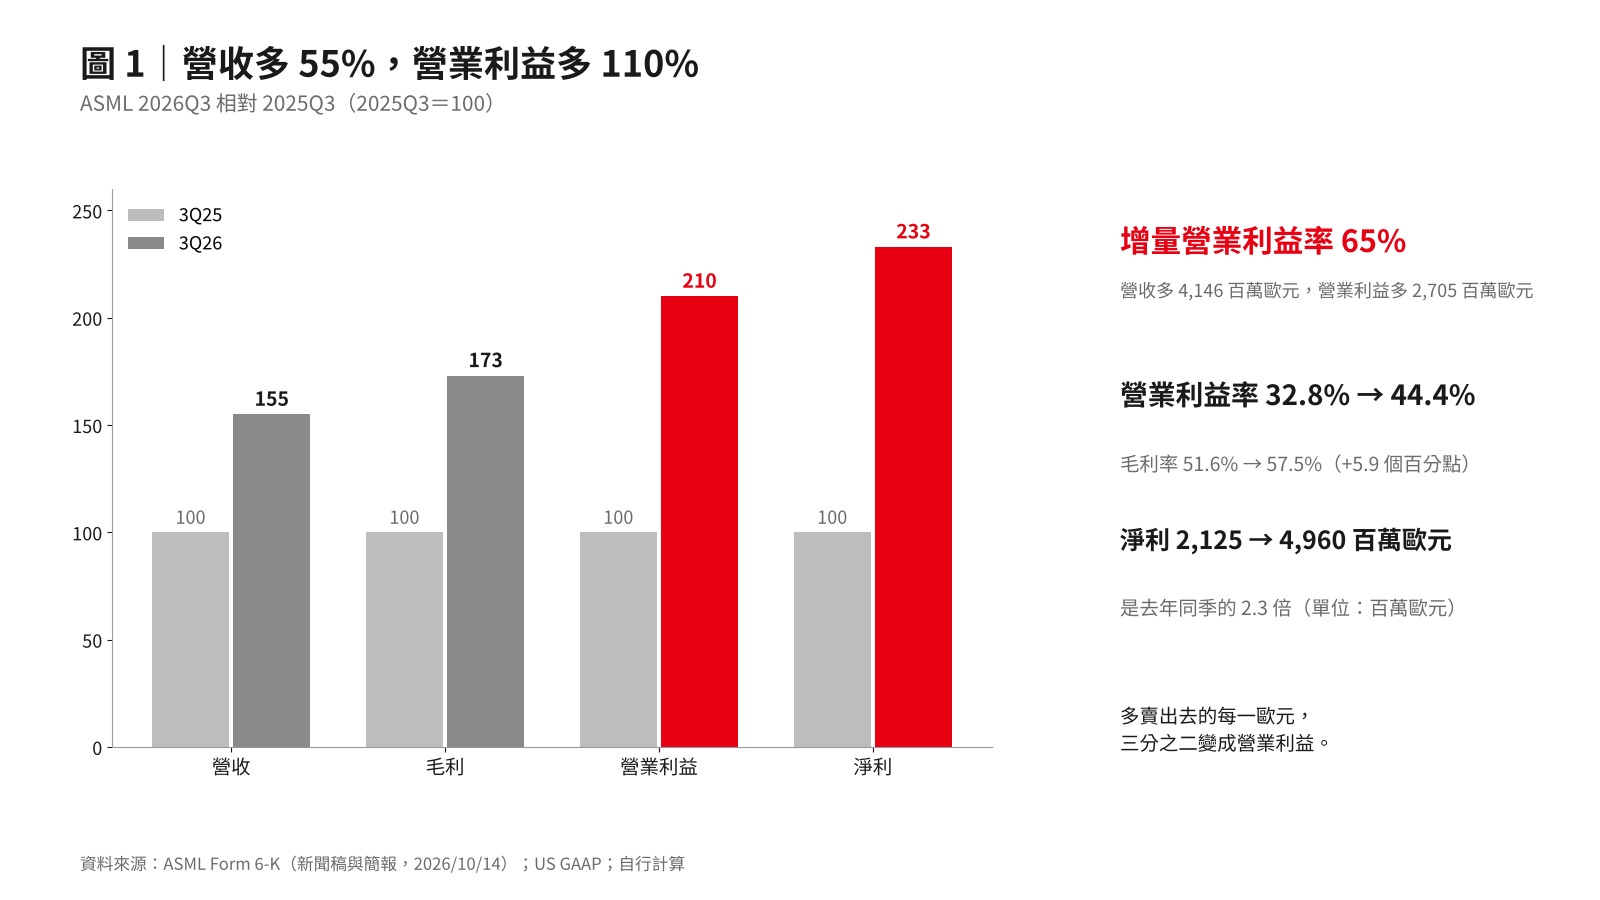
圖 1|營收 +55%,營業利益 +110%。 怎麼讀:以 3Q25 為 100,灰色是 3Q25,紅色是 3Q26;營收、毛利、營業利益、淨利四組,越往右被放大得越多。資料:ASML Form 6-K(2026/10/14);自行計算。
每收 100 歐元,去向也變了:銷貨成本由 48.4 歐元降到 42.5 歐元,研發由 14.8 歐元降到 10.1 歐元,營業利益由 32.8 歐元增加到 44.4 歐元。經濟學叫這個現象經營槓桿(operating leverage):固定成本占比高的公司,營收上升時利潤放大得更快;反過來說,營收下滑時,也是同樣的倍數。
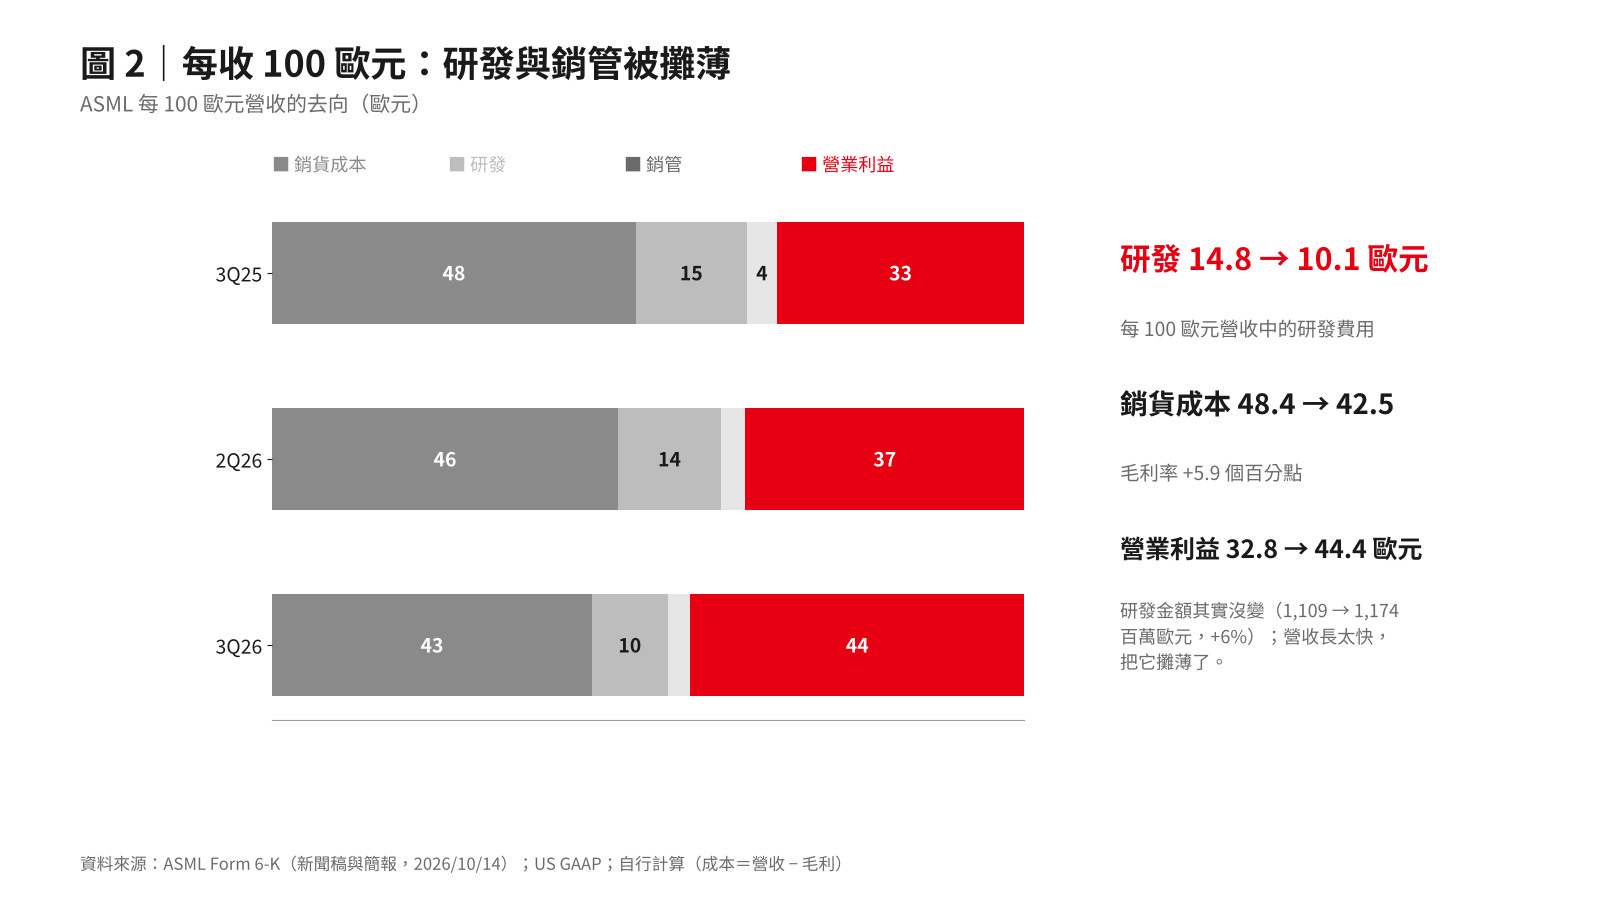
圖 2|每收 100 歐元:研發與銷管被攤薄了。 怎麼讀:每條橫棒是 100 歐元營收的去向,灰色是成本與費用,紅色是營業利益。資料:ASML Form 6-K;自行計算。
二、賣出 121 台,服務占營收 28%
數量也在變。本季出貨 121 台微影系統(新機 113 台、二手 8 台),去年同季是 72 台,是 1.7 倍。系統銷售 83.7 億歐元(USD 95 億),服務(Installed Base Management,裝機基數管理)32.9 億歐元(USD 37 億),後者占營收 28%。
這裡有一個財報沒有拆開的問題:價格漲了多少,量增加了多少?營收 +55%、出貨量 +68%,粗看像是量在推動,但本季系統組合(EUV 與 DUV 的比例)簡報沒有揭露,平均售價是否變化,從這份財報看不出來。這是待核。
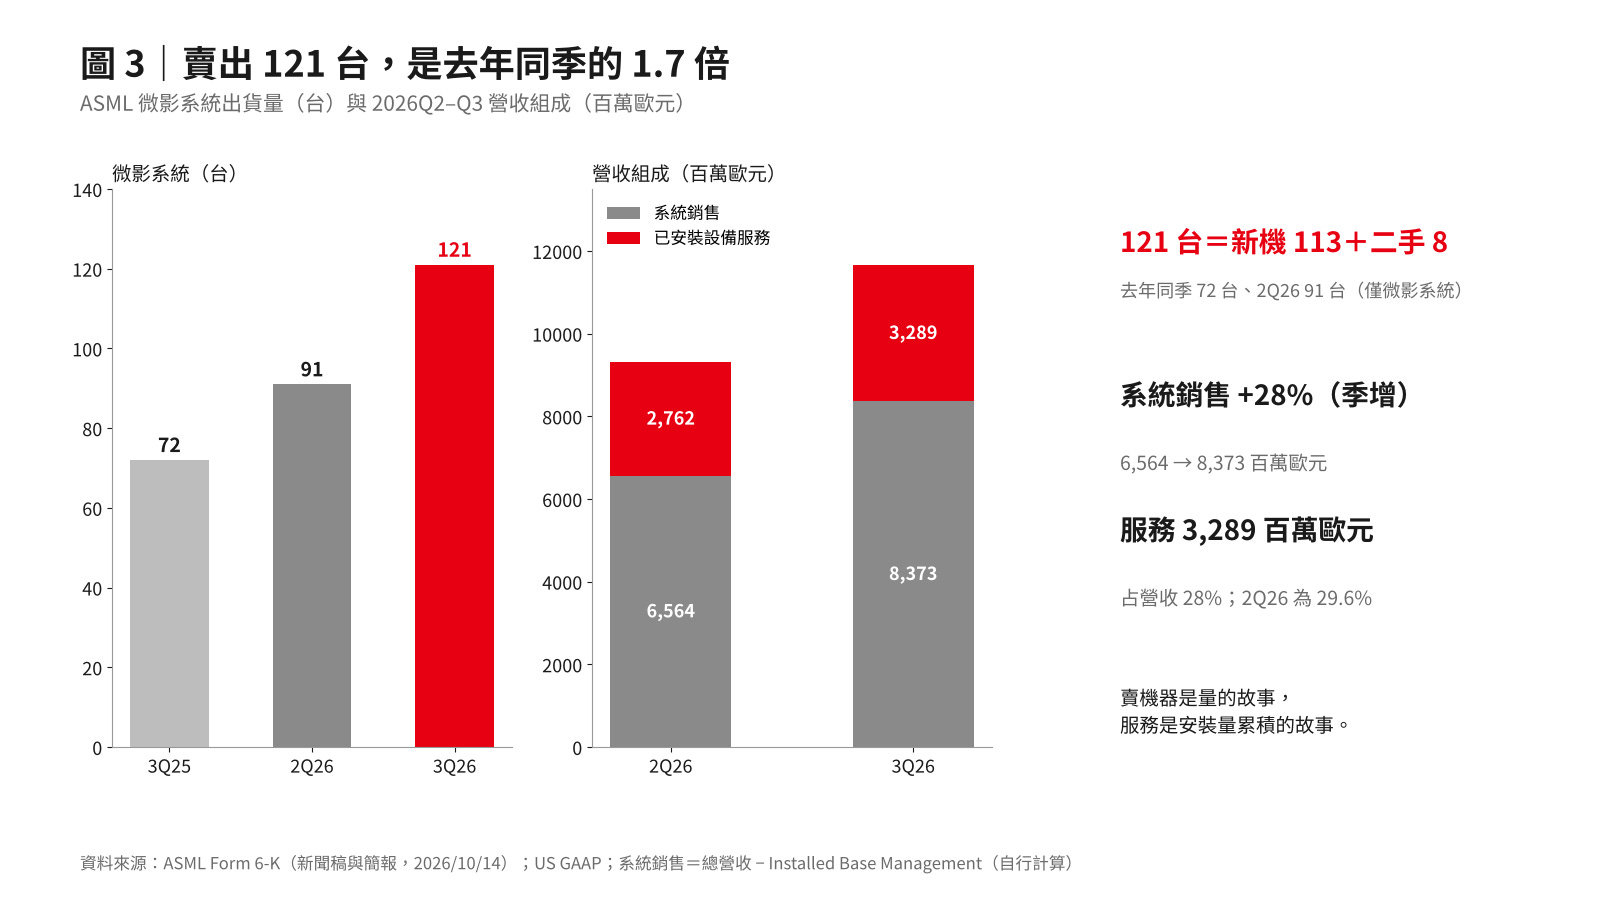
圖 3|賣出 121 台,是去年同季的 1.7 倍。 怎麼讀:左側是三季出貨台數,右側是營收拆成系統銷售與服務(Installed Base Management)。資料:ASML Form 6-K;出貨量僅含微影系統,不含量測與檢測設備。
三、公司財測:下一季再多 26%
公司給出的 4Q26 營收財測是 142–152 億歐元(USD 160–172 億),中點比 3Q26 多約 26%;毛利率約 57%,研發約 12 億歐元、銷管約 4 億歐元。2026 全年營收預估 440–450 億歐元(USD 497–508 億),毛利率約 56%、稅率約 17%。這是公司財測,不是本文的預測。
2027 年公司沒有給財務財測,只說明供給與產能;下次資本市場日(Investor Day)訂在 2027 年 6 月 10 日。
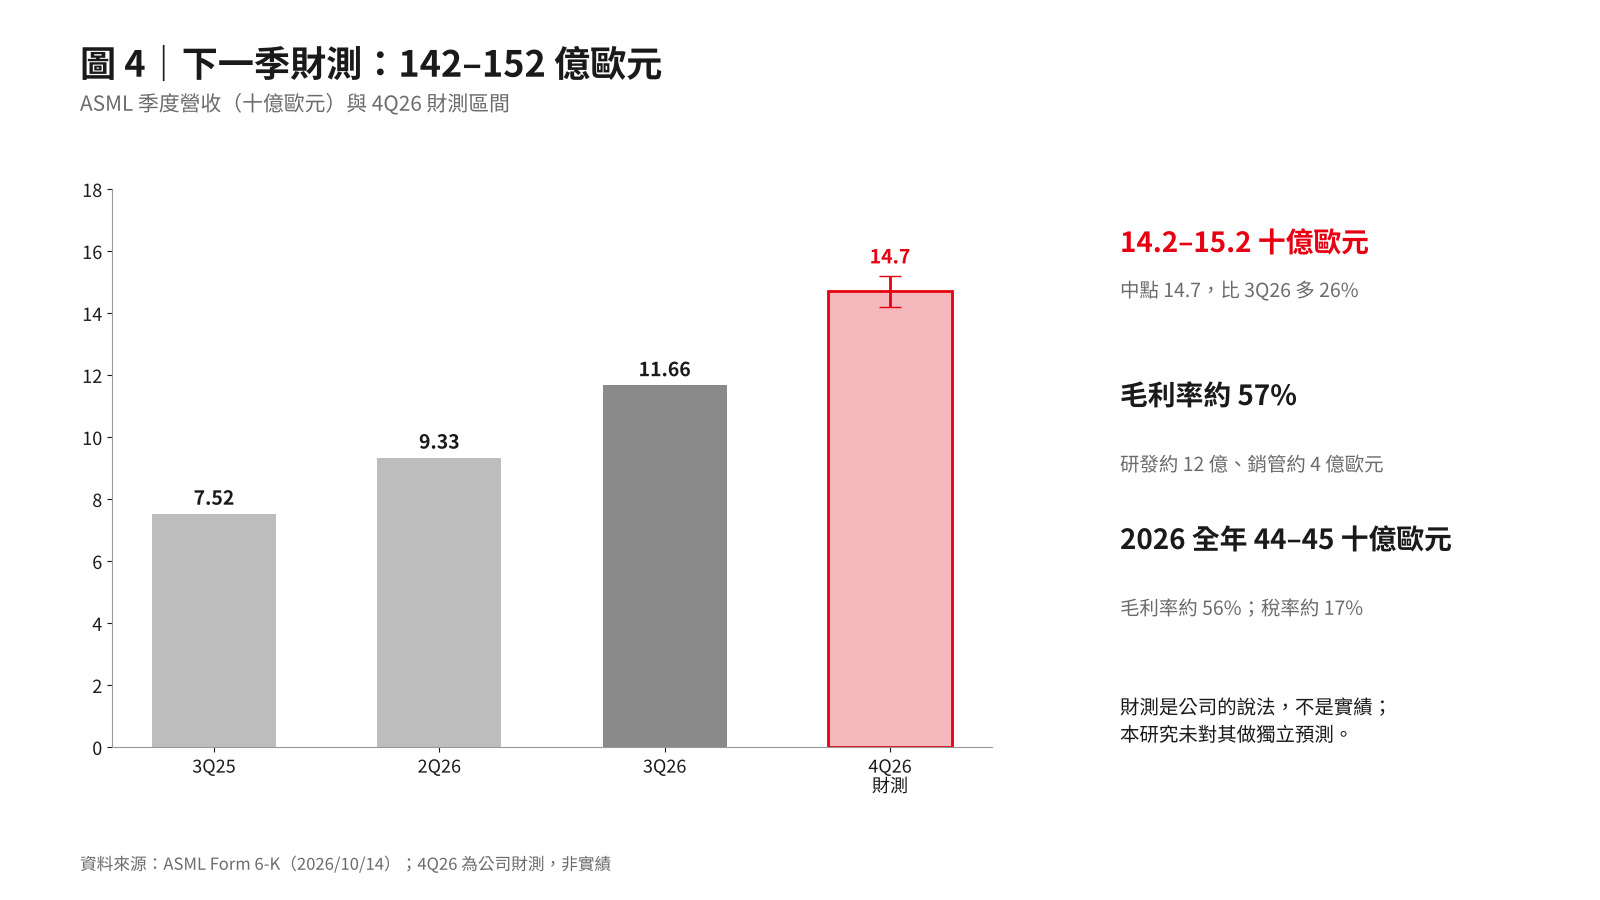
圖 4|公司財測:4Q26 營收 142–152 億歐元。 怎麼讀:灰色柱是已發生的 3Q25、2Q26、3Q26,紅色柱是 4Q26 財測區間,誤差線為區間上下緣。資料:ASML Form 6-K(2026/10/14)。
四、現金:自由現金流 113.5 億歐元
這一季自由現金流(Free cash flow)113.5 億歐元(USD 128 億),去年同季只有 2.4 億歐元(USD 2.7 億)。現金及短期投資 127.4 億歐元(USD 144 億),比上一季多 51.5 億歐元(USD 58 億)。Q3 買回股份約 41.0 億歐元(USD 46 億),每股 1.88 歐元的股利將在 11 月 4 日發放。存貨 119.0 億歐元(USD 134 億)。
存貨增加是否代表公司在備料,財報沒有說,本文把它當作待核的推論,不下結論。比較確定的是:一季的現金流量,超過去年同季的 47 倍,而公司仍然說產能不夠。有現金、有訂單、卻說做不出來,這是供給受限,不是需求疲軟。
五、五年的週期:營收 +76%,今年再 +36%
把時間拉長,FY21 營收 186 億歐元,FY25 是 327 億歐元,增加 76%;FY26 財測中點 445 億歐元,再增加約 36%。淨利率在 FY21–FY25 之間落在 27%–32%,3Q26 單季的淨利率是 42.5%(自行計算),明顯高於過去五年的區間。
研發費用從 FY21 的 25 億歐元增加到 FY25 的 47 億歐元,是 1.8 倍,占營收比重穩定在 14%–15%;3Q26 這一季,研發占營收只剩 10.1%。研發花得更多,卻變得更小,是營收分母變大的結果,不是研發縮手。
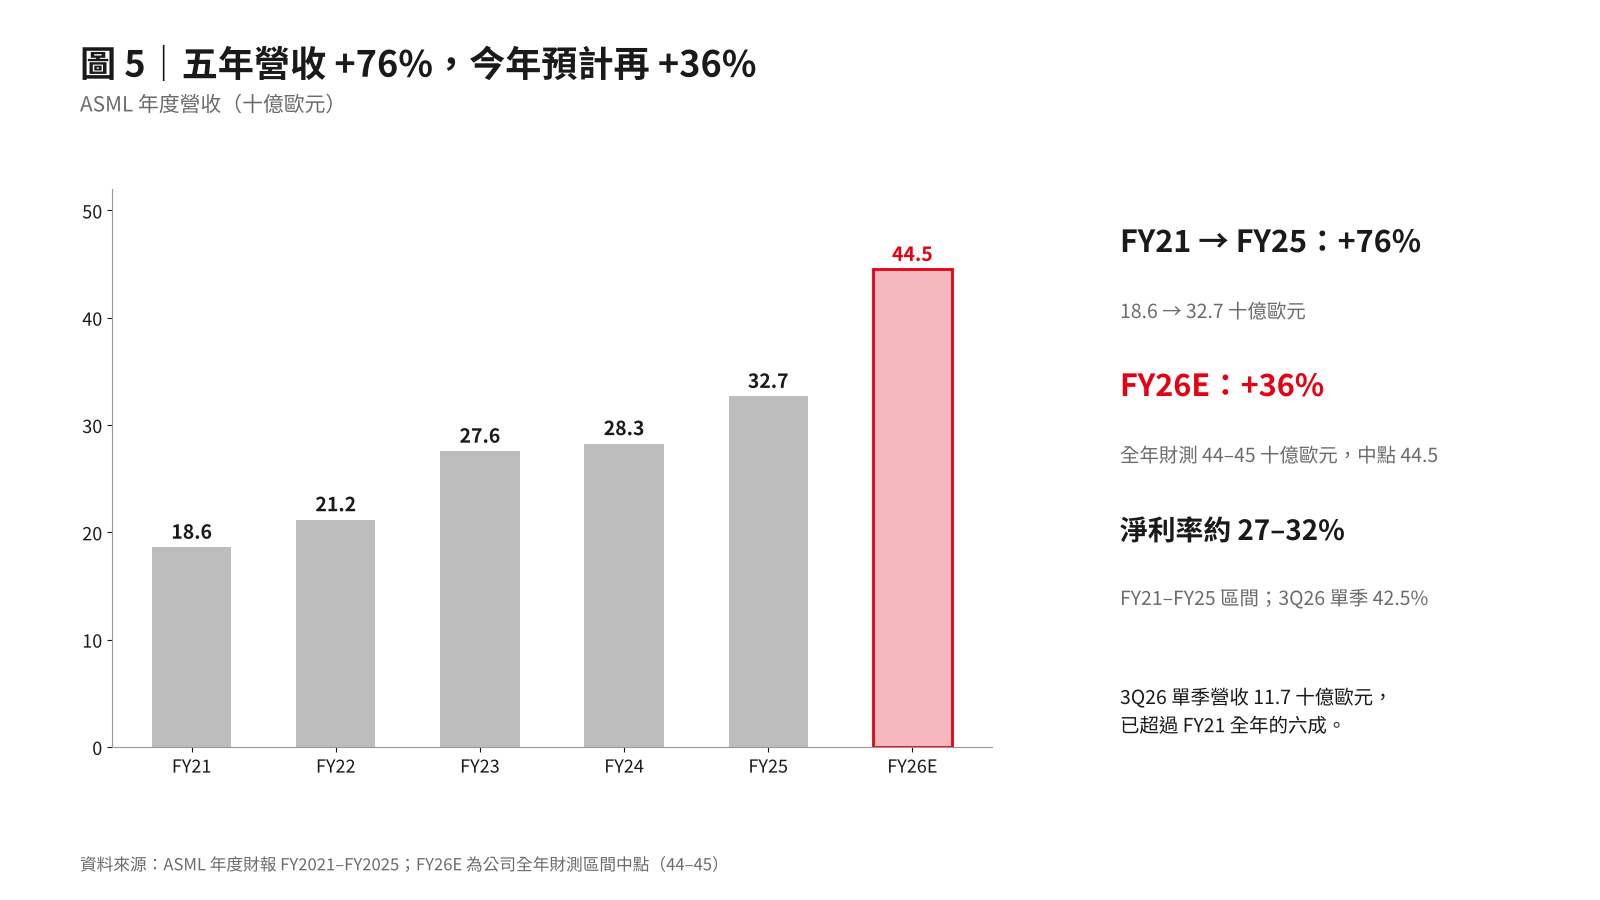
圖 5|五年營收 +76%,今年預計再 +36%。 怎麼讀:灰色柱是 FY21–FY25 年度營收,紅色柱是 FY26 公司財測中點,不是實績。資料:ASML 年度財報 FY2021–FY2025;FY26E 為公司全年財測。
六、三個經濟學概念
第一,獨占租金。EUV 微影設備只有一家供應商,是產業共識,不是本次財報的數字;價格高於成本的部分,來自沒有替代品。毛利率 57.5% 是這種租金的樣子,但財報沒有揭露客戶別與單價,租金有多大,無法直接量測。
第二,排隊配給。當需求大於供給時,市場不一定用漲價出清,也可以用排隊。公司說部分客戶已經想下 2029–2030 年的單;時間成了價格的替代品,訂單成了一張期權。這也是公司的說法,本文沒有獨立驗證,且本季新聞稿沒有提供淨訂單金額。
第三,委託代理與資訊不對稱。客戶比任何人都清楚自己的擴產計畫,ASML 比任何人都清楚自己的產能極限;兩邊的訂單與交期資訊彼此不透明,誰多報需求以搶產能、誰低報產能以維持排隊,外界只能看到財報的結果。
七、接下來看三件事
第一,財測能否兌現。4Q26 營收 142–152 億歐元、毛利率約 57%,是公司給市場的下一個考題;高於中點才算驚喜。
第二,2028 年的產能。公司正研究讓 2028 年產能超過先前宣布的 +30%。擴產太慢,訂單排到 2030;擴產太快,是蛛網模型(cobweb model)的老問題:大家同時擴產,供給到位時價格回落。
第三,現金怎麼用。一季現金流 113.5 億歐元,買回約 41 億歐元;回購與擴產的比例,是公司對週期的真實看法。
一份財報,一台賣不夠的機器。賣方市場很迷人,但排隊的人,終究會想辦法自己蓋一台。
🎧 這篇文章也有 Podcast 版:EP06-01|ASML 一季賣 121 台機器,市值 USD 6,400 億(Apple Podcasts)
資料說明:本文為產業觀察,不構成投資建議。季度數字取自 ASML Form 6-K(2026Q3 新聞稿與財報簡報,2026/10/14;US GAAP,單位百萬歐元);年度數字取自 ASML 年度財報 FY2021–FY2025。美元為本研究固定匯率 1 美元=0.885 歐元換算(自行計算),「億」為 10 的 8 次方。待核:Q3 資本支出、淨訂單與在手訂單金額、EUV/DUV、邏輯/記憶體與地區拆分,6-K 未提供;存貨用途為推論;「EUV 唯一供應商」為產業共識。
資料來源:
ASML Holding N.V.,Form 6-K(SEC,2026/10/14):Q3 2026 新聞稿與財報簡報
ASML 年度財報 FY2021–FY2025(公司 IR)