

阿宜 | 小島視角 | Oct.17,2026

本篇命題(2028 年第二季回頭檢驗)AI
不會改變代工的利潤率。鴻海、廣達、緯創、緯穎四家 2025 年營收年增 18% 到 164%,營業利益率中位數卻只有 3.9%;2026 年第二季營收又成長了 26% 到 106%,營業利益率仍在 3.3% 到 7.3% 之間。我押到 2027 會計年度,這四家的營業利益率中位數仍在 5% 以下。薄利不是 AI 伺服器代工的失敗,而是它的合約。
一、同一家公司,兩種新聞
2025 年,緯創的營收成長 108%,緯穎 164%,廣達 50%,新聞的寫法是「AI 大贏家」;同一年,這三家的營業利益率是 3.6%、6.7%、4.1%,新聞的寫法是「賺辛苦錢」。
兩個標題描述的是同一個商業模式,只是在不同的新聞週期被挑出了不同的數字。這一篇把兩個數字放回同一張表,看它們為什麼必須同時成立。
二、營收很大,利潤率很薄,兩者都是設計出來的
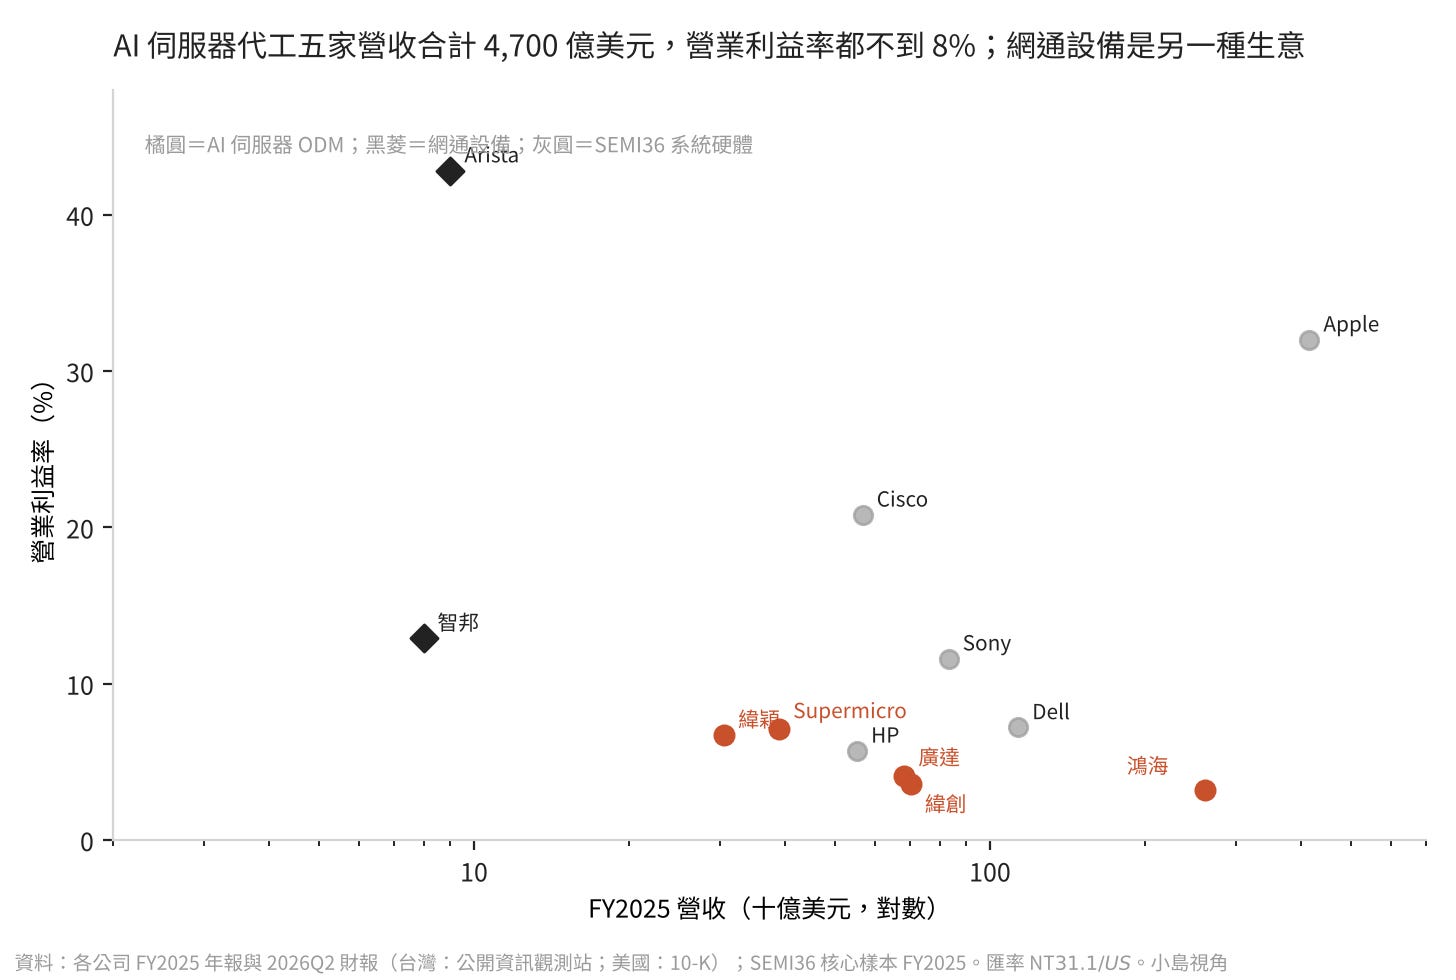
橫軸是 2025 年營收,縱軸是營業利益率。灰色是核心樣本的系統硬體位置:Apple 營收 4,162 億美元,營業利益率 32%;Cisco 21%,Sony 12%,Dell 7%,HP 6%。
橘色是 AI 伺服器代工五家:鴻海營收 2,606 億美元,營業利益率 3.2%;緯創 703 億,3.6%;廣達 683 億,4.1%;Supermicro 391 億,7.1%;緯穎 306 億,6.7%。五家合計營收 4,688 億美元,比 Apple 以外任何一家系統硬體公司都大,營業利益率卻全部在 8% 以下。
這不是巧合,而是合約結構。AI 伺服器代工的模式是,客戶(多半是雲端業者)指定規格與主要零件,代工廠負責設計、組裝、測試、物流,報價採成本加成;客戶承擔零件價格風險,代工廠承擔產能與交期風險。在這個分工下,代工廠的利潤是按「每台機櫃多少錢」算的,而不是按「每台機櫃價值的百分比」算的。
這裡有一個常被忽略的算術。一台 AI 伺服器機櫃裡,GPU 占了成本的大半,而 GPU 的價格這幾年漲得比組裝費快得多;代工廠的營收包含 GPU 的採購成本,利潤卻不包含。所以晶片越貴,營收膨脹得越快,利潤率看起來越薄,每台機櫃賺到的錢卻可能根本沒變。「毛利率只有 6%」這句話,有一部分是在描述 NVIDIA 的定價,而不是在描述代工廠的經營。
黑色菱形是另一種生意:網通設備。Arista 營收 90 億美元,營業利益率 43%;智邦 80 億,13%。交換器的軟體與架構是自己的,客戶買的是產品,不是組裝服務,而智邦和 Arista 之間 13% 對 43% 的差距,就是白牌和品牌的差距。把智邦放在同一張圖上,是為了提醒「AI 伺服器/網通」這個分類裡,其實藏著兩種利潤結構。
三、加進利潤池之後
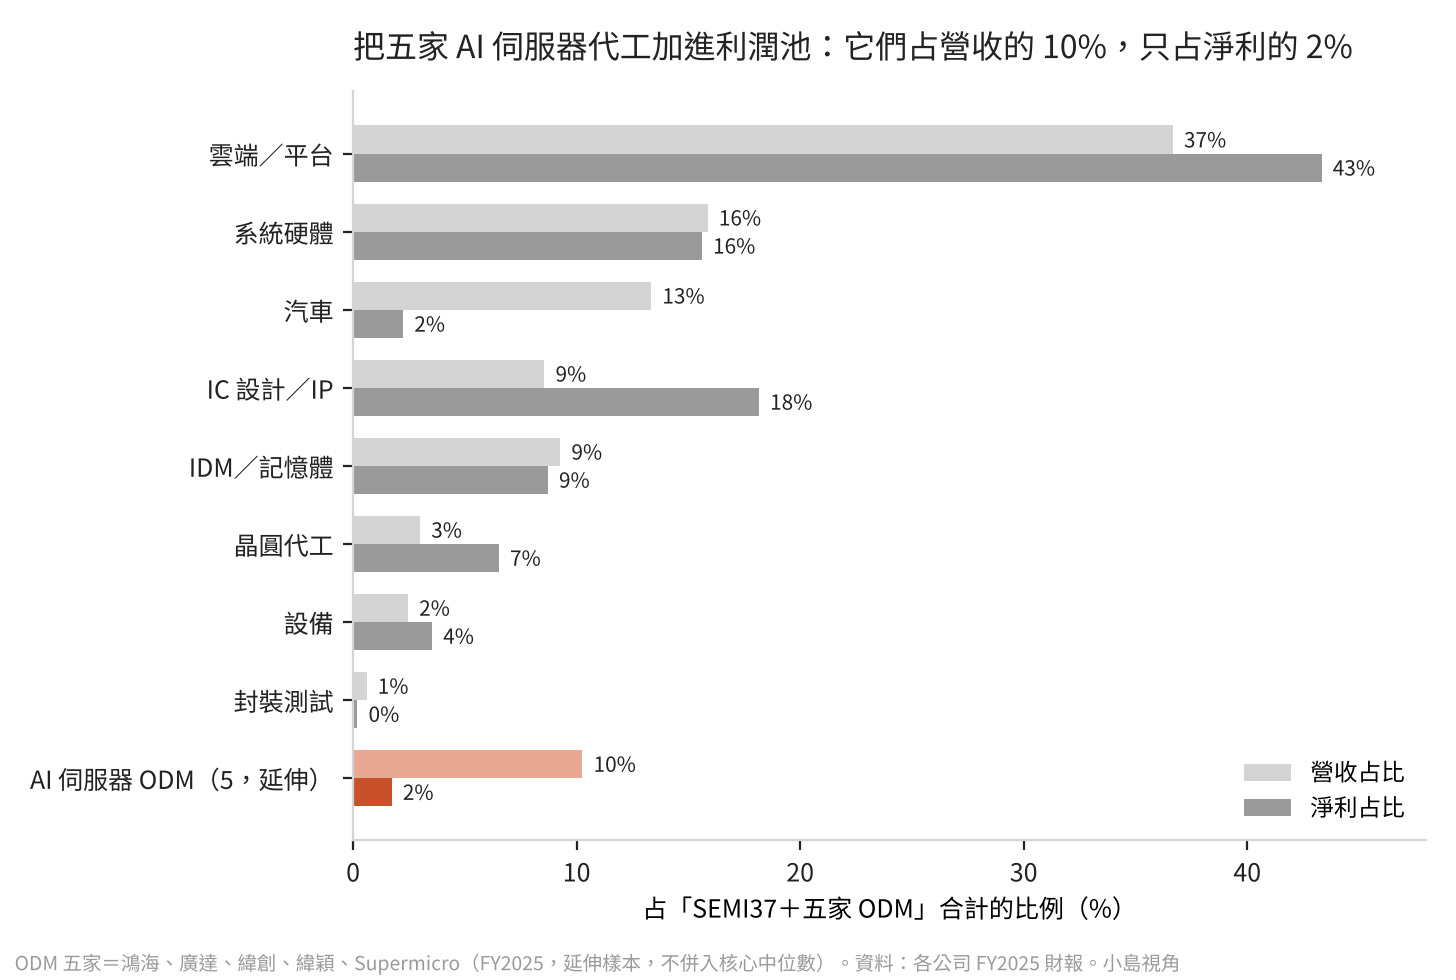
第一篇的利潤池只有核心的 37 家,這一篇把五家 AI 伺服器代工加進去,看結論會不會變。
加進去之後,五家占合計營收的 10%,卻只占合計淨利的 2%。
換句話說,把全世界最大的五家 AI 伺服器組裝廠加進來,利潤的分配幾乎沒有動,雲端/平台還是 43%,IC 設計/IP 還是 18%;代工廠經手了 AI 資本支出裡很大一塊錢,留下來的只有 1.7%。
第一篇說過,經手的錢多和留得住的錢多是兩件事,這裡是同一件事的另一個版本,只是汽車是買方,代工廠是中間人,兩者都不在利潤留下來的位置上。
四、營收翻倍,利潤率不動
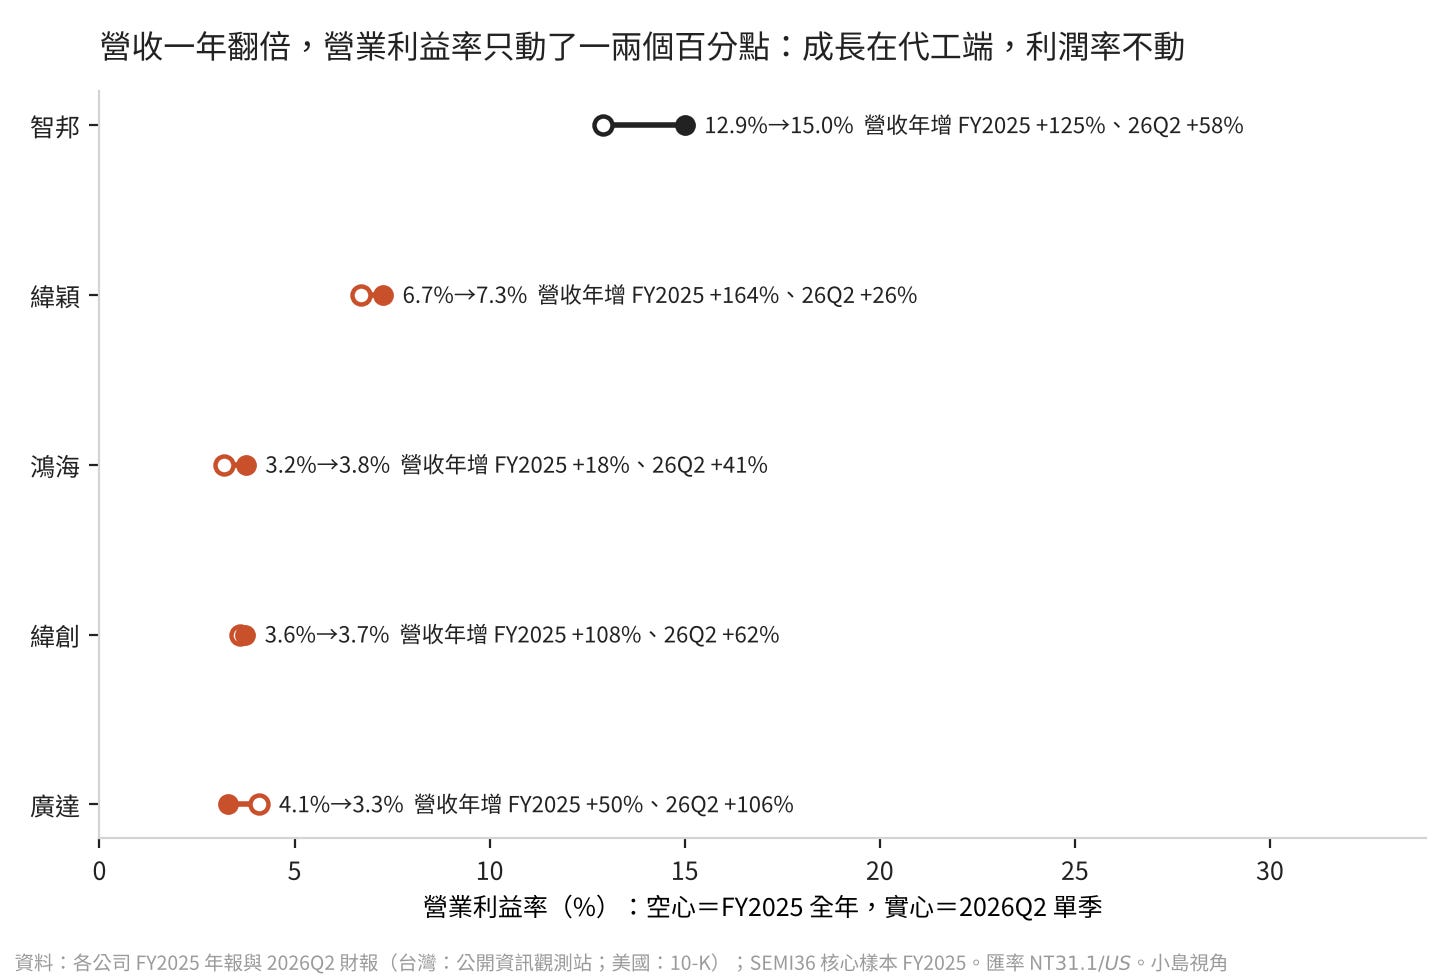
如果 AI 需求會改善代工廠的議價力,2026 年上半年應該就看得到。五家公司 2026 年第二季的營收年增率,廣達 106%、緯創 62%、智邦 58%、鴻海 41%、緯穎 26%。
同一季的營業利益率和 2025 年全年相比,廣達從 4.1% 變成 3.3%,緯創從 3.6% 變成 3.7%,鴻海從 3.2% 變成 3.8%,緯穎從 6.7% 變成 7.3%,智邦從 12.9% 變成 15.0%。四家代工廠的變動都在一個百分點以內,方向也不一致,唯一明顯上升的是智邦,而智邦不是代工廠。
這張圖是命題一的第一個中期證據:需求最強的那一季,利潤率沒有跟著走。原因不難理解,客戶是五、六家雲端業者,供應商也是五、六家代工廠,雙方都知道對方的名單;需求再強,代工廠之間的競爭也沒有消失,客戶要的是第二供應商隨時可以接手,代工廠要的是不要被換掉。這個結構決定了利潤率的上限,和需求無關。
五、薄利,不等於低報酬
讀到這裡,讀者可能覺得代工是個很差的生意,數字卻說不是。
2025 年的 ROE,緯穎 41%,廣達 31%,緯創 15%,鴻海 11%,四家中位數 23%,接近 IC 設計/IP 位置的 26%,是晶圓代工(11%)和封測(10%)的兩倍以上。
利潤率薄,報酬率卻不低,差別在資本。四家代工廠的資本支出只占營收 0.7% 到 2.1%,蓋的是組裝線而不是晶圓廠;存貨與應收帳款周轉快,客戶預付或由客戶供料,資產周轉率高到足以補償利潤率。
杜邦公式把 ROE 拆成利潤率、周轉率、槓桿三項,晶圓廠靠利潤率,代工廠靠周轉率,兩者都能做到 20% 以上的 ROE,只是方法完全不同。用「毛利率」去評價代工廠,就像用「每坪租金」去評價便利商店,數字是對的,問題卻問錯了。
所以第二篇的客戶集中(鴻海 44%、緯穎 41%、緯創 39%)和這一篇的薄利,要放在一起讀。代工廠把議價力讓給客戶,換到的是客戶的訂單量和預付款,而訂單量和預付款正是周轉率的來源;薄利是它們付的價格,周轉率是它們買到的東西。
六、反方證據
第一,利潤率可能在換約時上升。 2025 到 2026 年的訂單,多半是 2024 年談的。如果 AI 機櫃的複雜度(液冷、整櫃交付、現場安裝)讓代工廠的附加價值提高,2027 年的新約可能會反映出來;緯穎 2026 年第二季 7.3% 的營業利益率已經是四家裡最高的,它也是整櫃交付比例最高的一家。
第二,GPU 價格若下跌,利潤率會自動上升。 前面說過,分母裡有晶片,如果 2027 年 GPU 單價下降,同樣的組裝利潤就會變成更高的百分比。這種情況下命題落空,代工廠的實際利潤卻沒有改善,判準用的是百分比,這是它的弱點。
第三,鴻海的數字稀釋了整組。 鴻海 2,606 億美元的營收裡,AI 伺服器只是一部分,大部分仍是消費電子組裝,四家的中位數被它和緯創拉低。拿掉鴻海,三家中位數是 4.1%,結論不變,但要說清楚。
我仍然維持命題,理由是代工廠的利潤率在過去二十年裡,經歷過 PC、手機、雲端伺服器三次需求高峰,每一次都有人說「這次附加價值不一樣」,每一次的營業利益率也都留在個位數。這不是因為代工廠不努力,而是因為它們的客戶永遠比它們少、比它們大,而且永遠會養第二家。
七、這份資料不能回答什麼
五家 ODM 的營收包含非 AI 業務(鴻海尤其明顯),這一篇沒有拆分 AI 伺服器的營收與利潤。
Supermicro 的會計年度到 6 月底,和其他四家的曆年制不同,它的 2026Q2 數字沒有放進圖 4C。
2026Q2 的營業利益率是單季數字,和 FY2025 全年相比會有季節性干擾。
利潤池的淨利仍用營收乘以淨利率,口徑與第一篇相同。
ROE 用歸母淨利除以期末歸母權益,全系列一致。
「每台機櫃利潤不變」是從合約結構推論的,公司並沒有揭露每台機櫃的利潤。
智邦與 Arista 放在同一張圖是為了對照,兩家不在 ODM 的命題裡。
八、下次回頭檢驗
一、AI 不會改變代工的利潤率
判準:FY2027 鴻海、廣達、緯創、緯穎營業利益率中位數 ≤5% 成立;≥8% 落空;其間部分成立
檢驗時間:2028 Q2
二、利潤池不會因代工而改變(觀察指標)
判準:FY2027 五家 ODM 加入核心 37 家後的淨利占比仍 <3%,即使營收占比升到 15% 以上
檢驗時間:2028 Q2
三、薄利不等於低報酬(觀察指標)
判準:FY2027 四家台灣 ODM 的 ROE 中位數仍 ≥15%,且資本支出占營收仍 <3%
檢驗時間:2028 Q2
2027 年第二季 FY2026 年報出齊時,會先做一次中期打分,結果追加在文末,不改原文。
Sources
鴻海、廣達、緯創、緯穎、智邦 FY2025 合併財報與 2026 年第二季合併財報(公開資訊觀測站)。
Supermicro FY2026(截至 2026/6/30)、Arista FY2025 10-K。
核心樣本 37 家(SEMI36+三星)FY2025 年報,口徑同第一篇。
客戶集中度數字引自本系列第二篇。
匯率 NT$31.1/US$。圖 4A、4B、4C 均為自製,資料來源同上。