

阿宜 | 小島視角 | Oct.17,2026

本篇命題(2028 年年中回頭檢驗)一張 Blackwell 級 GPU 用今天的市場租金出租,兩年就能回本,但這兩年買到的是稀缺的價格,不是算力的價格。我們押 B200 的市場租金在 2028 年第二季比 2026 年第三季低約 35%,並押五家大型雲端業者至少一家會在 FY2027 年報前縮短伺服器的折舊年限。這是〈半導體產業前瞻 2026–2028〉的第六篇,也是整個系列的旗艦篇,篇幅比前五篇長,用的是野村式 anchor report 的骨架:先給命題和我們與市場共識的分歧,再用一個由下而上的模型把帳算給你看。
這份報告的位置 這是〈半導體產業前瞻 2026–2028〉的第六篇,也是整個系列的旗艦。前五篇用 37 家公司五年的財報,看利潤怎麼在價值鏈上分配;這一篇往前看,用一個由下而上的模型,回答雲端業者這一輪資本支出要幾年才能回本。
為什麼是回收期 資本支出的新聞多半談規模,很少談回收期。但規模只告訴你錢花了多少,回收期才告訴你這筆錢在什麼條件下賺得回來,而那些條件,就是可以被檢驗的地方。
投資摘要
回收期兩年,前提是稀缺不會結束
2026 年,Amazon、Microsoft、Alphabet、Meta 四家雲端業者的資本支出指引上緣合計約 7,450 億美元,是 2024 年的三倍,市場對 2027 年的預估落在 1.0 兆到 1.4 兆美元之間(各家估計的公司範圍不一)。支撐這個數字的是一筆很簡單的帳:一張 Blackwell 級 GPU 連同機房、電力、維運算進去,用今天的市場租金出租,兩年就能回本,內部報酬率超過四成,這樣的生意不做才奇怪。
這筆帳的算術沒有錯,錯的地方在於它的前提。今天每小時 5.68 美元的 B200 租金,是在 CoWoS 封裝、HBM 記憶體、電力三道瓶頸同時卡住的情況下形成的價格,它反映的是稀缺,而不是算力本身的成本。我們用同樣的模型算出來,這張卡在六年壽命、9% 資金成本下的損益兩平租金是每小時 3.18 美元,今天的租金比它高出 2.5 美元,這 2.5 美元就是稀缺租金。
稀缺租金 經濟學把「因為供給暫時跟不上而多收的那一段價格」叫做準租(quasi-rent)。它的特性是會被新進入者的產能侵蝕,只是需要時間,而那段時間的長短,決定了這一輪資本支出的成敗。
稀缺租金的問題是它不會永遠存在。H100 在 2023 年缺貨高峰時,市場成交價超過每小時 8 美元,到了 2025 年,新雲端業者的租金指數和二手撮合市場只剩 2.0–2.4 美元,前後兩個價格來自不同的資料序列,但量級上約跌了七成。同一張 B200,如果租金走上 H100 走過的路,回收期就從兩年拉長到五年,內部報酬率只剩 3.9%,低於它的資金成本。換句話說,同一張卡,同一個機房,同一個客戶,賺不賺錢取決於稀缺持續多久。
稀缺會被它自己引來的資本支出結束
稀缺租金越高,擴產的誘因越強,擴產越多,稀缺就結束得越快,這是這一輪週期的核心矛盾。台積電的 CoWoS 產能 2024 年底約 4 萬片,2026 年底約 13 萬片,市場估計 2028 年到 26 萬片;加上委外封測,到 2027 年底才接近 2027 年的平均需求,所以 2027 年仍然吃緊,封裝這道閘門要到 2028 年才真正打開。記憶體是最後一道閘門,HBM 的 2027 年產能幾乎已經賣完,但 2026 年 DRAM 設備投資成長 39%、2027 年再成長 27%,這些設備在 2027 年下半年到 2028 年陸續開出產能。
另一股力量是世代交替。NVIDIA 的 Rubin 在 2027 年放量,Morgan Stanley 估計出貨約 700 萬顆(媒體轉述),到那時 Blackwell 就成了上一代。H100 的租金在 2024–2025 年下跌,一半原因是供給追上,另一半原因是 Blackwell 出來了,舊卡的租金被新卡每單位算力的價格拉著走;B200 在 2028 年會面對同樣的事。
我們的命題
我們押 B200 的市場租金在 2028 年第二季比 2026 年第三季低約 35%,也就是跌到每小時 3.7 美元以下。要說清楚的是,租金跌三成五本身還不會讓這筆投資虧錢,如果之後停在那裡,內部報酬率仍有約 27%;真正的風險是第二段,也就是下一代上市之後,租金像 H100 一樣繼續往損益兩平線 3.2 美元靠近,而第一段是否發生,是第二段最早的訊號。我們也押五家大型雲端業者裡,至少有一家會在 FY2027 年報之前縮短伺服器的折舊年限,或認列 10 億美元以上的加速折舊或減損,因為租金一跌,會計上的六年就撐不住了。
這不是看空 AI 這份報告不判斷 AI 有沒有用,AI 的需求很可能是真的。報告要談的是另一件事:需求是真的,不代表每一年的產能都能賺到稀缺時期的價格。LED 背光、太陽能、記憶體都證明過這一點。
Fig. 1:本報告的三個命題(2028 年年中檢驗)
P6-1
命題:稀缺租金會退潮
判準:Silicon Data B200 租金指數 2028 年 4–6 月均值 ≤ $3.70 成立;≥ $5.10 落空;其間部分成立
基準值:2026 年 7 月至 9 月初均值約 $5.68
P6-2
命題:折舊年限撐不住六年
判準:五家大型雲端業者至少一家在 FY2027 年報前縮短伺服器耐用年限,或認列 ≥10 億美元的 AI 伺服器加速折舊或減損 → 成立;否則落空
基準值:Amazon 已於 2025 年將部分伺服器由 6 年改為 5 年,不計入
P6-3(觀察)
命題:雲端業者站上跑步機
判準:FY2027 大型四家合計資本支出 ≥ 合計歸母淨利的 2.0 倍
基準值:FY2025 為 0.96 倍;依 2026 年指引,FY2026 可能已近 1.5 倍
Fig. 2:我們 vs 市場共識
GPU 的投資報酬
市場共識:每花 1 美元,四年賺回 5–7 美元(NVIDIA,2024 年)
我們的看法:稀缺期間成立;租金回到損益兩平線附近時,報酬率接近資金成本
舊卡的價值
市場共識:舊卡續約據報可拿到原價約 95%,A100 合約簽到 2029 年(CoreWeave)
我們的看法:這些合約簽在稀缺期間,續約價格是稀缺的價格,不是殘值的證明
未來租金
市場共識:B200 十二個月期租均價 5.39 美元,隱含一年後約 5.0 美元,比現貨低約 12%
我們的看法:2028 年第二季比 2026 年第三季低約 35%
2027 年資本支出
市場共識:1.0–1.4 兆美元(各家口徑不一),供給受限而非需求受限
我們的看法:同意 2027 年仍然吃緊;正因為大家同時擴產,2028 年的租金才會下來
折舊年限
市場共識:5–6 年,Meta 甚至延長到 5.5 年
我們的看法:經濟壽命取決於下一代上市的速度,比會計年限短
一、一張 GPU 的帳:回收期分析
模型的骨架
為什麼用一張卡來算 雲端業者的財報把 GPU、CPU、儲存、機房、辦公室全部混在一起,從財報看不出 AI 這門生意的回收期。把帳縮到一張卡,假設就攤在桌上,誰都可以換一組數字重算。
我們用一張 Blackwell 級 GPU(B200)作為計算單位,把它當成一個獨立的出租生意:買進伺服器,租用機房,付電費和維運費,按小時出租,看幾年能把本錢收回來。這也是 CoreWeave、Nebius 這類算力出租商的實際商業模式,雲端業者自用的部分,機會成本也可以用同樣的市場租金衡量。
模型的主要假設如下,來源與推導放在附錄一:
資本支出: 每張 GPU 6.5 萬美元,HGX B200 八卡伺服器約 45 萬美元,平均每張 5.6 萬,再加 15% 的網路設備分攤。
功耗與電價: IT 端每張 1.5 kW(GPU 以 GB200 機櫃規格 1.2 kW 計,略高於氣冷 HGX 的約 1.0 kW,屬保守假設,再加上 CPU、網卡、交換器的分攤),PUE 1.3,電價採 EIA 2026 年 7 月美國工業平均電價每度 9.77 美分。
機房: 北美批發型機房租金每 kW 每月 196 美元。
維運: 每年 IT 資本支出的 4%。
利用率與租金: 利用率 80%,第一年租金採 Silicon Data B200 租金指數近三個月的平均(7 月均值 5.72、8 月均值 5.63、9 月 7 日 5.69),每小時 5.68 美元。
資金成本: 9%,取 CoreWeave 2026 年 GPU 擔保貸款利率區間(SOFR 加 2.25% 到 5.5%,全額約 6–9.5%)的上緣;這是借款成本,不含股東要求的報酬,所以是偏寬鬆的門檻。
在這組假設下,一張卡一年的出租收入約 3.98 萬美元,現金營運成本約 7,800 美元,每年的營運現金流約 3.2 萬美元。
電是瓶頸,但不是成本
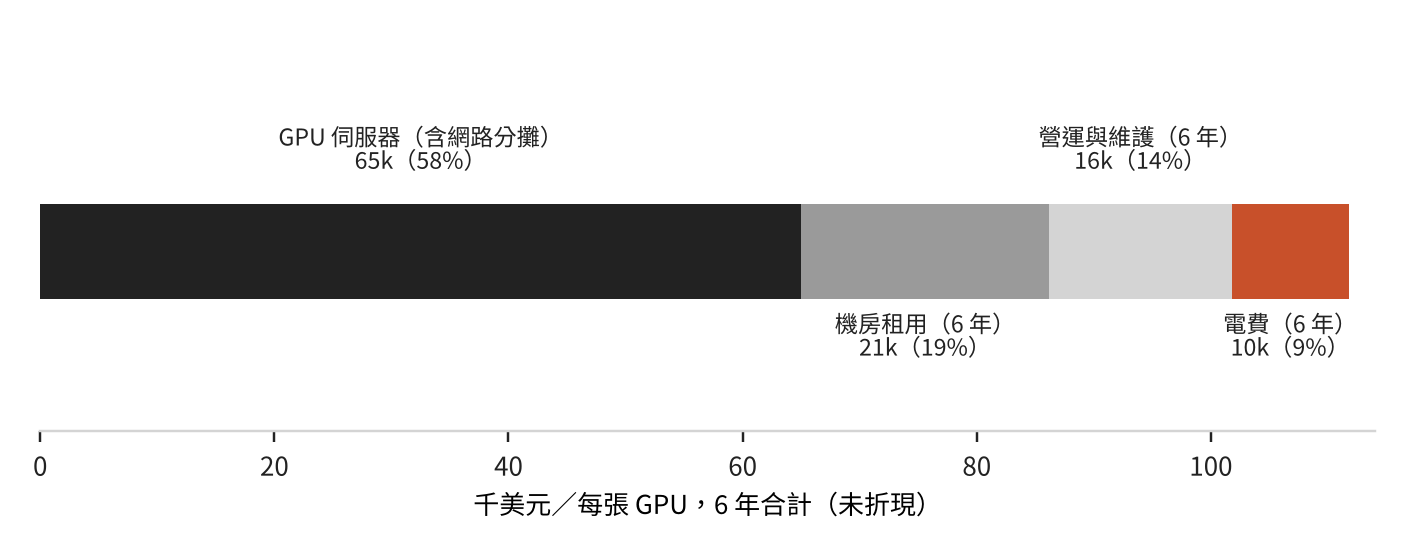
Fig. 3:一張 Blackwell 級 GPU 的六年總成本:硬體占六成,電費不到一成(資料來源:Silicon Data、EIA、Data Gravity、IntuitionLabs;小島視角模型)
把六年的成本攤開來,GPU 伺服器本身占 58%,機房租用 19%,維運 14%,電費只有 9%。
這個結構和多數新聞的印象剛好相反。電力是 AI 資料中心最常被提起的瓶頸,但它是「拿不拿得到」的瓶頸,不是「付不付得起」的瓶頸:電價就算漲五成,租金持平情境的回收期也只多不到一個月,真正決定這門生意的是兩件事,一是硬體多貴,二是租金能維持多久。前者在買下去的那一天就固定了,後者則完全取決於市場。
三種租金路徑
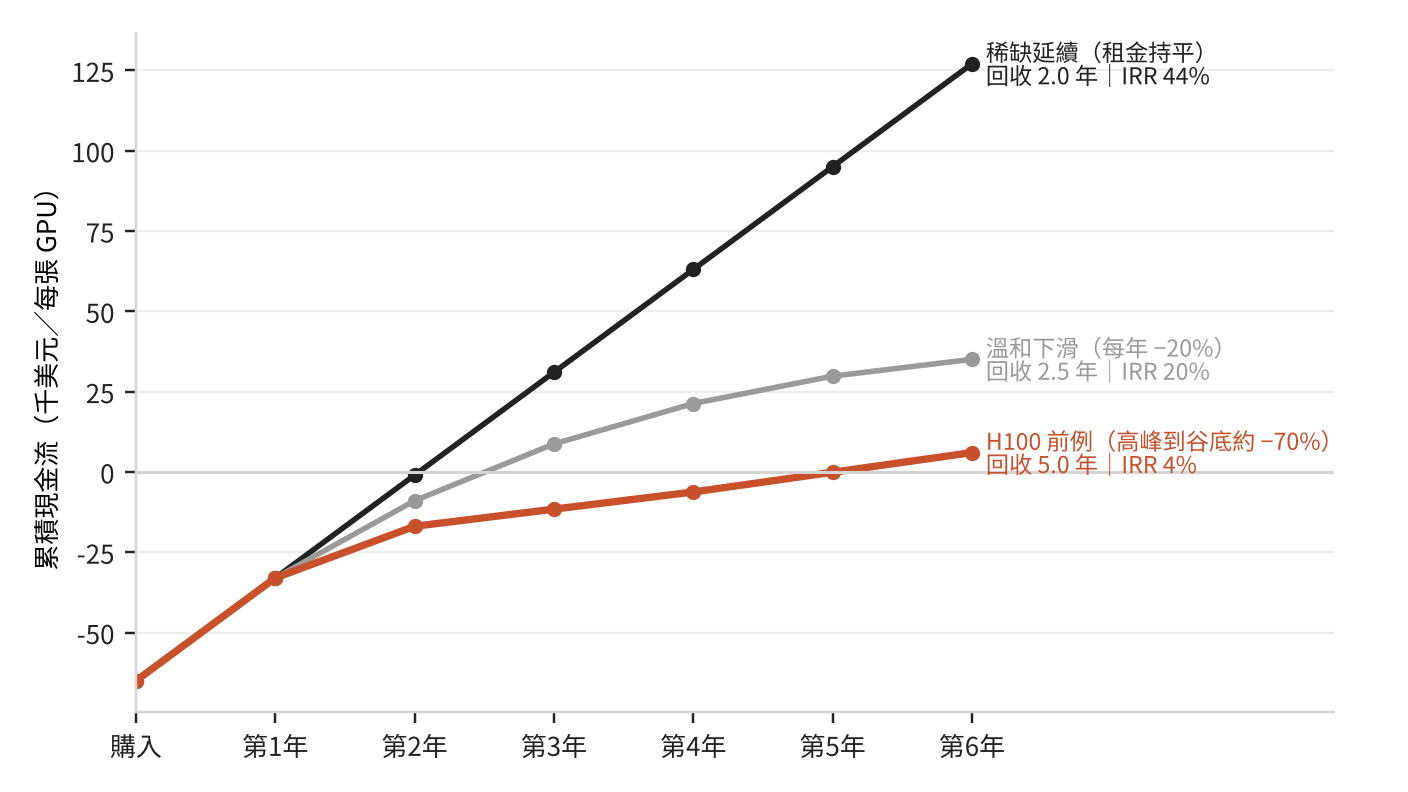
Fig. 4:同一張卡,三種租金路徑:回收期從 2 年到 5 年(資料來源:小島視角模型;租金路徑說明見內文)
我們讓租金走三條路:
稀缺延續: 租金六年都維持在 5.68 美元。回收期 2.0 年,內部報酬率 44%,這大致就是市場今天的想像。
溫和下滑: 每年跌 20%,大致是每一代新卡把舊卡往下推的正常速度。回收期 2.5 年,內部報酬率 20%,仍然是好生意。
H100 前例: 第二年跌四成,第三年跌到起始價的三分之一,之後小幅回升,這是 H100 從 2023 年缺貨高峰的市場成交價、到 2025 年指數與撮合市場谷底、再到 2026 年反彈的形狀。回收期 5.0 年,內部報酬率 3.9%,低於 9% 的資金成本,淨現值是負的。
三條路的差別不在第一年,第一年大家都賺 3.2 萬美元;差別在第二、三年,也就是新產能開出來、下一代晶片上市的那兩年。
第三條路要特別說明。「跌七成」是把 2023 年高峰的市場成交價和 2025 年的租金指數放在一起比,兩者來自不同序列;如果只看同一條序列,跌幅小得多,Silicon Data 的 H100 指數從 2024 年 9 月到 2025 年 6 月跌了 23%,大型雲端業者的掛牌中位數從高峰跌了約三成。若租金兩年只跌 35%、之後持平,回收期是 2.5 年,內部報酬率約 27%,仍然是好生意。所以 H100 前例是壓力測試,不是基準情境,我們用它來回答「稀缺完全退潮時會怎樣」。
損益兩平線在哪裡
三個門檻 租金持平時,六年壽命的損益兩平是 $3.18;如果經濟壽命只有四年,門檻升到 $3.98;只有三年,則是 $4.78。今天的 $5.68 離三年門檻只有 16% 的空間。
把租金固定不變,問它要多低這筆投資才剛好賺回 9% 的資金成本,答案是每小時 3.18 美元,比今天低 44%。這是在六年壽命下算出來的;如果這張卡的經濟壽命只有四年,損益兩平線升到 3.98 美元,只有三年則是 4.78 美元。
所以這門生意的安全邊際,取決於兩個彼此相關的變數:租金會跌多少,以及卡能用多久。租金跌得越快,通常代表新一代上市得越快,而新一代上市越快,舊卡的經濟壽命就越短,兩件事往同一個方向走,這是這門生意真正的風險所在。
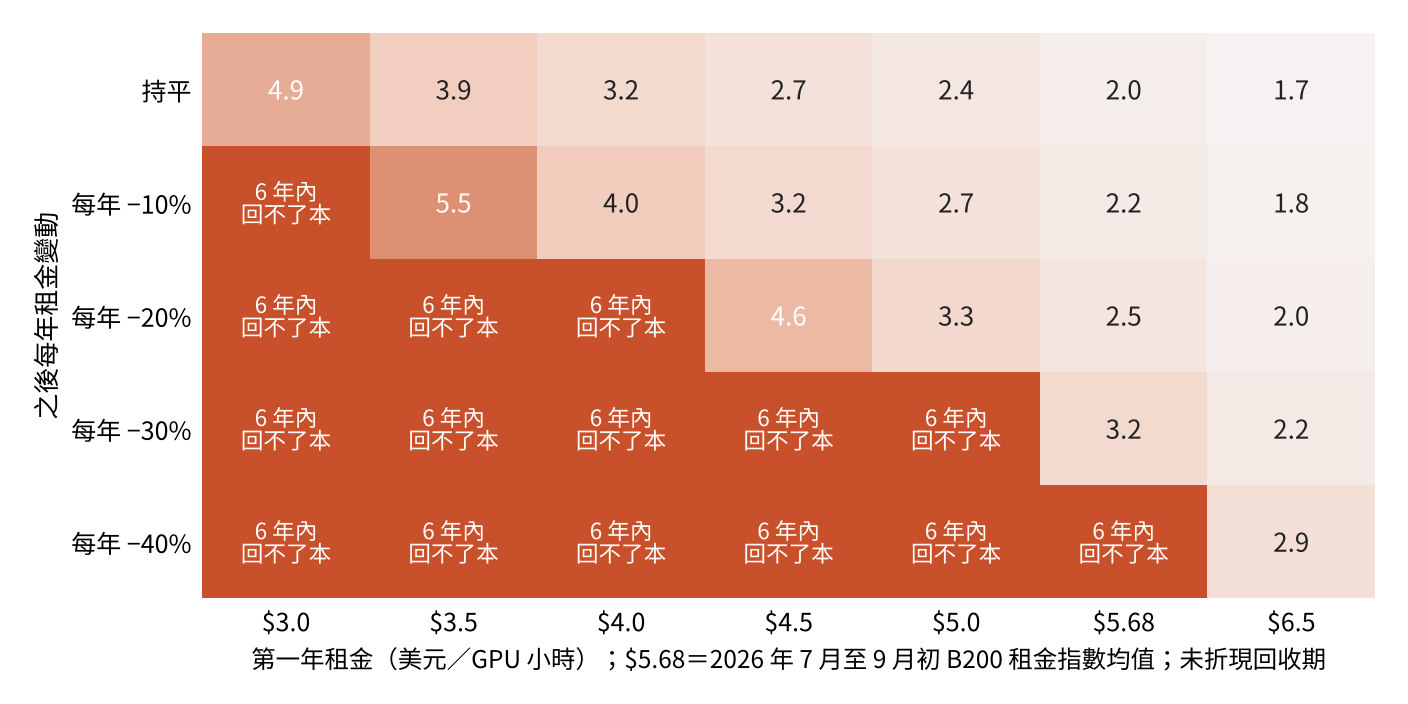
Fig. 5:回收期敏感度:第一年租金 × 之後每年的租金變動(資料來源:小島視角模型;利用率 80%、資金成本 9%、每張 GPU 資本支出 6.5 萬美元)
敏感度表把這件事畫得更清楚(表中是未折現的回收期,例如每年跌 30%、起始 5.68 美元時 3.2 年可回本,但以 9% 折現後淨現值仍為負,損益兩平的起始租金是 5.98 美元):只要租金每年跌 20% 以上,第一年租金就必須在 4.5 美元以上,才能在六年內回本;每年跌 30%,第一年租金要接近今天的水準;每年跌 40%,只有 6.5 美元以上才救得回來。
其他假設的影響
利用率從 80% 降到 60%,租金持平下的回收期從 2.0 年拉長到 3.0 年,每年跌 20% 的情境則在六年內回不了本。資本支出若換成 GB300 NVL72 整櫃(部署成本約 568 萬美元,每張約 7.9 萬美元,這裡只替換資本支出,功耗與租金沿用 B200 的假設),租金持平的回收期是 2.5 年,H100 前例則六年內回不了本;反過來,若硬體便宜到每張 5.5 萬美元,H100 前例的回收期縮短到 3.1 年。
這些數字的共同點是,在稀缺情境下,什麼假設都不太重要,兩年到三年就回本;一旦稀缺結束,每一個假設都變得很重要。這正是高點投資的特徵,好的時候容錯空間很大,壞的時候沒有。
二、租金是稀缺的價格:H100 的前例
從高峰跌了約七成,然後反彈
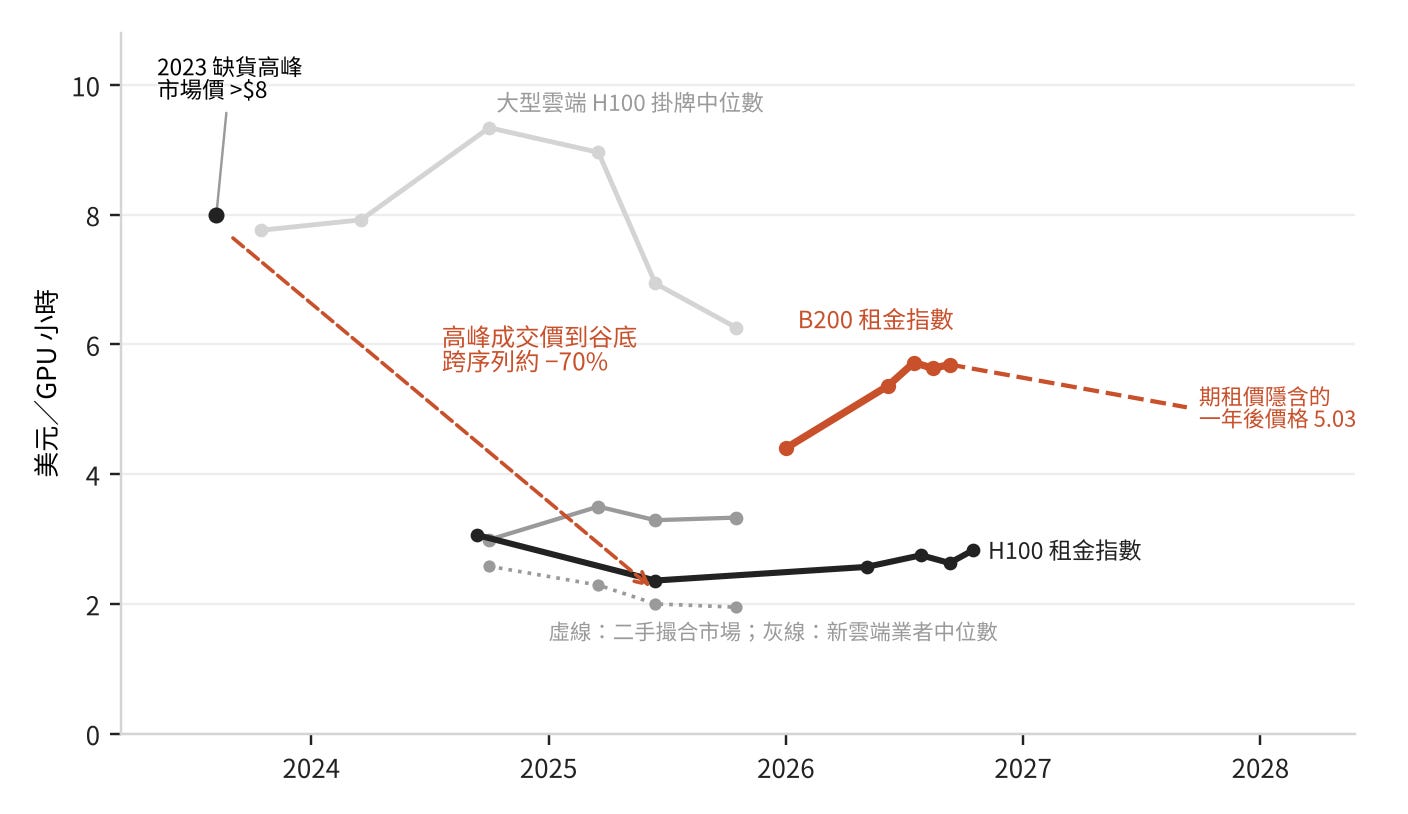
Fig. 6:H100 租金的兩年下坡與 2026 年的反彈;B200 正站在 H100 2023 年的位置(資料來源:Silicon Data H100/B200 租金指數與分期中位數、Latent Space、AWS;一年後隱含價格由 Silicon Data 2026 年 9 月 7 日之十二個月期租價推算)
H100 是這一輪 AI 週期裡第一張被大規模出租的卡,它的租金走勢是最好的前例。2023 年缺貨高峰時,市場成交價超過每小時 8 美元,AWS 的 P5 隨選價格是每 GPU 小時 12.29 美元。之後兩年,產能陸續開出,Blackwell 開始出貨,Silicon Data 的 H100 租金指數從 2024 年 9 月的 3.06 美元跌到 2025 年 6 月的 2.36 美元(據 Introl 引述),二手撮合市場在 2025 年下半年只剩 1.95 美元;AWS 在 2025 年 6 月一次把 P5 降價 44%,降到 6.88 美元。
但故事沒有在谷底結束。2026 年,H100 這張已經三歲的卡,租金反而漲回來了:指數從 5 月的 2.57 美元升到 10 月 16 日的 2.83 美元,CoreWeave 在 7 月全面調漲約 25%,Nebius 在 10 月據報調漲最多 21%,Lambda 把 H100 從 2.99 美元調到 3.99 美元,AWS 的 Capacity Blocks 在 1 月和 7 月各漲了 15% 和 20%。
舊卡漲價,說明了什麼
兩種價格 大型雲端業者的掛牌價很少動,2025 年下半年仍是每小時 6 美元以上;真正反映供需的是新雲端業者與撮合市場的成交價。新產能的回收期,要用後者來算。
一張三歲的卡在 2026 年漲價,表示它的租金和它的技術價值無關,和當下的供需有關。2026 年的反彈來自兩件事:記憶體短缺讓新伺服器變貴、交期拉長,Blackwell 和 Rubin 又被大客戶的長約包走,次一級的需求只好回頭租 H100。
這個觀察對我們的模型很重要,因為它同時支持兩種解讀。樂觀的解讀是,需求強到連舊卡都搶,GPU 的經濟壽命比想像中長;我們的解讀是,舊卡的租金是被新卡的稀缺撐起來的,H100 和 B200 的租金比在 2026 年 7–9 月穩定在 2.1–2.2 倍,舊卡的價格只是新卡價格除以效能差距。只要新卡的稀缺結束,舊卡的支撐也會一起消失。
B200 站在 H100 的 2023 年
B200 的租金指數從 2026 年初的約 4.40 美元,漲到 9 月初的 5.6–5.7 美元,漲幅接近三成。它今天的位置,很像 H100 在 2023 年的位置:剛上市一到兩年,產能吃緊,主要客戶靠長約鎖量,市場價格由剩下的那一小塊現貨決定。
市場目前並不這麼想。9 月 7 日,B200 的十二個月期租約均價是 5.39 美元,換算成一年後的隱含價格約 5.03 美元,比現貨低約 12%,也就是說,市場預期租金會鬆動,但幅度溫和。我們押的是大約二十一個月後跌三成五,這是我們和共識最直接的分歧,也是 P6-1 要檢驗的東西。
三、稀缺會被自己的資本支出結束:供需分析
三道閘門
閘門的順序 2023–2025 年卡在 CoWoS 封裝,2026–2027 年卡在 HBM 與 DRAM,電力則是最慢、也最難解的一道。每一道閘門打開時,下一道就變成新的瓶頸,稀缺租金也跟著搬家。
AI 算力的供給要依序通過三道閘門:先進封裝(CoWoS)、高頻寬記憶體(HBM),以及電力與機房。過去三年,稀缺從第一道移到第二道,2027 年之後,前兩道的產能會大量開出來,剩下的是電力。
第一道閘門:CoWoS 在 2028 年打開
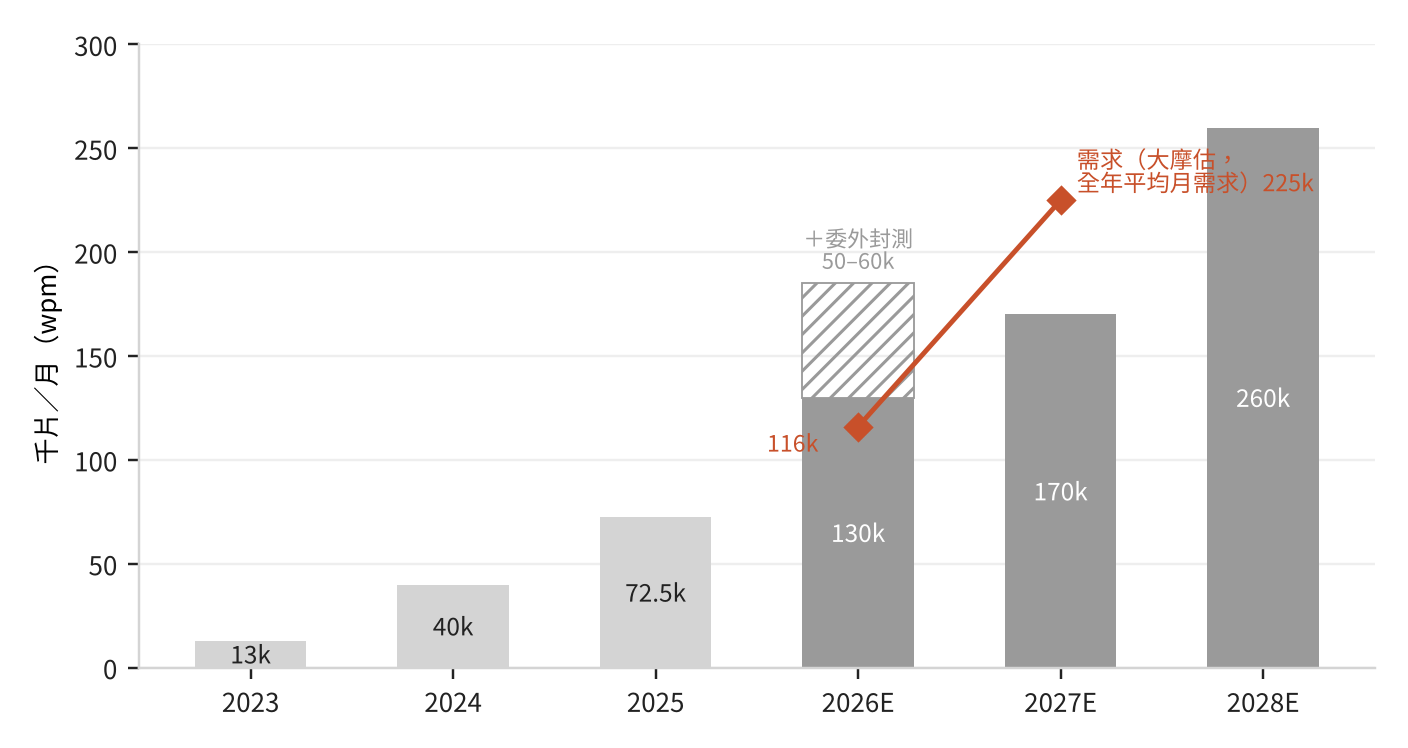
Fig. 7:台積電 CoWoS 產能 2024–2028 年增為六倍,2027 年仍有缺口,2028 年再翻倍(資料來源:產能:Silicon Analysts、Morgan Stanley、Economic Daily News(經 TrendForce)、KGI;需求:Morgan Stanley(2026 年 7 月)。台積電未公布月產能,以上皆為市場估計)
台積電不公布 CoWoS 的月產能,以下都是市場估計(圖中是年底產能,需求則是全年平均月需求,兩者時點不同),走勢大致是:2024 年底約 4 萬片,2025 年底約 7 萬片,2026 年底約 13 萬片,2027 年底 17 萬片,2028 年約 26 萬片,四年增為六倍以上。台積電在 2026 年 5 月的技術論壇說,2022 到 2027 年 CoWoS 產能的年複合成長率超過 80%。
需求端,Morgan Stanley 估計 2027 年全球 CoWoS 需求 269 萬片,平均每月約 22.5 萬片。台積電 2027 年底的 17 萬片加上委外封測 2026 年底已有的 5–6 萬片,才勉強接近這個平均需求,而台積電整年的平均產能低於年底數字,所以 2027 年全年仍是吃緊的,經濟日報的報導也只說缺口會從 20% 收斂到 2026 年底的約 10%。封裝這道閘門真正打開,要到 2028 年台積電產能再翻倍的時候。
這和野村 2011 年分析 LED 時看到的結構很像:MOCVD 機台從裝機到量產只要三到六個月,產能一旦開始追,就追得比需求快。CoWoS 的擴產週期比 MOCVD 長,但方向一樣。
第二道閘門:記憶體是最後一道
記憶體是 2026–2027 年真正的瓶頸。Micron 說 2026 年的產能早已賣完,2027 年的 HBM 大部分也已簽約,「看不到平衡的時間點」;DigiTimes 引述業界人士說,三大記憶體廠 2027 年的 DRAM 與 HBM 產能都已分配完畢。TrendForce 預估 2027 年 HBM 平均售價上漲 121%,韓國媒體報導一顆 12 層 HBM4 會從約 600 美元漲到約 1,300 美元。
但記憶體的價格漲得越兇,擴產就越快。WSTS 預估 2026 年記憶體市場成長 250%,SEMI 預估 DRAM 設備投資 2026 年成長 39%、2027 年再成長 27%。記憶體廠從下單設備到開出產能大約一年半到兩年,2026 年買進的機台,會在 2027 年下半年到 2028 年變成產能。
記憶體的週期向來是最乾脆的跑步機,2022 年一起擴產、2023 年一起虧損的劇本,系列第三篇已經看過一次。
第三道閘門:電力是最慢的一道
電力是唯一不會因為價格上漲而快速增加的投入。德州 ERCOT 的大型用電排隊量約 2,380 億瓦(238 GW),過去十二個月真正獲准併網的只有 2.2 GW;Microsoft 的 Nadella 說過,他缺的不是晶片,而是「插得上電的機房」。BNEF 預估美國資料中心容量在 2030 年達到 118 GW,七個月內上修了五成以上。
電力限制對我們的命題是一把雙面刃。一方面,它讓已經插上電的 GPU 更稀缺,支撐租金;另一方面,它也限制了需求端能吸收多少新卡,當封裝和記憶體都追上來、電力卻沒有,晶片就會堆在倉庫裡,等不到機房。我們把這一點放在反方證據裡詳細討論。
需求端:同時擴產的家數
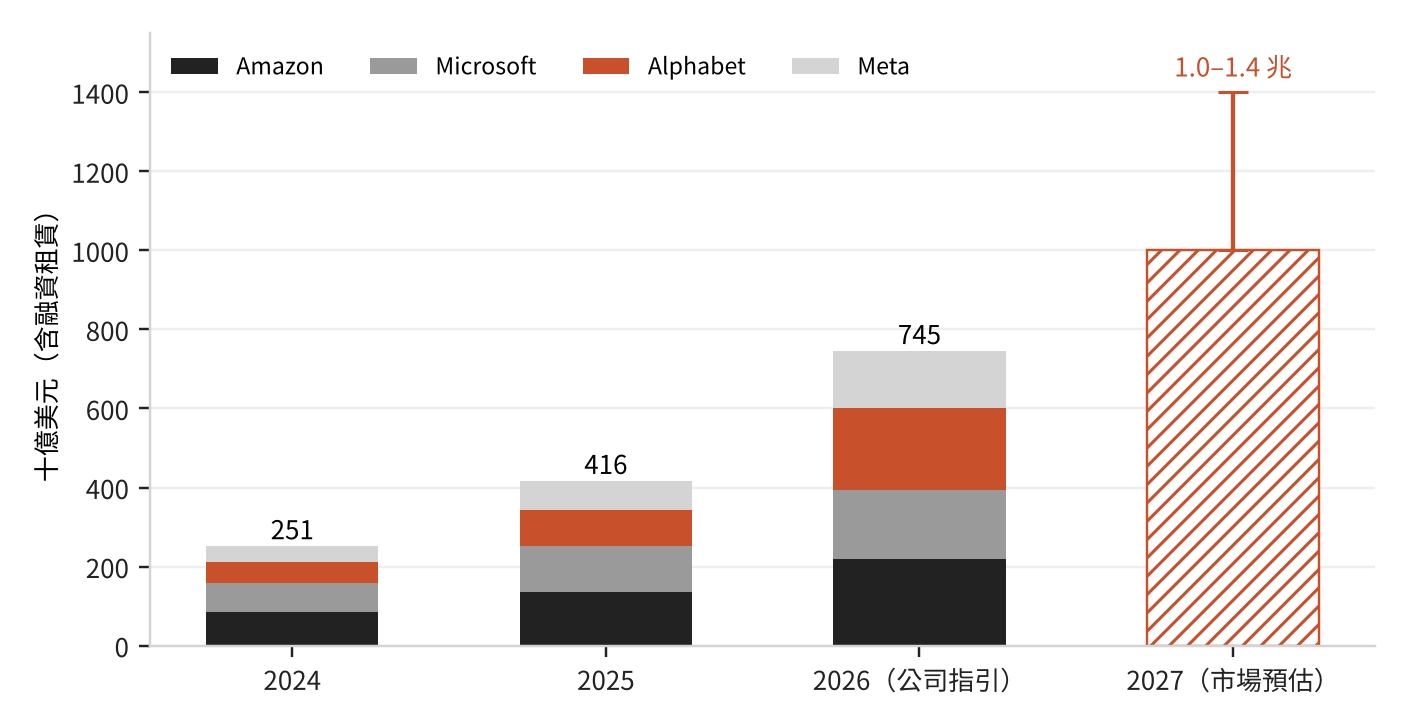
Fig. 8:大型四家雲端業者資本支出:2024 年 2,510 億美元,2026 年約 7,450 億美元,2027 年市場預估 1.0–1.4 兆(資料來源:Platformonomics(含融資租賃)、各公司 2026 年第二季財報指引;2027 年為 Morgan Stanley、Goldman Sachs、Platformonomics 等市場估計之區間)
需求端最大的變數,不是 AI 有沒有用,而是同一時間有多少家在擴產。2026 年,Amazon 指引約 2,200 億美元,Alphabet 1,950–2,050 億,Microsoft 約 1,750 億,Meta 1,300–1,450 億,Oracle 的 FY27 是約 950 億;這還不包括 CoreWeave 的 350–390 億、Nebius 的 200–250 億,以及各國的主權 AI 計畫。
每一家的決策單獨看都合理:產能不足時少蓋,客戶就會流到對手那裡。合在一起看,就是第三篇說過的囚徒困境,每一家都怕自己少蓋,於是每一家都多蓋。2027 年的供給吃緊大家都看得到,但 2027 年的資本支出要在 2028 年才變成產能,那正是封裝和記憶體同時追上來的時候。
四、折舊年限:會計的六年,經濟的幾年
各家的年限
年限是一個預測 折舊年限看起來是會計規則,其實是一個預測:公司預測這台機器能賺錢的年數。延長年限等於宣布「我預期它能用更久」,縮短則是承認「它比我想的老得快」。
Fig. 9:主要雲端業者與算力出租商的伺服器折舊年限
Amazon
伺服器年限:5 年(部分)
近年變動:2024 年由 5 年延長為 6 年,2025 年又將部分伺服器縮回 5 年
Meta
伺服器年限:5.5 年
近年變動:2025 年延長,當年折舊減少約 29 億美元
Microsoft
伺服器年限:6 年
近年變動:2023 會計年度由 4 年延長;2026 年 7 月起資料中心建物由 15 年延長為 25 年
Alphabet
伺服器年限:6 年
近年變動:2023 年由 4 年延長,2026 年第二季財報稱無重大變動
Oracle
伺服器年限:據報 6 年
近年變動:未能於年報中確認
CoreWeave
伺服器年限:6 年
近年變動:2023 年起
Nebius
伺服器年限:4 年
近年變動:—
2025 年,Amazon 和 Meta 往相反的方向調整了折舊年限:Amazon 把部分伺服器從 6 年縮回 5 年,理由是 AI 技術進步加快;Meta 則把年限延長到 5.5 年。兩家公司看著同一個市場,對機器能用多久做出相反的預測,總有一家是錯的。
殘值也是稀缺的函數
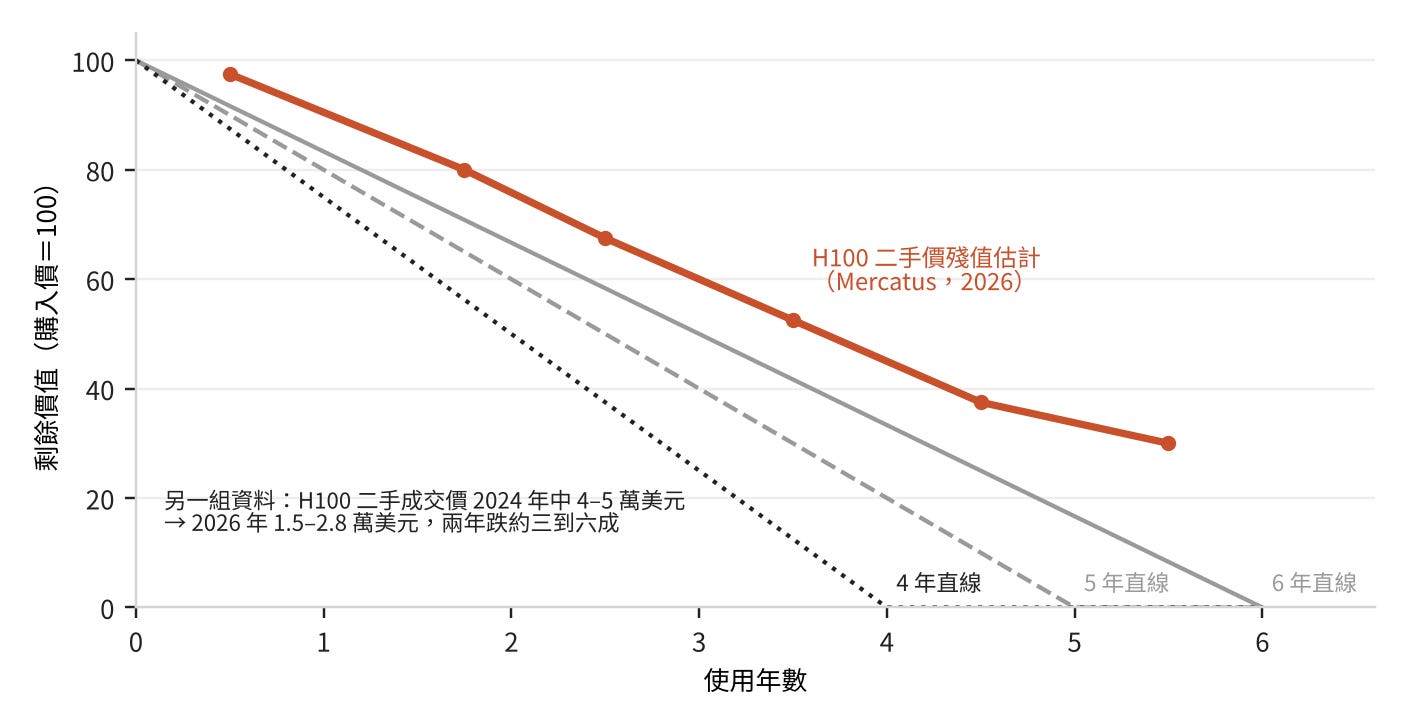
Fig. 10:H100 二手價殘值估計高於直線折舊,另一組成交價資料則顯示兩年跌約三到六成(資料來源:Mercatus(2026 年 3 月)殘值曲線中點;二手成交價區間引自 Spheron(引述 IntuitionLabs))
支持長年限的人會指出,H100 的二手價殘值估計(Mercatus,2026 年 3 月)高於六年直線折舊的帳面價值,用了三年半的卡還有五成左右的價值;CoreWeave 也據報把到期的 H100 合約以原價約 95% 續租,A100 的合約簽到了 2029 年。
但另一組資料(Spheron 引述 IntuitionLabs)顯示,H100 的二手實際成交價從 2024 年年中的 4–5 萬美元,跌到 2026 年的 1.5–2.8 萬美元,兩年跌了約三到六成,大致落在四年到六年直線折舊之間,跌得快的一端比六年直線折舊快。兩組數字之所以矛盾,是因為殘值估計和續約價格都是在 2026 年的稀缺環境下觀察到的,它們和第二章的租金反彈是同一件事的兩個面:舊卡值錢,是因為新卡買不到。所以折舊年限的爭論,說到底也是稀缺會持續多久的爭論。
年限縮短兩年,淨利少一成
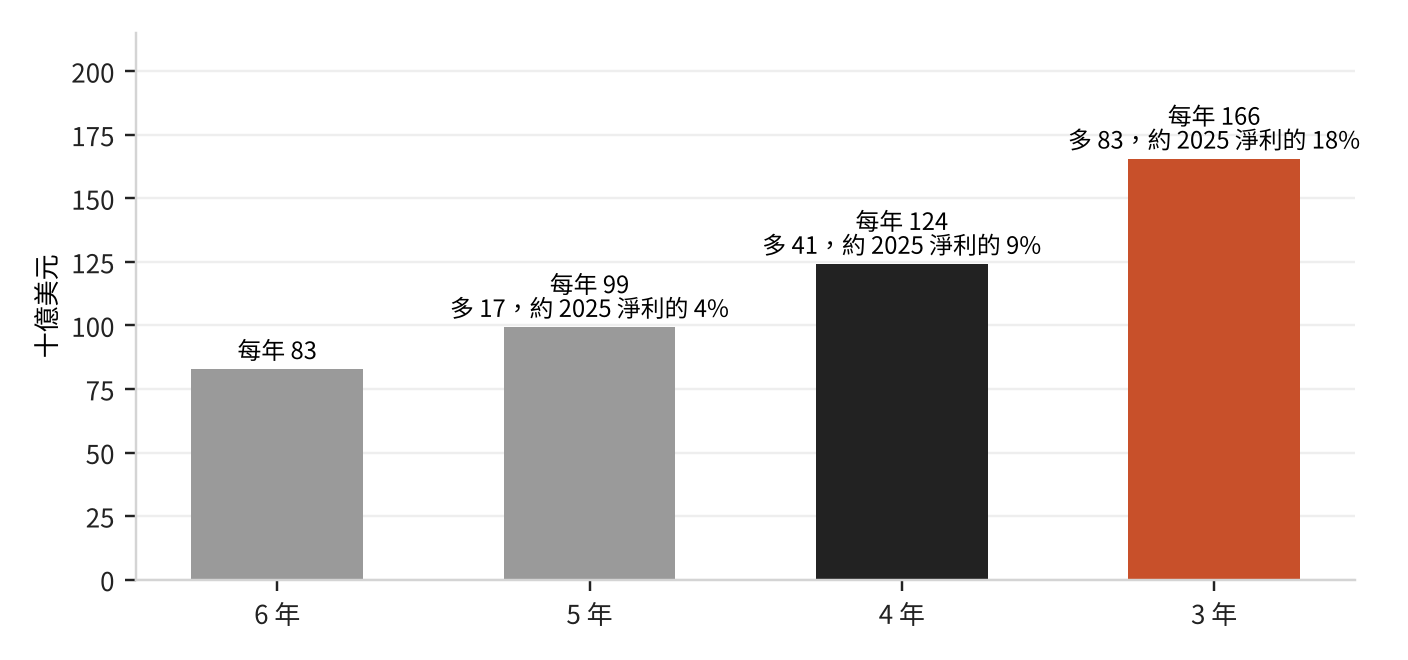
Fig. 11:2026 年這一批短期資產的年折舊:6 年 830 億美元,4 年 1,240 億美元(資料來源:大型四家 2026 年資本支出指引上緣 7,450 億美元 × 短期資產占比約三分之二(Microsoft 財務長 2026 年 7 月說明);淨利為 FY2025 歸母淨利 3,721 億美元,稅率 21%)
把 2026 年大型四家的資本支出指引上緣 7,450 億美元乘上約三分之二的短期資產占比(GPU、CPU、網路設備),這一批資產約 4,970 億美元。用六年攤提,每年折舊 830 億;用四年,每年 1,240 億,多出 410 億美元,稅後約等於四家 2025 年合計淨利的 9%;如果只有三年,多出 830 億,約等於 18%。
這還只是 2026 年這一批。Michael Burry 估計,2026 到 2028 年雲端業者合計少提了 1,760 億美元的折舊;我們的算法比較保守,但方向一致。年限每縮短一年,就有一筆原本藏在資產負債表裡的成本,搬到損益表上。
五、總帳:資本成本和 AI 營收的賽跑
每年要攤回多少
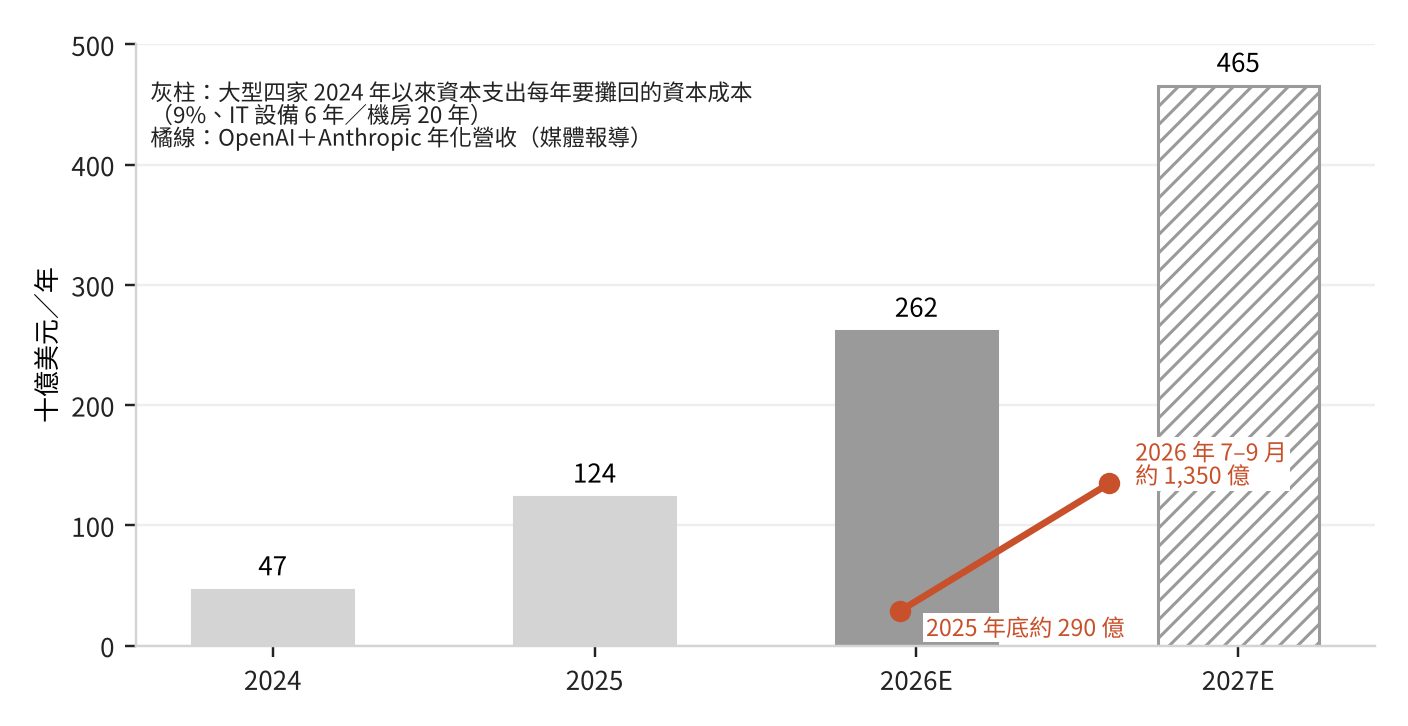
Fig. 12:資本成本與 AI 營收的賽跑:2027 年每年要攤回 4,650 億美元(資料來源:資本支出:Platformonomics、公司指引、市場預估(2027 年取 1.1 兆);營收:Axios、Bloomberg 報導之 OpenAI 與 Anthropic 年化營收(未經財報驗證);資本成本為小島視角計算)
從一張卡放大到整個產業,問題就變成:這些資本支出每年要攤回多少錢?我們把大型四家 2024 年以來每年的資本支出,按三分之二 IT 設備六年、三分之一機房二十年、9% 資金成本換算成每年的資本回收額,2026 年約 2,620 億美元,2027 年約 4,650 億美元。這個數字只包含資本的回收,不包含電費、人力和任何利潤。
收入端最乾淨的指標,是兩家主要模型公司的年化營收。根據媒體引述匿名消息,OpenAI 在 2026 年 9 月底約 700 億美元,Anthropic 在 7 月底超過 650 億,合計約 1,350 億,2025 年底兩家合計只有約 290 億;這些數字都還沒有經過財報查核。這兩家的營收大部分最後會變成付給雲端業者的算力費用,所以它們是這條賽道上的領跑者。
這是一場賽跑,不是一道死題
兩個常被引用的缺口 Sequoia 的 David Cahn 在 2026 年 7 月把他的「AI 的 6,000 億美元問題」更新為 1.5 兆美元;Bain 估計到 2030 年 AI 需要每年 2 兆美元的營收來支撐算力投資,缺口約 8,000 億。
1,350 億對 2,620 億,看起來差很多,但這是一個成長率的比賽:資本回收額一年成長約 75–80%,模型公司的營收在 2026 年成長了三到七倍。按這個速度,2027 年追平並不是不可能。另外,雲端業者的資本支出也不全是為了 AI,Meta 的 Advantage+ 廣告產品年化收入已達 750 億美元,Microsoft 的 AI 業務在 2026 年 3 月的年化營收超過 370 億美元,這些都會分攤一部分。
所以我們不主張總帳一定算不平。我們要指出的是另一件事:模型公司付給雲端業者的每一塊錢,有一部分是在付稀缺租金。當 B200 的租金從 5.7 美元跌到 3.7 美元,模型公司用同樣的錢可以買到多五成的算力,這對 AI 的普及是好事,對買卡的人則是另一回事,它們的資本支出在買卡那一天就鎖定了,收入卻跟著市場價格往下走。
雲端業者的「甲客戶」
第二篇談過台灣供應鏈的「甲客戶」問題,現在雲端業者自己也有了。Microsoft 的商用剩餘履約義務 6,780 億美元,年增 84%,扣掉 OpenAI 只成長 25%;Oracle 的 6,640 億美元裡,據《華爾街日報》報導,OpenAI 的合約約 3,000 億;Google Cloud 的 5,140 億美元和 AWS 的 4,960 億美元,也都在 2026 年因為大型模型公司的長約而快速膨脹。
這些長約是雲端業者敢擴產的底氣,也是它們的新風險:客戶集中在兩三家仍在燒錢的模型公司,而這幾家公司本身的營收,大部分來自匿名來源的報導,不是經過查核的財報。
六、利潤池:稀缺租金停在哪裡
越靠近閘門,利潤率越高
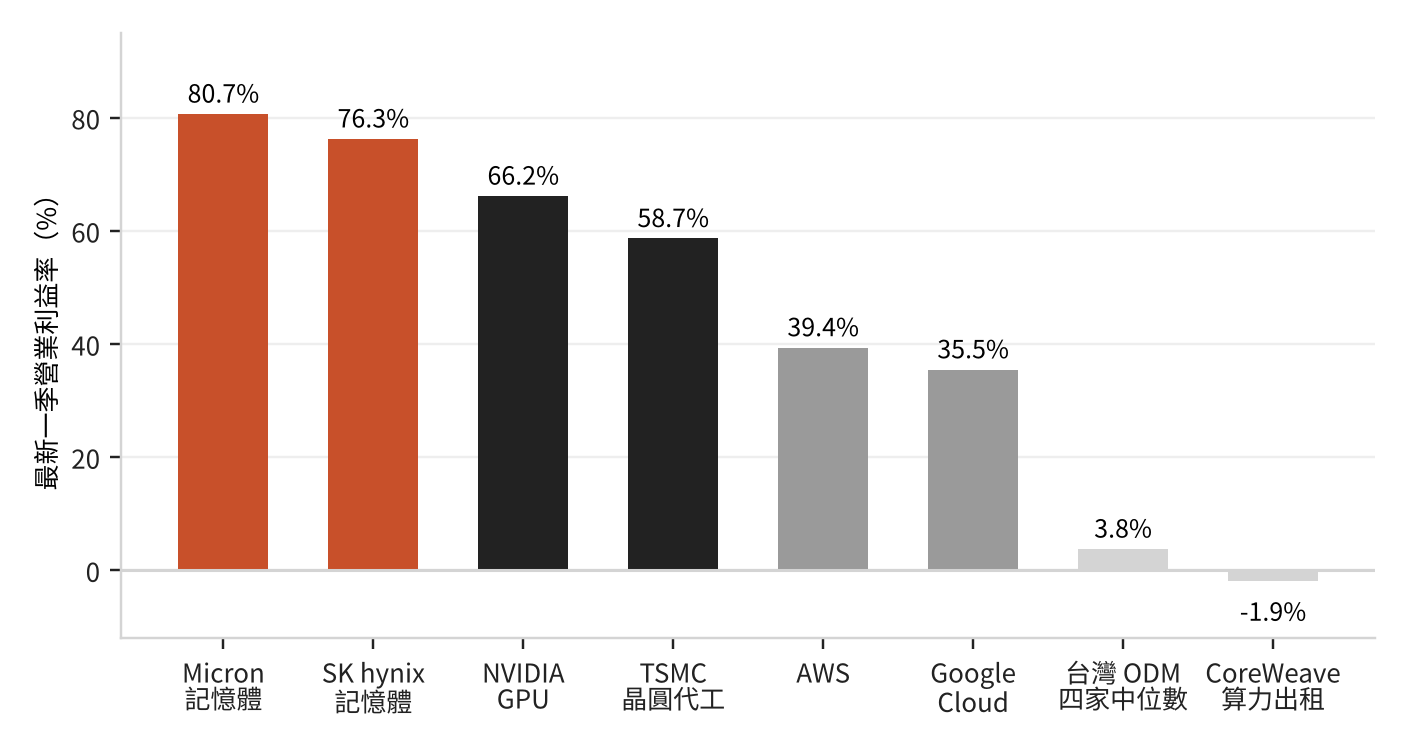
Fig. 13:稀缺租金的位置:記憶體與 GPU 的營業利益率在六成以上,買卡出租的人接近零(資料來源:各公司最新一季財報:Micron FQ4’26、SK hynix 2Q26、NVIDIA Q2 FY27、TSMC 3Q26、AWS 與 Google Cloud 2Q26 分部、CoreWeave 2Q26;台灣 ODM 為鴻海、廣達、緯創、緯穎 2026 年第二季中位數)
把 AI 價值鏈上的公司按位置排開,看最新一季的營業利益率,稀缺租金停在哪裡一目了然:Micron 80.7%,SK hynix 76.3%,NVIDIA 66.2%,台積電 58.7%;往下游走,AWS 39.4%,Google Cloud 35.5%,台灣的四家伺服器代工廠中位數 3.8%,專門買卡出租的 CoreWeave 是負 1.9%。
這張圖是第一篇利潤池的動態版。第一篇看到的是 2025 年的靜態分布:IC 設計拿走淨利的 18%、市值的 25%;這一章看到的是 2026 年的流向,稀缺租金正從 GPU 往記憶體移動。據法說會的轉述,NVIDIA 預期 FY2027 第四季(2026 年 11 月至 2027 年 1 月)毛利率降到 71–72%,原因是記憶體成本轉嫁,而 Micron 的毛利率是 86.8%,SK hynix 第二季的營業利益率 76%,都比 NVIDIA 高。誰握著當下最緊的那道閘門,誰就收租。
鎖人的人與被鎖的人 第二篇用毛利率判斷供應關係裡誰鎖住誰。在 AI 價值鏈上,2026 年鎖人的人是記憶體廠,NVIDIA 從鎖人的人變成同時被鎖、也鎖別人的人。
買卡的人,現金流轉負
下游的另一個訊號是自由現金流。Amazon 截至 2026 年 6 月的過去十二個月,自由現金流是負 76 億美元;Alphabet 第二季是負 59 億,Meta 第二季只剩 7.8 億,比一年前少了 91%,Oracle 最近一季約負 54 億。折舊費用的成長也在加速,第二季 Amazon 年增 31%,Alphabet 42%,Meta 46%。
CoreWeave 的財報最直接:2026 年第二季營收 25.8 億美元,折舊攤銷 13.9 億,利息 6.4 億,兩者合計占營收的 79%,營業利益接近零。它的商業模式就是我們在第一章算的那張卡,只是放大了幾十萬倍,而它的利息支出還在增加,第三季指引 8.6–9.4 億美元。
這就是第三篇說的跑步機,只是換了跑者:過去是晶圓廠和記憶體廠把營收的三到四成投回資本支出,現在是雲端業者;過去是記憶體廠在 2023 年一起落底,下一次會是誰,取決於稀缺租金退潮的時間。
七、反方證據
我們的命題可能是錯的,以下是我們能想到最強的五個理由。
第一,電力可能讓稀缺延續到 2030 年。 如果電網併網的速度持續落後,封裝和記憶體追上來也沒有用,因為多出來的晶片找不到插得上電的機房。在這種情況下,已經部署好的 GPU 收的不只是算力的租金,還有「電」的租金,B200 的租金在 2028 年也可能維持在高檔。這是對 P6-1 最強的反駁,也是我們最沒有把握的地方;我們的回應是,電力限制同時會壓低 2027–2028 年的晶片需求,讓上游的擴產比預期更早過剩,但這個傳導需要時間,可能比我們的檢驗日期晚。
第二,需求的價格彈性可能很大。 推論成本每下降一半,模型的使用量可能增加不只一倍,這是 AI 版本的傑文斯悖論。如果是這樣,租金下跌時利用率會上升,雲端業者的營收不一定下降;模型公司的營收在 2026 年成長三到七倍,也支持這個看法。我們的回應是,命題檢驗的是租金,不是營收,即使總營收不降,單位算力的價格仍然可以下跌,而我們的回收期分析對單位價格更敏感。
第三,長約會延後衝擊。 CoreWeave 有 1,040 億美元的合約積壓,Oracle 有 6,640 億美元的剩餘履約義務,大部分產能是用多年期合約鎖住的,現貨租金下跌不會立刻反映在這些公司的營收上。所以 P6-1 成立時,P6-2 的會計調整可能會晚一到兩年才出現。我們接受這個時間差,並把它寫進判準:P6-2 只要求一家公司在 FY2027 年報前動作,而不是全部。
第四,指數本身可能不具代表性。 Silicon Data 的租金指數以新雲端業者的報價為主,大型雲端業者的掛牌價和大客戶的合約價不在裡面,而且指數網頁上同時出現過兩個不同的 H100 數字(2.83 與 2.53 美元)。如果指數中斷或方法改變,我們會改用同規格 GPU 的公開成交價中位數,並在檢驗時說明。
第五,殘值可能比我們想的高。 如果六年後的 GPU 還能以原價的 25–35% 出售,即使租金走上 H100 前例的路,整筆投資的內部報酬率仍有 11–13%,高於資金成本,那麼「稀缺結束」只會讓好生意變成普通生意,而不是壞生意。我們的回應是,殘值和租金是同一個市場的兩個價格,租金跌到三成的世界,很難同時維持三成的殘值;但這一點我們無法用現有資料證明,先承認。
我們仍然維持命題,理由是 H100 的前例已經在完全相同的條件下發生過一次:需求是真的,合約是長的,供應商說「這次不一樣」,結果租金在兩年內跌了七成。這一次的不同之處在於規模大了一個數量級,而規模越大,同時擴產的家數越多,稀缺結束得只會越乾脆。
八、命題與檢驗
記分規則 檢驗時只追加結果,不修改原文與判準。判準寫得不好的地方,會在結果裡承認,而不是回頭修正。這份報告的命題會和系列前五篇的十二條命題一起記錄在 predictions_log。
P6-1
命題:稀缺租金會退潮
判準:Silicon Data B200 租金指數(SDB200RT)2028 年 4–6 月均值 ≤ $3.70(較基準跌約 35%)成立;≥ $5.10(跌幅小於 10%)落空;其間部分成立。指數中斷時改用同規格公開成交價中位數,並註明
基準值:2026 年 7 月至 9 月初均值約 $5.68(7 月 5.72、8 月 5.63、9 月 7 日 5.69)
檢驗時間:2028 Q3 初
P6-2
命題:折舊年限撐不住六年
判準:Amazon、Microsoft、Alphabet、Meta、Oracle 至少一家在 FY2027 年報(2028 年第二季前)縮短伺服器或網路設備耐用年限,或認列 ≥10 億美元的 AI 伺服器加速折舊或減損 → 成立;否則落空
基準值:Amazon 2025 年部分縮短不計入;Meta 5.5 年,其餘 6 年
檢驗時間:2028 Q2
P6-3(觀察)
命題:雲端業者站上跑步機
判準:FY2027 大型四家合計資本支出 ≥ 合計歸母淨利的 2.0 倍,口徑與基準值相同
基準值:FY2025:資本支出 3,575 億美元、淨利 3,721 億美元,0.96 倍(系列資料庫口徑,不含融資租賃,Microsoft 為 6 月制);依 2026 年指引,FY2026 可能已近 1.5 倍
檢驗時間:2028 Q2
這三個命題和前面幾篇的命題互相牽連。P6-1 若成立,第三篇的 P3-1(雲端業者 ROE 中位數下降)成立的機率會大幅提高;P6-3 若成立而 P6-1 落空,表示雲端業者在跑步機上跑得很好,稀缺比我們想的更持久,那時第一篇關於 IC 設計溢價的命題(P1-1)也要放在這個背景下重讀。
2027 年第二季 FY2026 年報出齊時,我們會先做一次中期打分,B200 租金指數則每季追蹤一次,結果追加在這份報告的網頁版末尾。
附錄一 模型假設
每張 GPU 資本支出
數值:65,000 美元
來源與說明:HGX B200 八卡伺服器約 40–50 萬美元(IntuitionLabs,2026/9)÷8 ≈ 5.6 萬,加 15% 網路分攤(SemiAnalysis 對 H100 叢集的網路占比)
IT 功耗
數值:1.5 kW/GPU
來源與說明:B200 於 GB200 NVL72 為 1.2 kW,乘 1.25 計入 CPU、網卡與交換器
PUE
數值:1.3
來源與說明:液冷 AI 機房常用假設,未有單一公開來源
電價
數值:0.0977 美元/度
來源與說明:EIA 美國工業平均電價,2026 年 7 月
機房租金
數值:196 美元/kW/月
來源與說明:北美批發型機房(Data Gravity 引 Encor Advisors,2025 下半年)
維運費用
數值:IT 資本支出 4%/年
來源與說明:假設,含人力、備品、軟體
利用率
數值:80%
來源與說明:Data Gravity GB300 TCO 模型的良好叢集區間 80–90%
第一年租金
數值:5.68 美元/GPU 小時
來源與說明:Silicon Data B200 租金指數 7 月均值 5.72、8 月均值 5.63、9 月 7 日 5.69 的平均
資金成本
數值:9%
來源與說明:CoreWeave 2026 年 GPU 擔保貸款 SOFR+2.25% 至 +5.50% 的上緣,為借款成本
壽命
數值:6 年
來源與說明:大型雲端業者與 CoreWeave 會計年限
H100 前例路徑
數值:1.00、0.60、0.33、0.33、0.35、0.35
來源與說明:2023 高峰市場成交價 >8 美元 → 2025 年指數與撮合價 2.0–2.4 美元(跨序列約 −70%),之後小幅回升約 6%
產業資本回收係數
數值:0.185
來源與說明:三分之二 IT 設備 6 年、三分之一機房 20 年,9% 年金係數加權
上表列出模型用到的全部參數,任何人都可以換一組假設重算;每一年的現金流,以 Fig. 4 的三條路徑為準。模型沒有計入期末殘值,這是它最大的簡化。如果六年後還能以原價 25–35% 出售,H100 前例情境的內部報酬率會從 3.9% 升到 11–13%,高於 9% 的資金成本,回收期則不受影響,仍是 5.0 年。但 25–35% 這個殘值是在 2026 年稀缺環境下估出來的,和 H100 前例那種租金只剩三成的世界並不一致,兩者同時成立的機率不高;我們把殘值列為反方證據的第五點。
附錄二 資料來源
雲端資本支出、折舊與營收
Platformonomics, Follow the CAPEX: 2024 Retrospective (2025-02), 2025 Retrospective (2026-02), Q2 2026 Scoreboard (2026-07-31)
Amazon、Alphabet、Meta、Microsoft 2026 年第二季財報新聞稿、10-Q 與法說會逐字稿(2026-07-22 至 07-30)
Oracle FY26 第四季與 FY27 第一季財報報導(Reuters 經 Outlook Business,2026-06-11;Constellation Research,2026-09-10)
Hudson Labs, Server useful life: AMZN and META (2026-07-30)
Morgan Stanley、Goldman Sachs、BofA 資本支出預估之媒體轉述(2026-05 至 2026-09)
David Cahn, AI’s $1.5T Question (2026-07-08);Bain & Company, 6th Global Technology Report (2025-09-23)
Michael Burry 對折舊的評論(StreetInsider,2025-11-10)
OpenAI 年化營收(Axios 經 Bloomberg Government,2026-09-29);Anthropic 年化營收(Bloomberg,2026-08-18)
GPU 價格、租金與單位經濟
Silicon Data, H100 rental price over time (2025-12-21);H200 vs H100 rental prices May–July 2026;B200 rental price August 2026 update;H100 index page (2026-10-16)
AWS News Blog, Announcing up to 45% price reduction for Amazon EC2 NVIDIA GPU-accelerated instances (2025-06-05)
Latent Space, $2 H100s: How the GPU Rental Bubble Burst (2024-10-11)
Data Gravity / Wing VC, How Much Does an NVIDIA NVL72 Cost? (2026-08-31)
IntuitionLabs, Data Center GPU Prices (2026-09-05);H100 Rental Prices Compared (2026-10-11)
Mercatus, H100 depreciation (2026-03-30);Spheron, GPU depreciation in 2026 (2026-10)
EIA, Electricity Monthly Update (2026-09-24)
CoreWeave 2026 年第二季財報(2026-08-11);The Energy Mag 對 CoreWeave 貸款之報導(2026-03-31、2026-08-11)
供給與共識
台積電 2026 年第三季法說會逐字稿(2026-10-15)
TrendForce 新聞稿與 TrendForce News(2026-05-20、06-02、06-15、08-03、09-14、09-29、09-30)
Morgan Stanley CoWoS 與加速器出貨預估之媒體轉述(2026-07-09、07-15);KGI 台積電報告(2026)
Micron FQ4 2026 財報 8-K(2026-09-30);SK hynix 2026 年第二季財報報導(Korea JoongAng Daily,2026-07-29);Counterpoint HBM 市占(2026-09-03)
NVIDIA Q2 FY2027 財報 8-K(2026-08-26);Broadcom FQ3 2026 法說會重點(2026-09-02)
WSTS Spring 2026 Forecast (2026-06-02);SEMI 年中設備預測(2026-07-14)
BNEF US data center capacity outlook (2026-07-29);ERCOT Large Load Working Group (2026-03-18)
各數字的原始網址與擷取日期另有清單備查。Fig. 3 至 Fig. 8、Fig. 10 至 Fig. 13 均為自製。