

阿宜 | 小島視角 | Oct.23,2026

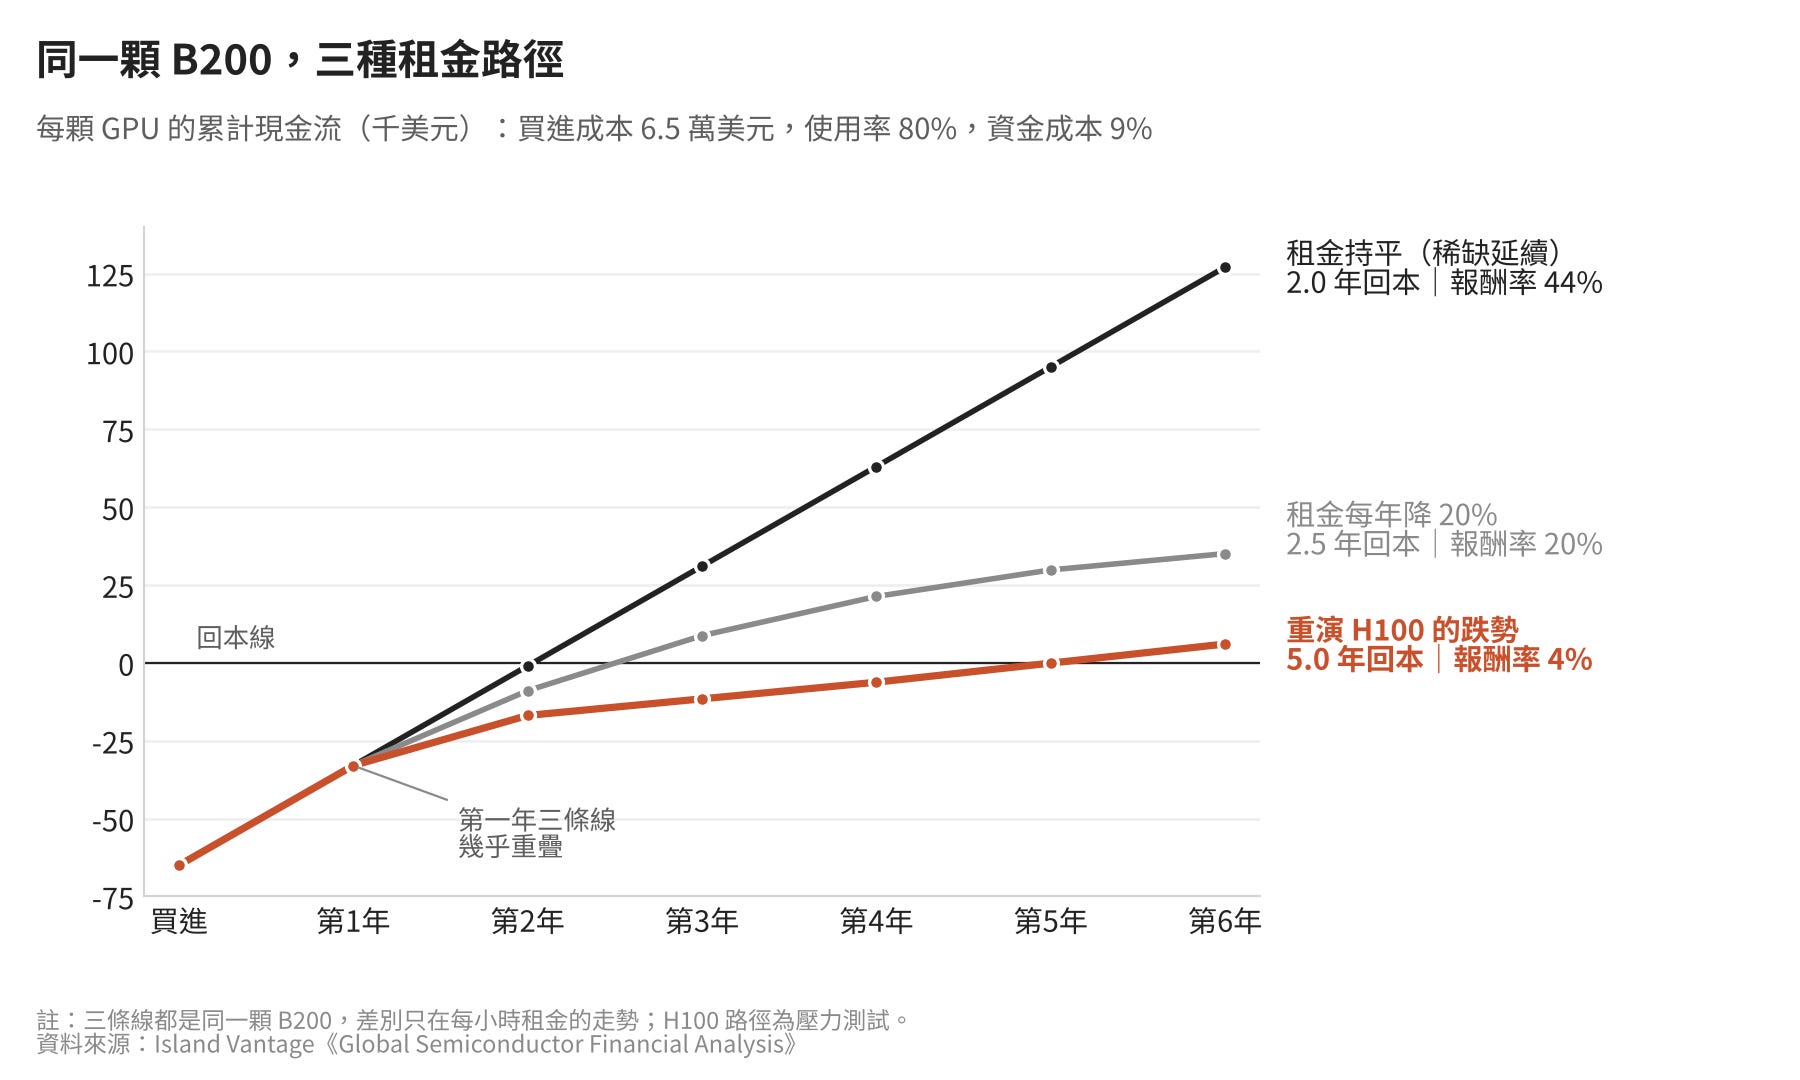
假設你手上有 6.5 萬美元,買下一顆 NVIDIA B200 GPU,放進機房,按小時出租給 AI 公司。多久能回本?
答案不在晶片,而在租金。租金維持現在的水準,兩年回本;每年降兩成,兩年半;如果重演 H100 當年兩年跌掉七成的走勢,要五年才回本,報酬率還低於借錢的成本。
更微妙的是,這三種情境在第一年長得一模一樣,差別到第二年才出現。買下的那一刻,沒有人知道自己押的是哪一條路。
這是整個 AI 熱潮的縮影:大家都看得到錢在流動,但很少人問,錢最後停在哪裡,又能停多久。
我花了幾個月,把 91 家半導體、雲端、系統與車廠的財報攤開來看,寫成一份研究報告《Global Semiconductor Financial Analysis》,再把其中最關鍵的一章「稀缺的價格」整理成五集 podcast。這篇文章是這個系列的導讀。
先講結論,也就是貫穿五集的一句話:
利潤停在稀缺的地方,而稀缺會被它吸引來的資本支出終結;市場已經替其中一部分預付了價格。
一、一顆 GPU 的帳
一般人談 AI,談的是模型多聰明、晶片多快。但對買 GPU 來出租的人來說,這是一門很樸素的生意:買機器、租機房、付電費,然後收租。
把帳攤開,有兩件事很反直覺。
第一,電費沒有想像中重要。一顆 B200 六年下來的總成本裡,伺服器本身占 58%,機房租金 19%,維運 14%,電費只占 9%。電力決定的是「能裝多少顆」,不是「這顆賺不賺錢」。
第二,租金不是晶片的屬性,而是稀缺的價格。2023 年 H100 最缺的時候,每小時租金超過 8 美元;兩年後產能到位,跌到 2 美元出頭。2026 年,這顆三年前的舊晶片反而漲價了。舊晶片漲價,不是因為它變好了,而是因為新晶片還不夠,它的價格是被新晶片的稀缺撐住的。
經濟學把這種「因為供給一時來不及反應而多賺的錢」叫做準租(quasi-rent)。準租是真的錢,但它有保存期限。
🎧 收聽本集|Apple Podcasts|Spotify
二、三道關卡:CoWoS、HBM 與電力
如果租金是稀缺的價格,下一個問題就是:稀缺卡在哪裡?
AI 算力要依序通過三道關卡。第一道是先進封裝 CoWoS,把 GPU 和記憶體封在一起;第二道是高頻寬記憶體 HBM;第三道是電力。
台積電的 CoWoS 產能,2024 到 2028 年擴增約六倍,2027 年仍然不夠,要到 2028 年才打開。HBM 2026 年已經賣完,新產能要等到 2027 年底。電力最慢:光是美國德州,排隊等著接電的大型用電需求就有 238 GW,過去一年實際接上的只有 2.2 GW。
這裡有一個弔詭:租金越高,大家擴產越積極;擴產越多,租金就越早結束。每一家公司單獨看,加碼都很合理;全部加起來,就是一場沒人敢先停的囚徒困境。
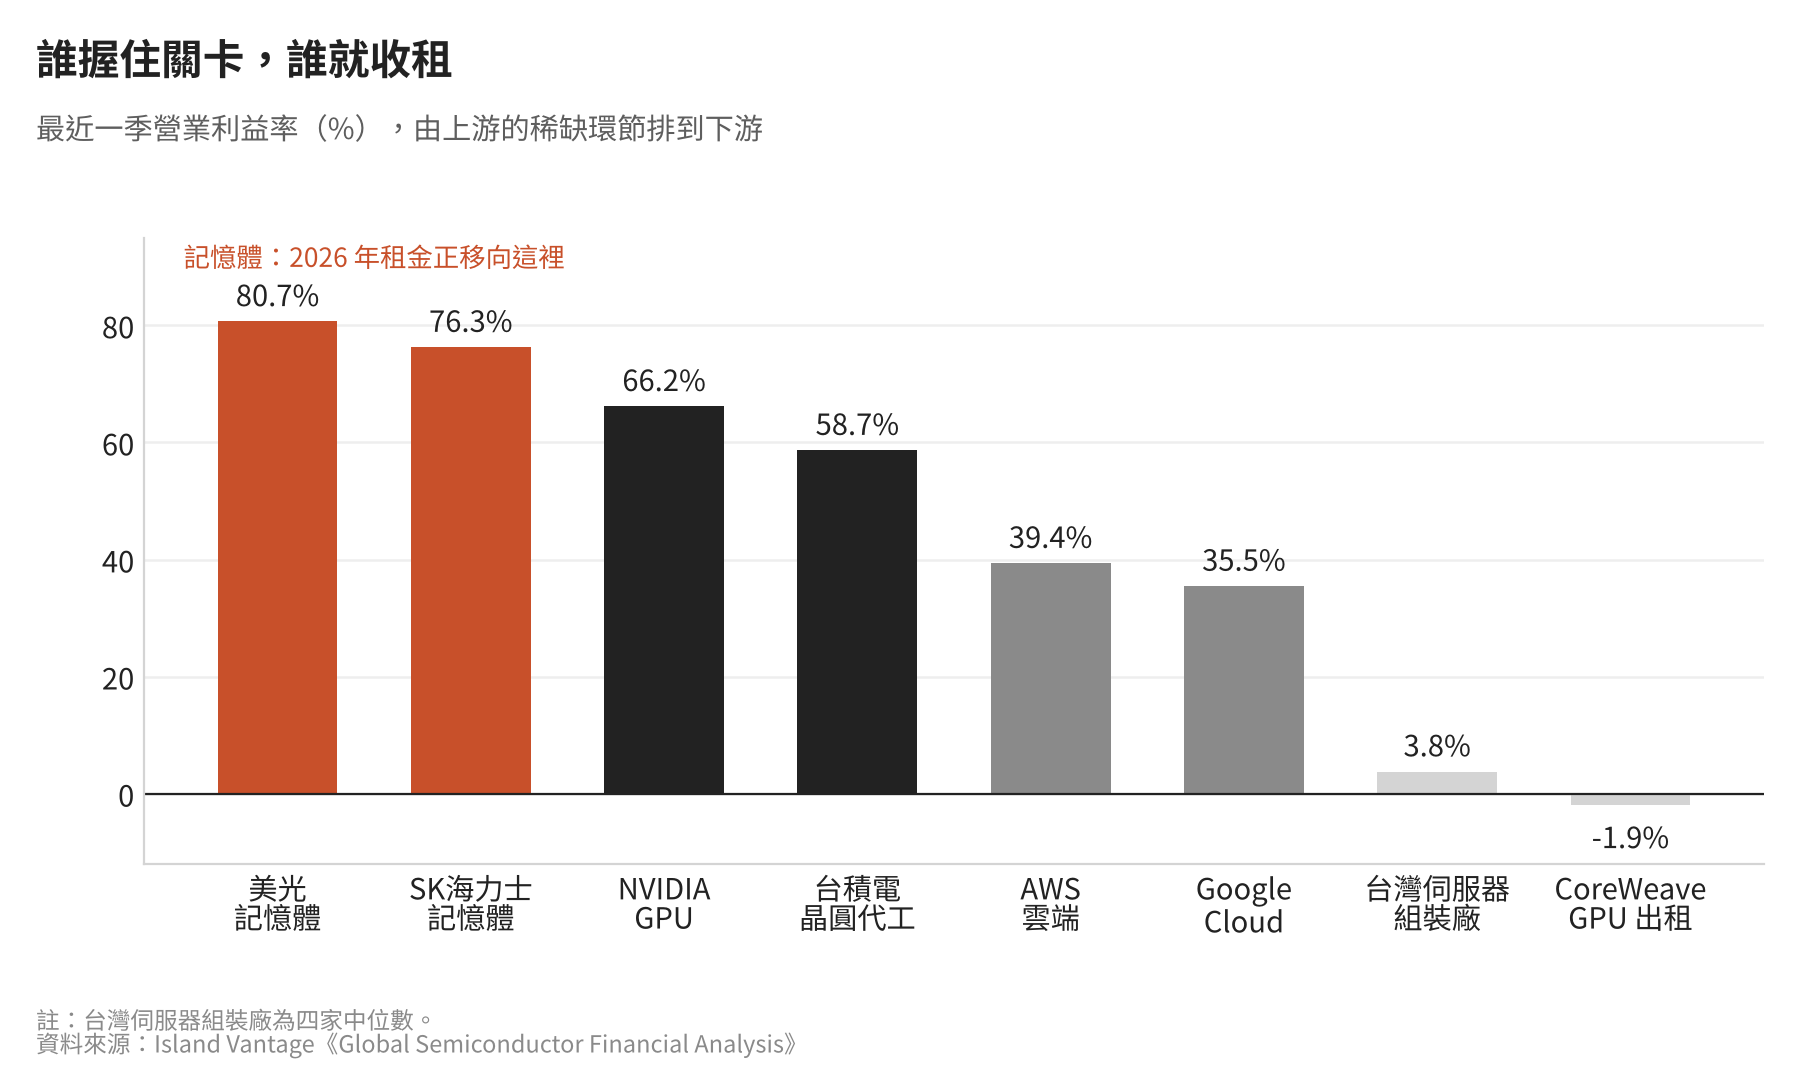
所以,稀缺的租金現在在誰手上?看最近一季的營業利益率:美光 80.7%、SK 海力士 76.3%、NVIDIA 66.2%、台積電 58.7%;往下游走,台灣的伺服器組裝廠只有 3.8%,買 GPU 來出租的 CoreWeave 是負的。2025 年,租金在 GPU 設計商手上;2026 年,它正在移向記憶體。
誰握住最緊的那道關卡,誰就收租。
🎧 收聽本集|Apple Podcasts|Spotify
三、每年 4,650 億美元的帳單
把鏡頭從一顆 GPU 拉遠到整個產業。
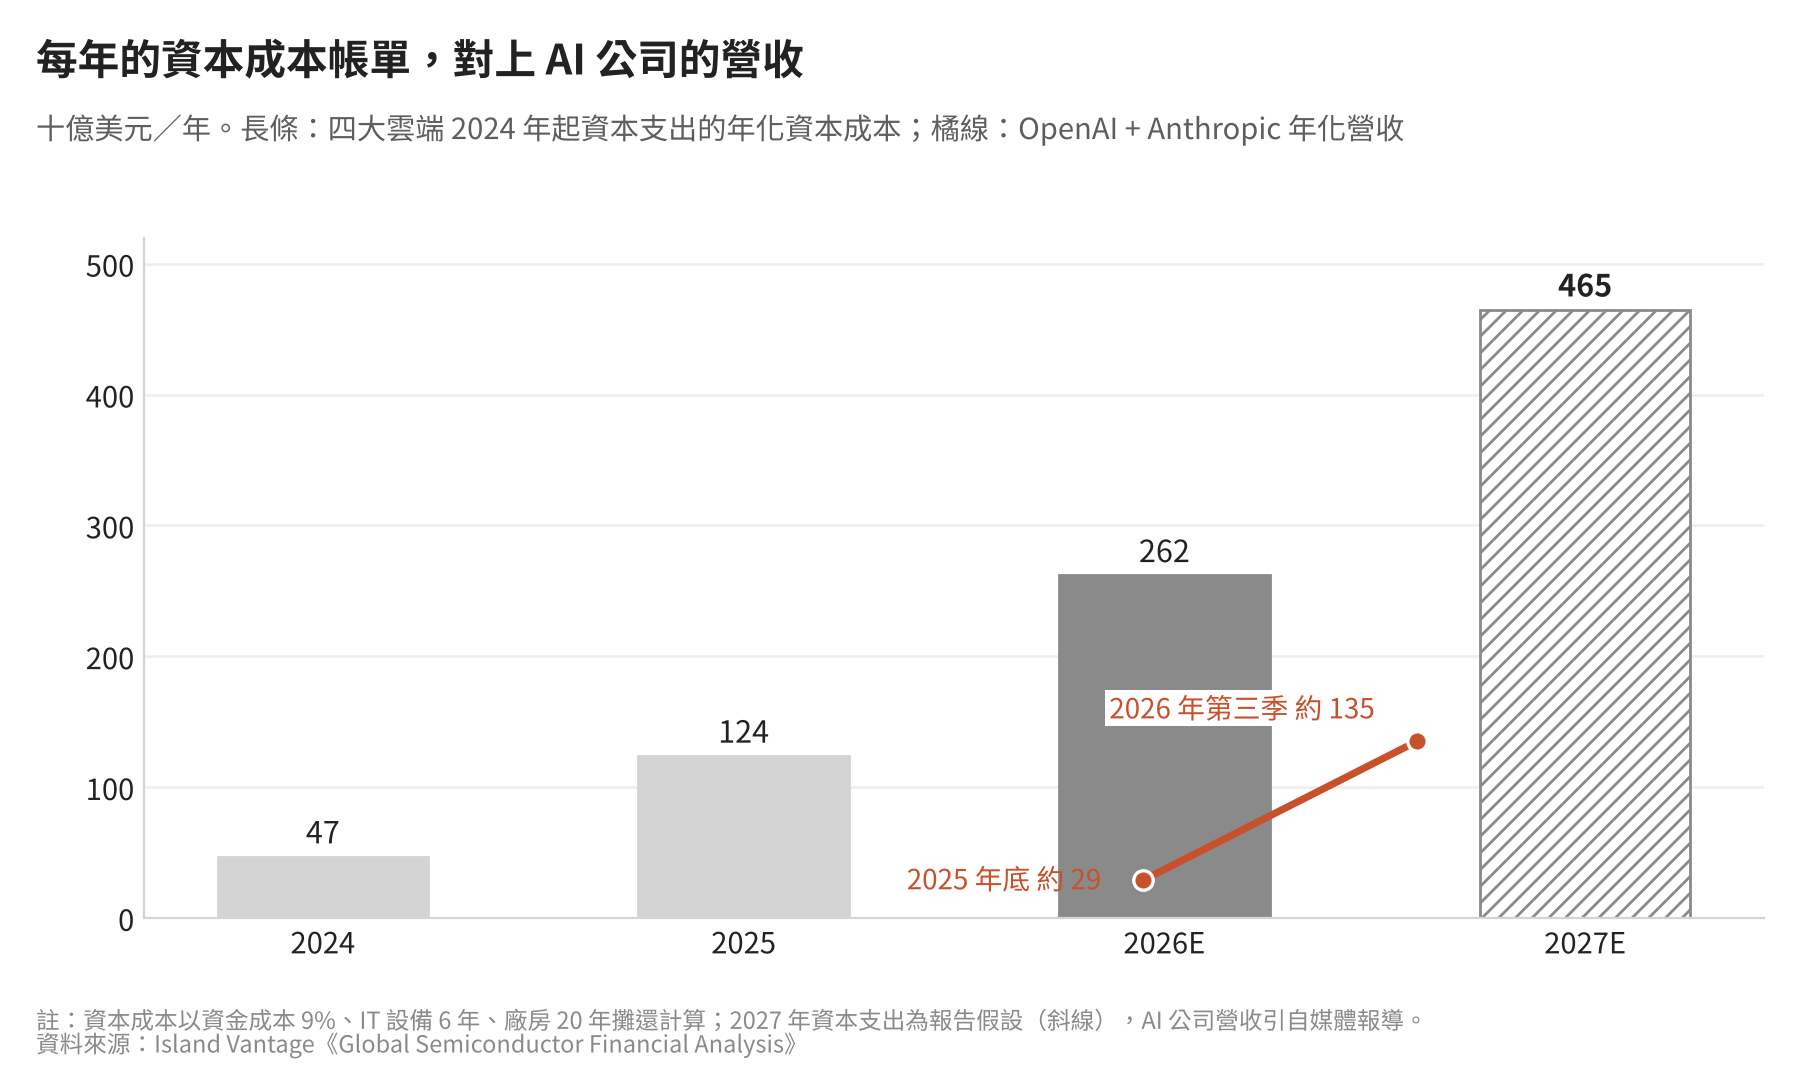
Amazon、Microsoft、Alphabet、Meta 這四家,從 2024 到 2027 年預計投入約 2.5 兆美元蓋 AI 資料中心。如果把它當成房貸,設備分 6 年、廠房分 20 年、利率 9%,換算下來,2027 年每年要繳大約 4,650 億美元。這還沒算電費、人事,也沒有任何利潤。
最後付錢的是 AI 公司。OpenAI 和 Anthropic 的年化營收合計約 1,350 億美元,差了三倍多。但它們在 2026 年成長了三到七倍,追得比帳單還快。所以這場競賽還沒結束。
真正值得注意的是一件更細的事:AI 公司付出的每一塊錢裡,有一部分是稀缺的租金。如果 B200 的租金從每小時 5.7 美元降到 3.7 美元,同樣的預算可以多買 50% 的算力。這對 AI 的普及是好事,對那些用稀缺價格買進 GPU 的人,就是壞事。
同一個價格下跌,只是把一筆錢從一個口袋,搬到另一個口袋。
還有折舊。伺服器在會計上分六年攤提,但經濟上可能只撐得了幾年。2025 年,Meta 把伺服器的使用年限拉長,Amazon 卻把一部分縮短。看著同一個市場,往相反方向走,必定有一家看錯。
🎧 收聽本集|Apple Podcasts|Spotify
四、雲端平台,是泡沫還是基建?
這是最多人問的問題。但在回答之前,要先把兩件常被混在一起的事分開。
「過度投資」是實體面的問題:資料中心蓋太多,回收不了。「泡沫」是價格面的問題:股價跑得比基本面快。前者看財報,後者看估值。
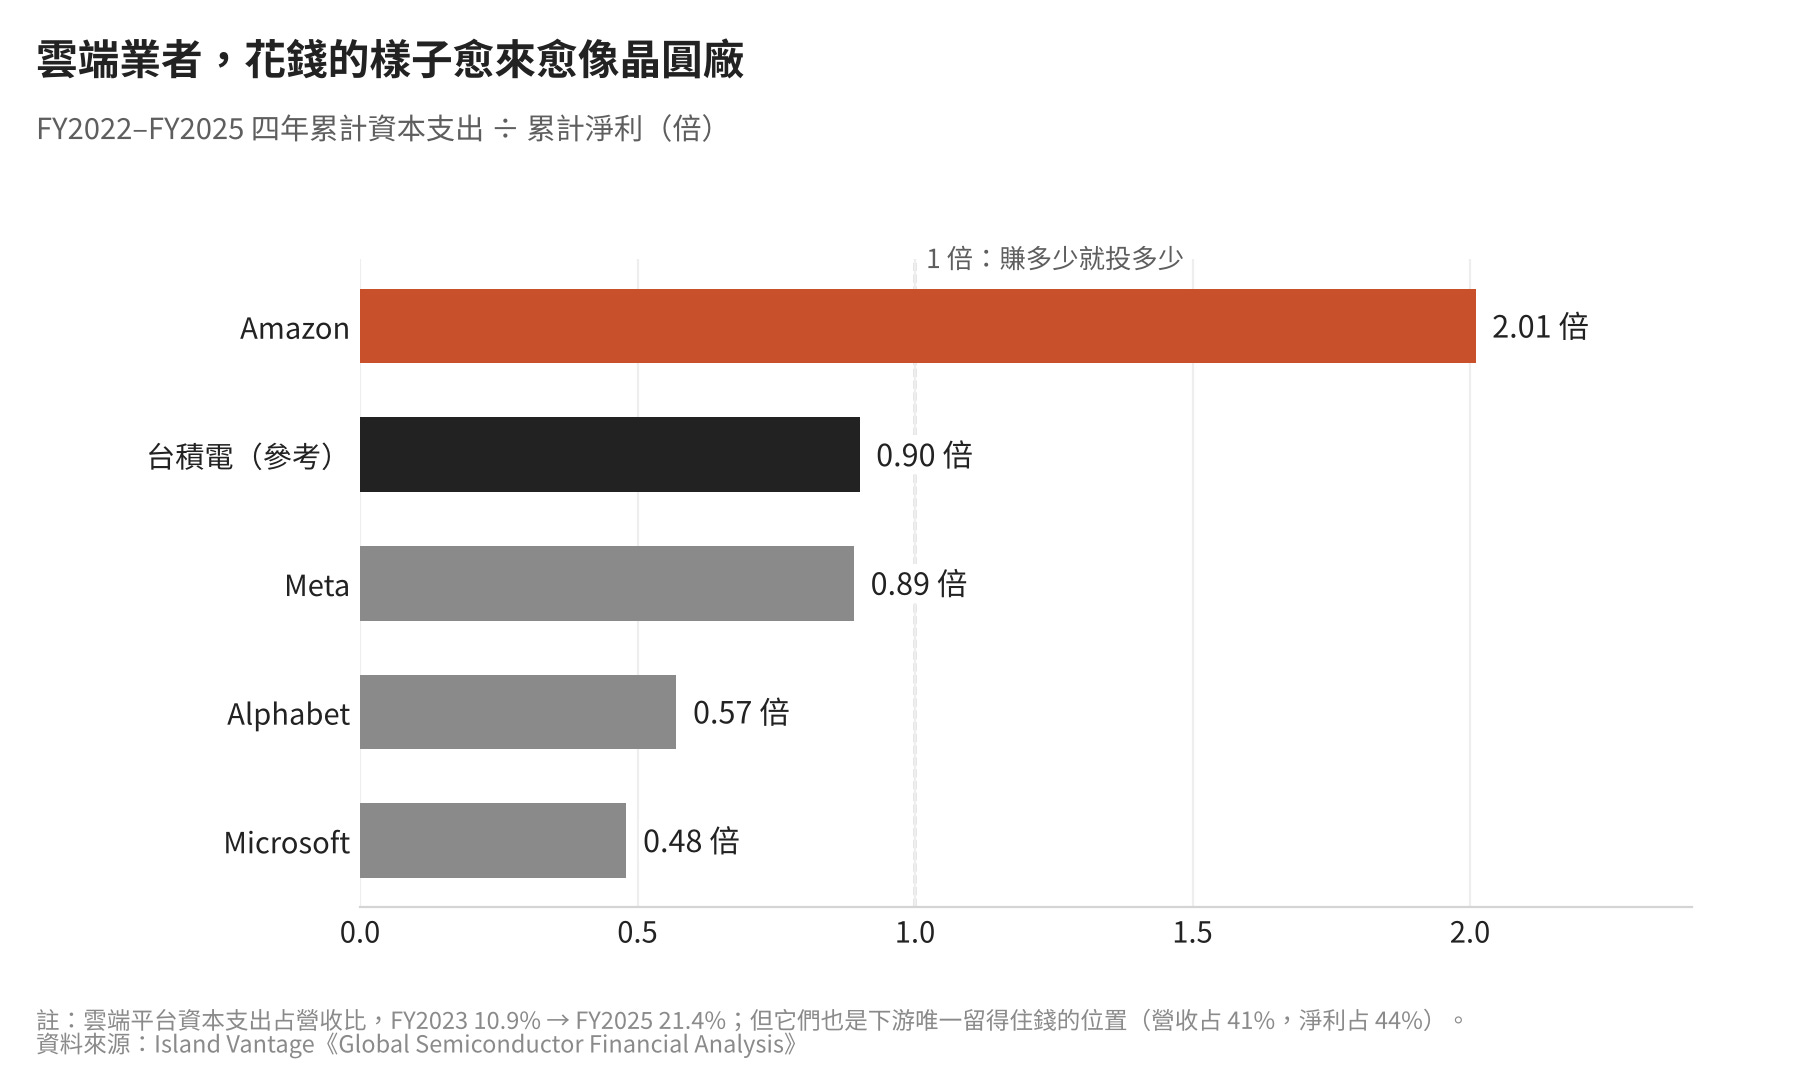
財報顯示,雲端正在變成晶圓廠。雲端平台的資本支出占營收比,兩年內從 11% 升到 21%,已經是晶圓廠的水準;2025 年花了 3,588 億美元,是 11 家晶片製造商合計的 2.6 倍。Amazon 過去四年的資本支出,是同期淨利的兩倍,比台積電還「重」。
但雲端也是供應鏈下游唯一留得住錢的位置:占整體營收 41%,留下 44% 的淨利。它們和 2022 年的記憶體廠很像,四家一起加碼、買同樣的晶片、蓋功能相近的資料中心;差別在於口袋夠深,還不需要借錢。
現金讓跑者在跑步機上待得更久,但不會把跑步機變成護城河。
🎧 收聽本集|Apple Podcasts|Spotify
五、市場已經預付了什麼
最後一集看價格。估值,其實是寫成價格的預測。
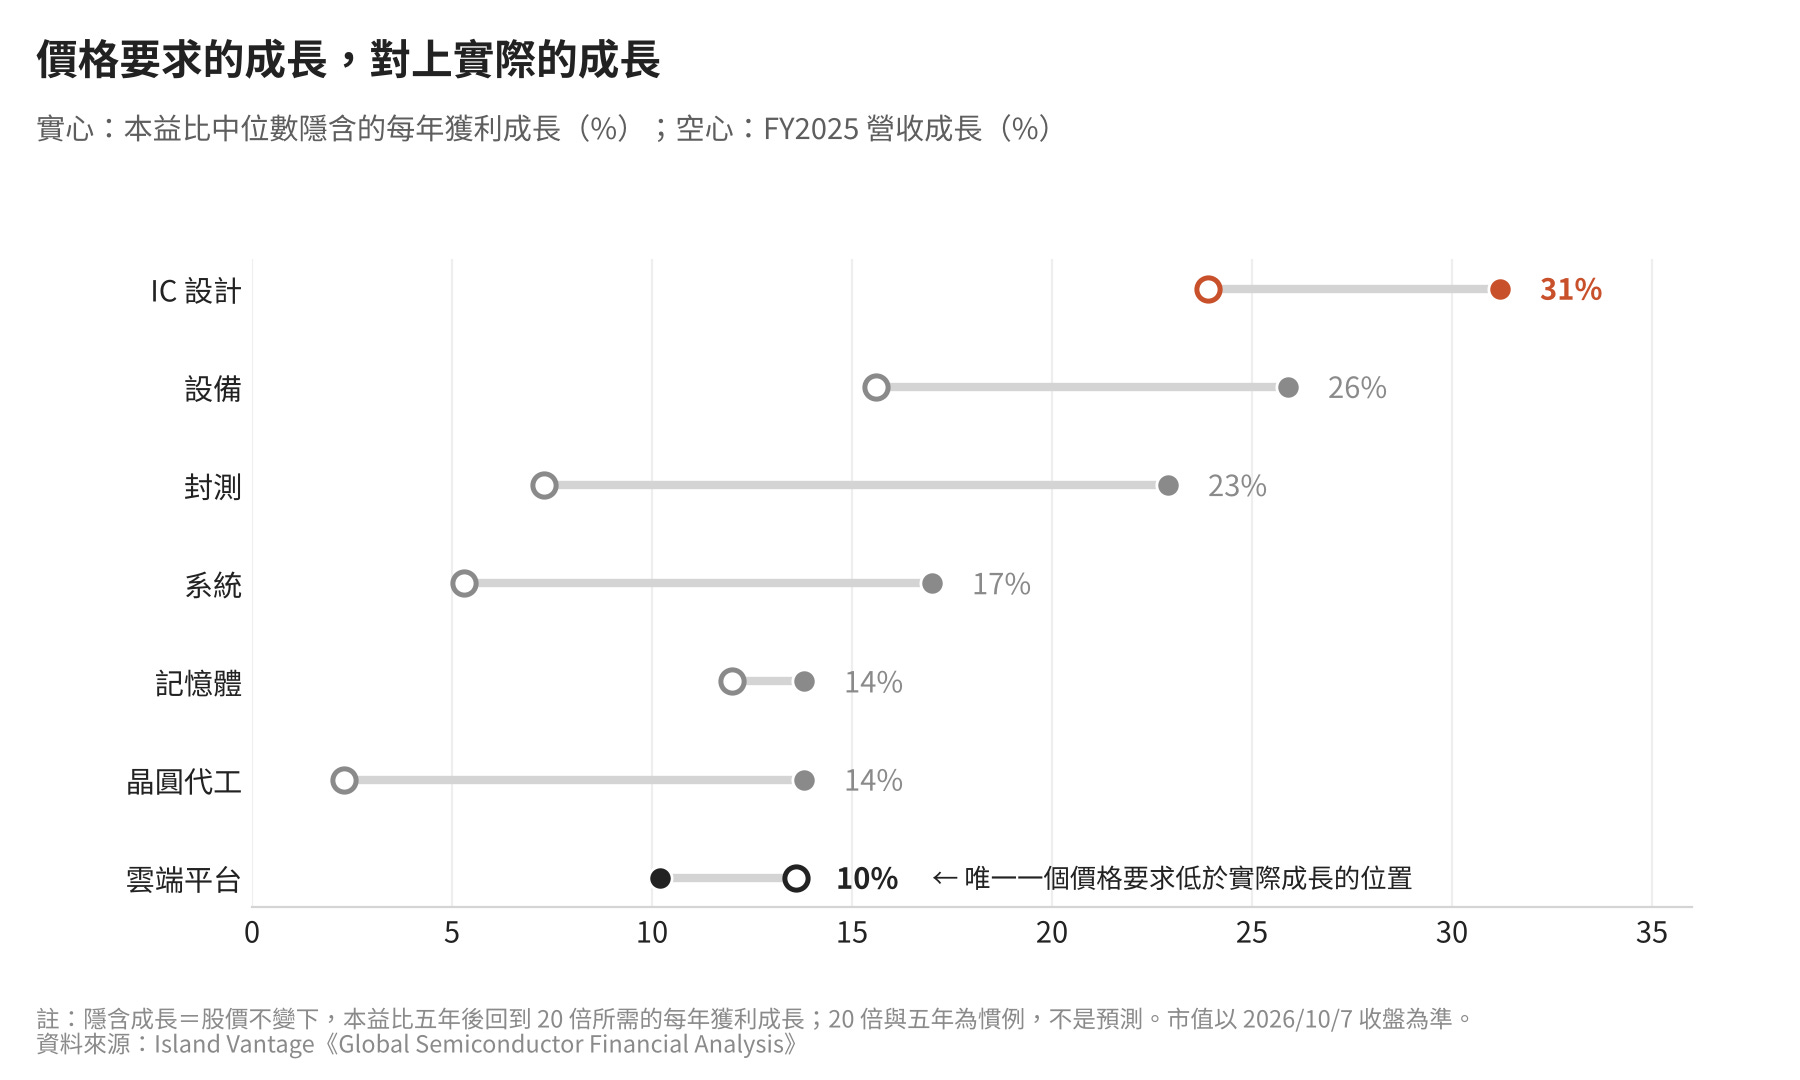
一個簡單的讀法是:如果股價不動,獲利每年要成長多少,本益比才會在五年後回到 20 倍?用這把尺量八個價值鏈位置,結果很一致。
IC 設計的本益比中位數 77.8 倍,價格要求未來五年每年獲利成長 31%;雲端平台只有 32.5 倍,只要求每年約 10%,是整個樣本裡最不苛刻的預期。台積電營收成長 32%,本益比卻只有 38 倍,被定價得彷彿成長不會持續。
換句話說,如果真有泡沫,它可能不在大家以為的雲端,而在 IC 設計。
市場的邏輯其實不難理解:投資人願意付錢給不必每年重買一次的稀缺,例如架構、生態系;對必須靠資本支出重新買回來的稀缺打折扣,因為他們看過這種稀缺結束。
這是對歷史合理的解讀。但也正是報告最可能出錯的地方:如果記憶體的稀缺證明是持久的,那麼被錯估的,就是製造商。
🎧 收聽本集|Apple Podcasts|Spotify
結語:錢會留在最難被取代的地方
回到標題的問題:AI 這波熱潮裡,錢到底流到了誰的口袋?
它不會留在做最多事的地方,而會留在最難被取代的地方。營收最大的伺服器組裝廠,一塊錢只留得住幾分;全世界只有一家做得出來的先進製程,經手一塊錢,留下將近兩塊錢的利潤份額。
但「難以取代」不是永久的身分,而是一段時間。稀缺會引來投資,投資會填平稀缺;這段時間有多長,決定了這一輪資本支出誰賺、誰賠。
這不是唱空 AI。需求很可能是真的。但需求是真的,不代表每一年的產能,都賺得到稀缺的價格。
報告裡的每一個判斷,都寫成了有日期、有標準的命題,例如:2028 年第二季,B200 的租金是否跌到每小時 3.7 美元以下。到時候,我們回來對答案。
🎧 完整收聽「稀缺的價格」系列
Apple Podcasts:小島視角|Island Vantage
Spotify:小島視角|Island Vantage
各集連結:
本文內容取材自 Island Vantage 報告《Global Semiconductor Financial Analysis》,財務數字為 FY2025 固定匯率口徑,市值以 2026 年 10 月 7 日收盤為準;2027 年資本支出為報告假設,AI 公司營收引自媒體報導。Podcast 節目聲音為 AI 生成,內容經作者審閱。僅供研究與教育,不構成投資建議。