

阿宜 | 小島視角 | Oct 15,2026

想像一家搬家公司,幾年前,它最大的客戶說,明年要搬很多東西,而且要用特殊的貨車。老闆咬牙買了。
隔年,客戶真的搬了很多東西。再隔一年,客戶說:別家報價比較便宜。
貨車還停在老闆的倉庫裡。
這是一個關於 OSAT 的故事。OSAT(Outsourced Semiconductor Assembly and Test,委外封裝測試)是半導體供應鏈的最後一站:晶片從晶圓廠出來,要先切割、封裝、測試,才能裝進手機和伺服器。台灣是這一站的世界第一,全球市占將近一半。
前兩篇寫了這座島上的兩種經濟學。台積電那一側是集中、稀缺;成熟製程那一側是分散、過剩。
這一篇寫第三種:夾在中間。
微笑曲線的谷底
先把整條供應鏈排成一條線。
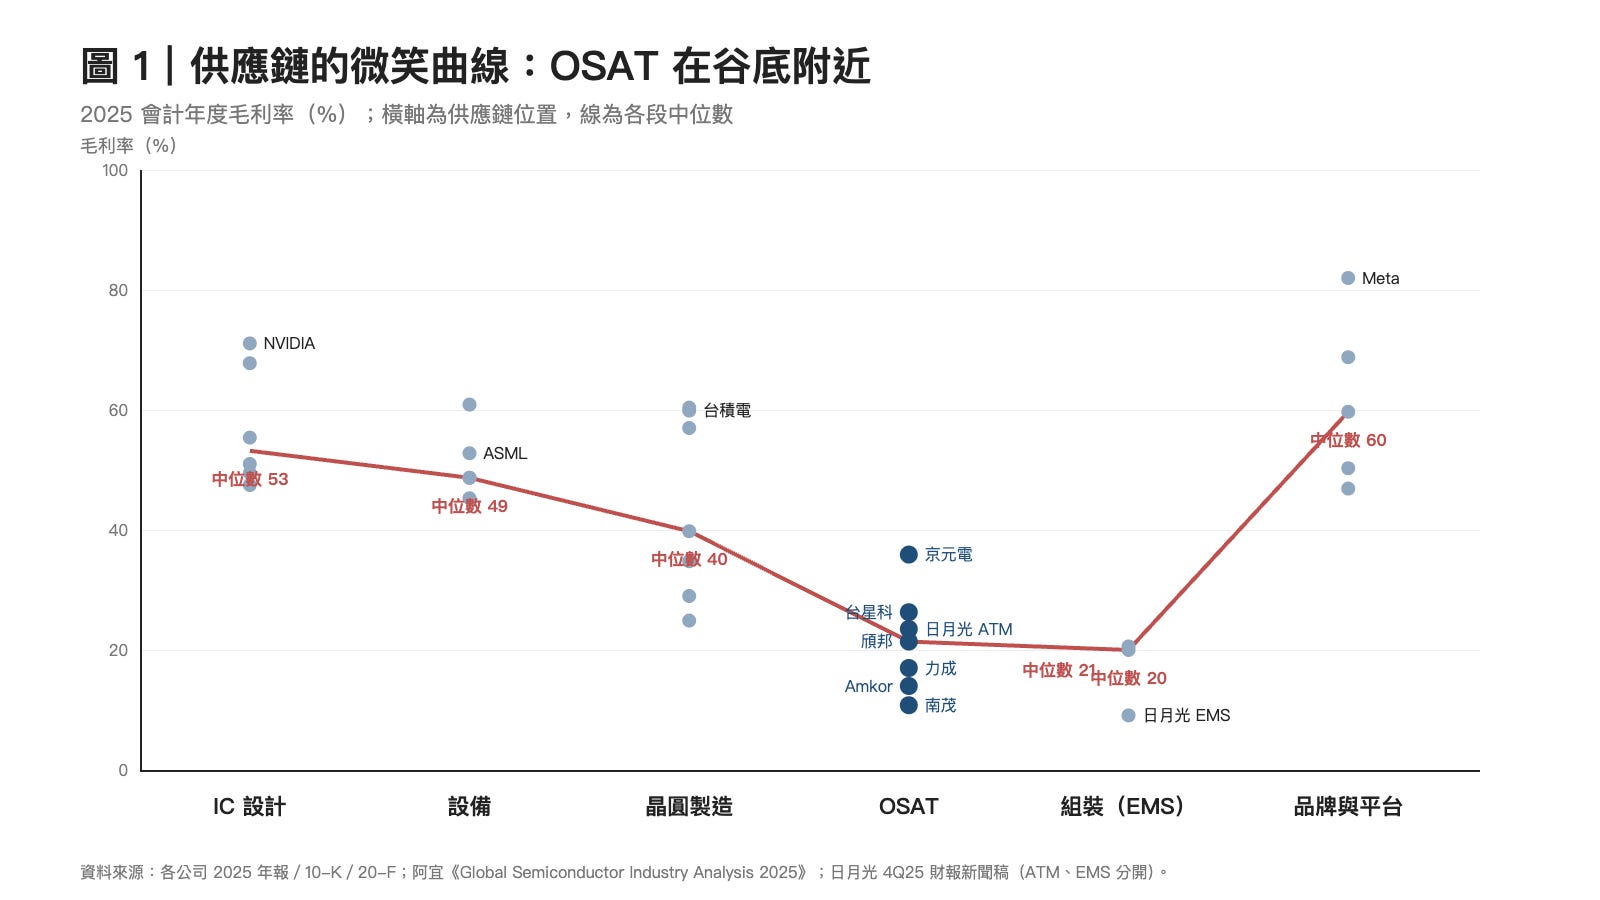
我把 36 家全球半導體供應鏈公司,加上台灣和美國的 OSAT,依照在供應鏈的位置排好,看 2025 年的毛利率。各段的中位數大約是:
IC 設計:53%
設備:49%
晶圓製造:40%
OSAT:21%
電子組裝(EMS):20%
品牌與平台:60%
兩端高、中間低,是一條標準的微笑曲線。OSAT 落在谷底附近,和電子組裝差不多。
大多卡在兩成
再把 OSAT 單獨拿出來看。
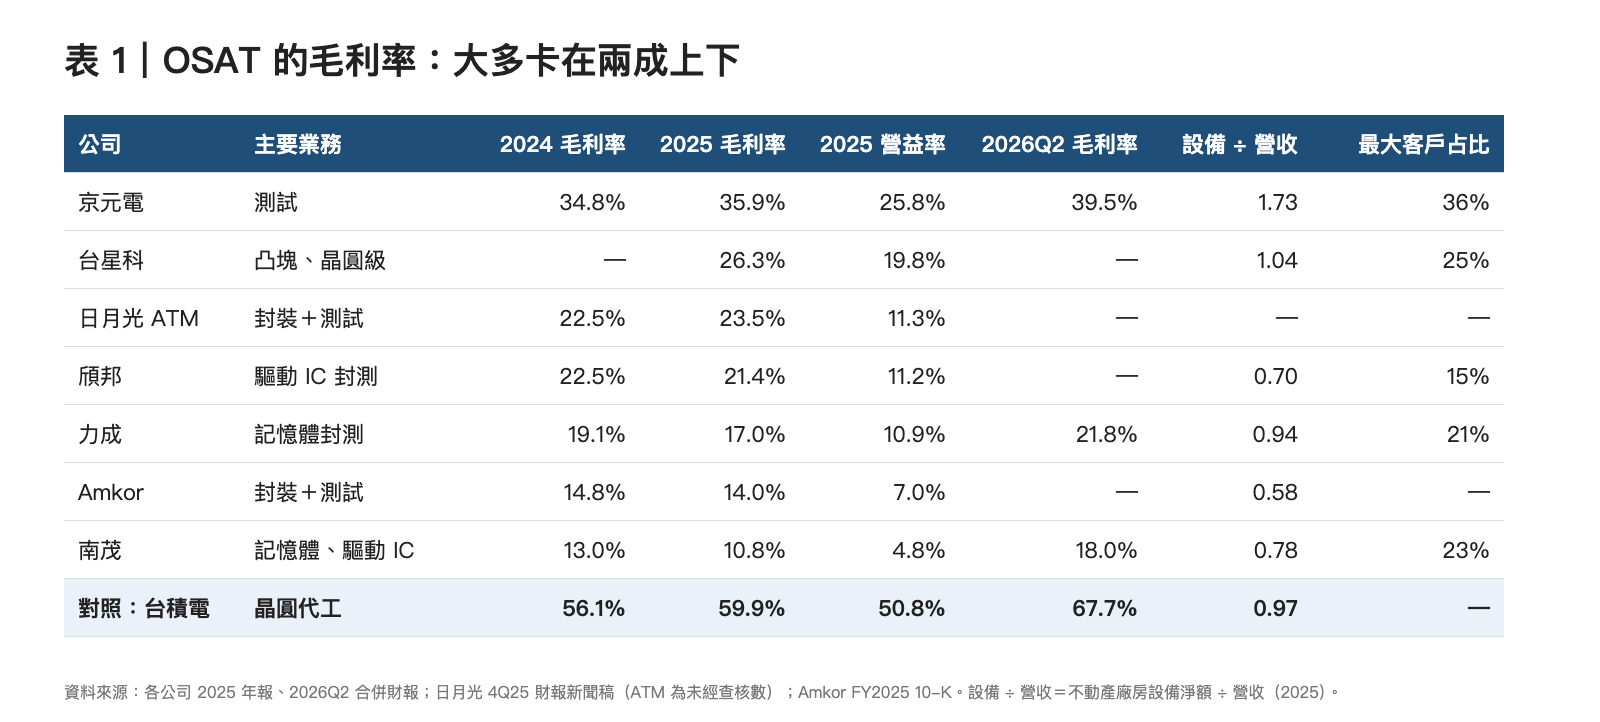
日月光 ATM(OSAT 本業):23.5%
頎邦:21.4%
力成:17.0%
Amkor:14.0%
南茂:10.8%
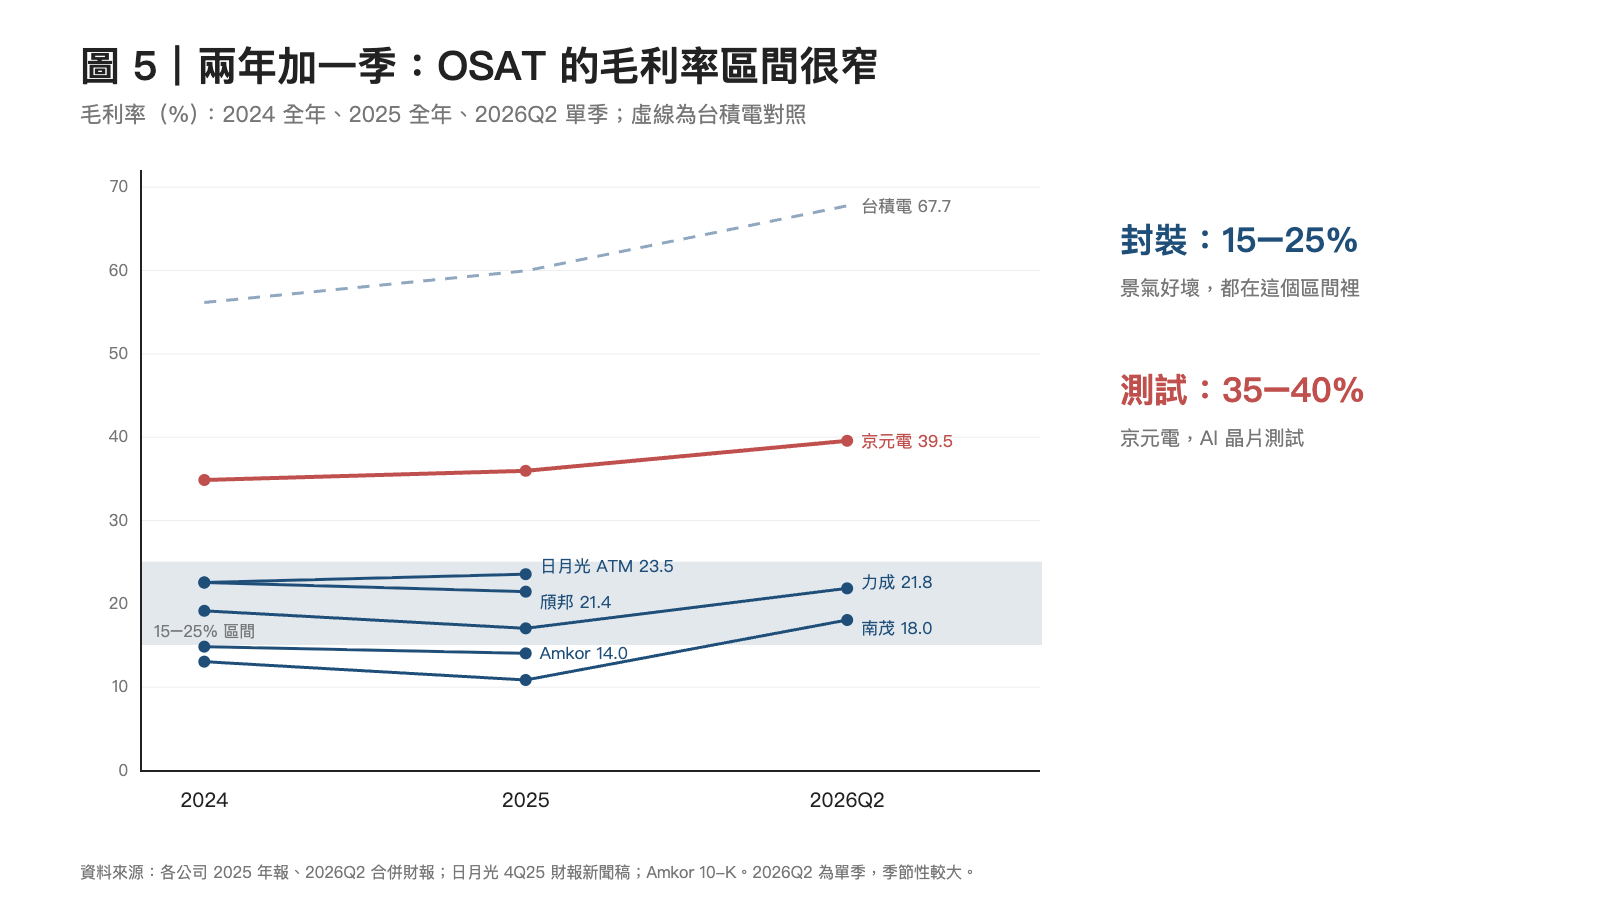
拉長一點看,景氣好壞,這些公司的毛利率大多在 15% 到 25% 之間。2026 年第二季記憶體回升,力成回到 21.8%,南茂回到 18.0%,還是在這個區間裡。
區間很窄,通常代表一件事:價格不是自己決定的。
先拆開合併數字
這裡要先交代一個口徑,否則日月光會被低估。
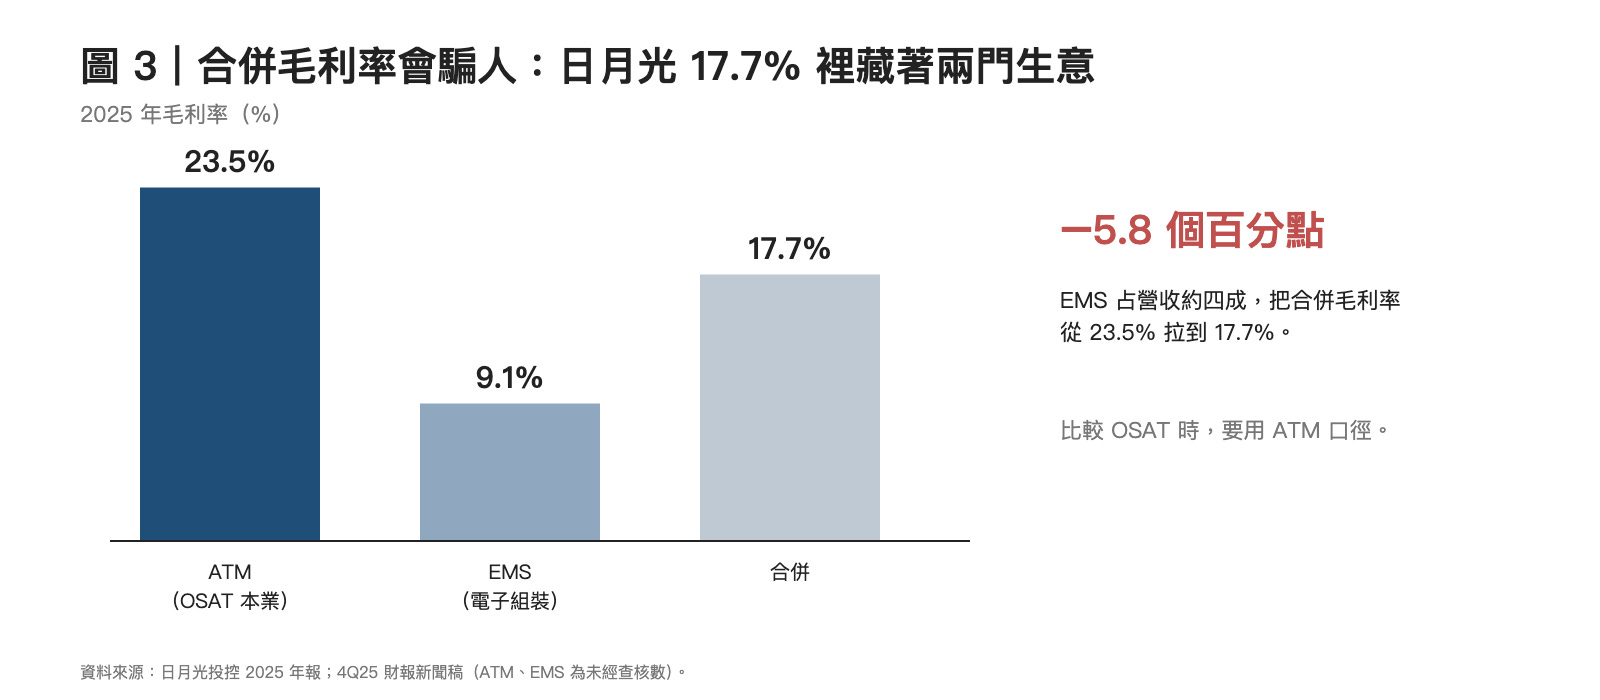
日月光 2025 年的合併毛利率是 17.7%。但日月光不只做 OSAT,旗下的環旭電子做電子組裝(EMS),占營收約四成,毛利率只有 9.1%。把兩門生意混在一起,就把 OSAT 本業的 23.5% 拉到 17.7%。
比較 OSAT,要用 ATM 的口徑。這是這個系列一直在做的事:讀數字之前,先問它是怎麼被數出來的。
同一家公司,三種生意
日月光的合併財報裡,有一張更有意思的表:部門資訊。
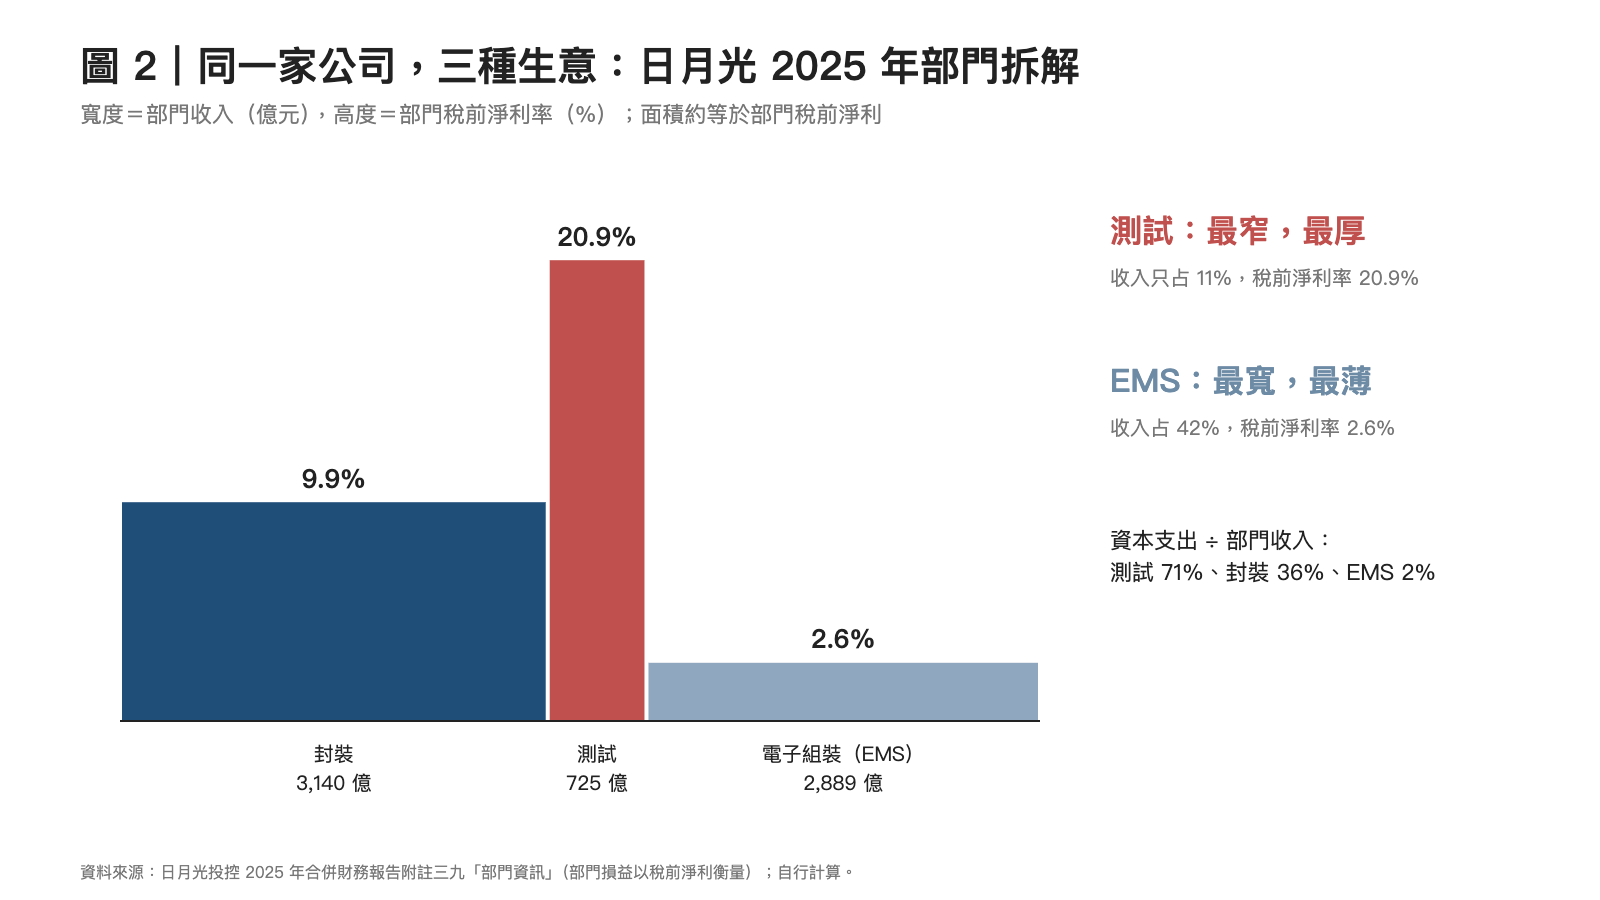
把收入當寬度、稅前淨利率當高度,三個部門的形狀完全不同:
封裝:收入 3,140 億元,稅前淨利率 9.9%。
測試:收入 725 億元,稅前淨利率 20.9%。
電子組裝:收入 2,889 億元,稅前淨利率 2.6%。
測試的收入最小,利潤率卻是封裝的兩倍。
但同一張表還有另一欄:資本支出。測試部門的資本支出是收入的 71%,封裝是 36%,電子組裝只有 2%。
最賺錢的那一段,也是設備最重的那一段。
測試為什麼不一樣
把這個發現推廣到其他公司,也成立。
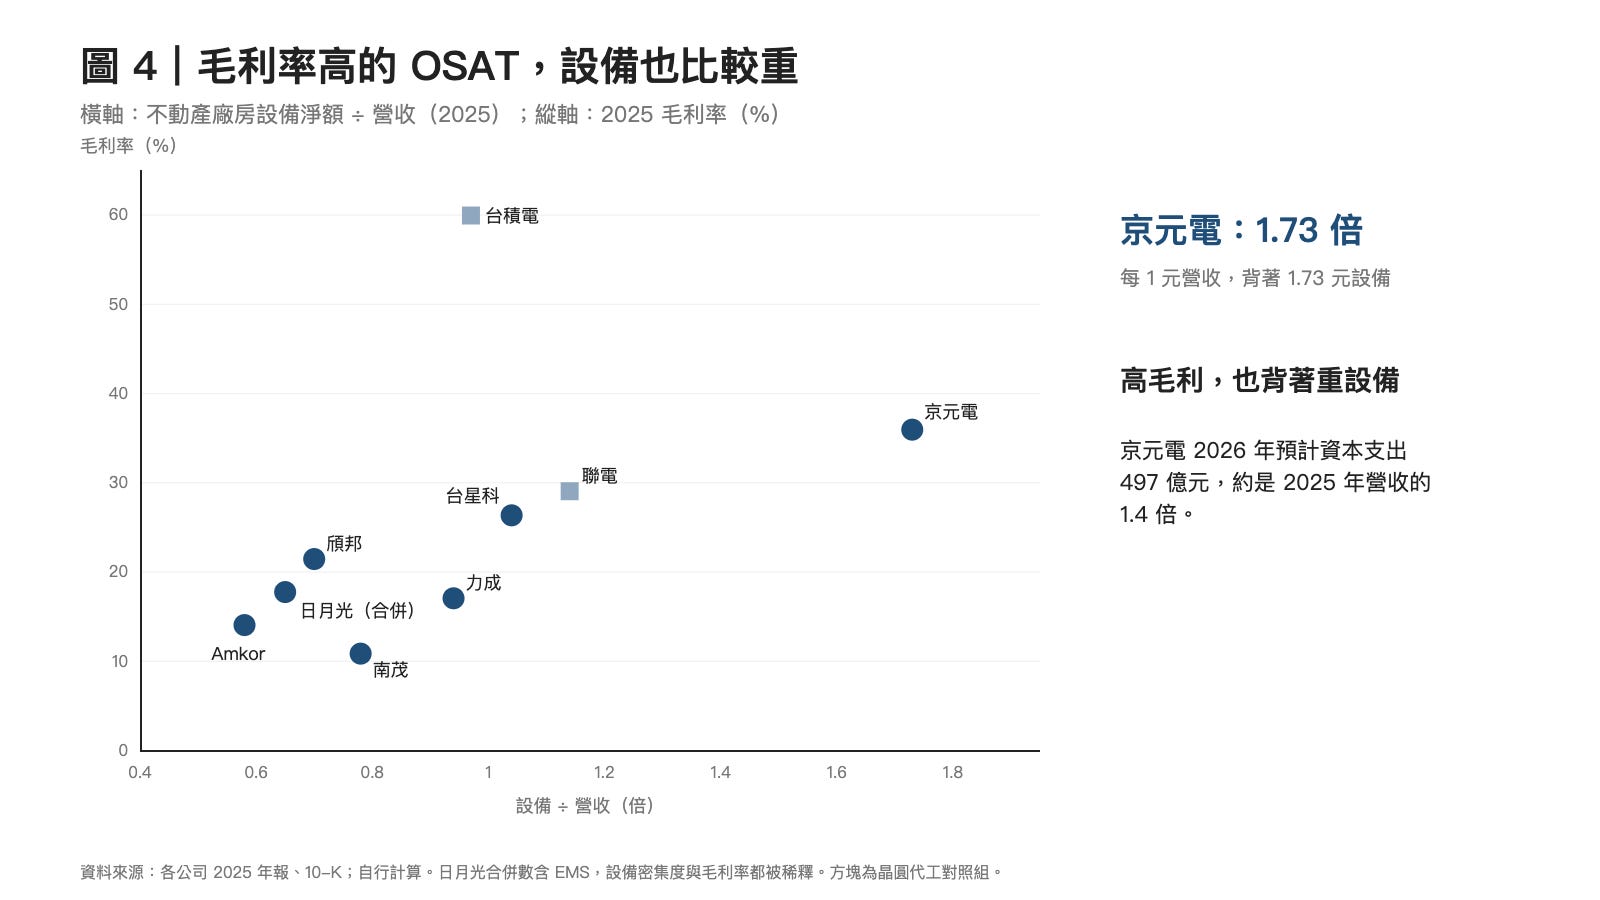
橫軸是「每 1 元營收,背著多少設備」,縱軸是毛利率。京元電在最右上角:毛利率 35.9%,每 1 元營收背著 1.73 元的設備。
京元電是測試廠,近年最大的成長來自 AI 晶片的測試需求。它的年報寫著,2026 年預計資本支出 497 億元,大約是 2025 年營收的 1.4 倍。
測試的高毛利不是白來的。一台 AI 晶片的測試機台很貴,測試時間很長,能一次買下大量機台、又能讓客戶放心交貨的廠商不多。高毛利,是用重資本換來的門檻。
換句話說:搬家公司如果買得起別人買不起的貨車,就能開比較高的價錢。前提是,客戶真的需要那台貨車。
客戶越集中,毛利越高?
教科書會說:客戶越集中,議價力越弱,毛利越低。
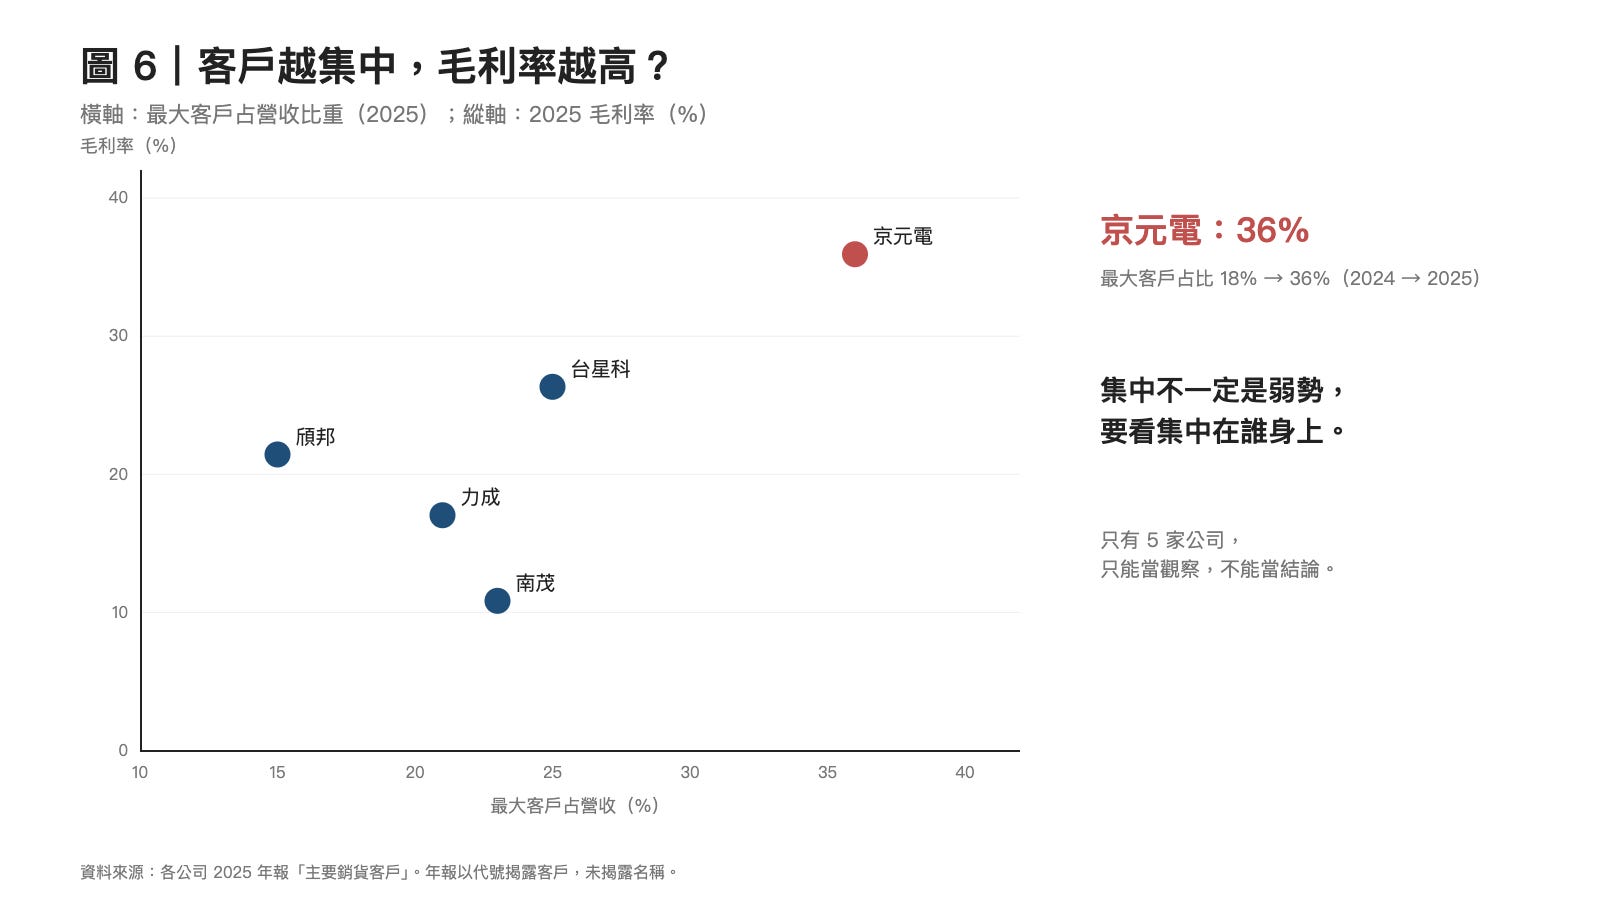
台灣這幾家 OSAT 的年報都揭露了「占營收一成以上的客戶」。把最大客戶的占比和毛利率放在一起,結果卻是反過來的。
京元電最大客戶的占比,從 2024 年的 18% 升到 2025 年的 36%,毛利率也是幾家裡最高的。年報只用「甲客戶」代稱,沒有揭露名稱。
我的解讀是:集中本身不一定是弱勢,要看集中在誰身上。押對了 AI,集中就是護城河;押錯了,就是懸崖。
不過這張圖只有五家公司,只能當觀察,不能當結論。
貨車是自己買的
回到開頭的搬家公司。OSAT 的處境,可以用三個力量說明。
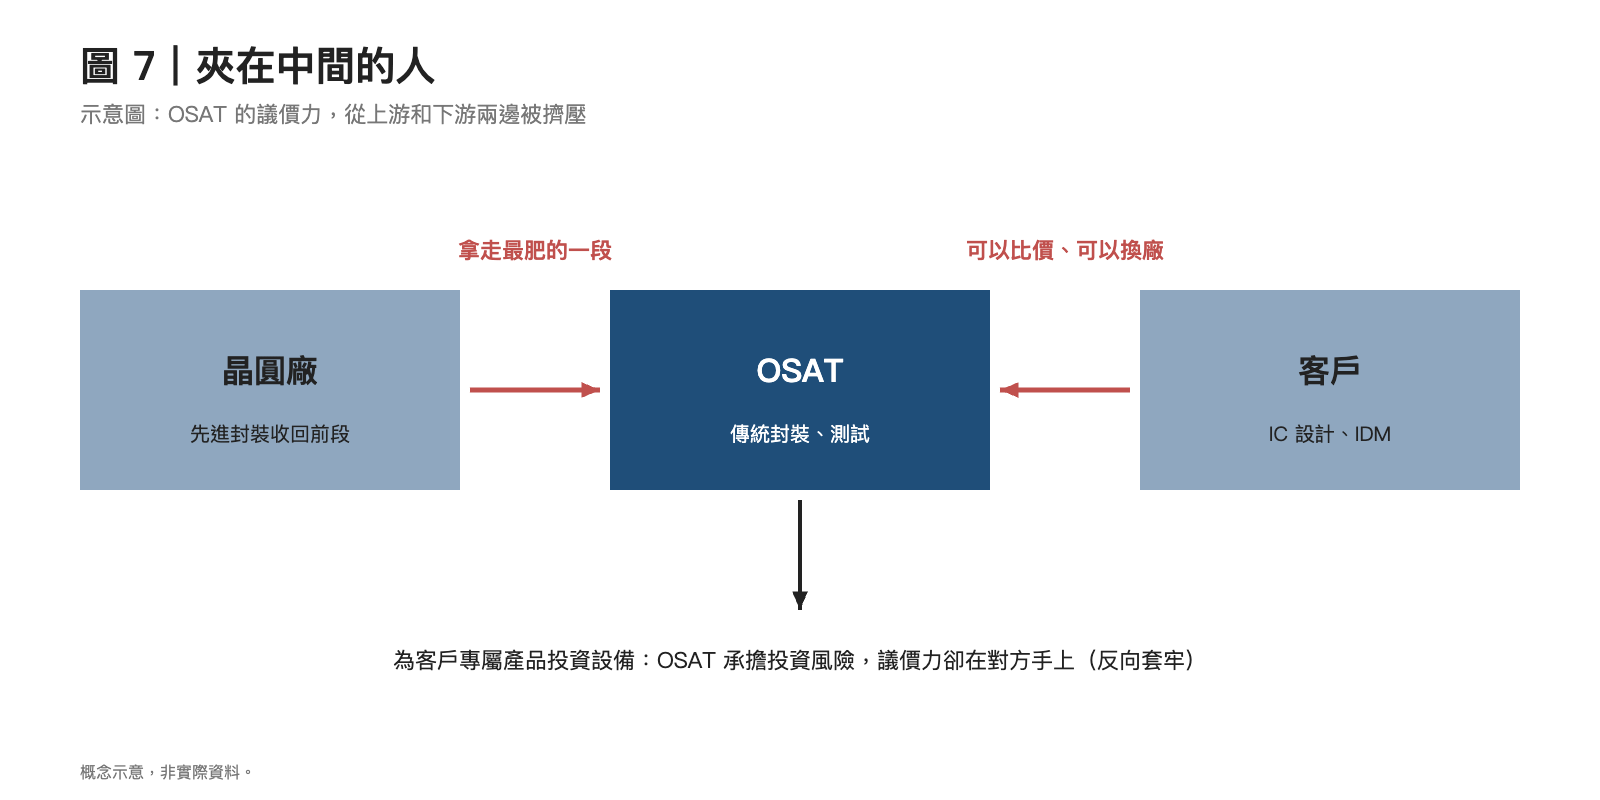
上游擠壓:最肥的那一段被晶圓廠收回去了。先進封裝像 CoWoS,現在由台積電在前段做,利潤留在台積電將近六成的毛利率裡。
下游比價:傳統封裝的產能同質性高,客戶可以比價,也可以換廠。
反向套牢:OSAT 為了客戶的專屬產品買設備,投資的風險自己承擔,議價力卻在客戶手上。
經濟學把這叫做「套牢」(hold-up)。第一篇寫過,台積電和少數 AI 客戶是互相套牢:誰也離不開誰。OSAT 的套牢通常是單向的:貨車是自己買的,搬不搬,是客戶決定的。
逃出兩成的方法
但不是每一家都卡在兩成。例外的共同點,是做到別人做不到的那一段:
京元電:AI 晶片測試,毛利率 35.9%。
台星科:凸塊與晶圓級封裝,毛利率 26.3%。
力成:押注扇出型面板級封裝(FOPLP)。年報說產能遠低於客戶需求,正在大規模擴產。
這呼應了第二篇的「往上走」。只是逃出去的門票很貴,而且要先付:先買貨車,再等客戶上門。
還在觀察的事
OSAT 的毛利率上限,大半寫在供應鏈的位置上;少數公司用重資本,替自己換了一個比較好的位置。
接下來值得觀察的三件事:
先進封裝會不會外溢。台積電的先進封裝產能如果不夠,有一部分會不會交給 OSAT?那是 OSAT 離開谷底最直接的機會。
京元電的重資本支出。AI 景氣好的時候,貨車是護城河;景氣轉向的時候,貨車是折舊。
記憶體回升能走多遠。力成和南茂的毛利率,能不能跨出 25%。
最後留一個問題。
如果毛利率的上限寫在供應鏈的位置上,OSAT 的經營者能改變的,究竟是經營能力,還是位置?
我的答案是:位置可以換,但要先買貨車。而買貨車的那一刻,你永遠不確定客戶明年還在不在。
資料來源
日月光投控,2025 年度股東會年報、2025 年合併財務報告(附註三九部門資訊)、4Q25 財報新聞稿(ATM 與 EMS 分開揭露,未經查核)
京元電子、力成科技、頎邦科技、南茂科技、台星科,2025 年度股東會年報;京元電、力成、南茂 2026 年第二季合併財務報告
Amkor Technology,FY2025 Form 10-K
各公司 2025 年報;阿宜,《Global Semiconductor Industry Analysis 2025》
台灣半導體產業協會(TSIA),《Overview on Taiwan Semiconductor Industry》2025 Edition
阿宜,〈一座小島,賣給一個大陸〉(2026/10/15)、〈島上的另一半〉(2026/10/16)
本文為產業分析,不構成投資建議。