

阿宜 | 小島視角 | Oct.28,2026

2021 年,Intel 蓋廠的錢只有一個來源:賣 CPU 賺來的。
那一年營業現金流 295 億美元,資本支出 187 億,剩下的還能配 56 億股利。
2026 年 10 月 29 日公布的第三季財報,數字看起來不錯:營收 165 億,年增 21%,超過財測上緣;毛利率 43%;資料中心營收年增 78%,公司說是十五年來最強。但同一份財報的現金流量表裡,有三行字在 2021 年不存在:公開發行新股 226 億、合夥人出資 50 億、合夥人分配 144 億。
本業回來了,付錢的人換了。這篇文章想做的事很簡單:把這份財報拆成兩家公司,再把替晶圓廠付錢的三個人認出來。
一、兩家公司
Intel 從 2024 年起把財報分成兩塊揭露:Intel Products 負責設計、賣晶片;Intel Foundry 負責製造。兩塊的本季成績差距很大。
Products 的營業利益是 53 億美元,營益率 34.5%。客戶端(CCPG)81 億營收,年減 5%,PC 市場在放緩;資料中心(DCAI)73 億,年增 78%,Xeon 供不應求。如果 Intel Products 是一家獨立公司,它是一家獲利不錯的無廠設計公司,規模和 AMD 相近。
Foundry 的營業損失是 18.5 億。比去年同季的 23.2 億收斂了一些,但仍是全公司最大的負數。它的營收 67 億看起來成長 58%,問題是這 67 億裡有 63 億賣給了自家的 Products,合併時被沖銷。外部客戶的營收大約只有 4 億,占 6%。
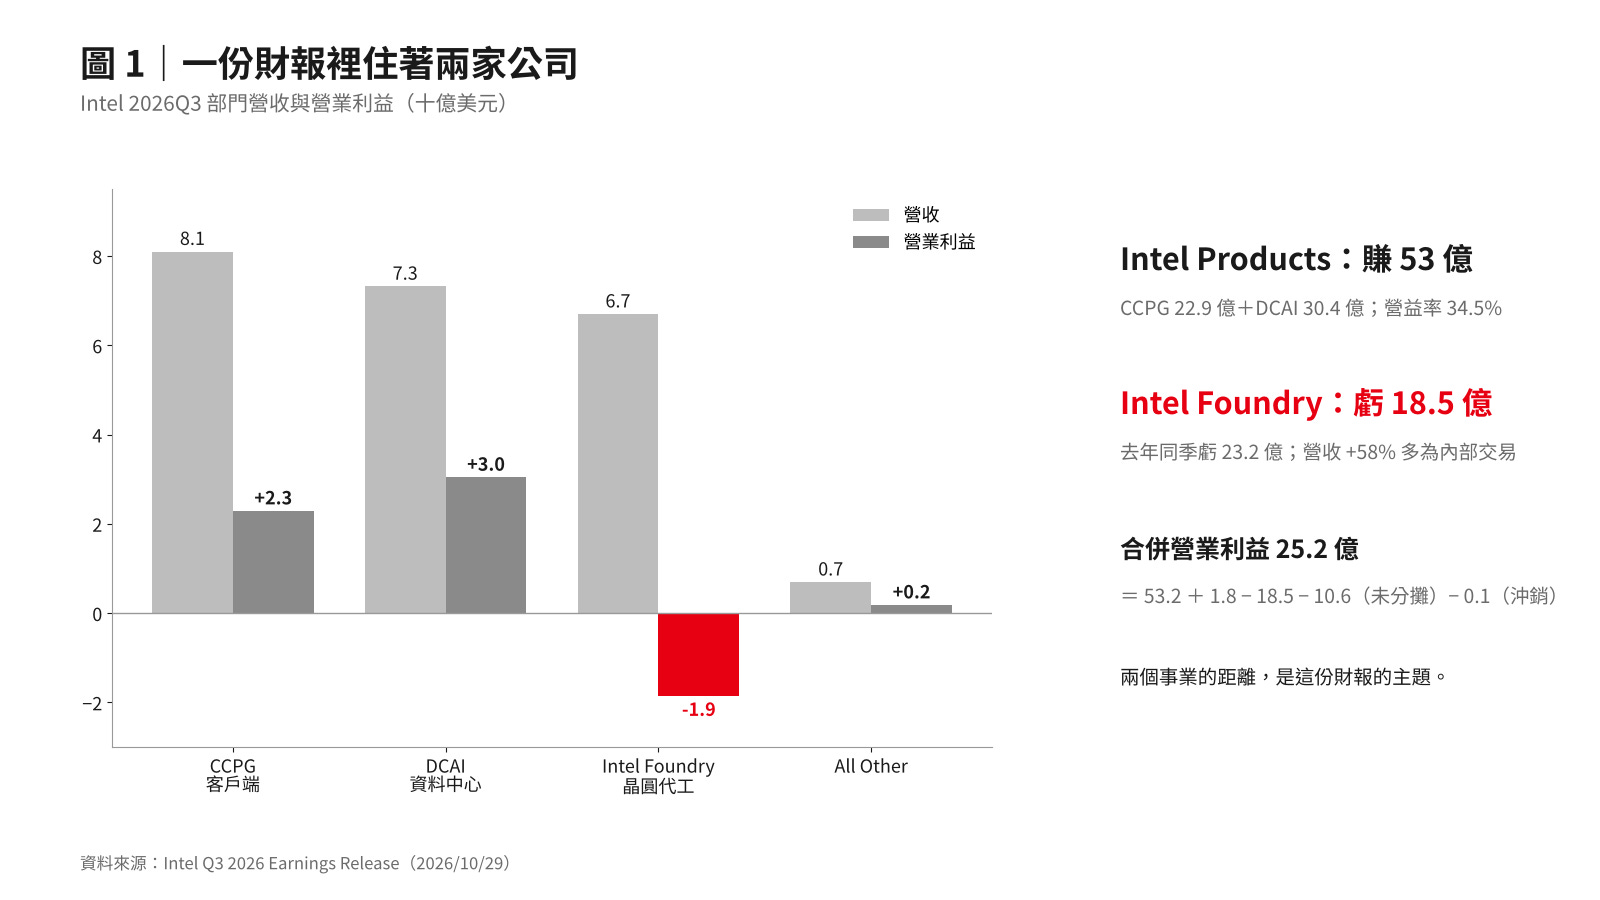
圖 1|一份財報裡住著兩家公司。 怎麼讀:左側是四個部門的營收(淺灰)與營業利益(深灰、紅)。Products 的兩個部門合計賺 53 億,Foundry 虧 18.5 億,兩者相加再扣掉公司未分攤費用,才是合併的 25 億。資料:Intel Q3 2026 Earnings Release 部門資訊。
這裡有一個會計上的細節值得停一下。Foundry 的虧損是真的,但虧多少,取決於它賣給 Products 的內部價格。價格訂高一點,Foundry 少虧、Products 少賺;訂低一點則相反。合併數字不會變,部門數字會變。Intel 把兩邊拆開揭露,目的是讓外部客戶與投資人看到一個「可比」的晶圓廠,也為日後分拆保留選項。對讀者來說,該看的是兩邊合計的現金,以及外部訂單什麼時候出現。
二、誰在付錢
先看前三季的現金流量表。營業現金流 132 億,資本支出 102 億。本業的錢已經夠付今年的資本支出,這是五年來第一次。
但同一張表上,資金來源還有公開發行新股 226 億、淨舉債 40 億、合夥人出資 50 億;資金用途還有合夥人分配 144 億、短期投資淨增加 95 億。本業夠付資本支出,不等於帳單只有資本支出。
先把「合夥人分配 144 億」說清楚,因為它很容易被讀成股東拿走的錢。不是:Intel 這一年沒有配息,也沒有買回庫藏股,股東只有掏錢(增資 226 億),沒有拿錢。這 144 億的收款人是 SCIP 合夥人,而且絕大部分根本不是分配。依 10-Q 附註,2026 年 4 月 8 日,Intel 以 142 億美元現金買回 Apollo 持有的愛爾蘭 Fab 34(Ireland SCIP)49% 股權,這筆現金在現金流量表上歸入籌資活動的「Partner distributions」;其餘約 2 億多(自行相減)才是一般的分配。換句話說,這一行的名稱是分配,內容主要是買斷。
會計上,這是控制權不變下的少數股權交易,視為權益交易,不經損益表:Ireland SCIP 的非控制權益 1.42 億沖銷、Fab 34 延遲交付的違約賠償衍生負債 5.32 億消除,剩下的 135 億直接沖減資本公積。所以損益表裡找不到這筆錢,它出現在現金流量表的籌資活動,以及權益變動表的資本公積。Apollo 在 2024 年 6 月宣布領投 110 億美元取得這 49%(Intel 8-K,2024/6/4);不到兩年,Intel 買回的價格(含交易成本 142 億美元)比當初多了約 32 億美元,還沒計入這段期間 Apollo 已收的分配。
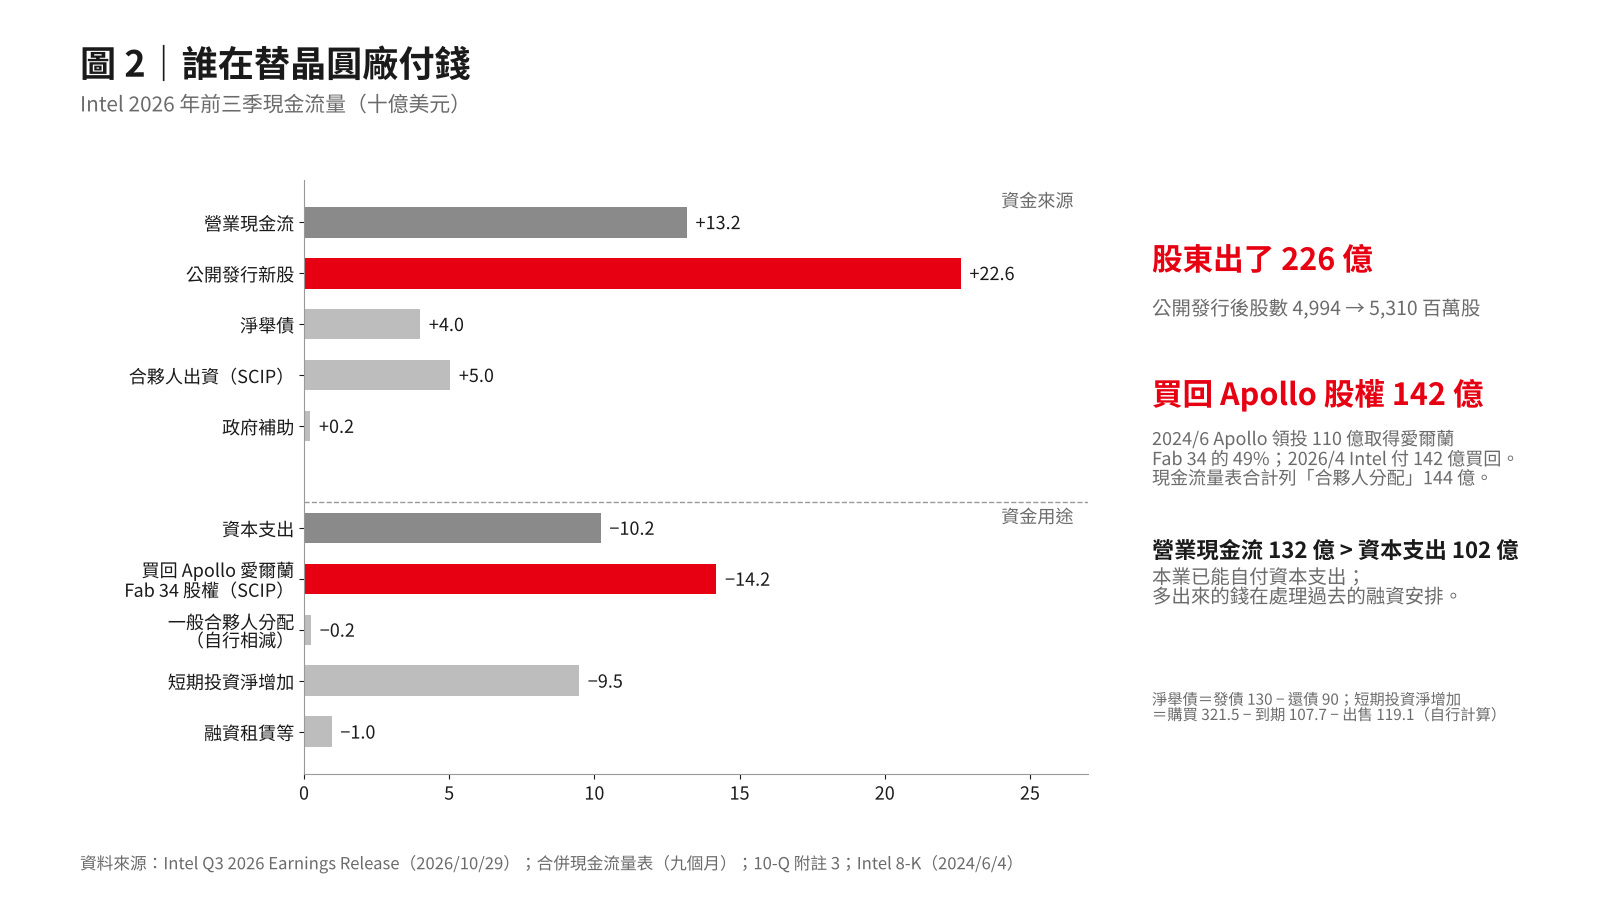
圖 2|前三季的錢從哪裡來、到哪裡去。 怎麼讀:上半是資金來源,下半是用途,單位十億美元。紅色是股東增資與合夥人分配,兩個最大的非營業項目;其中合夥人分配 144 億,主體是買回 Apollo 愛爾蘭 Fab 34 股權的 142 億(見內文)。淨舉債與短期投資為自行計算。資料:Intel Q3 2026 Earnings Release 合併現金流量表(九個月);Intel 10-Q(2026/10/29)附註 3。
把時間拉長到五年,缺口更清楚。FY2021 到 FY2025,Intel 的資本支出合計 1,079 億,營業現金流 743 億,差 336 億。自由現金流連續四年為負。這 336 億是誰補的?
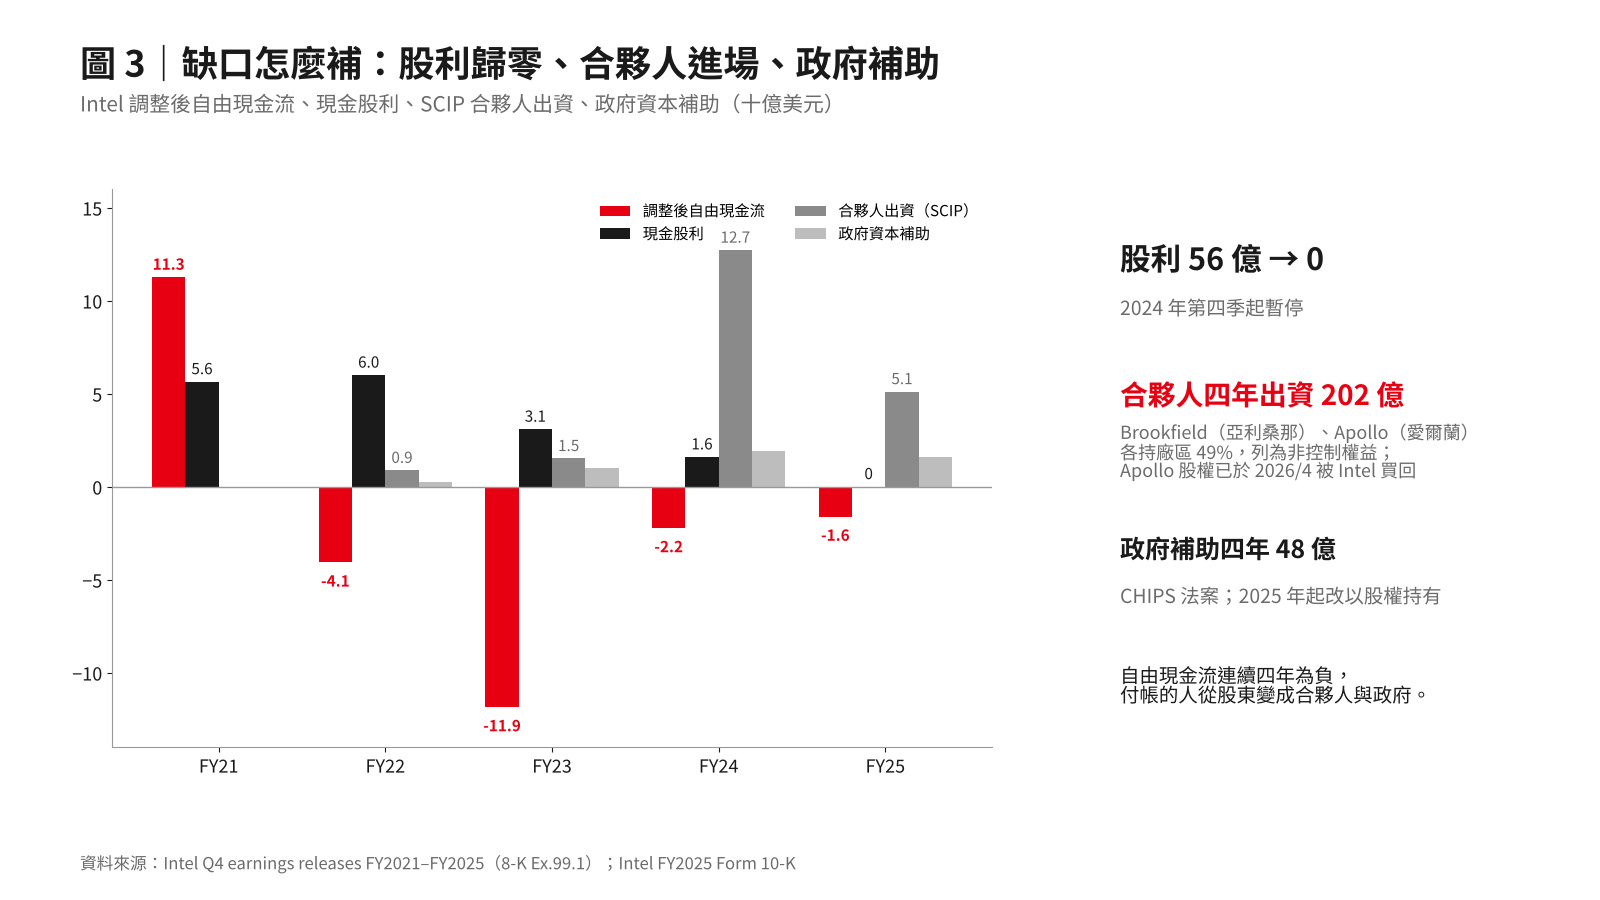
圖 3|缺口怎麼補:股利歸零、合夥人進場、政府補助。 怎麼讀:紅色是公司定義的調整後自由現金流,FY22 起連續為負;黑色是現金股利,從 56 億降到 0;深灰是 SCIP 合夥人出資,FY24 一年 127 億;淺灰是政府資本補助。資料:Intel Q4 earnings releases FY2021–FY2025;FY2025 Form 10-K。
答案是三個人
第一個是股東。 2024 年第四季起股利歸零。2026 年公開發行新股,淨收 226 億。稀釋後股數一年從 45.3 億股增加到 53.1 億股,多了 17%。本季 GAAP 每股盈餘 0.60 美元,比去年同季的 0.90 低,雖然去年含出售 Altera 的一次性利得;non-GAAP 每股盈餘從 0.23 升到 0.52,本業的改善被稀釋吃掉了一部分。
第二個是 SCIP 合夥人。 SCIP 是 Semiconductor Co-Investment Program,Intel 從 2022 年起找基礎設施基金共同出資蓋廠。Brookfield 出資亞利桑那的 Fab 52/62,Apollo 出資愛爾蘭的 Fab 34,各取得廠區 49% 的少數股權,Intel 持 51% 並保有營運。FY2022 到 FY2025 合夥人出資 202 億,2026 前三季 Brookfield 再出 50 億。這些錢在帳上列為非控制權益(含少數的 Mobileye 與 IMS),年初 121 億,9 月底 166 億,絕大部分是亞利桑那。形式是權益,性質更像一筆融資:合夥人先出資、按約定拿分配,Intel 要擺脫它,就得付錢把股權買回。愛爾蘭這一筆已經走完全程:2026 年 4 月,Intel 付 142 億美元現金買回 Apollo 的 49%,雙方的營運與附屬協議實質終止;現在只剩 Brookfield 的亞利桑那。
為什麼是基礎設施基金,不是晶片公司或銀行?晶片公司不會投資對手的廠;銀行不願借這麼長、這麼大的錢給一家毛利率下滑的公司;基礎設施基金要的正好是長期、可預測、有實體資產的現金流。Intel 把晶圓廠包裝成「有 Intel 自己當承租戶的不動產」,才找到願意付錢的人。
第三個是美國政府。 CHIPS 法案的現金補助,FY2022 到 FY2025 收到 48 億。2025 年 8 月,補助改為持股:政府取得 2.75 億股,另有最多 1.59 億股 Escrowed Shares,隨 Secure Enclave 計畫撥款逐步轉給商務部,作價每股 20 美元。還有一個條件:若 Intel 對 Foundry 的持股低於 51%,政府可再以 20 美元認購 2.41 億股。政府要的不是股利,是廠在美國、晶圓廠不被賣掉。
Escrowed Shares 有一個會計效果,值得單獨說。Intel 承諾以每股 20 美元把股票交給政府,這等於賣出一個選擇權。股價漲,選擇權變貴,差額要認列為損失,雖然一毛錢現金都沒有流出。2026 年前三季,這一項是 126 億的公允價值損失,也是為什麼前三季的淨損是 116 億,而第三季的營業利益卻是正的 25 億。帳面上的虧損與本業的改善同時存在,這是 2026 年 Intel 的座標。
三、股東是誰
「股東」這兩個字在 Intel 現在有兩層。
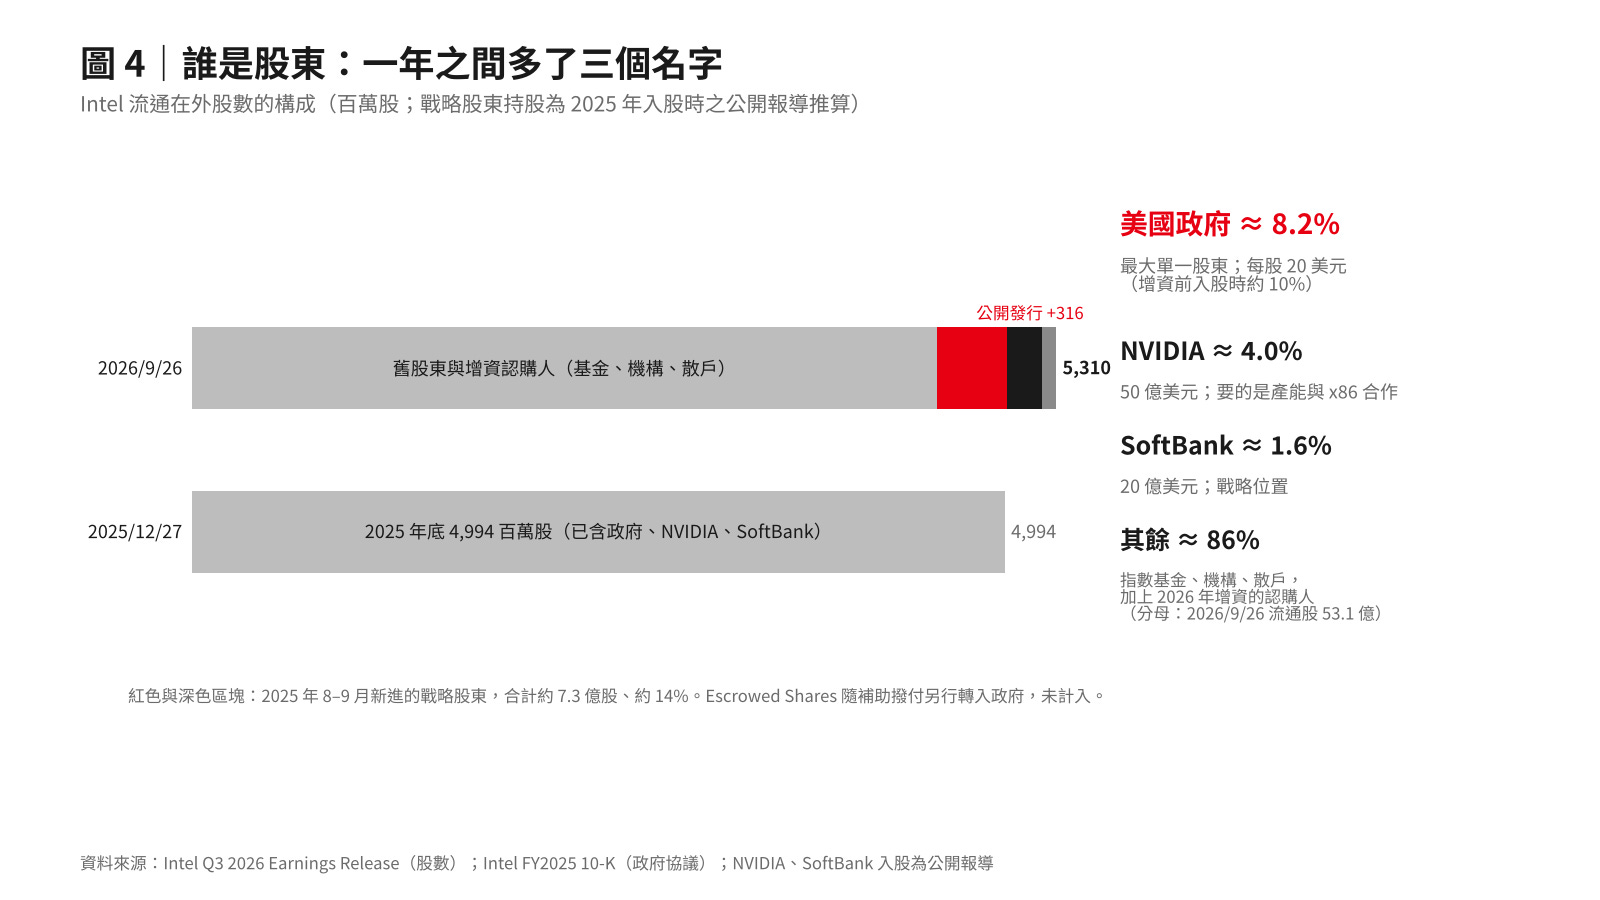
圖 4|一年之間多了三個名字。 怎麼讀:上方是 2026 年 9 月底的流通股數 53.1 億股,紅色與深色區塊是 2025 年 8 至 9 月新進的戰略股東:美國政府約 4.3 億股(8.2%)、NVIDIA 約 2.1 億股(4.0%)、SoftBank 約 0.9 億股(1.6%),合計約 14%。其餘是基金、機構、散戶與 2026 年增資的認購人。持股比例為入股時公開報導的推算。資料:Intel Q3 2026 Earnings Release;FY2025 Form 10-K。
舊股東是指數基金與散戶。他們沒有再掏錢,但股利歸零、每股份額變小,這是被動付錢。新股東是真的掏了現金:政府入股時約 10%,NVIDIA 2025 年 9 月入股 50 億、約 4%,SoftBank 入股 20 億、約 2%,加上 2026 年增資的機構投資人。增資之後,連政府也被稀釋了:以 9 月底 53.1 億股計,政府約 8%、NVIDIA 約 4%、SoftBank 不到 2%(圖 4)。舊股東要的是每股盈餘回升;新股東要的是產能、合作與廠在美國。兩邊的利益不完全一樣。
四、為什麼可以一直虧
先看五年半的帳。2021 年到 2026 年前三季,Intel 累計營收約 3,485 億美元,營業利益累計只有約 92 億,營益率 2.6%;歸屬 Intel 的淨利累計約 −9 億,五年半賺的和虧的幾乎互相抵銷(圖 5)。FY21 一年賺的 195 億營業利益,被 FY24 的 117 億營業虧損(含 70 億重組費用)吞回去。2026 年前三季營業利益轉正 12 億,淨損卻有 114 億,差距主要在「利息與其他」一項的 −122 億,其中含 Escrowed Shares 的公允價值損失,不是營運虧損。同一段期間,資本支出累計約 1,181 億(FY21–FY25 共 1,079 億,加上 2026 前三季 102 億),是累計營業利益的十三倍。
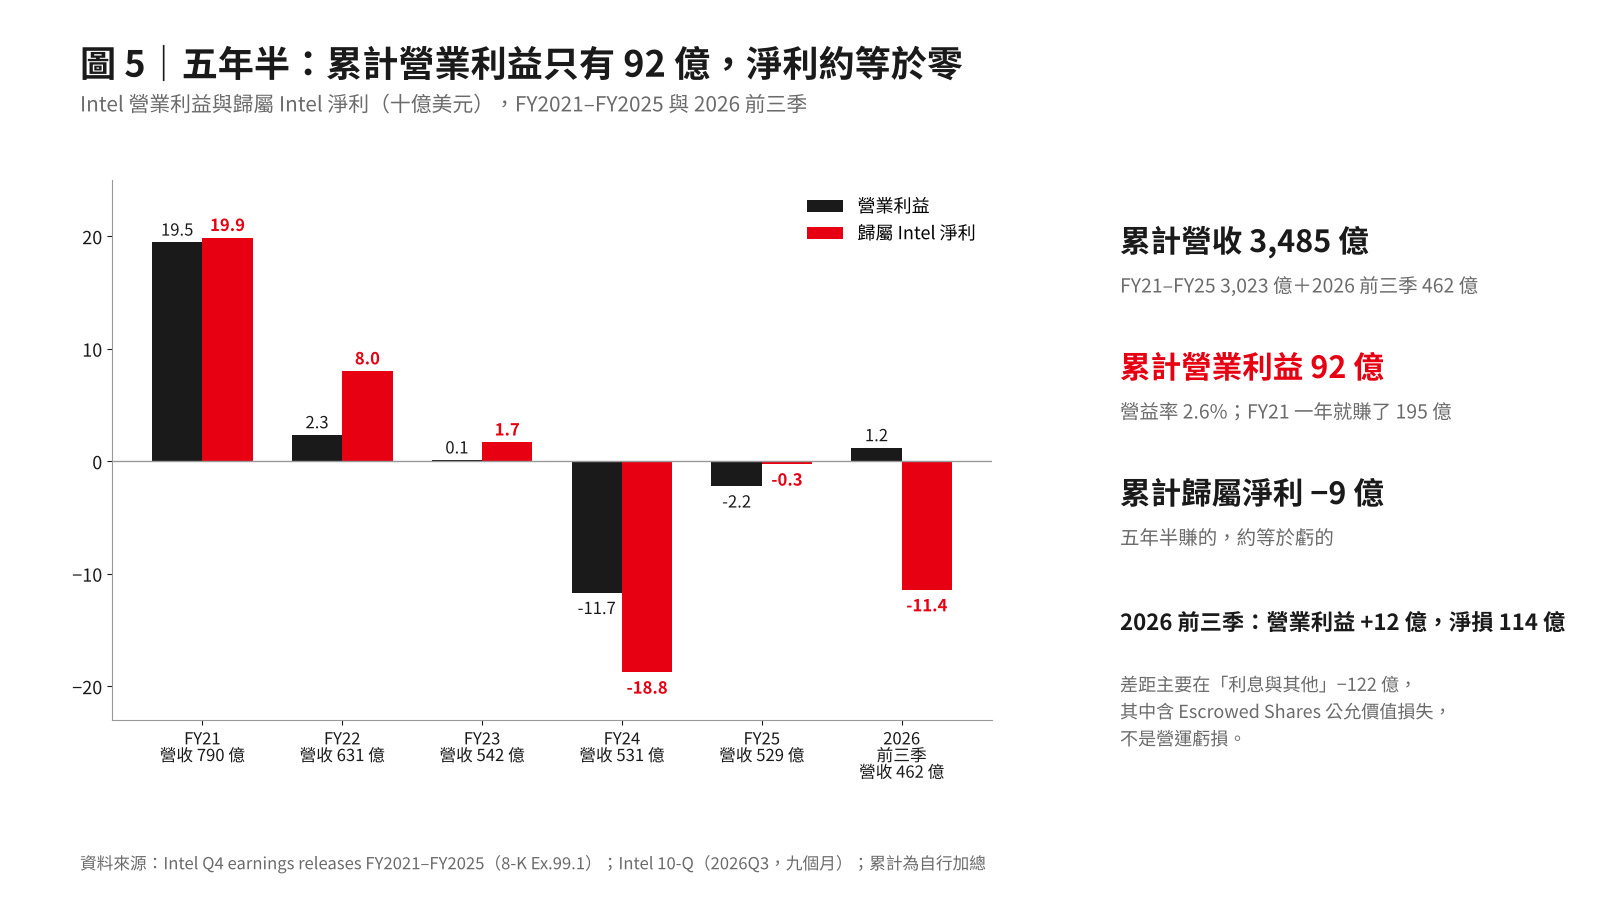
圖 5|五年半的損益:累計營業利益只有 92 億,淨利約等於零。 怎麼讀:黑色是營業利益,紅色是歸屬 Intel 的淨利,橫軸下方是該期營收。FY21 賺 195 億,FY24 虧 117 億;2026 前三季營業利益 +12 億,但淨損 114 億,主要是「利息與其他」−122 億。資料:Intel Q4 earnings releases FY2021–FY2025;Intel 10-Q(2026Q3);累計為自行加總。
一座一季虧 18.5 億的晶圓廠還能繼續蓋,背後是經濟學家 Kornai 講的軟預算約束。硬預算的公司,虧損自己吸收,虧太久事業就會被關掉,紀律來自「沒有人會來救」。Intel Foundry 的預算是軟的:政府持股並補助,合夥人分攤廠區資本,股東用 230 億增資續命。三方都不希望它倒,虧損因此可以持續更久。
軟預算不是壞事,它讓長期投資撐得過低谷。代價是紀律變弱,而且三方要的東西不一樣:股東要每股盈餘,合夥人要固定回報,政府要廠留在美國。本業好轉的時候,三個目標可以共存;本業再轉差的時候,誰先讓步,沒有先例。
五、對台灣的意義
Intel 對台灣同時是客戶與對手。近年 Core Ultra 的運算晶片有一部分交由台積電先進製程生產,Products 愈成功,台灣供應鏈的訂單愈多。另一方面,Intel Foundry 若找到外部客戶,是台積電之外唯一的美國先進製程選項,而且背後有美國政府持股。
對台灣最好的狀態,是「產品部門賺錢、晶圓廠慢慢好」:前者帶來訂單,後者讓客戶多一個備胎,卻不至於搶走主菜。本季的財報剛好是這個狀態。
結語
先把市場的反應記下來。財報在 10 月 29 日盤後公布,10 月 30 日收盤 65.76 美元,比前一日的 92.07 跌了 28.6%,以 53.1 億股計,一天蒸發約 1,400 億美元市值。市場看的不是第三季,是第四季:財測營收 150 到 160 億,毛利率 37.1%(non-GAAP 38%),non-GAAP 每股盈餘 0.25 美元,都低於第三季。管理層在法說會上給了三個原因:PC 需求因記憶體漲價與缺貨持續疲軟,公司自己估 2026 年 PC 出貨量減 12%、2027 年再減 10%;以色列 Fab 28 在 10 月初發生意外,停工約兩週,第四季少約 3 億營收、毛利率少約 2 個百分點,第一季的營收影響相近;EMIB 封裝用的先進有機載板全產業短缺,供給要緊到 2027 年上半年。
把這三件事放回本文的框架,會看得更清楚。三個原因裡有兩個(Fab 28、載板)是製造端的事,是 Foundry 這家公司的問題;PC 疲軟是 Products 這家公司的問題。跌 28.6% 的是同一張股票,受傷的卻是兩家不同的公司。對三個股東,這一天的意義也不同:舊股東的持股一天少了近三成;Brookfield 的亞利桑那 SCIP 分配按合約走,與股價無關,Apollo 則已在四月拿著 142 億美元現金離場;政府手上的 Escrowed Shares 作價 20 美元,股價從 92 跌到 66,Intel 帳上那筆前三季認列的 126 億公允價值損失,第四季反而會回沖一部分——股東的壞消息,會變成損益表的好消息。這是「付錢的人換了」最具體的一個例子:同一個事件,三個人的損益方向不一樣。
回到這份財報本身,好消息是真的:本業回來了,營業現金流第一次能自付資本支出,但付錢的人已經換了。2021 年付錢的只有客戶一個,要的東西只有一種;2026 年除了客戶,還多了三個人,每一個要的都不一樣。
接下來要看的三件事:Foundry 的外部營收何時從 4 億變成有意義的數字;第四季毛利率比第三季低 6 個百分點,其中 2 個百分點是 Fab 28,其餘 4 個是產品組合與記憶體成本,哪一部分會留到 2027 年;以及 53.1 億股之後還會不會再增加。
最後留一個問題:如果你是 Intel 的舊股東,你會希望晶圓廠成功,還是希望它被賣掉?
兩個答案對你的每股盈餘,影響的方向可能不一樣。
資料說明:本文為產業觀察,不構成投資建議。季度數字取自 Intel Q3 2026 Earnings Release(2026/10/29)與同日申報的 10-Q,年度數字取自 Intel FY2021–2025 Q4 earnings releases 與 FY2025 Form 10-K。「合夥人分配 144 億」含 Intel 買回 Apollo 愛爾蘭 SCIP 股權的現金對價 142 億美元(10-Q 附註 3);其餘約 2 億多為自行相減。NVIDIA 與 SoftBank 持股、Intel 委外製程為公開報導彙整(待核)。Foundry 外部營收為「Foundry 營收減部門間沖銷」之近似值。所有「億」為億美元。
Sources:
Intel Reports Third-Quarter 2026 Financial Results(Form 8-K Exhibit 99.1,2026/10/29)
Intel Q3 2026 earnings call transcript(Investing.com 轉錄,2026/10/29;Fab 28、載板、PC 出貨量引述出處)
Intel Form 10-Q(季度期間 2026/9/26,申報日 2026/10/29;附註 3:Apollo 買回 Ireland SCIP 49% 股權,現金對價 142 億美元)
Intel Form 8-K Exhibit 99.1(2024/6/4:Apollo 領投 110 億美元取得 Fab 34 愛爾蘭合資 49% 股權)