

Amazon 26Q3 財報解讀|小島視角 Island Vantage
阿宜 | 小島視角 | Nov.3,2026

社區裡有一間大賣場,人潮不斷,貨架上什麼都有,只是每賣一百元,老闆留下來的只有幾塊錢。賣場後門另外開了一間出租機房,客人是各行各業的企業,租金收得高,今年生意好到要排隊。
Amazon 老闆算了一下帳:機房那頭賺得多,乾脆把後面整塊地都蓋成機房。錢不夠怎麼辦?先拿賣場的營業現金,還不夠,就去借。
先看成績單:三個數字,三個方向
Amazon 在 10 月 29 日公布 2026 年第三季(7 到 9 月,會計年度就是日曆年度,本系列稱 26Q3)。
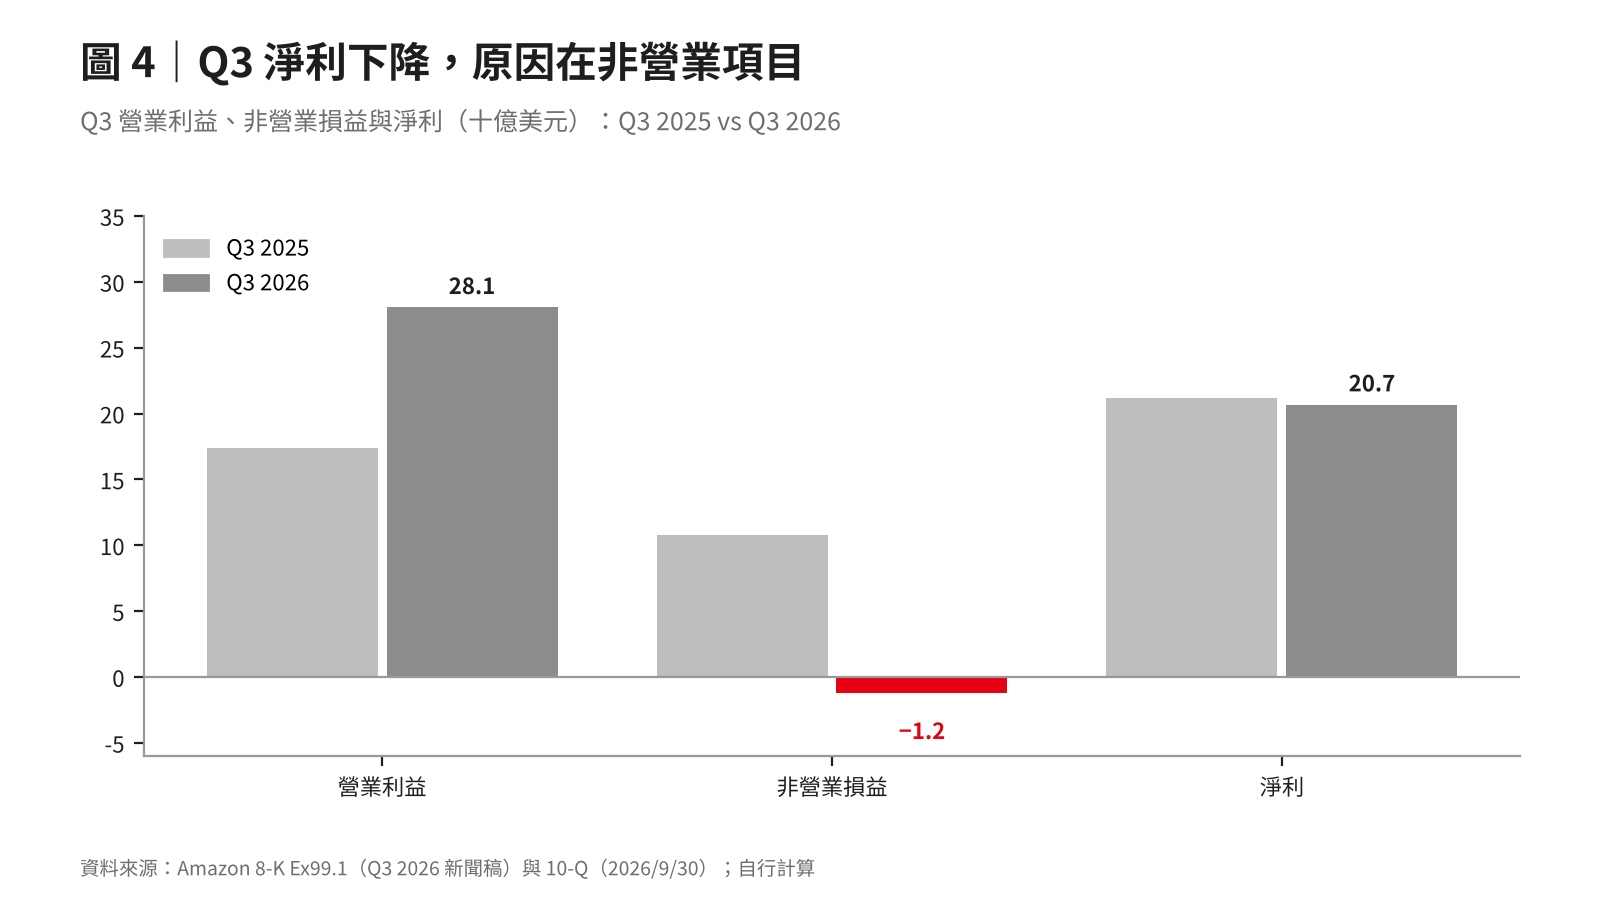
營收 2,019 億美元,年增 12%。營業利益 281 億,年增 61%,營業利益率 13.9%,去年同季是 9.7%。淨利 207 億,反而年減 2%;稀釋每股盈餘 1.89 美元,去年同季 1.95 美元。
同一季,營業利益說公司更會賺錢,淨利說沒有。差在哪裡,後面會談。
利潤在雲端,零售負責撐場面
先把三塊營收拆開。
AWS 營收 459.8 億美元,年增 39%(上一季是 37%);營業利益 177.7 億,利潤率 38.7%,占全公司營業利益的 63%。北美營收 1,128.5 億,年增 6%,營業利益率 7.7%;國際營收 431.1 億,年增 5%,營業利益率 3.7%。北美加國際的營業利益合計 103 億,年增 72%。
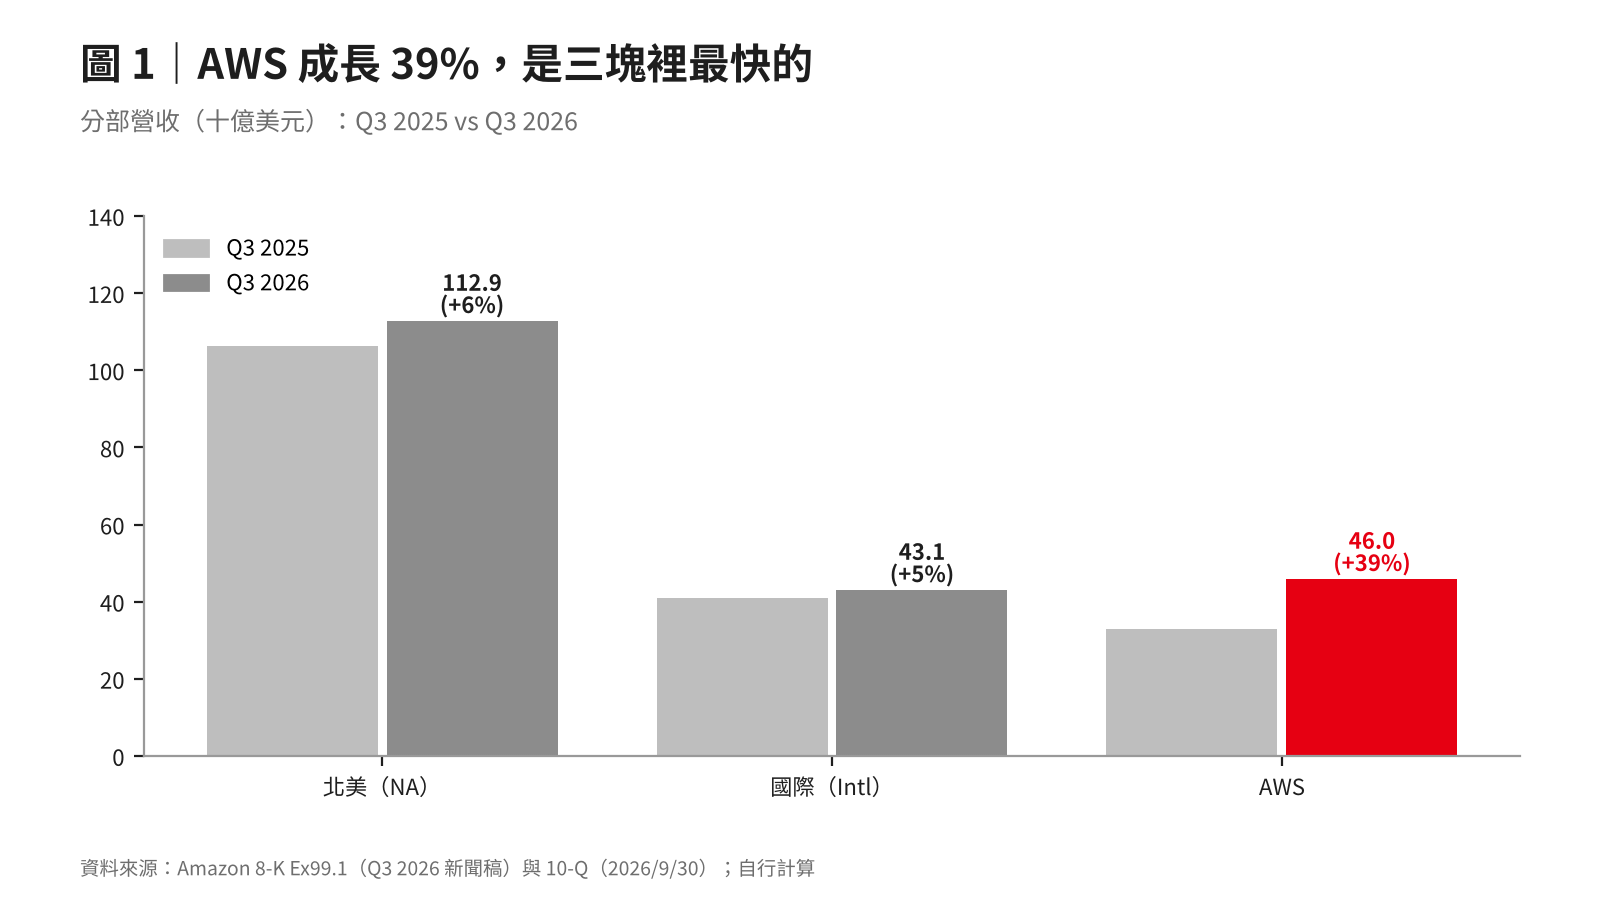
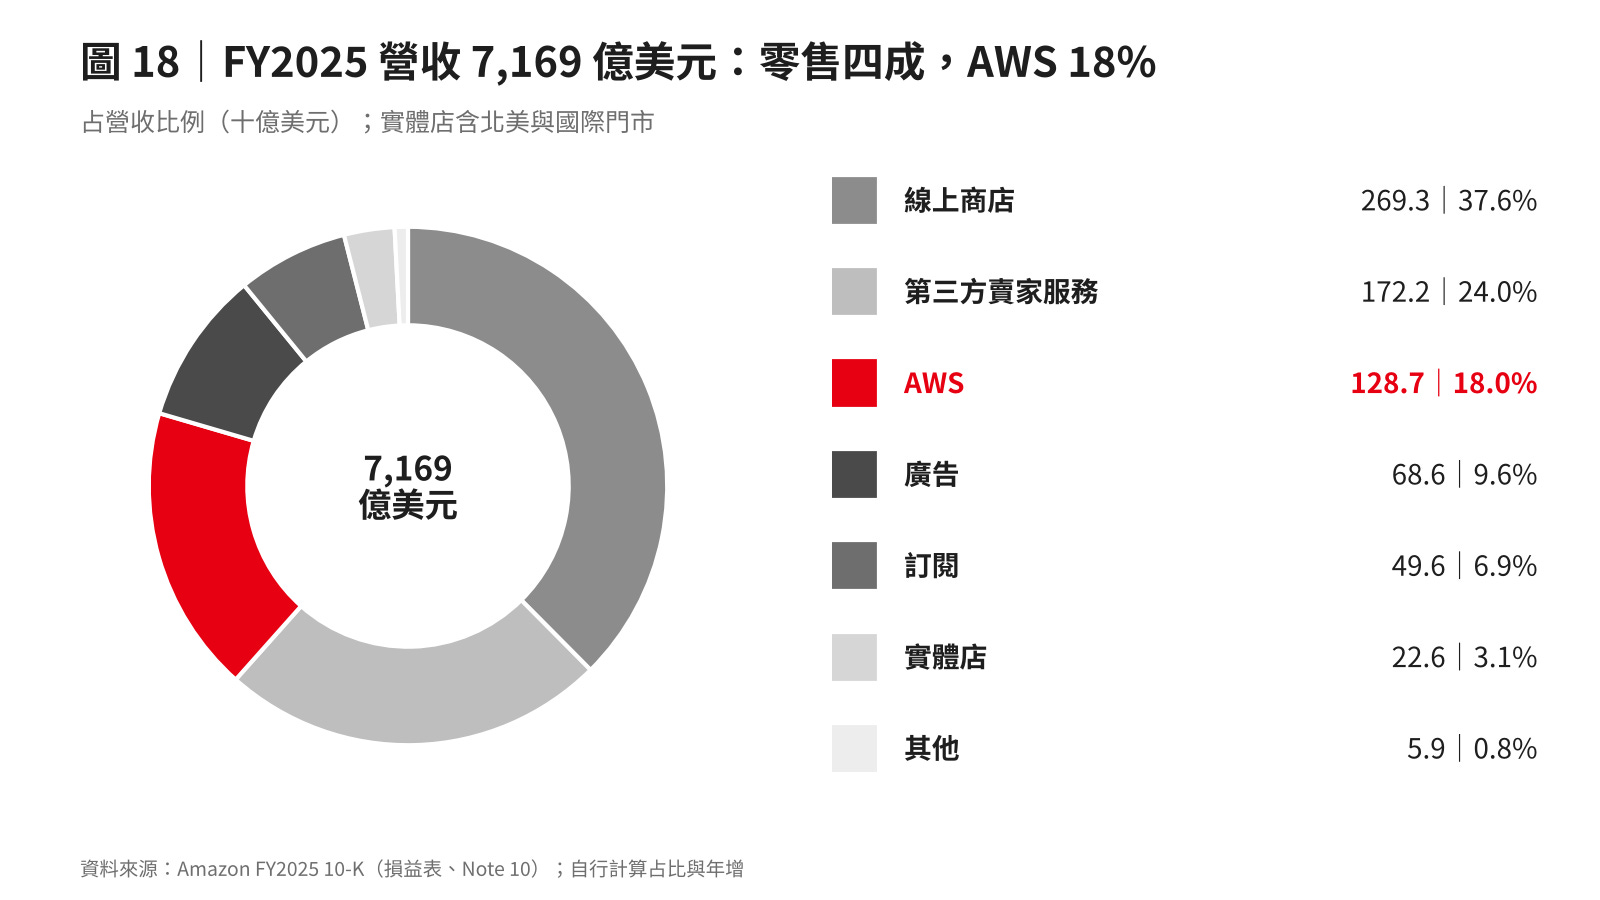
AWS 的營收只占全公司的 23%,營業利益卻占六成多。零售那一頭,廣告 196 億(+11%)、訂閱 140 億(+11%),都比線上商店的 685 億(+2%)長得快。
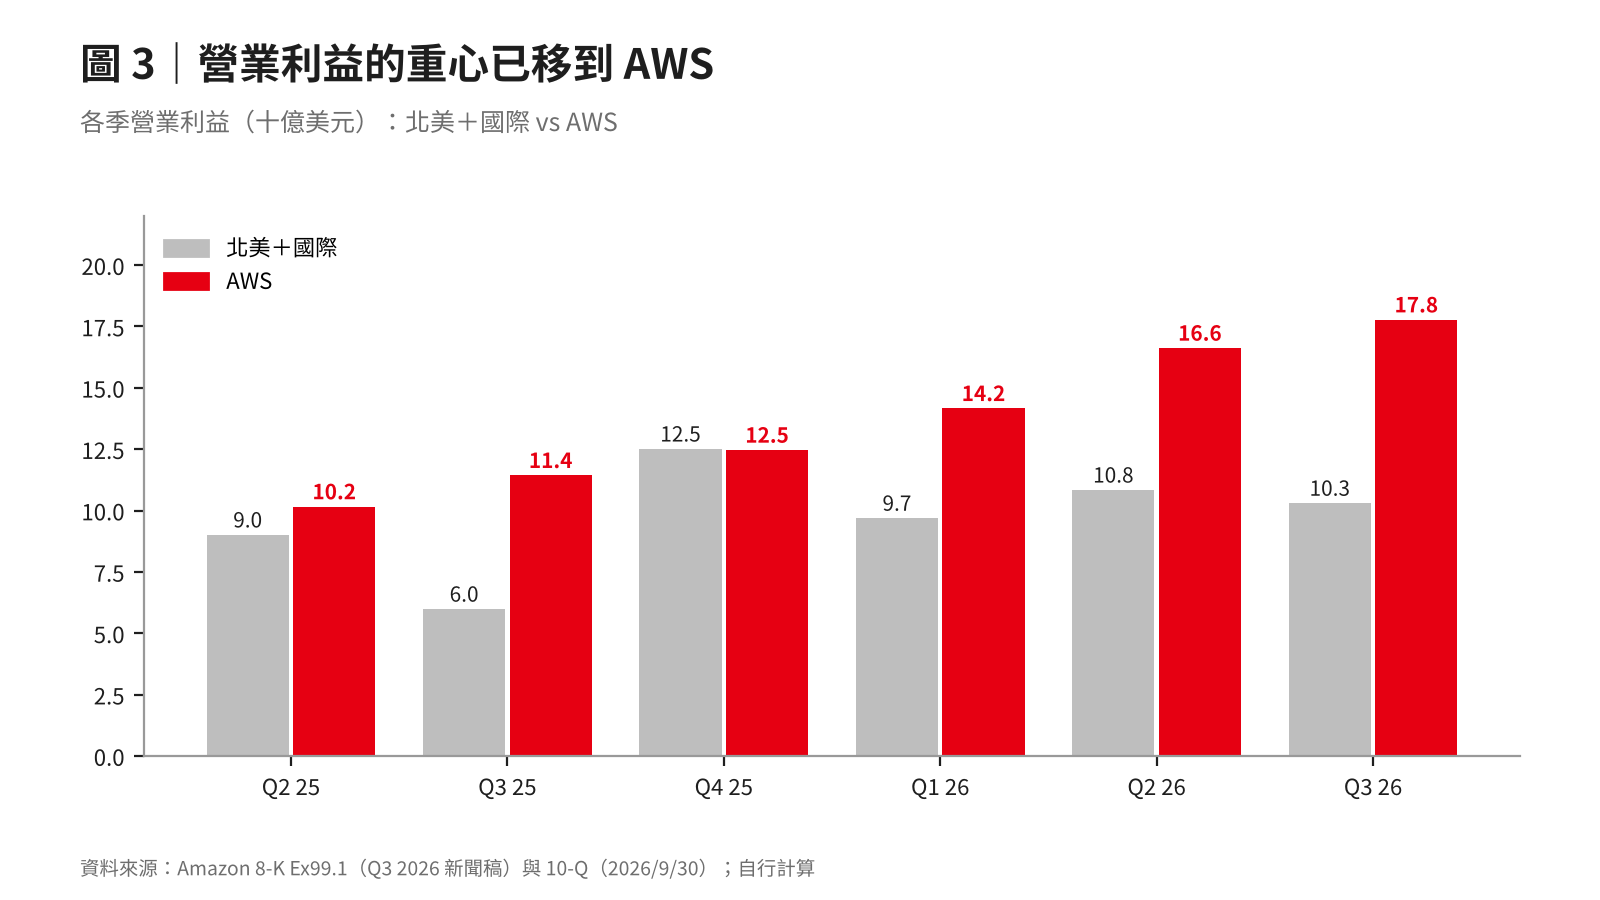
這個比例不是這一季才有。FY2025 全年,AWS 營收 1,287 億,占 18%;營業利益 456 億,占 57%(自行計算)。賣場帶來人潮與規模,機房貢獻利潤。
淨利為什麼掉:差在非營業損益
營業利益比去年同季多了 107 億,淨利卻少了 5 億,原因在營業利益以下。
去年同季(Q3 2025),非營業損益是 +107 億。10-Q 指出,其中主要來自對 Anthropic 不具表決權優先股的價格向上調整。本季沒有這筆,只剩有價證券與認股權證等小額估值項目,合計 −12 億。
把時間拉長到九個月,非營業損益是 684 億美元,主要同樣來自 Anthropic 的股權估值,淨利因此翻倍到 1,136 億,每股盈餘從 5.22 變成 10.42 美元。這些是會計上的估值變動,不是現金收入。
這裡有一個值得多看一眼的地方:Anthropic 是 Amazon 的被投資對象,同時也是 AWS 的大客戶。收入、估值與合約條件之間的連動,財報揭露有限,本文沒有辦法拆解(待核)。
現金去哪:買了機房
再看現金流量表。
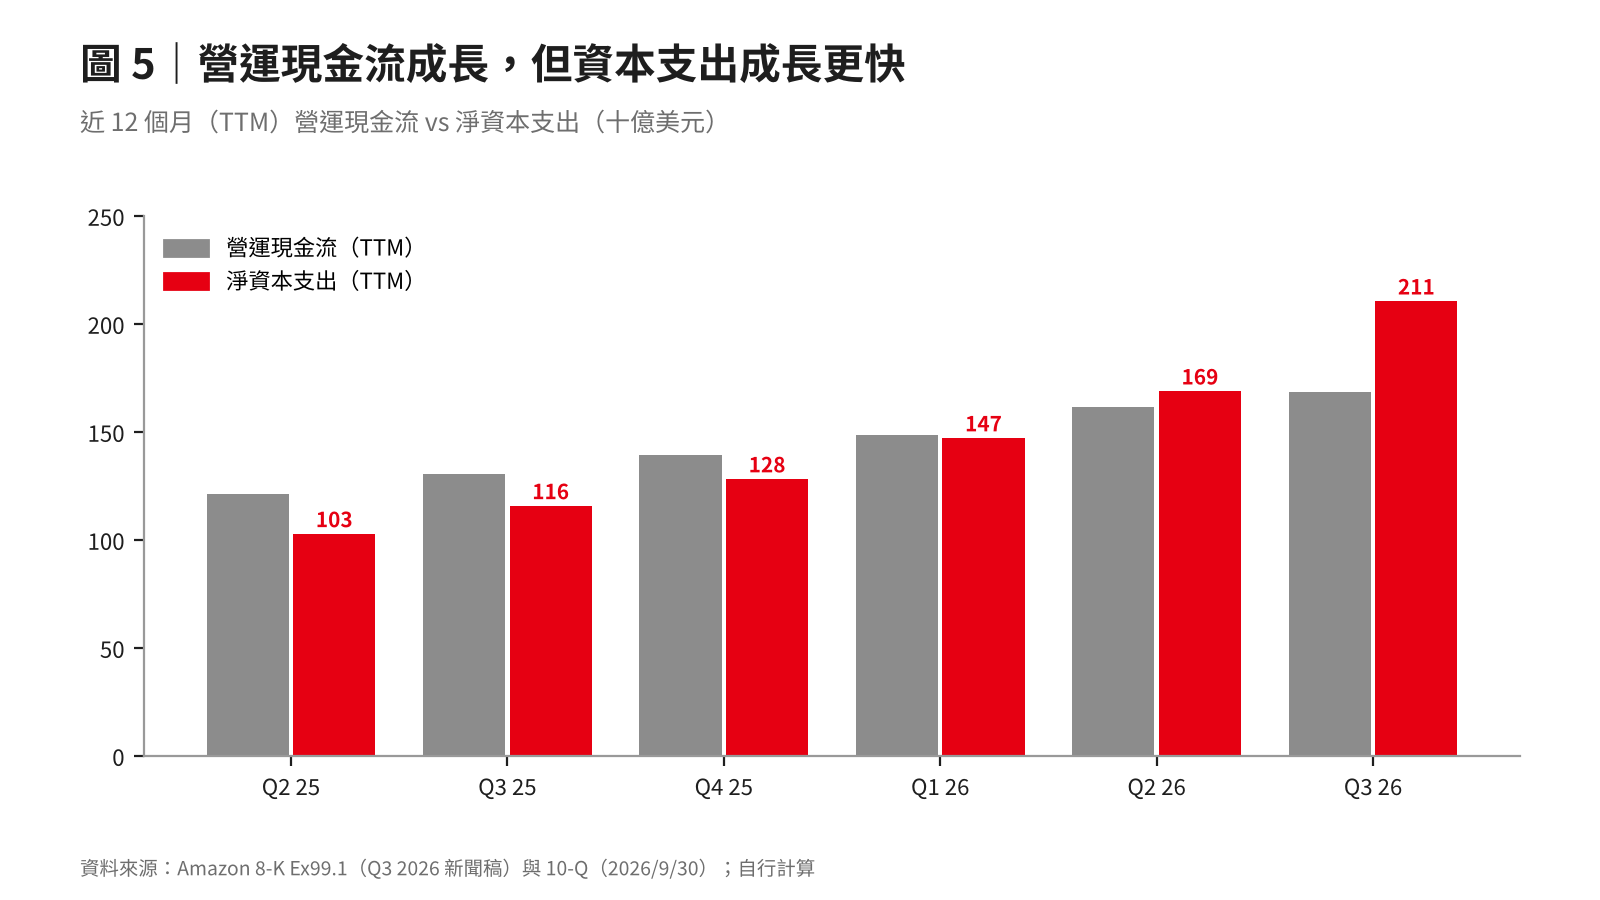
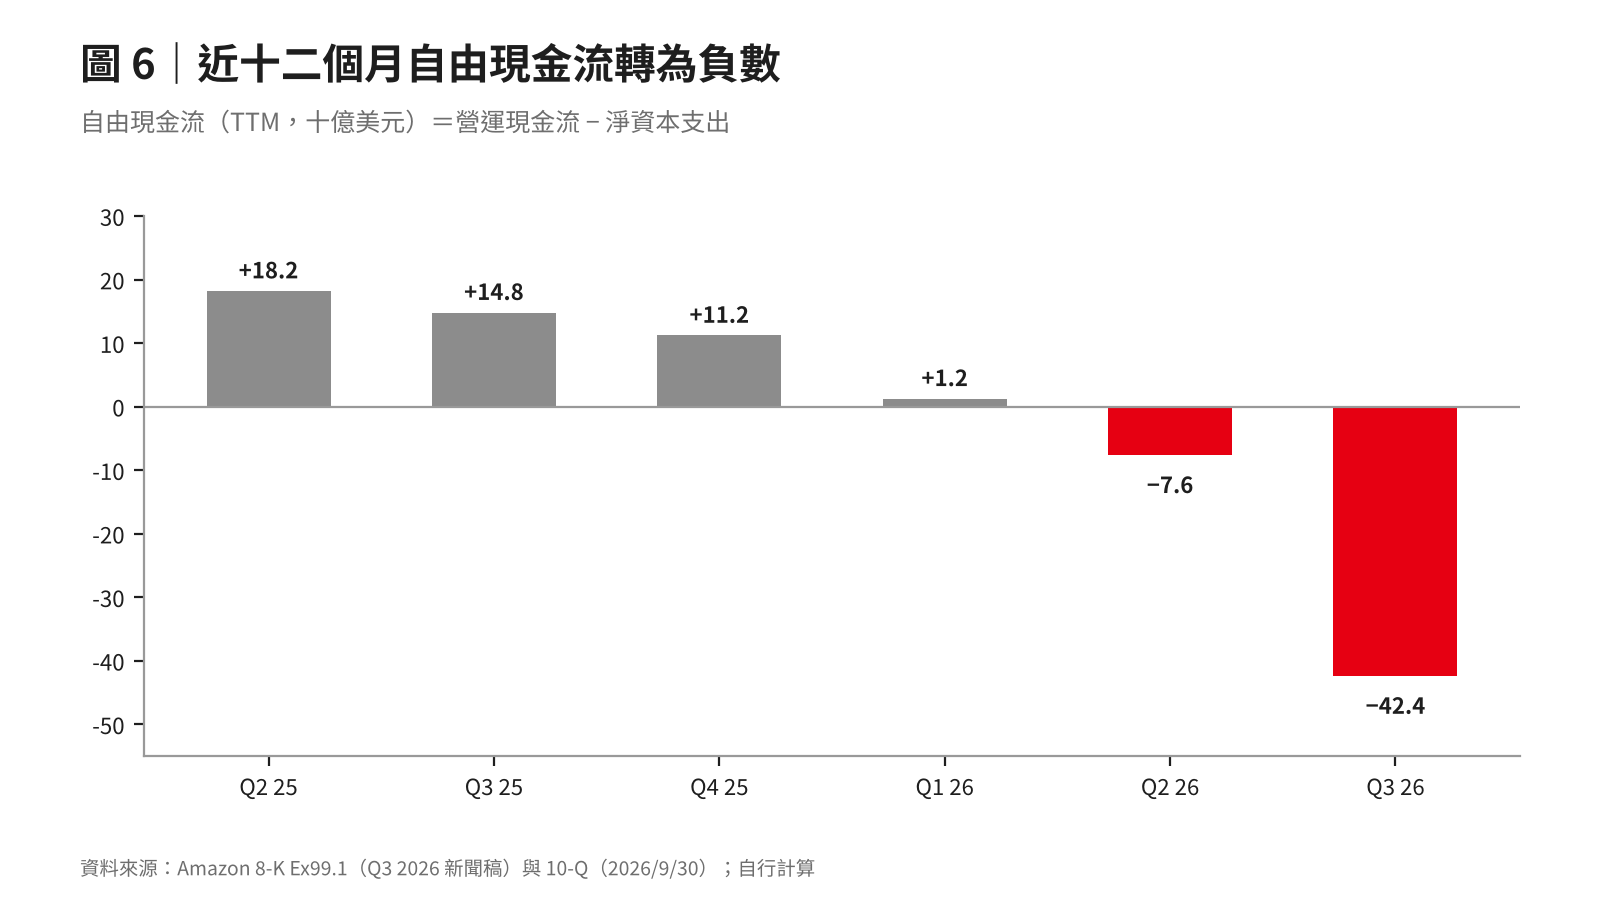
Q3 營運現金流 424 億美元;同一季買不動產、廠房及設備 773 億,扣除出售收入後的淨資本支出是 759 億,是去年同季的 2.2 倍。單季自由現金流 −335 億,去年同季是 +13 億。
拉到近十二個月:營運現金流 1,683 億(+29%),淨資本支出 2,107 億(+82%),自由現金流 −424 億,一年前是 +148 億。資本支出是營運現金流的 125%。
九個月累計的淨資本支出是 1,722 億美元,另有 638 億用在收購、非可交易投資及其他。
錢從哪來:借的
營運現金流不夠蓋,缺口怎麼補?看資產負債表。
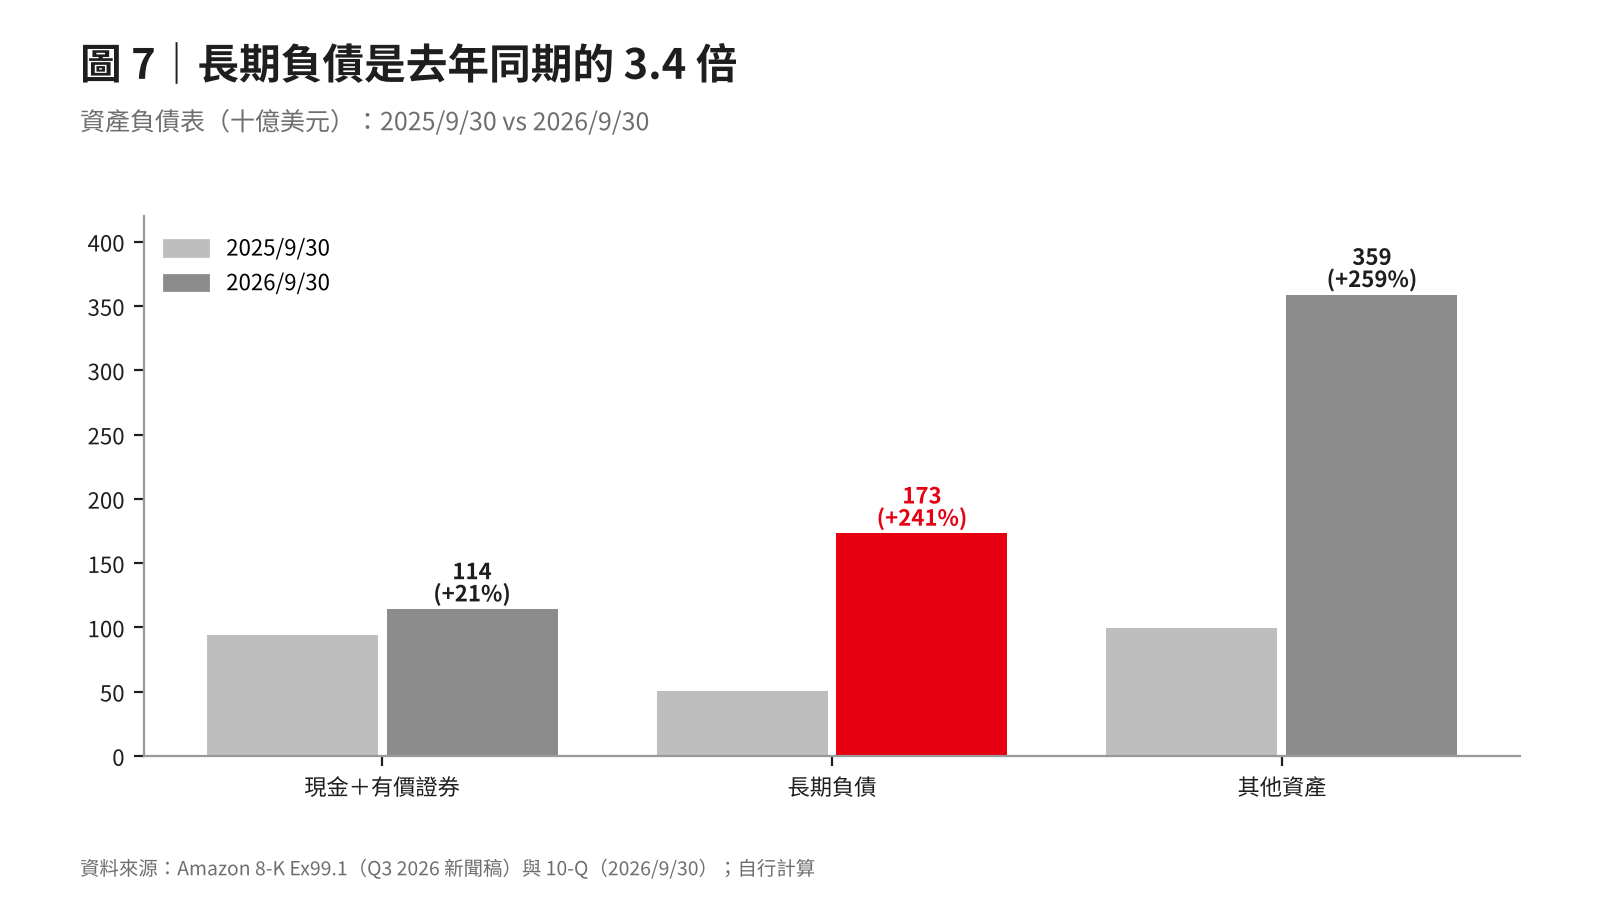
2026 年 9 月 30 日,長期負債 1,731 億美元,去年同期是 507 億,成了 3.4 倍;現金加有價證券 1,142 億,只比去年同期多 21%。若拿去年底比,長期負債從 656 億升到 1,731 億(2.6 倍),現金與有價證券則減少 7%。
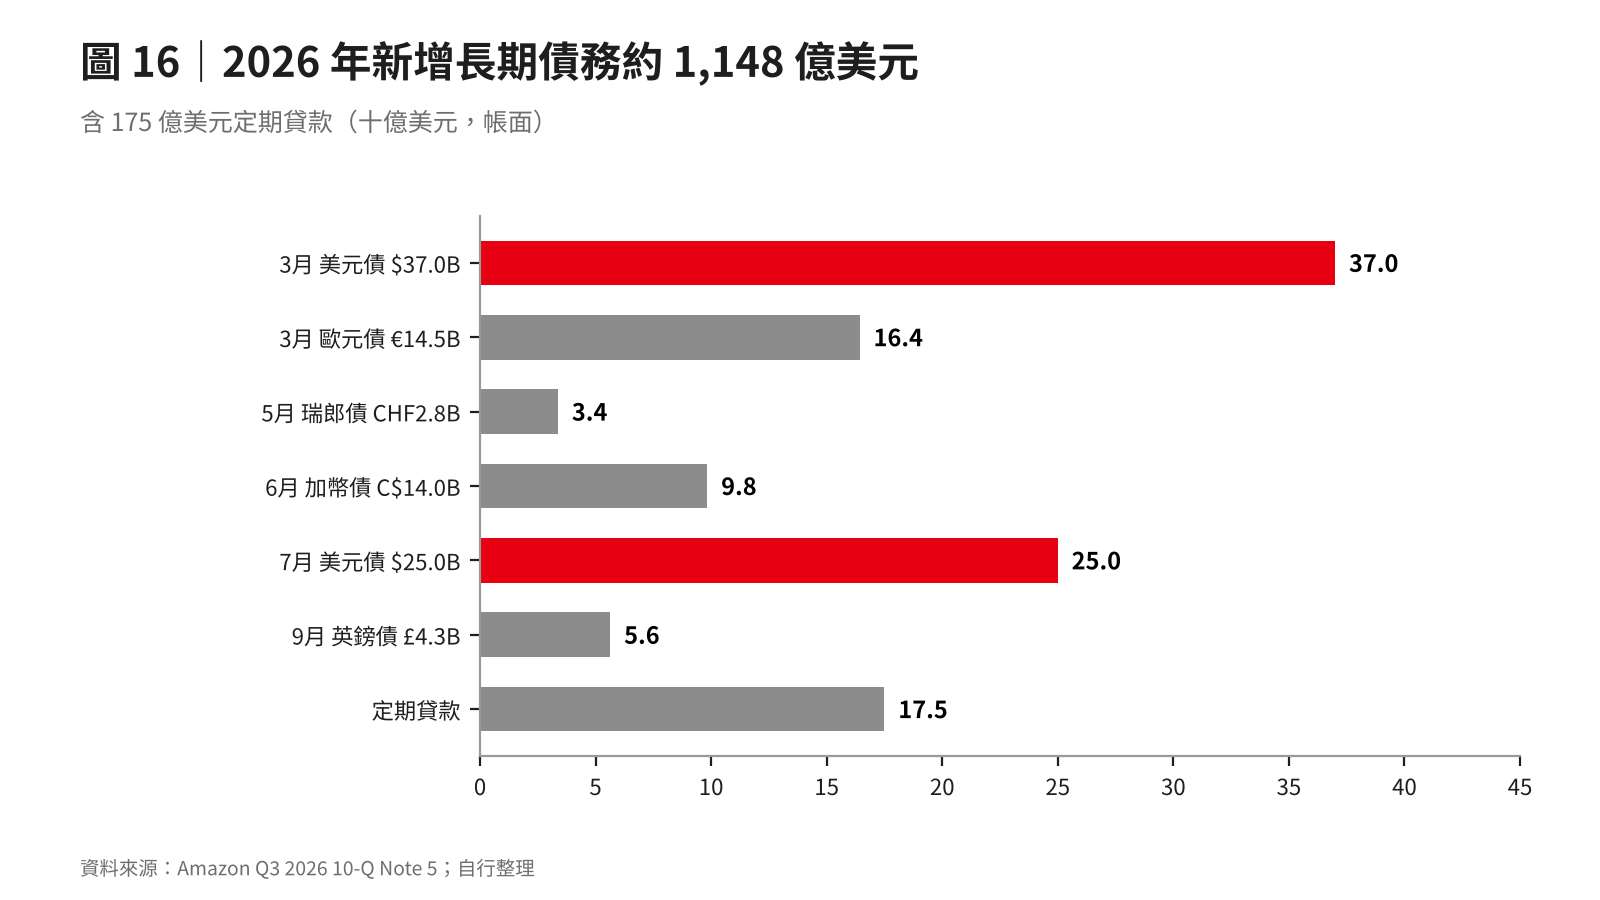
2026 年前九個月,Amazon 發了六批債券(美元、歐元、瑞郎、加幣、英鎊)和一筆 175 億美元的定期貸款,合計約 1,148 億美元(自行加總 10-Q 附註)。票據的加權平均剩餘年限 13.9 年,無財務承諾條款。300 億美元的商業本票額度,9 月 30 日沒有借款。
同一期間,Amazon 沒有回購股票:2025 與 2026 前九個月都是零,2022 年授權的 100 億美元計畫還剩 61 億。
為什麼敢這樣花:5,780 億的合約
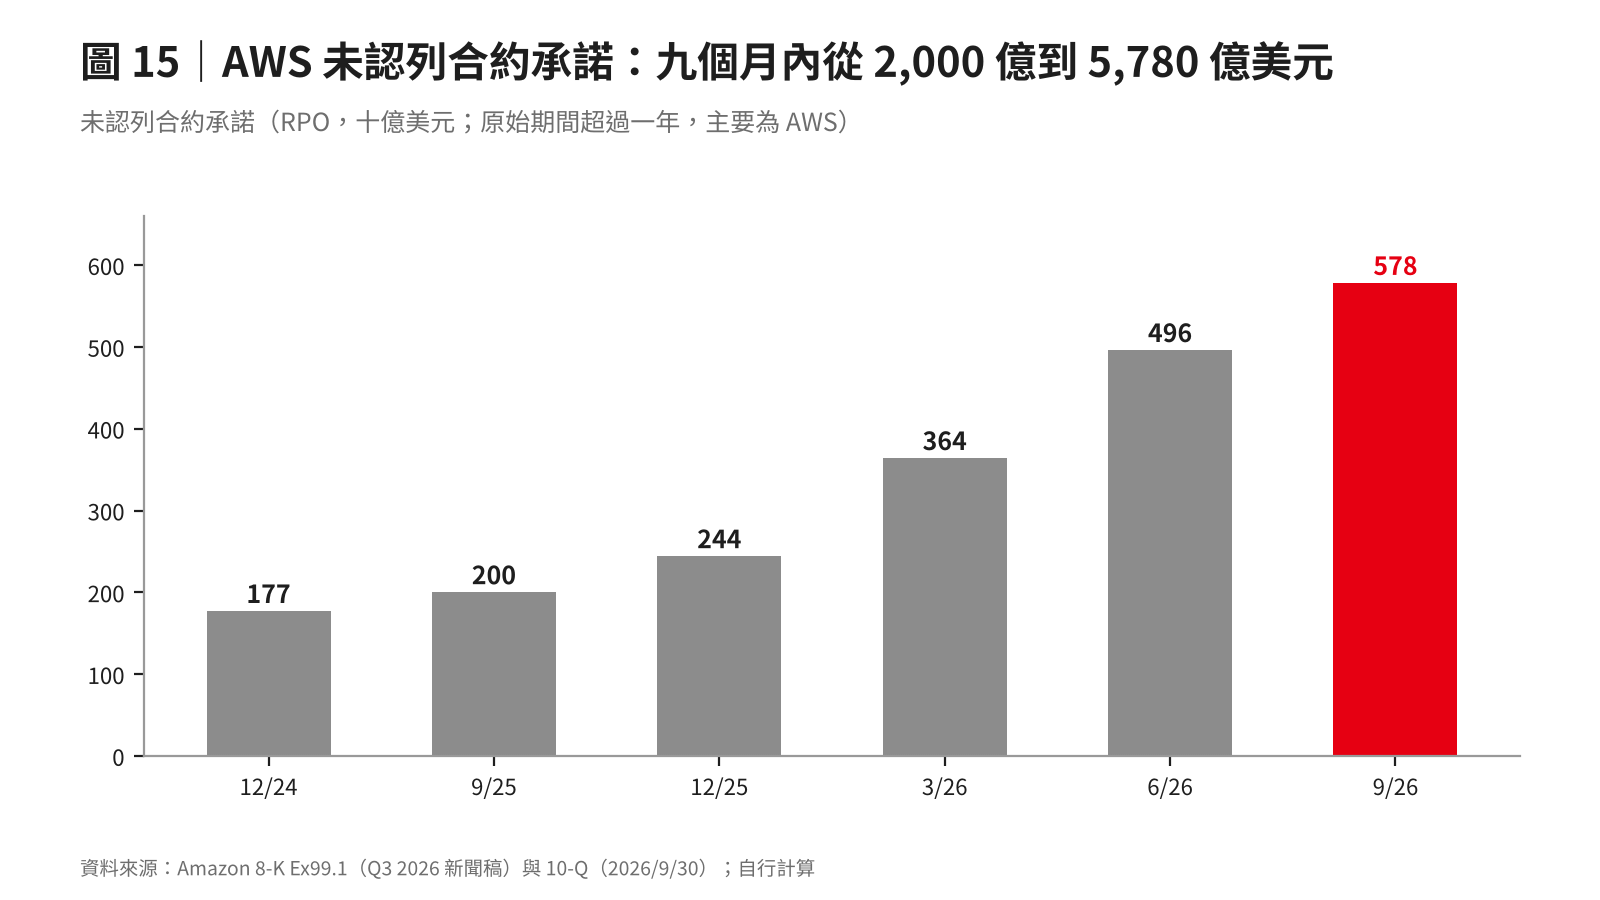
答案放在 AWS 的未認列合約承諾(RPO,原始期間超過一年的客戶合約):2026 年 9 月 30 日是 5,780 億美元,2025 年 12 月是 2,440 億,九個月成長 137%;是近十二個月 AWS 營收 1,614 億的 3.6 倍。加權剩餘年限 6.1 年,去年 9 月是 3.8 年。
10-Q 附註提到兩個大客戶:OpenAI 既有 380 億美元的多年承諾,再擴大 1,000 億美元、8 年;Anthropic 在 2026 年第二季宣布擴大合作,超過 1,000 億美元、10 年。兩者都含 AWS 晶片效能相關的合約義務。
兩件事要分開看。第一,Amazon 在 FY2025 股東信裡說,客戶承諾讓資本支出「可預期」,這是公司的說法。第二,合約不等於收入:何時認列取決於客戶實際使用量,10-Q 沒有拆出各客戶的金額,本文也不推算。
我的推論是:5,780 億的合約,讓這一輪資本支出比較不像是憑空押注;但合約的毛利、認列時間,與客戶能否履約,財報看不到。判斷方法是接下來幾季 AWS 營收成長與利潤率,能否跟上資本支出的節奏。
和 Apple 放在一起看:風險換了一本帳
前一篇寫的 Apple,剛好是另一個極端。
Apple 近十二個月(FY26)的資本支出 90 億美元,占營運現金流 1,451 億的 6%,大部分的錢回到股東手上;Amazon 近十二個月的資本支出占營運現金流的 125%,還加上借款。
再看庫存。同樣以 9 月底對 9 月底比:Amazon 存貨 426 億,只比去年多 3%;Apple 存貨 145 億,是去年的 2.5 倍。一家的倉庫幾乎沒動,另一家的庫存跳升(Apple 一文的推論是記憶體漲價前先備料,那是推論,不是財報所述)。
(兩家的資本支出定義不同:Apple 是現金流量表的不動產廠房設備採購,Amazon 是扣除出售收入後的淨額;會計年度結束月份也不同,只能粗略比較。待核。)
放在一起,是同一件事的兩種寫法。Apple 把風險放在供應商的帳與自己的毛利率上;Amazon 把風險放在自己的資產負債表:固定資產 5,089 億美元(年增 57%),負債 1,731 億(3.4 倍)。風險沒有消失,只是換了一本帳。
順帶一提:把BMC九格畫布對回財報
這次簡報附錄用 Business Model Canvas 拆了 Amazon 的商業模式:客戶有消費者、賣家、開發者與企業、廣告主、創作者五種;通路是自家網站、裝置、實體店與自營履約;收入來自零售、賣家服務、廣告、訂閱與 AWS。
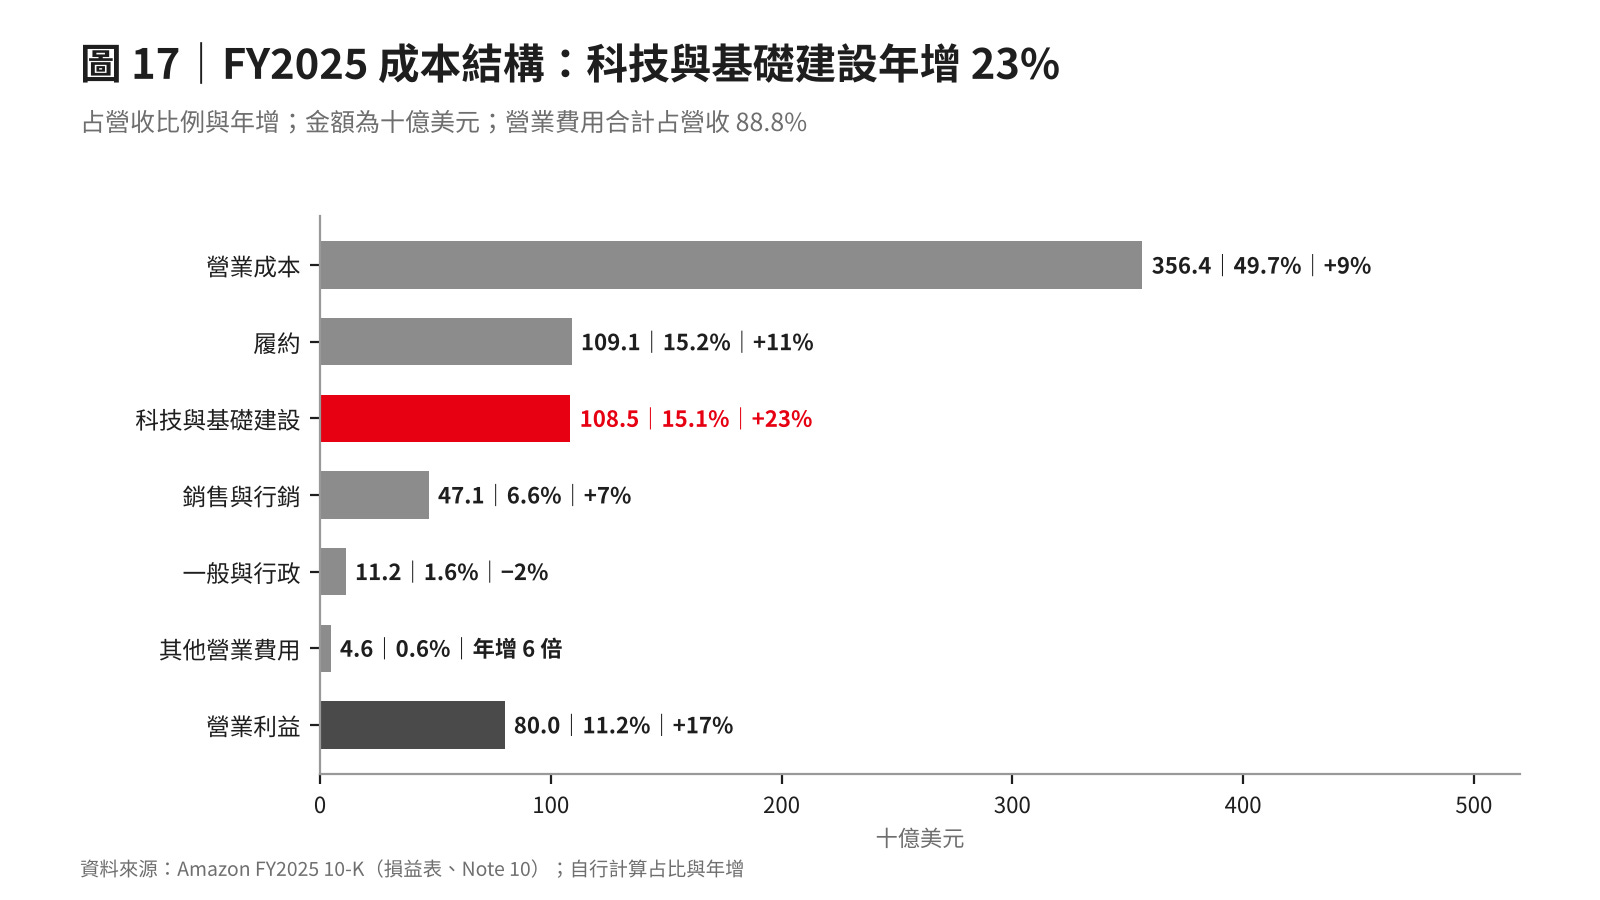
畫布和財報對起來,最有意思的是成本結構:FY2025 科技與基礎建設費用 1,085 億美元,年增 23%,營收年增 12%。這個科目包含伺服器、資料中心的折舊與租金,是資本支出轉進損益表的第一個地方(自行解讀)。
社會科學視角:誰在承擔風險?
三個框架,都是作者的分析,不是公司的說法。
委託人—代理人: 股東想要成長,管理層把現金轉成資本支出與投資;回報要好幾年後才看得到,股東只能先看到現金流轉負。這中間的資訊差,靠合約承諾與財測來填補。
資訊不對稱。外部看得到 TTM 數字,看不到單一投資案的回收期與合約條件;非營業損益的大幅波動,也讓 EPS 難以逐季比較。
交叉補貼。零售帶流量、規模與現金流,AWS 貢獻利潤;財報只揭露分部營業利益,看不出零售對 AWS 的實際貢獻,也看不出反過來的補貼有多少。
下一季財測
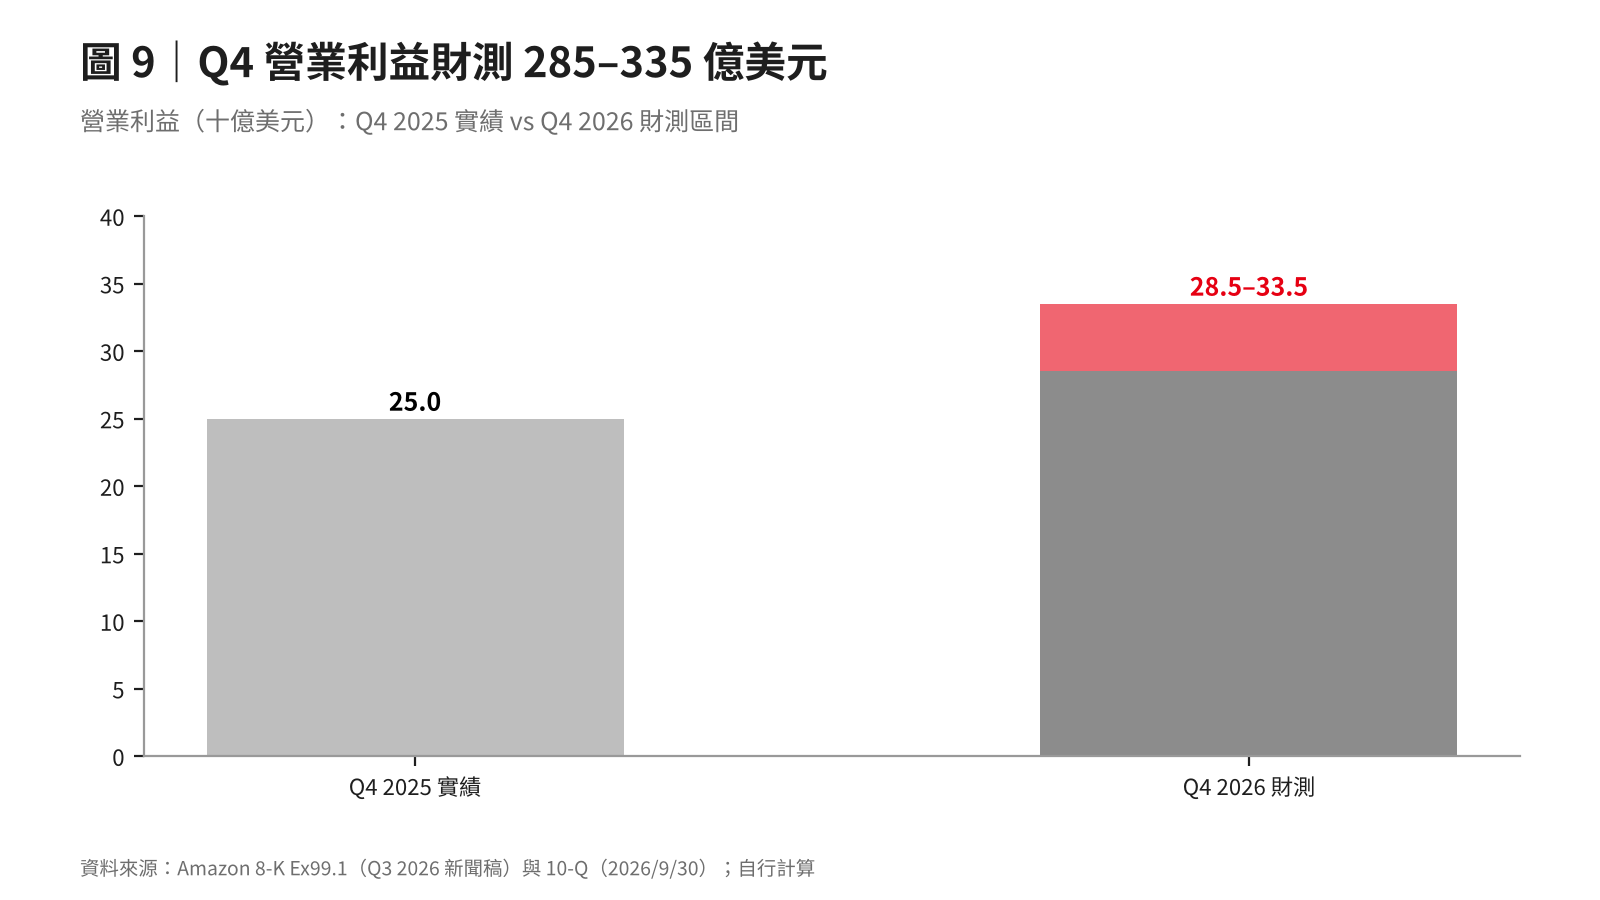
營收 2,400 到 2,470 億美元,年增 12% 到 16%;營業利益 285 到 335 億,去年 Q4 是 250 億,年增 14% 到 34%(自行推算營業利益率 11.9% 到 13.6%)。2026 年現金資本支出約 2,200 億美元;九個月淨資本支出已用 1,722 億,扣掉後隱含 Q4 約 478 億(待核:財測的「cash capital expenditures」與現金流量表口徑是否一致)。財測是前瞻性陳述,實際結果可能不同。
我們還不知道的事
其他資產增加的組成。其他資產從 999 億增加到 3,588 億美元,10-Q 只拆出其中約 629 億是私人公司股權向上調整,其餘未逐項說明。
合約承諾的客戶別拆分,RPO 5,780 億裡,OpenAI 與 Anthropic 各占多少,財報沒有說。
資本支出的定義。
Prime 會員數。
接下來看什麼
Q4 營業利益是否落在 285 到 335 億,以及非營業損益還會不會繼續拉動淨利。
AWS 營收年增能否維持 30% 以上,利潤率是否守在 38% 附近。
淨資本支出是否如期、自由現金流何時回到正數;以及 RPO 是否繼續增加。
結語
賣場的人潮是真的,機房的租金也是真的。只是機房要先蓋好,租客才付得出第一期。
今年的帳上,機房的租金還在合約裡,蓋機房的錢,已經在債務裡了。
資料來源
Amazon.com, Inc. Form 8-K, Exhibit 99.1(Q3 2026 新聞稿,2026/10/29):SEC EDGAR
Amazon.com, Inc. Form 10-Q(2026/9/30)、Q2 2026 與 Q3 2025 10-Q;FY2025 Form 10-K 與股東信
Apple FQ4 FY26 8-K 與本系列 Apple 26Q3 一文(對照數字)
占比、年增率、自由現金流、TTM 彙總與隱含資本支出為自行計算。標示「待核」者尚未取得一手來源逐項確認。本文為教學與研究用途,非投資建議。