

阿宜 | 小島視角 | Nov.3,2026
整理日期:2026-11-07。本文公司數據取自「半導體產業前瞻 2026–2028」研究資料庫(curated/annual_long.csv,FY2021–2025,固定匯率換算 USD);市場數據取自 TrendForce、WSTS、SEMI、Gartner 與 Counterpoint 公開資料,來源見文末。

一則傳聞,一張舊地圖
台積電評估跨足先進記憶體、規劃 3D DRAM 的消息,到本文寫作時只有媒體傳聞,沒有公司公告,沒有一手來源。能確認的是週邊的幾件事:SK 海力士與三星的 HBM4 base die 已交由台積電的邏輯製程代工;台積電與華邦電合作客製化 DRAM(CUBE)的傳聞自年中起就沒有停過;力積電在 Computex 展示了 3D WoW 晶圓堆疊;美光公開表示押注 3D DRAM。地圖上,記憶體這一格的邊界正在被重畫,只是還不知道由誰執筆。
本文不預測台積電會不會做。本文只做一件事:如果做了,錢從哪裡流走——以及,先從誰的口袋流走。
記憶體這條線上,站著誰
把記憶體位置攤開,站著三層人。最上層是三巨頭:Samsung、SK hynix、Micron。中間是台灣四家:南亞科、華邦電、旺宏、力積電。最下層是模組與利基:威剛、愛普、晶豪科。
先把記憶體這件事說清楚
記憶體有哪些。揮發性的 DRAM 是主角:標準 DDR5 進伺服器與 PC,LPDDR 進手機與筆電,GDDR 進顯示卡,HBM 是把多顆 DRAM 晶粒用 TSV 垂直堆疊、再放在 GPU 旁邊的高頻寬版本——AI 加速器的記憶體幾乎全是它。非揮發性的 NAND Flash 做 SSD 與手機儲存;NOR Flash 容量小、用在開機碼與車用,是旺宏與華邦的主場。三巨頭做 DRAM 與 NAND 全系列並壟斷 HBM;台灣四家做的是利基型 DRAM(南亞科、華邦)、NOR Flash(旺宏、華邦)與 DRAM 代工(力積電),不在 HBM 的名單上。
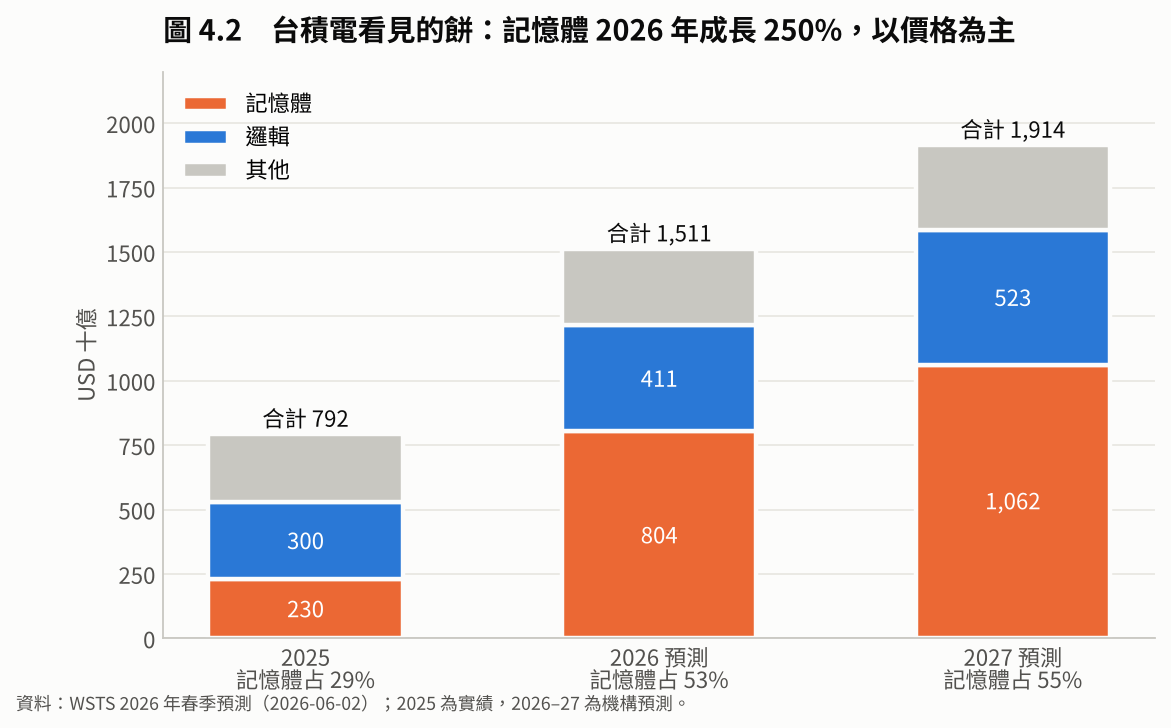
過去一年漲了多少。這是 DRAM 史上最陡的一段。TrendForce 的合約價季增預估:2026 年第一季一般型 DRAM 季漲 90–95%、NAND 55–60%,PC DRAM 翻倍、伺服器 DRAM 約 90%,全部創歷史單季新高;第四季仍在漲,但收斂到 DRAM 10–15%、NAND 15–20%。WSTS 估 2026 年全球記憶體銷售額從 2,300 億美元跳到 8,039 億,成長 250%,而且以價格為主,不是位元數。HBM 的價格走的是另一條線:12 層 HBM4 約 US$1,300 一顆(韓媒),TrendForce 估 2027 年 HBM 平均售價再升 121%。
未來的供給與需求。需求端由 AI 伺服器主導:企業級 SSD 位元需求 2026 年成長逾 80%,CSP 用長約鎖貨;消費端(手機、PC)承受不了漲價,產量縮減、規格下修。供給端的問題是「產能全往伺服器搬」:原廠把 NAND 產線轉去做 DRAM,PC 與手機用的 DRAM 2027 年供給可能反而縮;新產能方面,SEMI 估 DRAM 設備投資 2026 年成長 39%、2027 年再 27%,但新廠落地要到 2027 下半年以後,Micron 的說法是「記憶體至少再短缺兩年」。本系列第 6 章把記憶體列為算力三道閘門裡 2026–27 年最緊的一道,就是這個意思。
什麼是 3D DRAM。今天的 DRAM 是平面的:一顆電晶體配一顆電容,橫著排,靠微縮(1α、1β、1γ 節點)增加密度,已經接近物理極限。業界有兩條出路。一條是 4F² 垂直通道電晶體(VCT),把電晶體立起來,同面積多塞五成的 cell——三星 2026 年 2 月在 ISSCC 展示 16 Gb 樣品,媒體報導的時程是 2027 年認證、2028 年量產,公司沒有正式承諾;SK hynix 走「平面微縮 → 4F² → 3D」的三段式路線。另一條是真正的 3D DRAM:像 NAND 從平面變成堆疊一樣,把 DRAM cell 一層一層往上長,用晶圓接合(wafer bonding)而不是靠微縮——Micron 公開放棄 4F²,直接押 3D,1-epsilon 節點導入晶圓接合,量產時間未給。要分清楚的是:HBM 是「把做好的 DRAM 晶粒堆起來」,3D DRAM 是「在一片晶圓上長出多層 DRAM」,前者是封裝問題,後者是製程問題。傳聞中台積電要做的是後者。
三家各自的核心優勢。SK hynix:HBM 先行者,HBM3E 起拿下 NVIDIA 主要份額,2026 年第二季 HBM 市占 50%(Counterpoint),1b 製程良率穩定,FY2025 淨利率 44.2%、ROE 35.6%,是全球記憶體公司裡最會賺錢的一家。Micron:製程節點領先(1-gamma 已導入 EUV),HBM4 已量產、市占 18%,資本強度最高(FY2025 資本支出占營收 42.4%),押注 3D DRAM 與晶圓接合,而且是美國本土唯一的 DRAM 廠,有政策租金。Samsung:規模最大(DRAM 與 NAND 都是第一),HBM4 良率報導已達八成、市占從 15% 回升到 33%,手上同時有記憶體、晶圓代工與先進封裝——是唯一能自己做完「記憶體+邏輯+封裝」整套的公司。台積電:沒有記憶體製程,但有三樣三巨頭沒有的東西——最先進的邏輯製程(HBM4 base die 已經在它手上)、CoWoS/SoIC 的異質整合能力,以及 NVIDIA、AMD、Broadcom 與各家 ASIC 客戶的訂單入口。若 3D DRAM 的關鍵真的從電容微縮轉向晶圓接合與邏輯整合,台積電的優勢位置會比今天看起來更近。
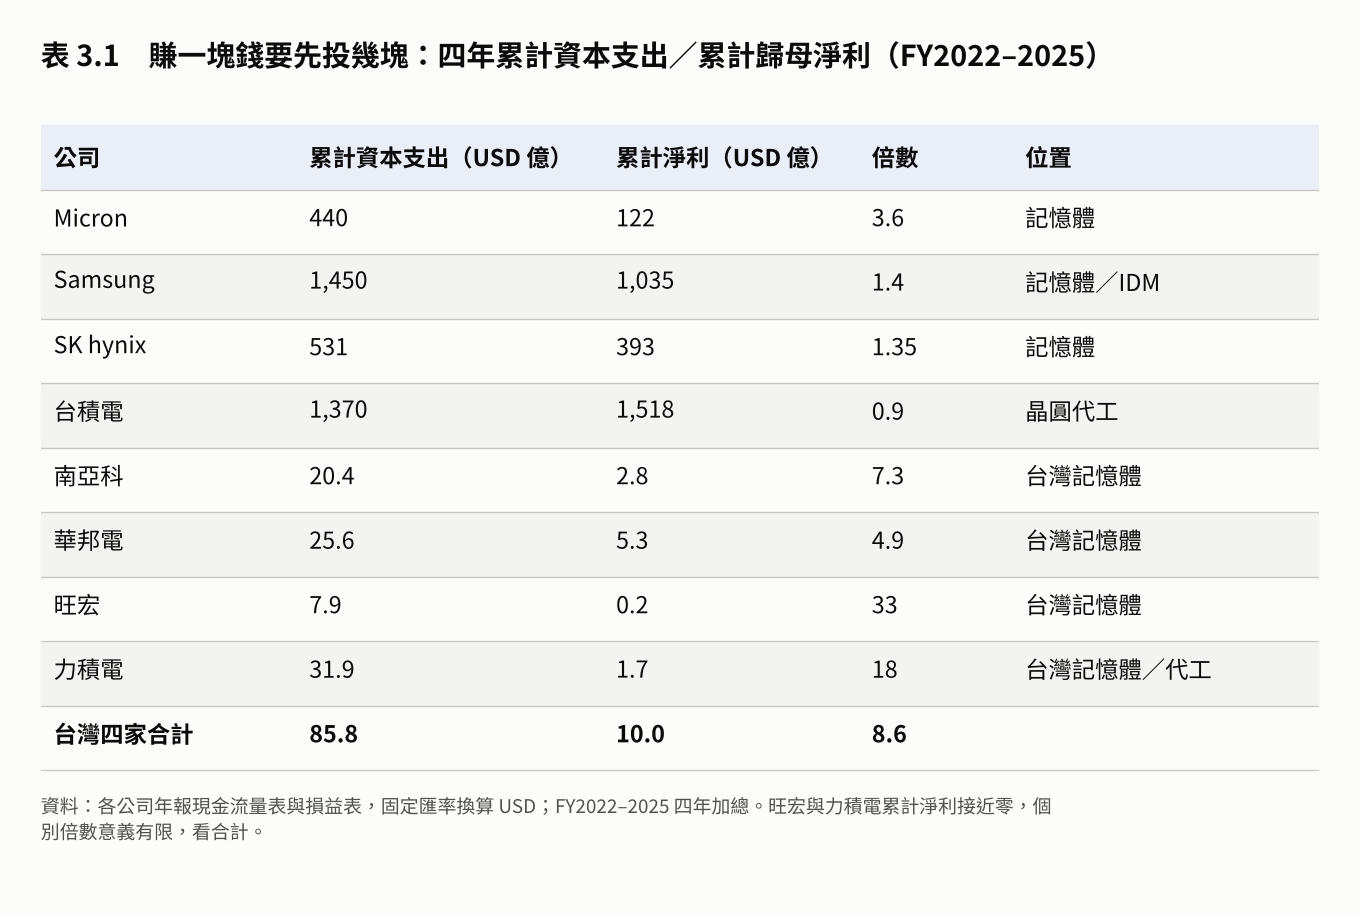
TSMC 真的投入,跟現有產品線與客戶的衝突。第一個衝突是客戶變對手。SK hynix 與三星是台積電 HBM4 base die 的代工客戶,Micron 是潛在客戶;台積電一旦自己做 DRAM,這三家會重新評估要不要把 base die 的設計交給一個未來的競爭者——三星本來就有自家代工廠可以回頭。第二個衝突是產能與資本的排擠。台積電 2026 年資本支出指引 US$600–640 億,幾乎全部投在 2 奈米、先進封裝與海外廠;記憶體是資本支出占營收 27% 起跳的生意(三巨頭 FY2025 合計 20.9%,Micron 42.4%),每一塊投進 DRAM 的錢都是從邏輯產能挪出來的。第三個衝突是商業模式。台積電的估值建立在「不與客戶競爭」與「客戶替你承擔需求風險」兩條規矩上,代工廠的資本支出有客戶的長約與預付款墊底;DRAM 是大宗商品,沒有人替你承擔景氣——Micron 四年累計資本支出是累計淨利的 3.6 倍,台積電是 0.9 倍(表 3.1)。
要留意的機會與風險
機會有三個:
AI 加速器的瓶頸已經從邏輯轉到記憶體頻寬,誰能把 DRAM 直接長在邏輯晶片旁邊(力積電 WoW、華邦 CUBE 都是這個方向的小規模版本),誰就握住下一個閘門
客製化記憶體是三巨頭的標準產線不願轉身的小眾市場,正好是代工模式擅長的「一客一規格」;
如果 3D DRAM 的勝負手真的是晶圓接合與邏輯整合,台積電是從自己的強項出發,而不是從零開始。
風險也有三個
記憶體景氣的波動會第一次直接進入台積電的損益表,本輪漲價是價格驅動、供給正在追上,2027 下半年起的價格回落會考驗任何新進者;
技術路線未定,4F² 與 3D 兩條路三巨頭自己都還在分歧,台積電若押錯邊,沉沒成本以百億美元計;
最大的風險不在技術而在信任——代工中立性一旦打破,失去的不只是 HBM base die 這一筆生意,而是客戶把下一代設計往三星或 Intel 代工分散的理由。
這幾段交代的是地形,接下來回到本文的問題:這張地形圖上,錢流到哪一層,而台積電的腳步會先踩到誰。
同一個循環,三種收成
同一個景氣循環,三層的收成完全不同。
核心 IDM/記憶體六家(Samsung、SK hynix、Micron、Intel、TI、NXP)的合計淨利率,從 FY2023 的 2.9% 升到 FY2025 的 18.1%;只看三巨頭,是 −0.9% 升到 20.5%。
台灣四家(南亞科、華邦電、旺宏、力積電)同期是 −6.8% → −7.8% → −0.2%,FY2025 四家裡兩家仍在虧損。同一年,核心記憶體位置的 ROE 中位數 18.0%、資本支出占營收中位數 26.7%;台灣四家合計 ROE −0.1%。
三星 2026 年第三季營收 195.3 兆韓元,年增 127%;營業利益 107.4 兆韓元,其中 DS 部門 106.5 兆,占 99%——三巨頭的錢幾乎全部來自記憶體,而且是這一輪 AI 需求下的記憶體。
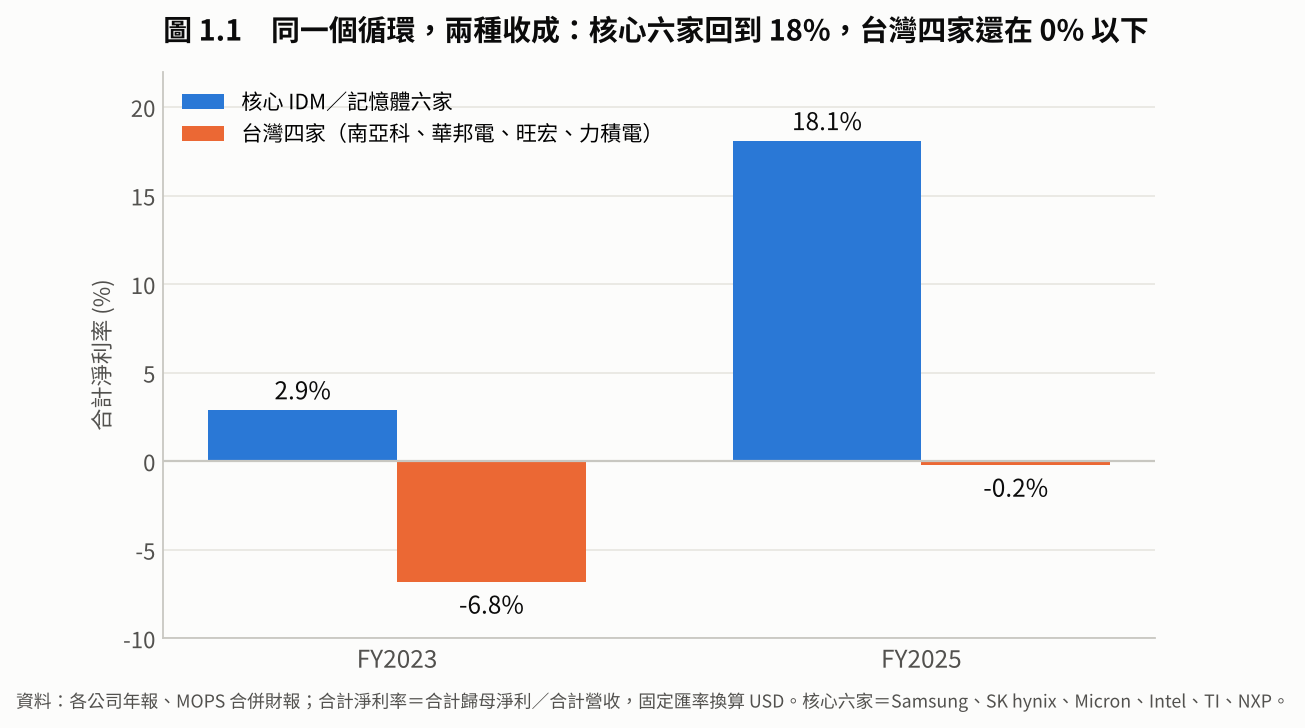
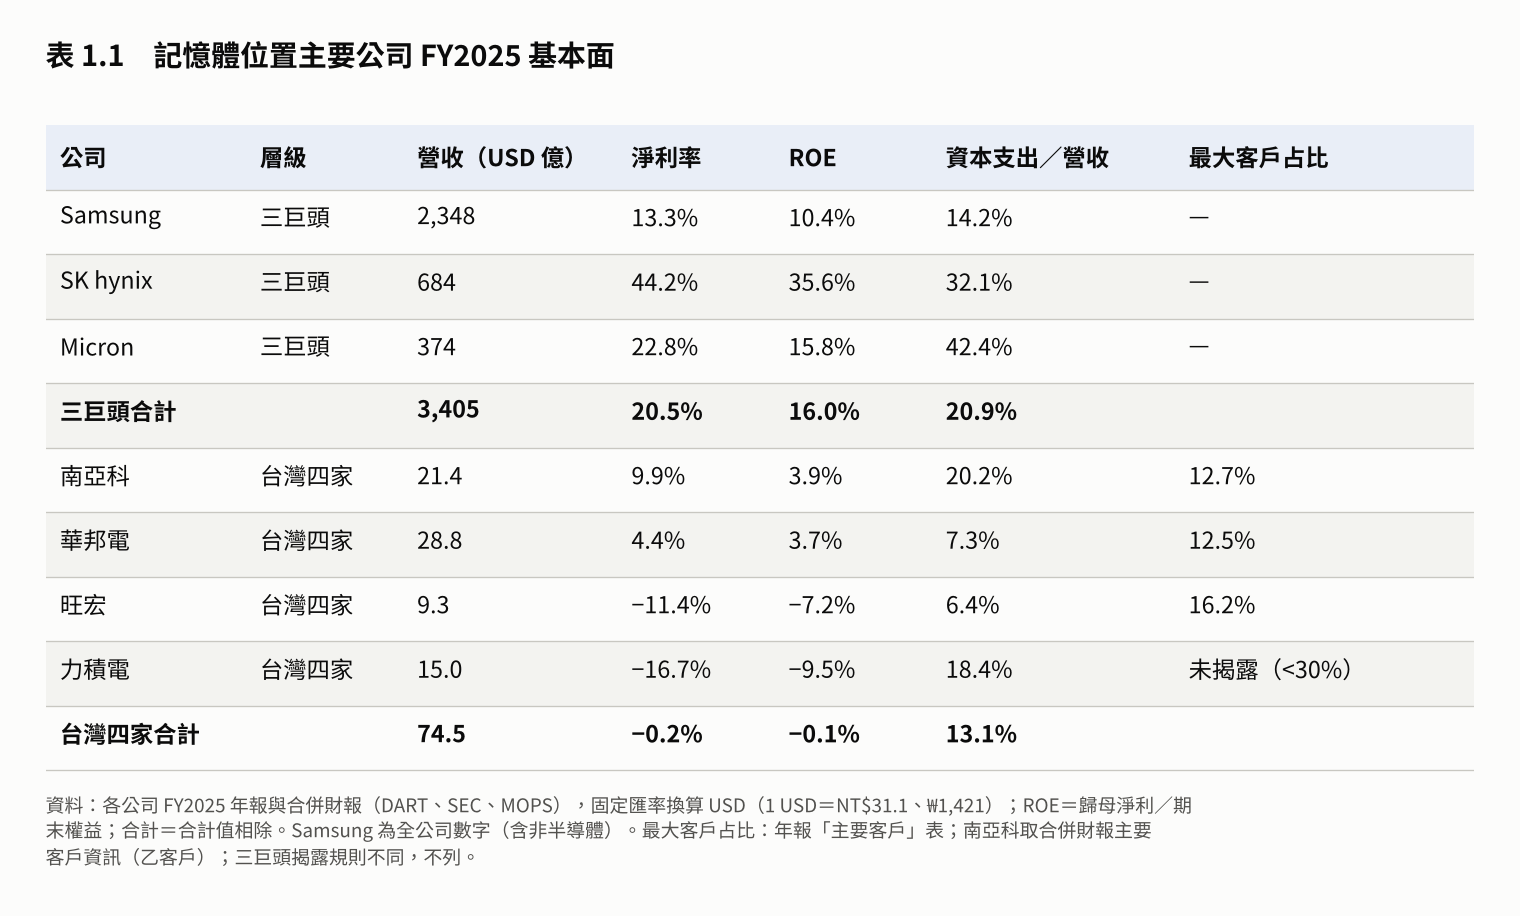
上層 +18%,下層 0% 以下。這個差距說明的事很簡單:台灣四家本來就不在稀缺租金的分配名單上。它們賣的是標準品與利基品,收的是標準價;HBM 的租金(12 層 HBM4 售價從約 US$600 升到約 US$1,300,韓國媒體數字;TrendForce 估 2027 年 HBM 平均售價再升 121%)從來沒有經過它們。表 1.1 把七家公司的 FY2025 攤開:三巨頭合計營收 US$3,405 億、淨利率 20.5%;台灣四家合計 74.5 億、淨利率 −0.2%。規模差 46 倍,利潤率差 21 個百分點。
兩條進場路徑,壓力落點不同
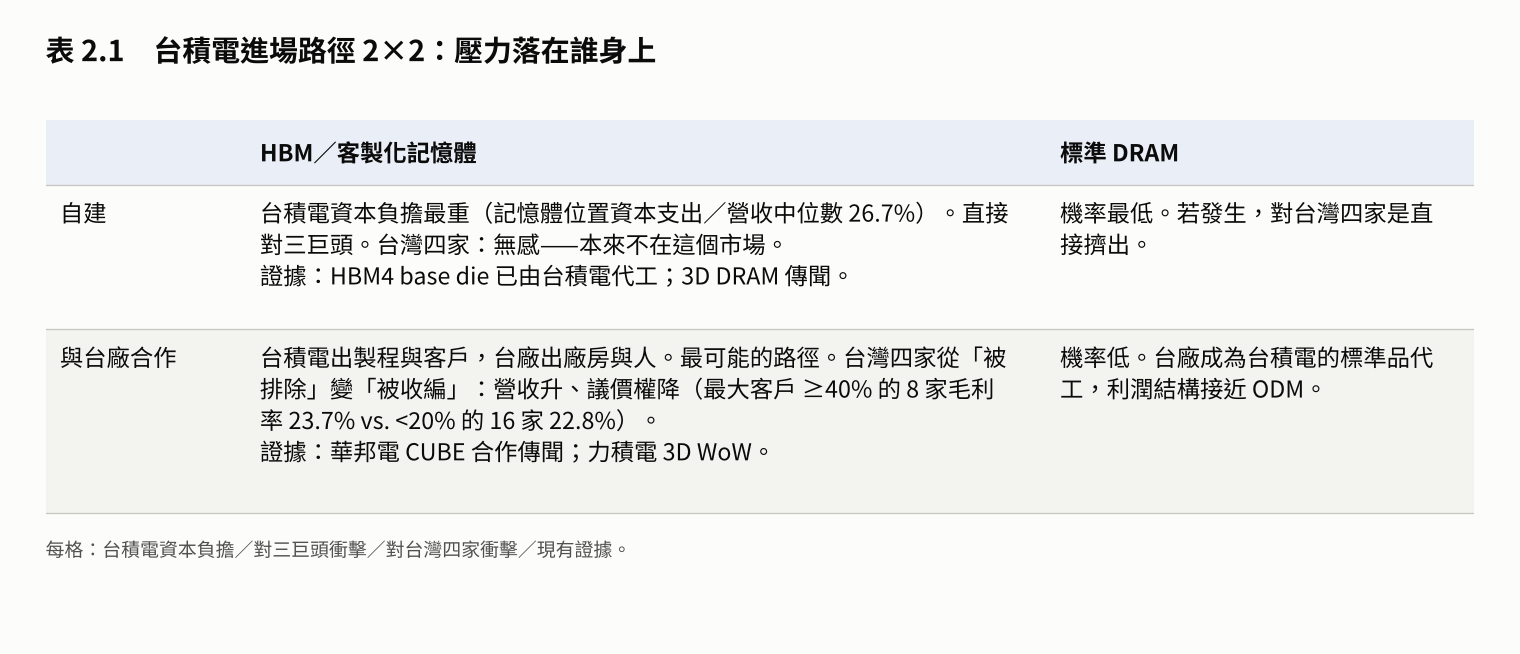
「台積電做記憶體」其實是四個不同的句子,要拆成兩個維度:自建還是與台廠合作;目標是 HBM/客製化記憶體,還是標準 DRAM。
自建+客製化: 台積電自己蓋 3D DRAM 產線,目標是與自家 CoWoS、SoIC 綁在一起的高頻寬記憶體。這條路直接對三巨頭,台灣四家幾乎沒有感覺——它們本來就不在這個市場裡。
合作+客製化: 台積電出製程與客戶,華邦電、南亞科出廠房與人。這是目前證據最多的一條路,也是本文認為最可能的一條。台灣四家從「被排除」變成「被收編」:營收會升,議價權會降。
任一路徑+標準 DRAM。機率最低,但若發生,是對四家的直接擠出,因為它們唯一的市場就是標準品。
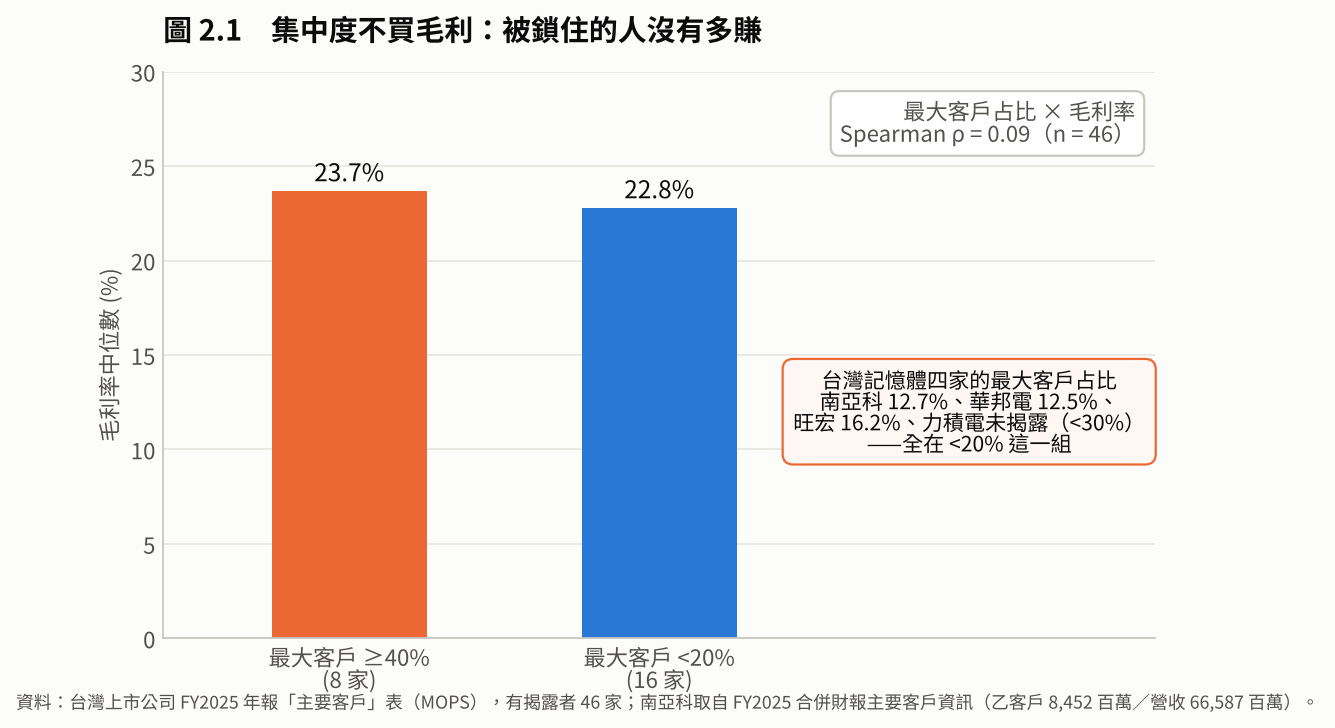
第二條路為什麼值得特別看?因為本系列第 2 章已經量過「被鎖住的人」的處境:台灣 46 家有揭露最大客戶的公司,最大客戶占比與毛利率的 Spearman 相關係數只有 0.09;最大客戶占比 ≥40% 的 8 家毛利率中位數 23.7%,<20% 的 16 家 22.8%。集中度不買毛利——但集中度用波動收費。今天的台灣記憶體四家都還在「沒有被鎖」的那一組:南亞科最大客戶占營收 12.7%、華邦電 12.5%、旺宏 16.2%、力積電未揭露但年報載明未超過 30%。被收編之後,這幾個數字會往 40% 走,毛利率不會跟著走。被收編的四家會拿到訂單,不會拿到租金。
做不起來的那一邊:資本強度的門檻
3D DRAM 的門檻不在技術,在每年要投回去的錢。
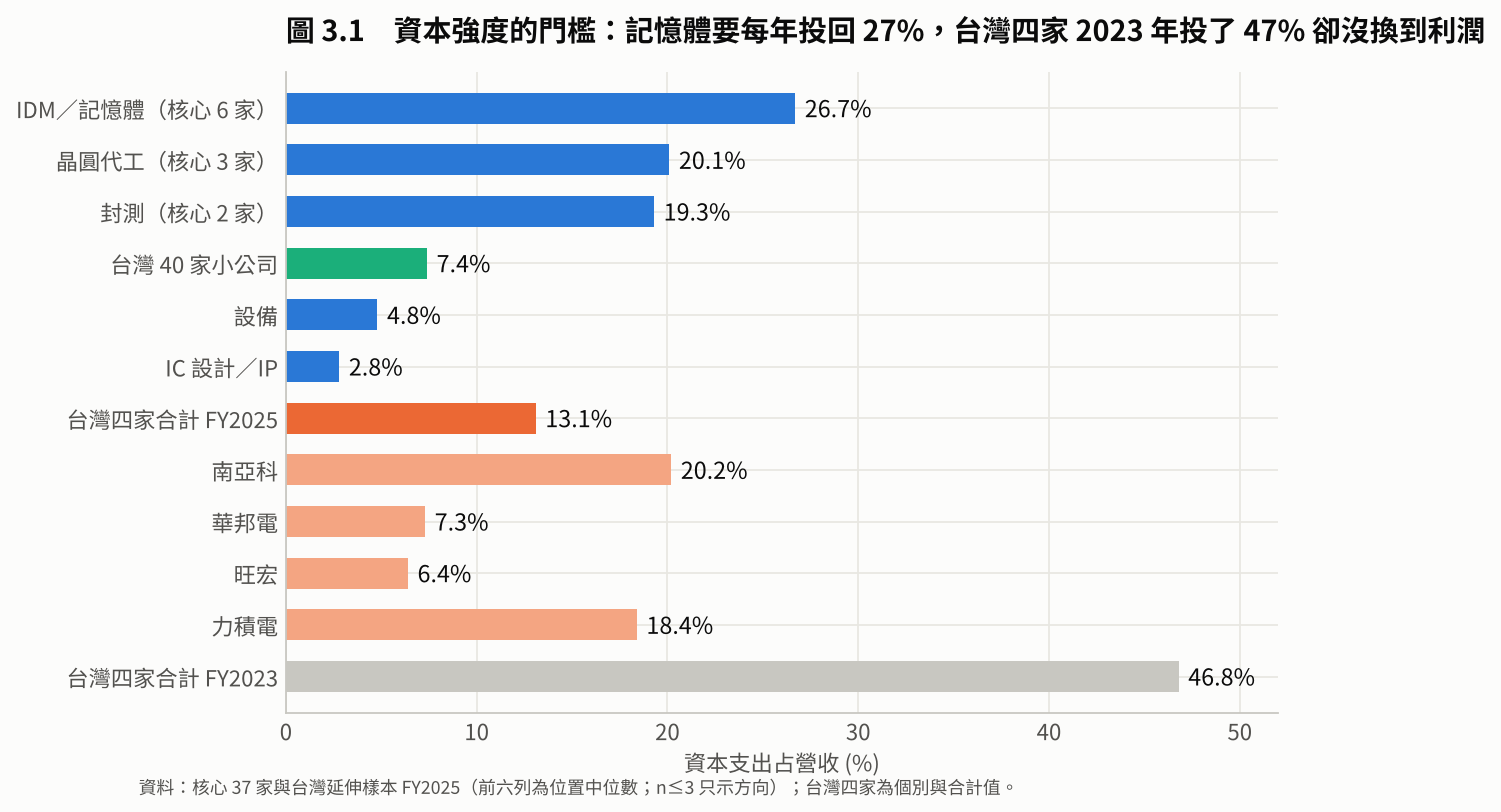
FY2025 資本支出占營收的中位數:IDM/記憶體 26.7%,晶圓代工 20.1%,封測 19.3%;對照 IC 設計 2.8%、設備 4.8%。台灣延伸樣本裡 40 家小公司的中位數是 7.4%。台灣記憶體四家 FY2025 合計只有 13.1%(南亞科 20.2%、力積電 18.4%、華邦電 7.3%、旺宏 6.4%)——不是它們不想投,是投過了:FY2023 四家合計把營收的 46.8% 投進資本支出,力積電一家是 109%,換到的是接下來三年的虧損。
再看四年累計資本支出對累計歸母淨利的比值(FY2022–2025):Micron 3.6 倍、Samsung 1.4 倍、SK hynix 1.35 倍、台積電 0.9 倍。台灣四家合計 8.6 倍——四年投了 US$85.8 億,只賺回 10.0 億。記憶體要賺一塊錢,三巨頭要先投一塊半到三塊半,台灣四家要先投八塊半;台積電賺一塊只要投九毛。這張表解釋了為什麼台積電的估值邏輯一直是「代工」而不是「製造」——也解釋了它為什麼可能不想自己蓋 DRAM 廠。
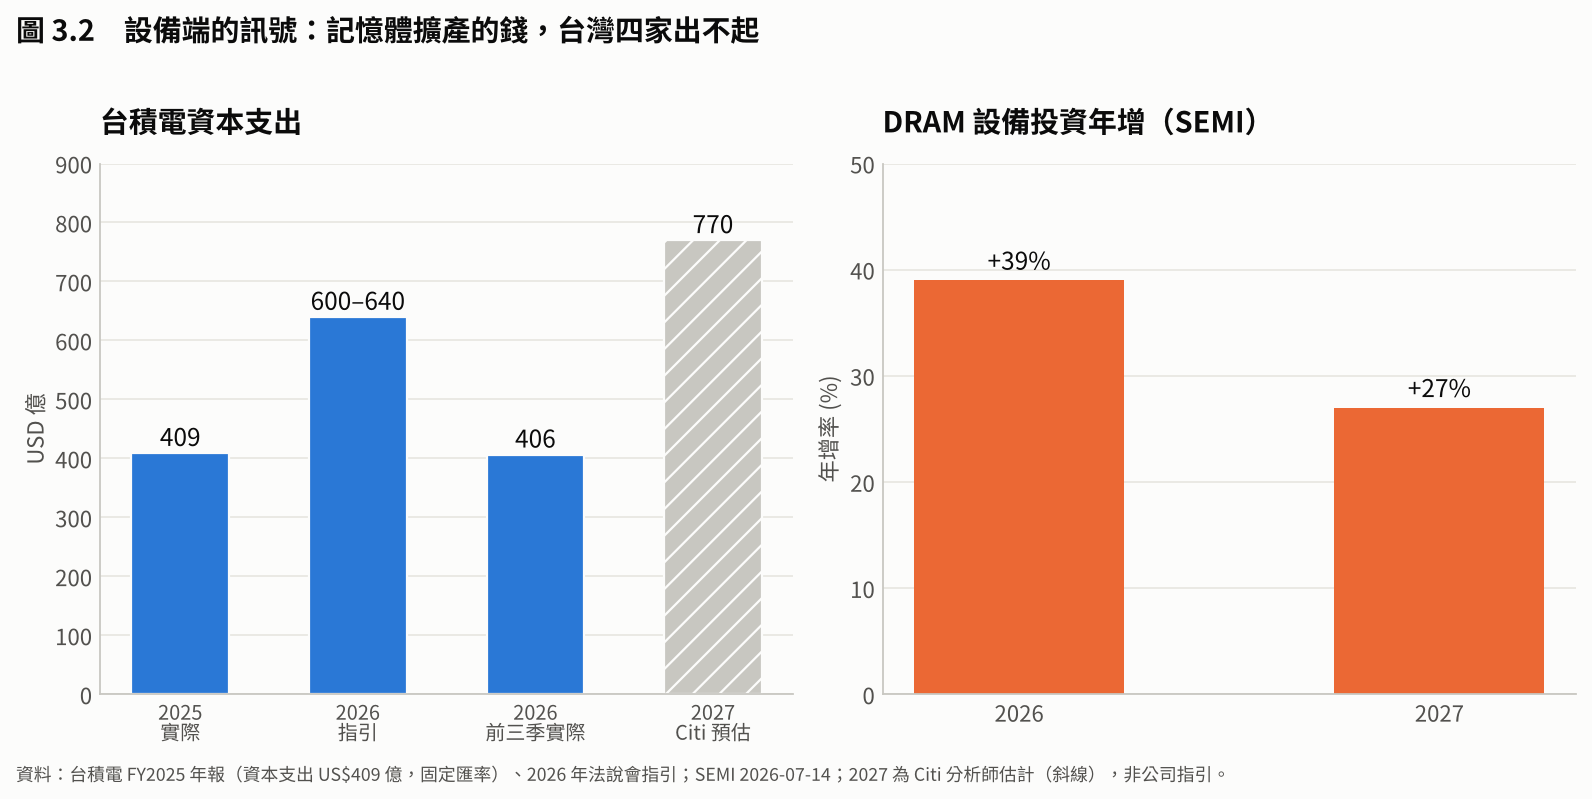
設備端的訊號也指向同一個方向。SEMI 估 DRAM 設備投資 2026 年成長 39%、2027 年再成長 27%。台積電 FY2025 資本支出 US$409 億,2026 年指引 US$600–640 億,前三季實際 406.4 億;市場(Citi)估 2027 年 770 億,但這是分析師預估,不是公司指引。製造三位置 11 家核心公司 2025 年資本支出合計約 US$1,374 億——記憶體擴產的那一塊,台灣四家出不起。
所以兩條路徑的結論其實一樣。若台積電自建,四家不是被打敗,是根本沒有參賽資格。若合作,四家出廠房與人,台積電出客戶與製程——這個分工本身就決定了利潤的分配。
錢的流向:經過台灣,還是留在台灣
合作路徑下,記憶體四家會變成什麼樣子?本系列已經有一組現成的對照:AI 伺服器 ODM。
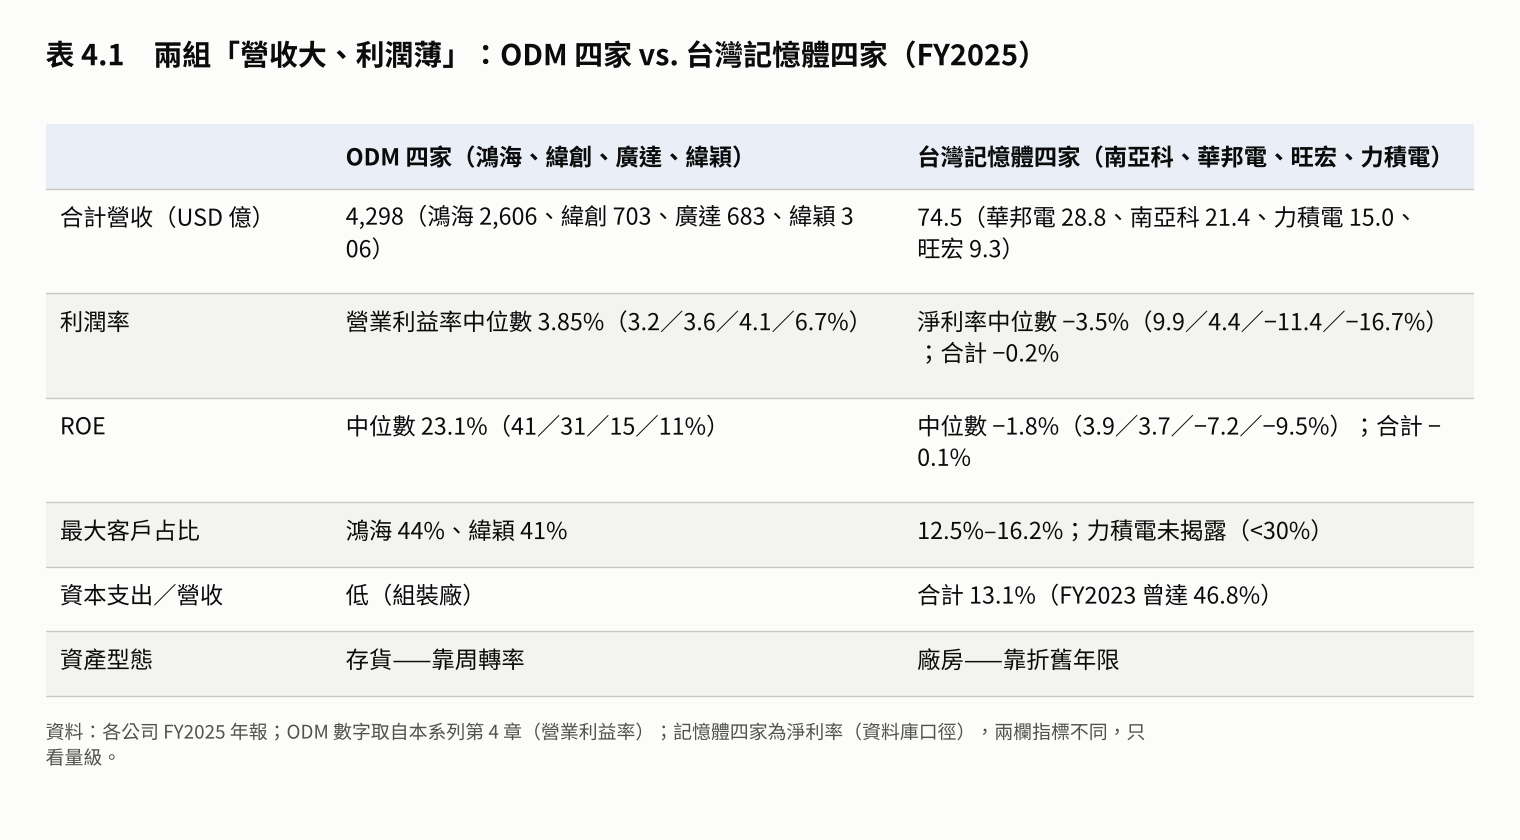
鴻海、緯創、廣達、緯穎四家 FY2025 合計營收 US$4,298 億(鴻海 2,606、緯創 703、廣達 683、緯穎 306),營業利益率分別是 3.2%、3.6%、4.1%、6.7%,中位數 3.85%。但 ROE 中位數 23.1%(緯穎 41%、廣達 31%、緯創 15%、鴻海 11%)。薄利不等於低報酬——ODM 靠周轉率把 3.85% 的營業利益率變成 23% 的 ROE,因為它們的資產是存貨,週轉得快。
記憶體四家做不到這件事。四家合計營收 US$74.5 億,淨利率中位數 −3.5%,ROE 中位數 −1.8%。它們的資產是廠,不是存貨;廠的周轉率是折舊年限,不是訂單週期。所以合作路徑下,四家會得到 ODM 的上半句(營收漂亮、利潤薄),得不到下半句(ROE 靠周轉)。
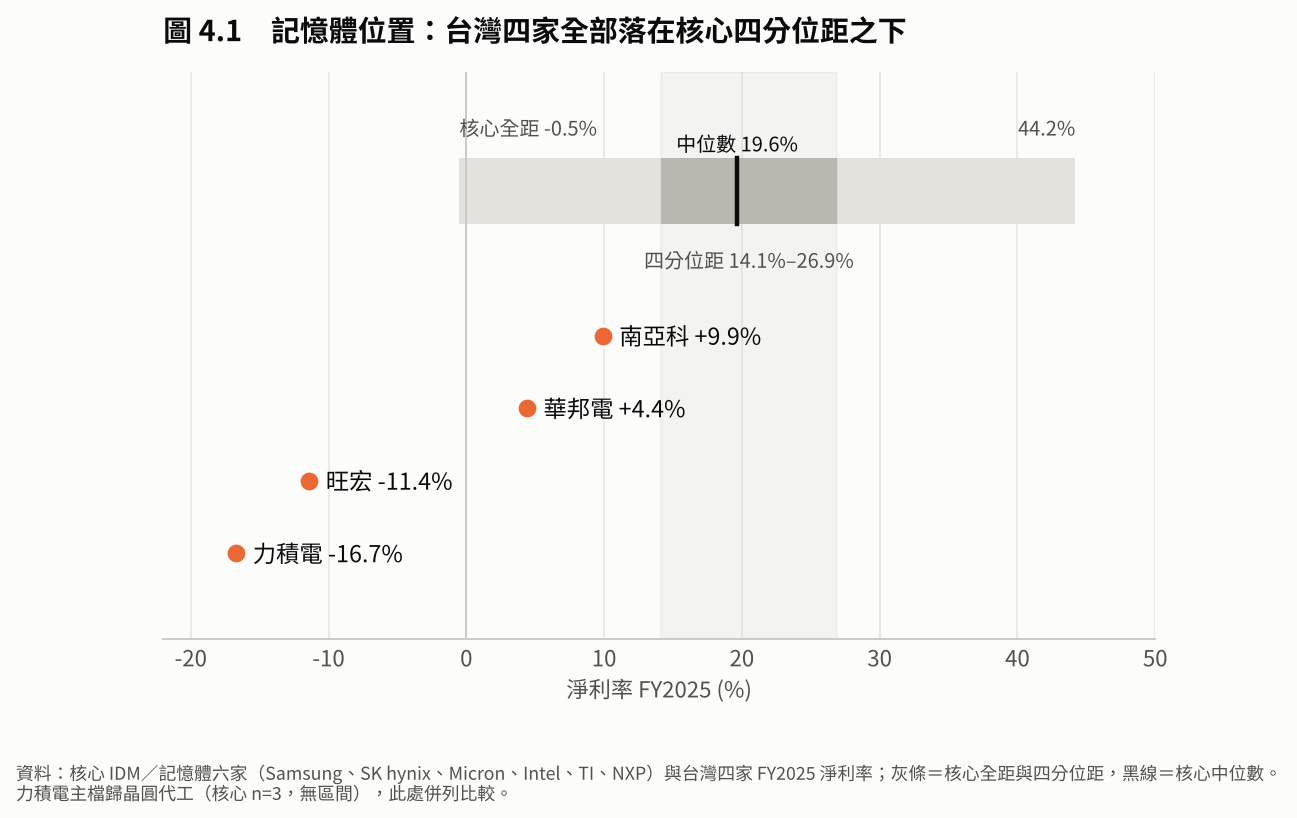
放回台灣的大圖。台灣延伸樣本 45 家 FY2025 合計營收約 US$4,640 億,歸母淨利約 144 億;在有核心區間可比的 18 家裡,0 家高於核心區間、5 家在區間內、13 家在區間之下。記憶體這一格更徹底:核心六家 FY2025 淨利率的四分位距是 14.1%–26.9%、中位數 19.6%,台灣四家最好的南亞科 9.9%,最差的力積電 −16.7%,四家全部在四分位距之下。本系列第 10 章的結論是「AI 的錢經過台灣,主要是經過」。台積電做記憶體,會讓台灣記憶體位置的營收變大,但從上面的數字看,它更可能是再多一條「經過」的路,而不是一個留下來的地方。
而台積電看見的那塊餅,確實很大。WSTS 2026 年春季預測:記憶體銷售額從 2025 年 US$2,300 億升到 2026 年 8,039 億、2027 年 1 兆 621 億;邏輯晶片同期 2,995 → 4,114 → 5,228 億。Gartner 估記憶體占半導體總營收的比重從 2025 年 27% 升到 2026 年 54%。注意:2026 年的成長以價格為主,不是數量。這是價格驅動的稀缺租金——台積電想分的是這一塊,而這一塊,台灣四家從來沒有拿到過。
本章命題
照本系列的規矩,判斷要寫成有判準、基準值、檢驗日期的賭注。
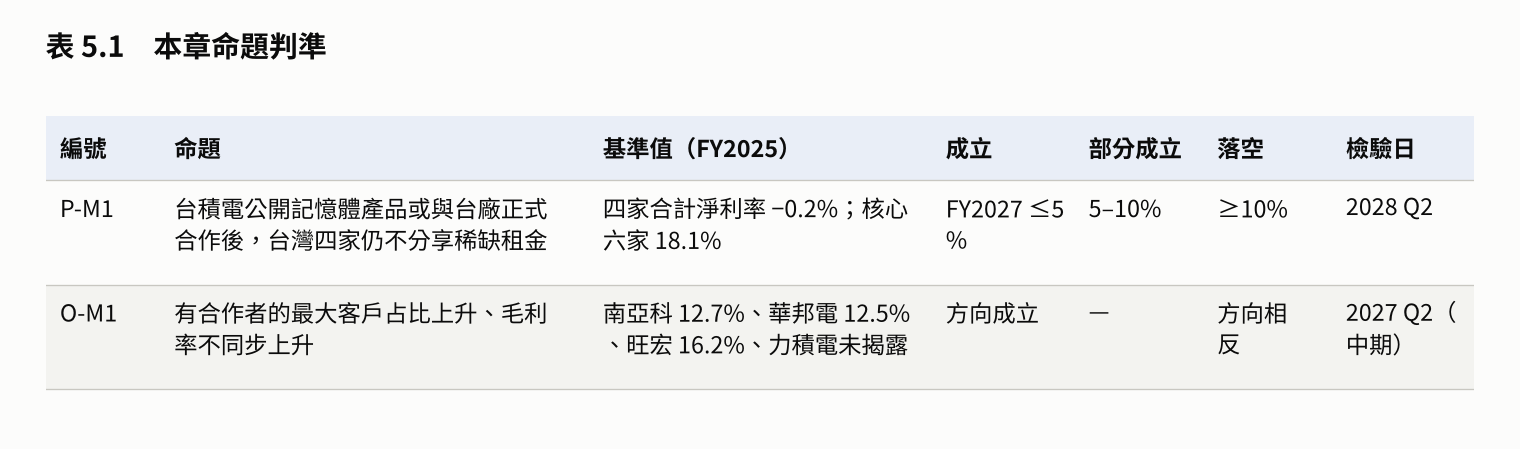
P-M1(賭注):若台積電在 FY2027 年報公布前,公開記憶體產品或與台灣記憶體廠的正式合作,則台灣記憶體四家(南亞科、華邦電、旺宏、力積電)FY2027 合計淨利率仍 ≤5%。基準值:FY2025 四家合計 −0.2%,核心六家 18.1%。成立:≤5%;部分成立:5–10%;落空:≥10%。檢驗:2028 年第二季。
O-M1(觀察指標):四家中與台積電有正式合作者,FY2026–2027 最大客戶占比是否上升、毛利率是否同步上升。基準值:南亞科 12.7%、華邦電 12.5%、旺宏 16.2%、力積電未揭露。這是驗第 2 章「被鎖的人不多賺」在記憶體位置是否成立。中期檢驗:2027 年第二季。
反方證據
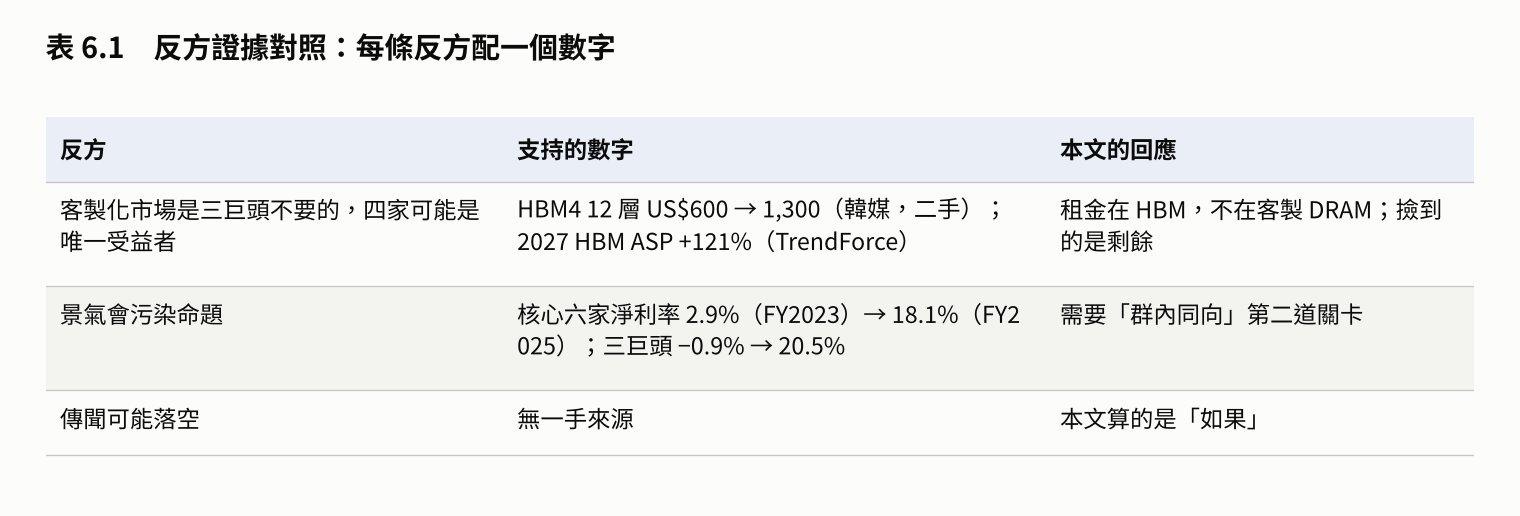
客製化記憶體是三巨頭不要的市場,四家可能是唯一的受益者。CUBE 這類產品高度客製、規模小,三巨頭的產線不會為它轉身。若台積電把這塊市場帶給華邦電與南亞科,四家拿到的可能是一個沒有對手的利基。但數字提醒:租金在 HBM(HBM4 售價 US$600 → 1,300、2027 年平均售價 +121%),不在客製 DRAM。四家撿到的可能是三巨頭不要的剩餘,而剩餘很少帶租金。
景氣會污染命題。核心六家淨利率兩年內從 2.9% 升到 18.1%、三巨頭從 −0.9% 升到 20.5%,說明記憶體利潤率的翻轉可以完全與台積電無關。南亞科 FY2025 已經轉正到 9.9%,四家 2026、2027 年若全部轉正,很可能只是循環。所以 P-M1 需要第 2 章同樣的第二道關卡:看四家之間是否「群內同向」,有合作者與無合作者的方向是否分開。
傳聞可能落空。台積電歷史上沒有跨出代工。本文所有推論的前提,是一則沒有一手來源的消息。
這些數字不能回答什麼
「台灣四家」是本文的定義:南亞科、華邦電、旺宏、力積電,取的是與 DRAM 製造或 DRAM 代工直接相關的四家。資料庫主檔把力積電歸在晶圓代工,本系列第 10 章的「台灣記憶體四家」是華邦、旺宏、新唐、茂矽(FY2025 合計 −0.7%);兩組四家的結論一樣,數字不同,引用時不要混用。
四家「合計 −0.2%」掩蓋了個別差異:南亞科 +9.9%、華邦電 +4.4%、旺宏 −11.4%、力積電 −16.7%。力積電有邏輯代工業務,華邦電有 Flash,南亞科與旺宏的產品結構也不同。合計數只能說「這一層不在分配名單上」,不能說四家各自會怎樣。
公司數據是 FY2025 年報口徑,固定匯率換算;記憶體價格與市占是 TrendForce、Counterpoint 的預估與推算,不是一手財報。3D DRAM 的資本強度沒有一手數字,26.7% 是 2D DRAM 時代的中位數;3D 的門檻可能更高,也可能因為整合而不同。
台積電的意圖只有傳聞,本文算的是「如果」,不是「將會」。
下次檢驗日期
2027 年第二季:FY2026 年報出齊,看四家利潤率是否轉正、合作是否公告。
2028 年第二季:FY2027 年報出齊,判 P-M1。
Sources
公司數據:各公司 FY2021–2025 年報與合併財報(MOPS、SEC EDGAR、DART),研究資料庫 curated/annual_long.csv,固定匯率 1 USD=NT$31.1、₩1,421;南亞科主要客戶取自 FY2025 合併財報附註「主要客戶資訊」;華邦電、旺宏、力積電取自 FY2025 年報。市場數據:TrendForce 記憶體合約價新聞稿(2026-02-02、2026-09-30);WSTS 2026 年春季預測(2026-06-02);Gartner(2026-08-24);SEMI(2026-07-14);Counterpoint Research HBM 市占 2026Q2(2026-09);台積電 2026 年法說會;Samsung 2026Q3 財報。3D DRAM 技術路線:Bits&Chips「The great DRAM divide」、Futurum「Micron Accelerates 3D DRAM」(2026)。HBM4 售價為韓國媒體數字、台積電 2027 資本支出為 Citi 估計,均屬二手或預測,文內已標註。