

阿宜 | 小島視角 | Oct 15,2026
同一條街上有三家麵店,客人是同一批,今年生意都好。

第一家店面小、菜單短,老闆自己顧爐子,一碗麵的利潤不高,但幾乎沒有多餘的開銷。第二家店面最大,樓上還有幾層出租,一年下來,房租收入不比麵錢少。第三家的湯頭有祕方,一碗賣得最貴,還把配方授權給外地的店;只是店裡請了很多人,獎金也發得大方。
月底結帳,三家都賺錢。但如果問「錢是從哪裡來的」,三位老闆會給你三個完全不同的答案。
台灣的砷化鎵代工,剛好也有這樣三家:宏捷科、穩懋、環宇-KY。
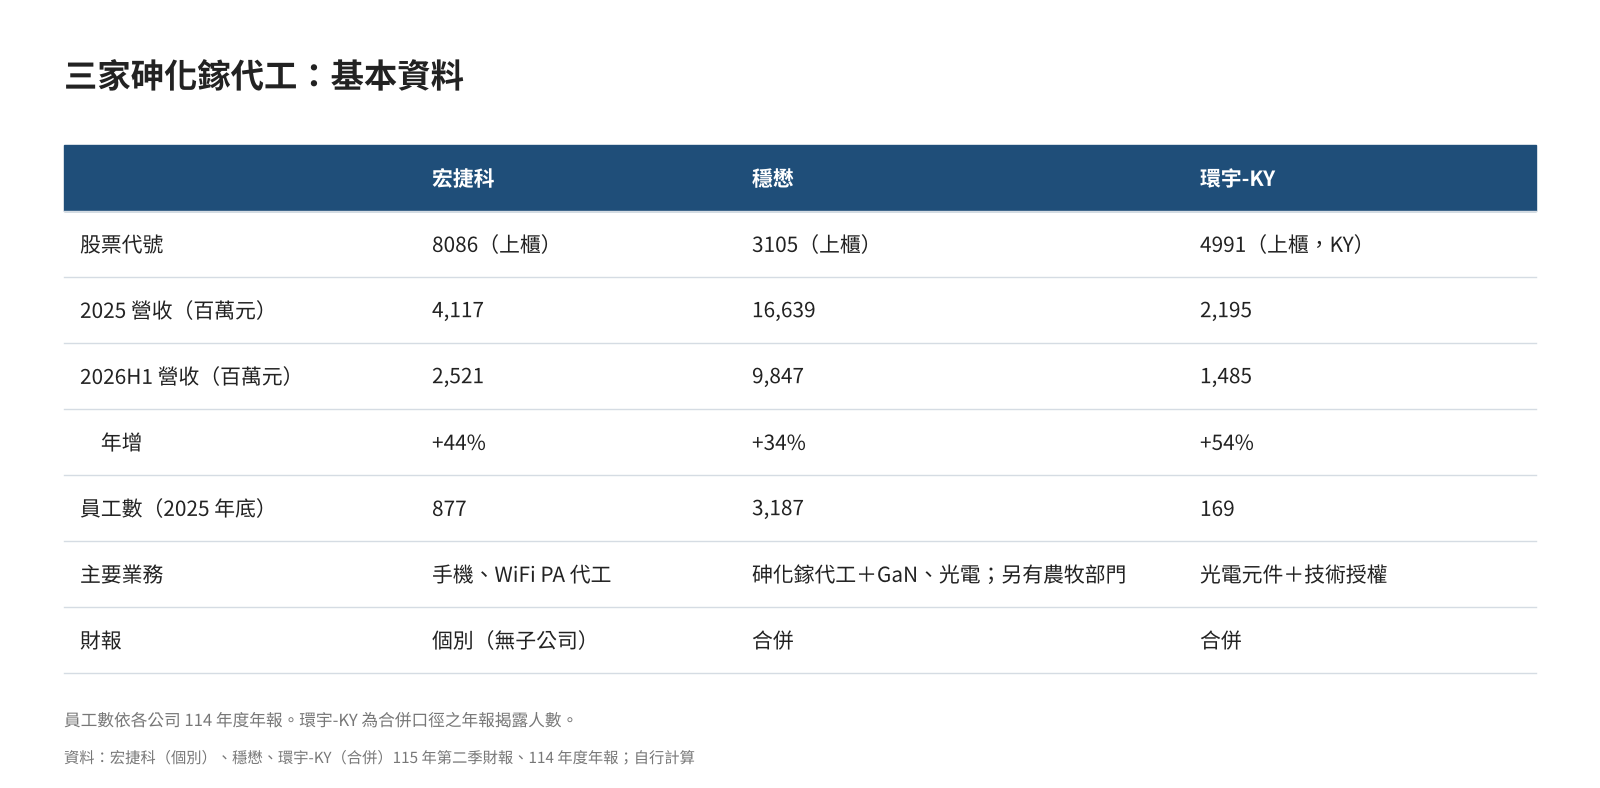
砷化鎵(GaAs)是做手機與 WiFi 射頻元件的材料。手機要發出訊號,需要功率放大器(PA),而 PA 大多做在砷化鎵晶圓上。設計公司畫好電路,交給這三家代工。
2026 年上半年,三家營收都成長了三到五成:宏捷科 +44%、穩懋 +34%、環宇 +54%。景氣是同一個景氣,客人是同一批客人。
這一篇從宏捷科的財報出發,但要回答的問題是:同樣搭上這波景氣,三家的利潤,分別出現在損益表的哪一行?
讀損益表的方法:由上往下,一行一個問題
損益表從營收開始,一行一行往下扣。每一行,都在回答一個問題:
毛利:東西賣得貴不貴、做得便不便宜。
營業利益:公司養得省不省。研發、業務、管理,都在這一行扣掉。
營業外收支:本業以外,公司還做了什麼。利息、匯率、轉投資,都在這裡。
稅前淨利:以上加總。
只看最後一行,三家都賺錢;把每一行攤開,差別就出來了。
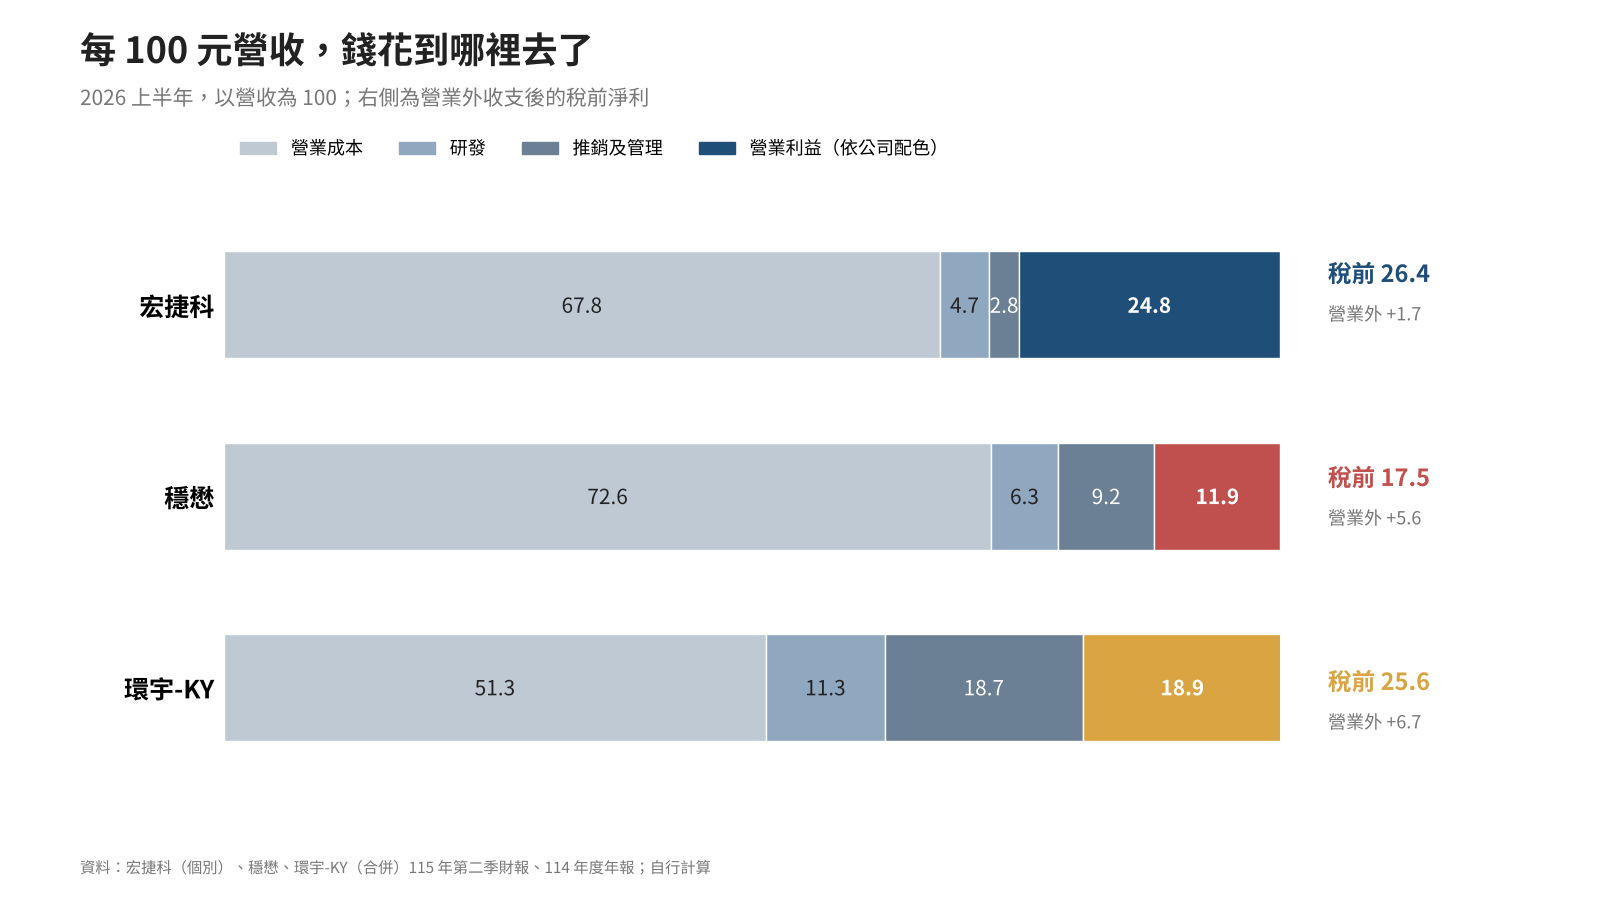
以 2026 上半年的營收為 100,看每 100 元的去處:
宏捷科:營業成本 67.8,研發 4.7,推銷及管理 2.8,剩下 24.8 是營業利益。
穩懋:營業成本 72.6,研發 6.3,推銷及管理 9.2,營業利益 11.9。
環宇-KY:營業成本只有 51.3,但研發 11.3、推銷及管理 18.7,營業利益 18.9。
同一個產業,三條長短不同的色帶。
宏捷科:省出來的利潤
先看宏捷科。
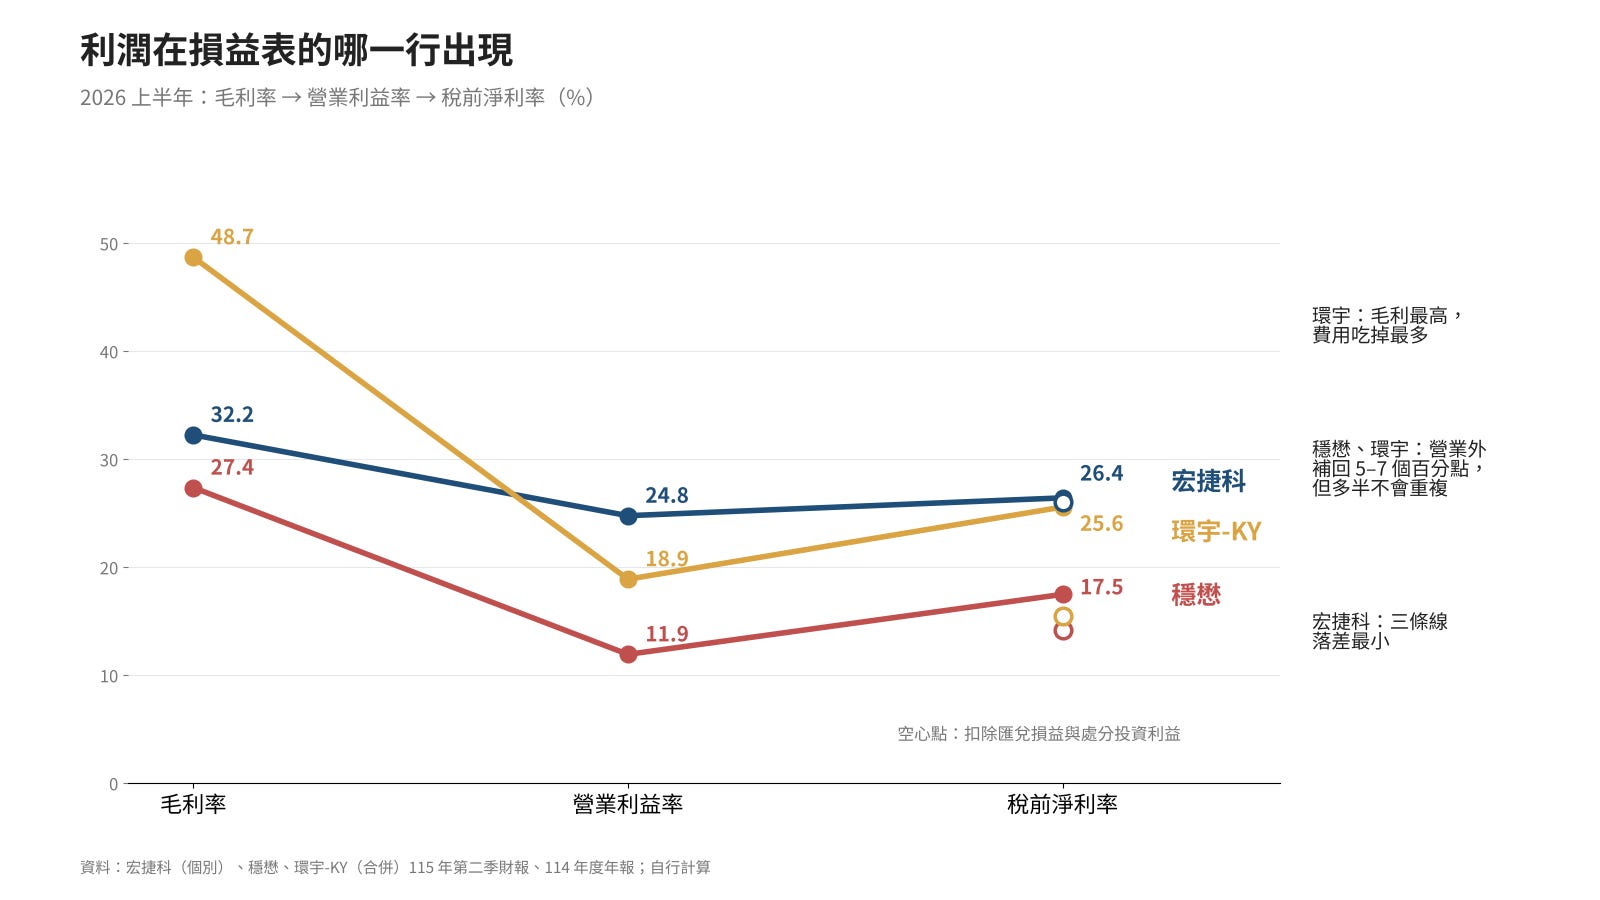
宏捷科的毛利率 32.2%,比穩懋高一些,卻遠不如環宇。它真正的特色在下一行:研發加上推銷管理,只占營收 7.5%。毛利率扣掉這 7.5 個百分點,營業利益率還有 24.8%,是三家最高。再往下,營業外收支只多了 1.7 個百分點。
三條線之間的落差,宏捷科最小。它的利潤,幾乎都住在「營業利益」這一行。
這是一種很樸素的生意:不做自有品牌,不做轉投資,連子公司都沒有,所以財報只有個別報表。它只做一件事,把客戶設計好的 PA 做成晶圓。年報形容自己的策略是「低固定成本」,股本小、未盲目擴產。
專注省下了費用,也有代價。
第一個代價是客戶集中。前三大客戶占 2025 年營收 66%,最大的一家就占 32%。年報說,「銷售客戶集中乃是產業特性」。這句話沒錯,但特性不等於沒有風險。
第二個代價是上游議價力有限。最重要的原料是磊晶片,最大供應商占 2025 年進貨 48.6%;而且年報寫明,磊晶片供應商是「客戶指定」。代工廠夾在中間:買什麼由客戶決定,賣多少也由客戶決定。宏捷科能自己做主的,是製程本身,例如用銅取代厚金,降低金價上漲的衝擊。
那麼,宏捷科這半年的利潤是怎麼來的?答案藏在一個很少人會看的附註科目:「未分攤固定製造費用」。
代工廠的機台、無塵室、工程師,不管有沒有訂單都要付錢。產能沒用滿的時候,閒置的那部分成本不能算進存貨,要直接認列為營業成本。所以這個科目的大小,就是產能閒置的程度。
宏捷科這個科目,2025 上半年是 1.12 億元,2026 第一季剩 0.16 億元,第二季變成 0。
機台滿了。同一筆固定成本,被更多片晶圓分攤,毛利率從去年同季的 23.8% 拉到 30.0%。
環宇-KY:賣得貴,也花得多
環宇是三家裡的異數。
它的毛利率 48.7%,比宏捷科高 16 個百分點。這部分來自產品組合:環宇以光電元件為主,包括光通訊用的光偵測器;另一部分來自權利金,上半年有 6,700 萬元,占營收約 4.5%。權利金幾乎沒有成本,是損益表上最乾淨的一筆收入。
但到了下一行,環宇的線掉得最快。研發 11.3%,推銷及管理 18.7%,營業費用合計將近三成,營業利益率剩 18.9%。
費用裡有一筆值得單獨看:員工股份酬勞。環宇上半年認列了 1.02 億元,去年同期只有 1,760 萬元,將近 6 倍。
股份酬勞是一份委託人與代理人之間的契約。股東(委託人)把一部分未來的股權分給員工(代理人),換取他們留下來、為公司的長期價值努力。這在小公司很常見,也很合理,因為現金有限、人才難找。只是這筆錢不會憑空出現:它記在費用裡,也稀釋了現有股東的持股。費用率三成,有一部分是用股票付的薪水。
再往下看營業外。環宇的稅前淨利率回到 25.6%,幾乎追上宏捷科。乍看之下,兩家一樣會賺。
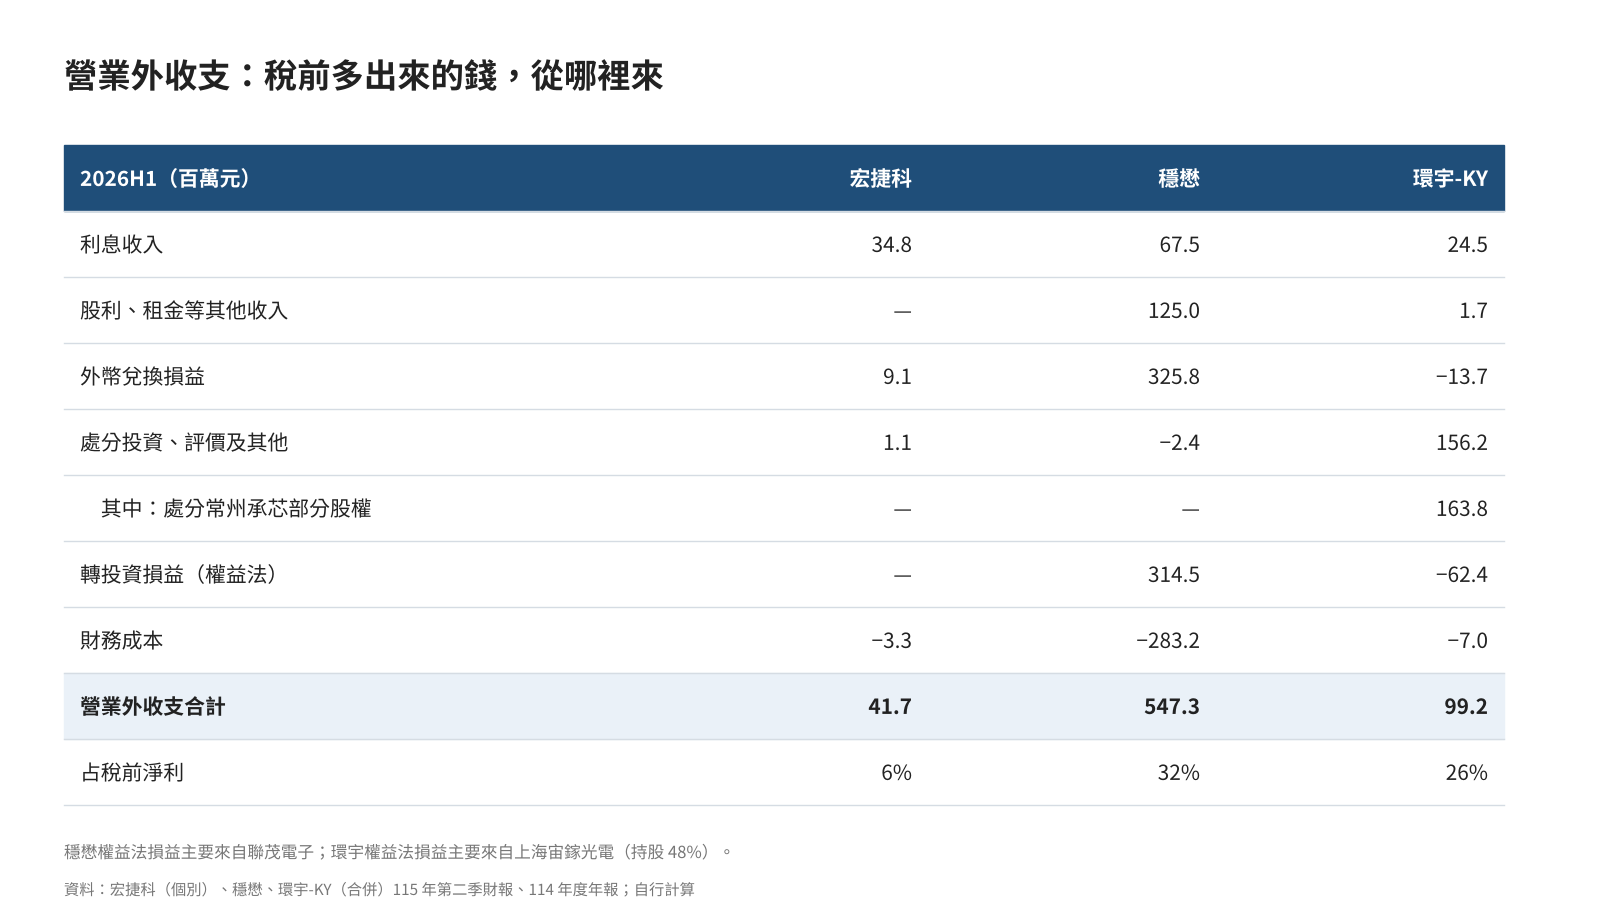
但打開附註,環宇的營業外收支裡,有 1.64 億元是 3 月處分部分常州承芯股權的利益。這是一次性的收入,賣掉就沒有了。另一方面,持股 48% 的上海宙鎵光電,上半年認列虧損 6,200 萬元。
把匯兌損益和處分利益扣掉,環宇的稅前淨利率是 15.5%,而不是 25.6%。上一張圖裡的空心點,就是扣掉之後的位置。
這是讀財報時最常見的錯覺:最後一行的數字一樣,不代表賺錢的能力一樣。
穩懋:工廠,也是投資公司
穩懋是三家裡規模最大的,上半年營收 98 億元,接近宏捷科的 4 倍。
本業的表現卻最普通:毛利率 27.4%,營業利益率 11.9%。但往下一行,營業外收支補回了 5.5 億元,占稅前淨利 32%。
這 5.5 億元,主要由三筆組成:
匯兌利益:3.26 億元。
轉投資損益:3.15 億元,主要來自聯茂電子。
股利收入:1.04 億元。
同時,它也付出 2.83 億元的利息。
把資產負債表攤開,會更清楚。
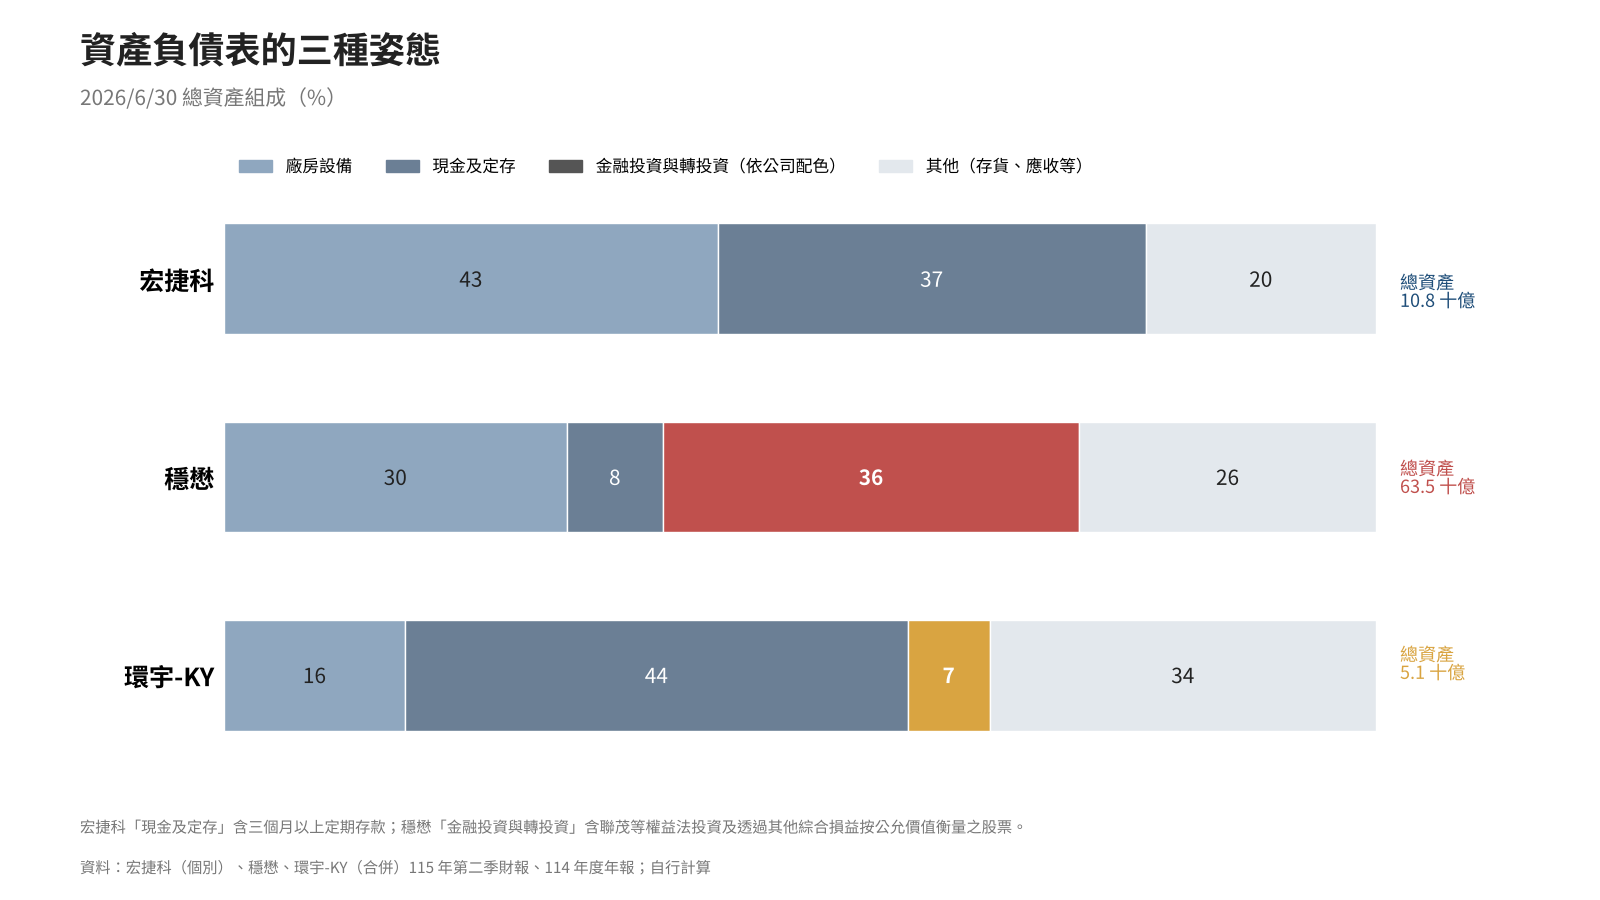
2026 年 6 月底,穩懋的總資產是 635 億元。其中廠房設備 189 億元,占 30%;而金融投資與轉投資合計約 229 億元,占 36%。光是美國上市公司的股票,帳上就有 90 億元。
換句話說,穩懋資產負債表上的投資,比機台還多。
它還有一個農牧科技部門,上半年營收 4.1 億元,帳上記著生物資產。一家砷化鎵代工廠,資產負債表裡有活的東西。
這是多角化的兩面。好的一面是分散風險:代工本業不好的時候,投資收益可以撐住損益表。2025 年第二季,穩懋本業虧了 1.2 億元,就是這種時候。另一面,是財務學說的「多角化折價」:股東想買的是一家代工廠,拿到的卻同時是一個投資組合、一筆外幣部位和一座農場。投資組合的價值,股東自己也能在市場上買到;公司代為持有,未必替股東創造額外的價值。
所以讀穩懋的財報,要問兩次:本業賺多少?本業以外又賺多少?兩個答案的比例,每一季都在變。
殊途同歸:三種模式,賣到同一個地方
三種營利模式,看起來差異很大。但如果問「營收從哪裡來」,答案卻驚人地一致。
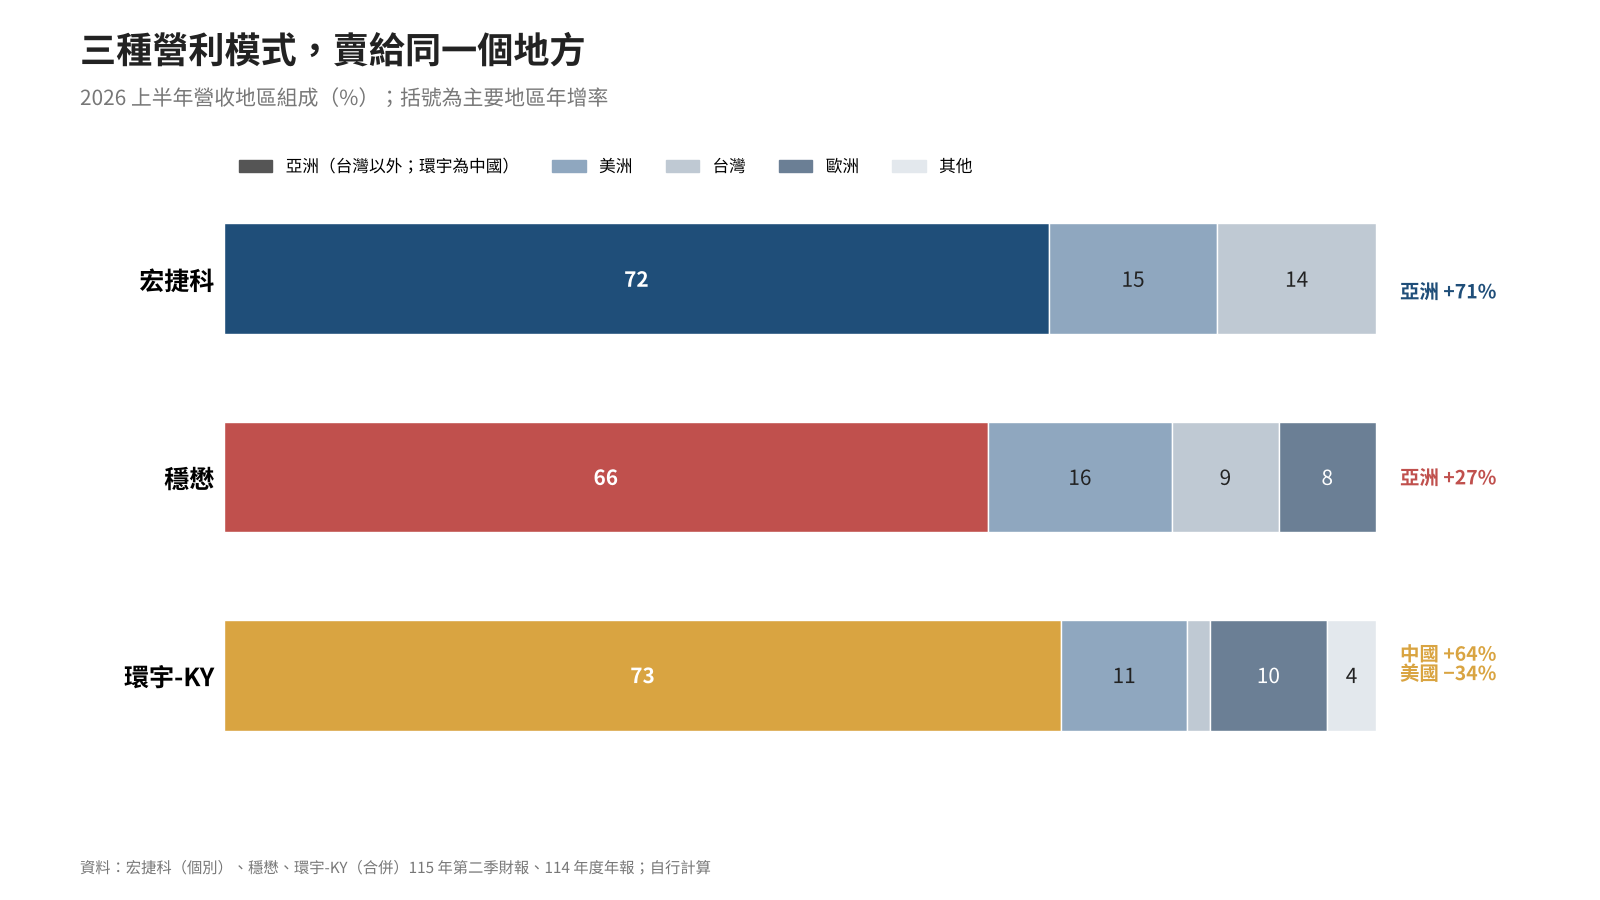
2026 上半年,三家營收有 66% 到 73% 來自亞洲(台灣以外):
宏捷科:亞洲占 72%,上半年年增 71%。
穩懋:亞洲占 66%,年增 27%。
環宇-KY:中國占 73%,年增 64%;美國營收則年減 34%。
這是經濟學說的「引申需求」:代工廠的訂單,引申自 PA 設計公司的訂單,而設計公司的訂單,又引申自手機與 WiFi 設備的銷量。三家選了不同的營利模式,但面對的是同一個需求。宏捷科的年報說得更直接:中國客戶「去美化」轉單,美系 IDM 淡出 Android 市場。
環宇那一行特別值得多看一眼。中國 +64%、美國 −34%,地緣政治就這樣寫進了一家公司的地區別營收。
營利模式可以自己選,客戶在哪裡,卻不太能選。
景氣回來的時候,誰擺得最大
最後一個問題:當景氣回來,哪一種模式受益最多?
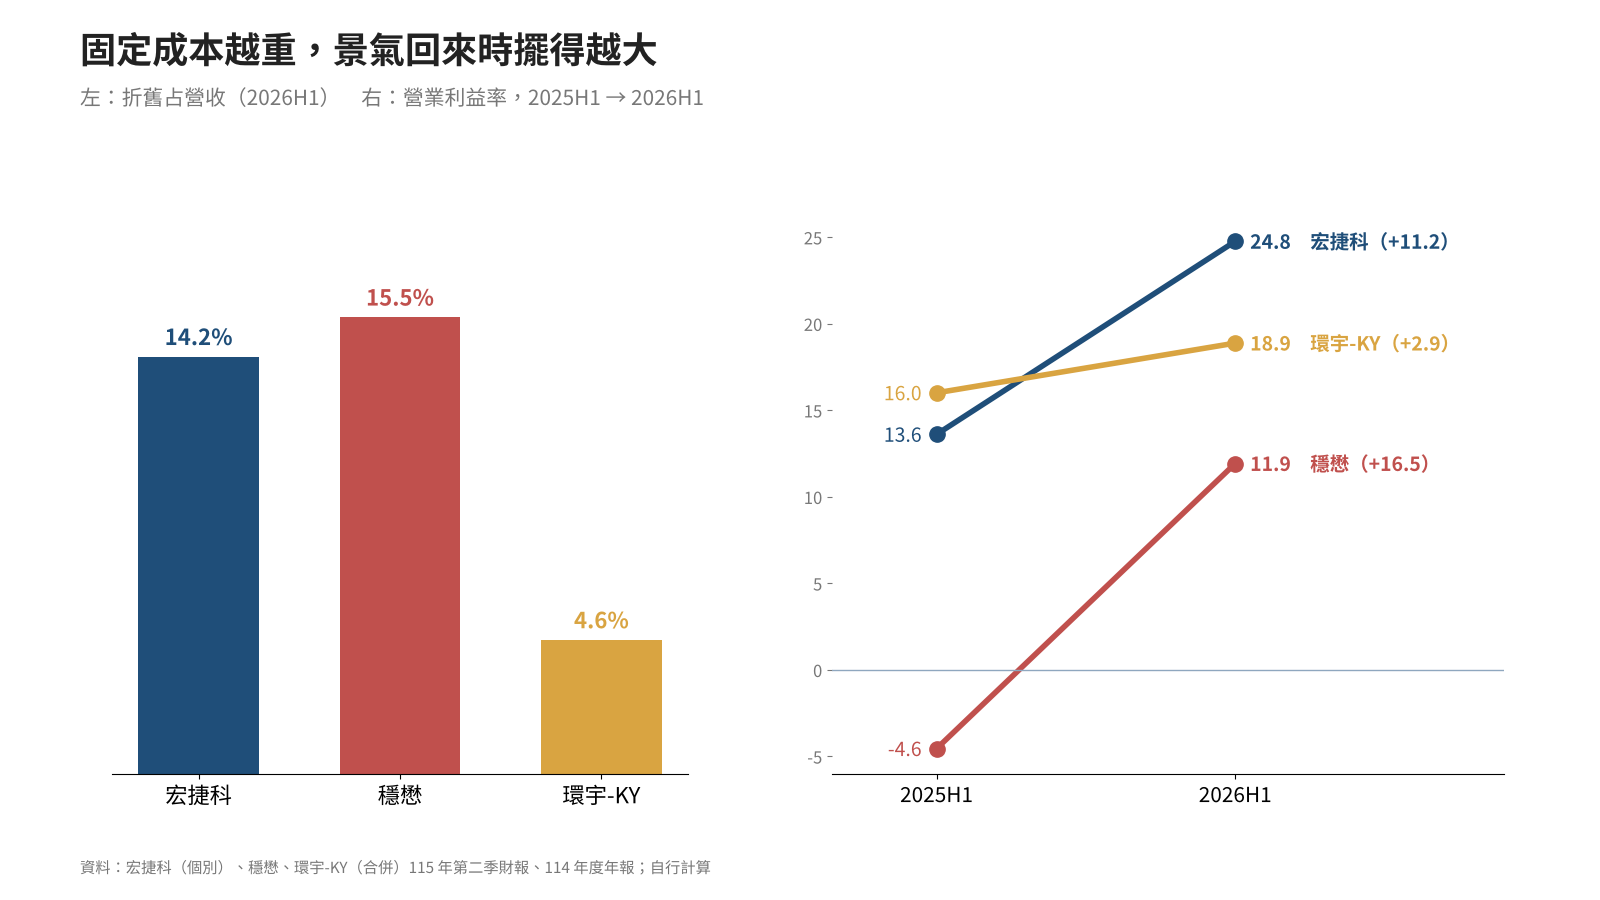
左邊是折舊占營收的比重,代表固定成本有多重:
穩懋:15.5%
宏捷科:14.2%
環宇-KY:4.6%
右邊是營業利益率一年的變化:
穩懋:從 −4.6% 到 11.9%,擺動 16.5 個百分點。
宏捷科:從 13.6% 到 24.8%,擺動 11.2 個百分點。
環宇-KY:從 16.0% 到 18.9%,只擺動 2.9 個百分點。
固定成本越重,擺得越大。這是營運槓桿:營收增加時,固定成本不跟著增加,多出來的營收大多變成利潤。宏捷科上半年營收增加 44%,營業利益卻是去年同期的 2.6 倍。
穩懋的擺幅還有一部分來自資產變輕:2025 年它賣掉了路竹的廠房,上半年折舊從 21.4 億元降到 15.3 億元。固定成本變輕,同樣的營收,留下的利潤就變多。
但槓桿是雙向的。今天把利潤放大的機制,景氣走的時候,也會把虧損放大。穩懋 2025 年第二季的虧損,就是同一根槓桿的另一頭。
宏捷科也有一個值得留意的訊號:2026 年第二季的毛利率是 30.0%,比第一季的 34.6% 低。機台已經滿了,接下來利潤要再往上,靠的就不是產能利用率,而是價格、產品組合,或者擴產。財報沒有說明這次季減的原因,這是下一季要看的地方。
結語:下一季,各該看哪一行
回到那三家麵店。
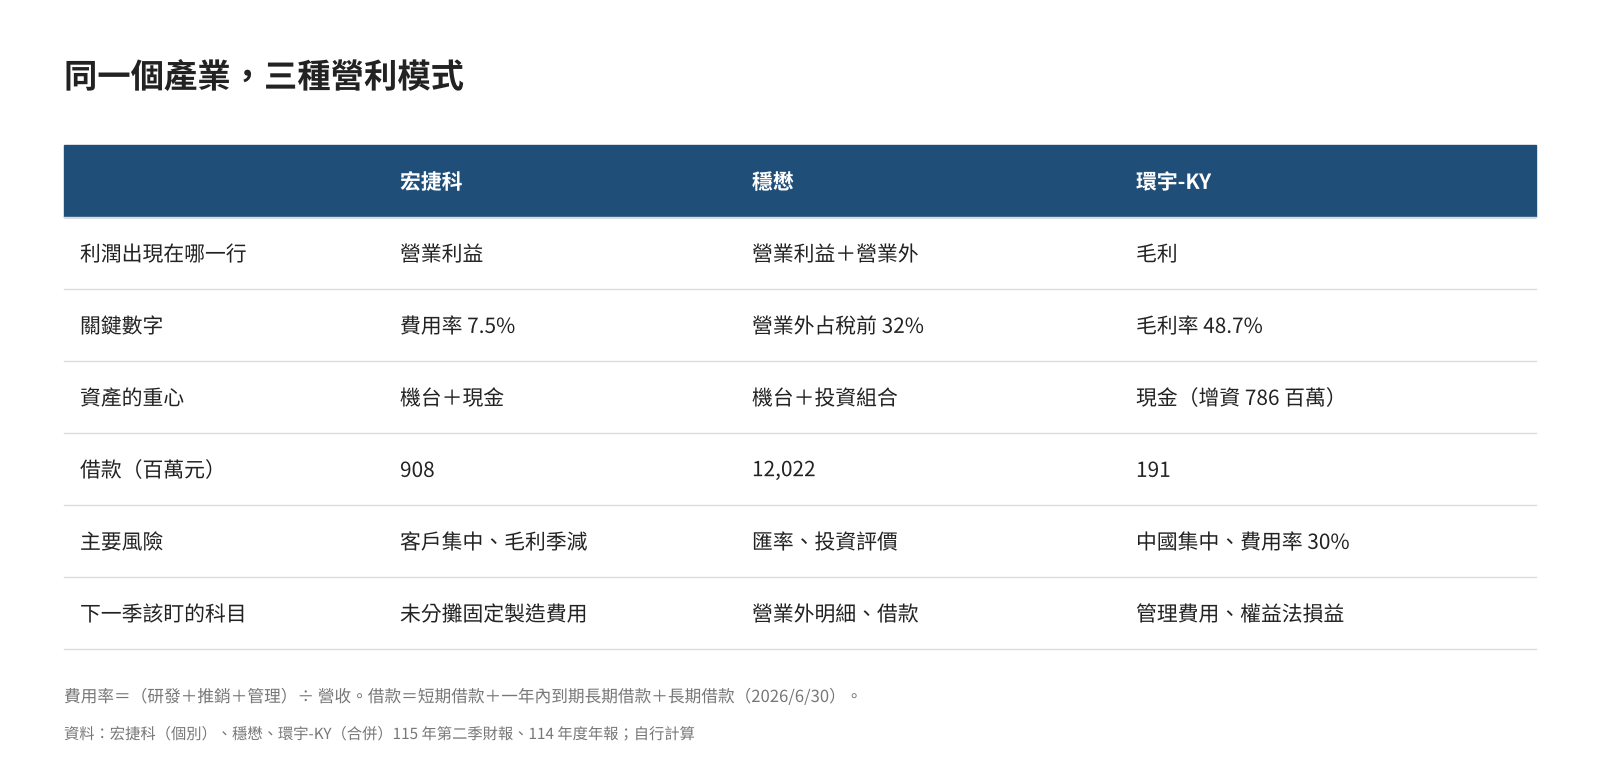
宏捷科是第一家:利潤住在營業利益這一行。下一季該看的,是「未分攤固定製造費用」會不會再出現,以及毛利率能不能回到第一季的水準。
穩懋是第二家:本業之外,還有一棟出租的樓。下一季該看的,是營業外收支的明細:匯率、聯茂的獲利、美股的評價,以及 120 億元借款的利息。
環宇-KY 是第三家:湯頭賣得最貴,人事開銷也最大。下一季該看的,是管理費用裡的股份酬勞,以及轉投資的損益。
讀一家公司的財報,先別急著看最後一行。先找出它的利潤住在哪一行,再去翻那一行的附註。
同一個產業,不等於同一種生意。
資料來源:宏捷科(8086)115 年第二季個別財務報告、114 年度年報;穩懋(3105)、環宇-KY(4991)115 年第二季合併財務報告、114 年度年報。比率均為自行計算,期間為 2026 年上半年,另註明者除外。本文僅供討論,不構成投資建議。