


本篇命題(2028 年第二季回頭檢驗)
客戶集中不買毛利,但會用波動來收費。2025 年最大客戶占營收四成以上的八家台灣公司,毛利率從 6% 到 58% 都有,和客戶分散的公司看不出差別;差別會出現在之後,到 2027 會計年度,這八家毛利率變動幅度的中位數,會大於最大客戶占比不到兩成的十六家。
一、年報裡的「甲客戶」
台灣上市公司的年報有一張固定的表,叫「主要客戶」,規則是占營收 10% 以上的客戶要列出來,但可以不具名。於是整個產業的供應鏈關係,被寫成「甲客戶 44.11%」、「客戶 N 41.48%」、「客戶代號 653021,30%」。
其實誰都知道甲客戶是誰,供應商知道,競爭者知道,看一眼產品線的分析師也知道。匿名保護的不是秘密,而是一種體面:雙方都不必在公開文件裡承認,自己有多依賴對方。
這張表還有一個隱藏規則。因為只列 10% 以上,「未揭露」其實是好消息,代表沒有任何客戶大到需要被寫出來;但在多數人的閱讀習慣裡,未揭露等於不透明,不透明等於風險,於是客戶最分散的公司,看起來反而最像在藏東西。
這一篇把 46 家台灣公司的這張表整理起來,和它們的毛利率放在一起看。
二、集中度不決定毛利
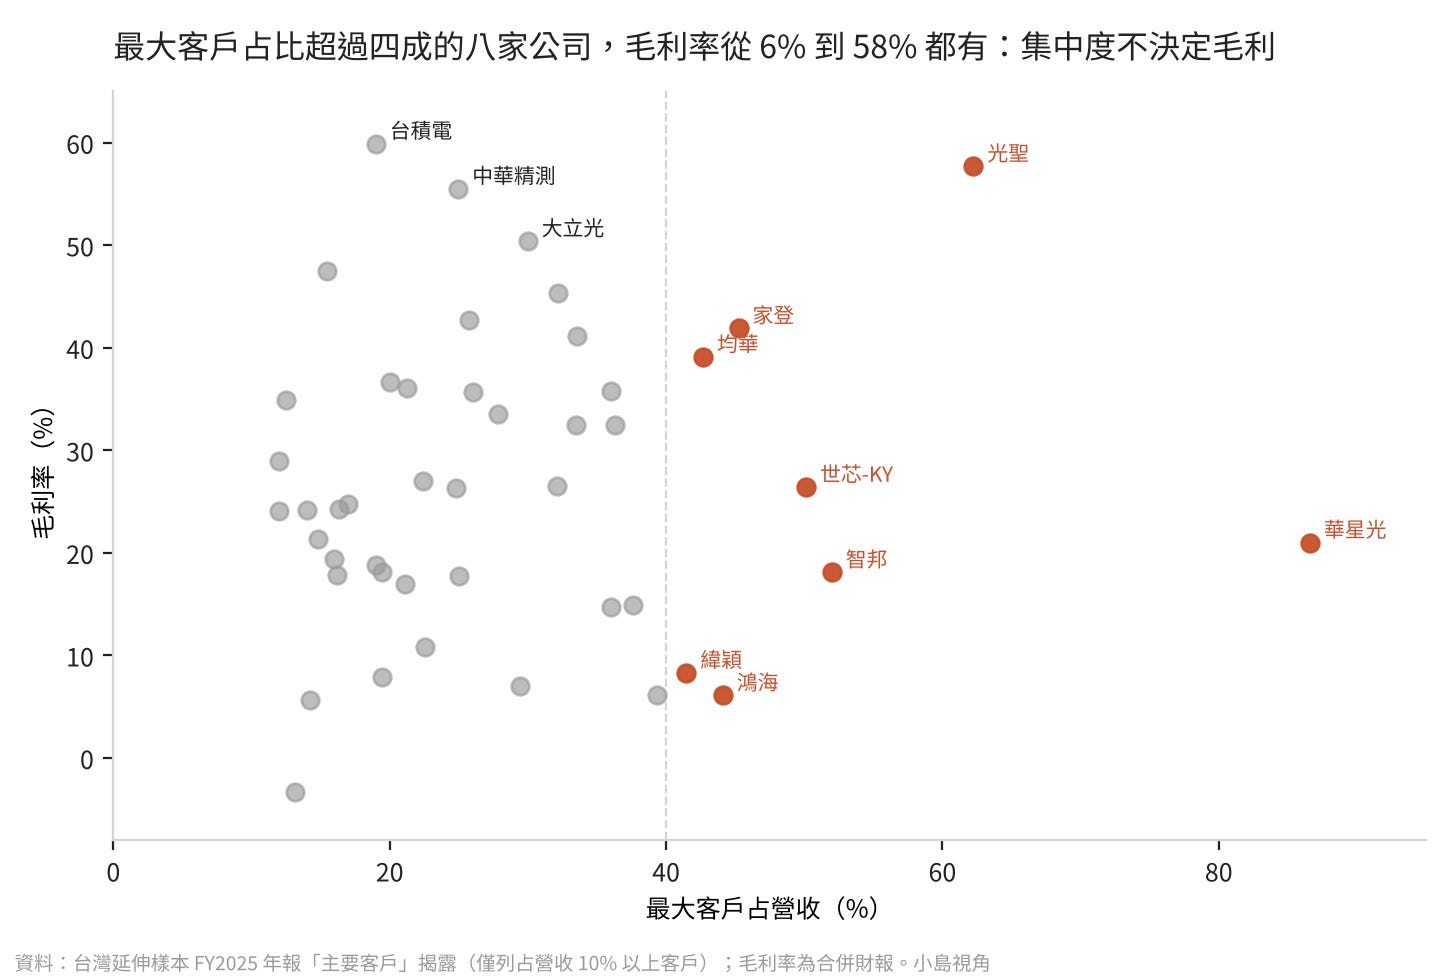
橫軸是最大客戶占營收的比例,縱軸是毛利率。如果「客戶集中是風險,所以應該有風險溢價」這個直覺成立,點應該往右上角排;如果「客戶集中是弱勢,所以會被壓價」成立,點應該往右下角排。
實際上兩邊都沒有。46 家公司的 Spearman 相關係數是 0.09,等於沒有關係。
看最右邊那八家最大客戶占比超過四成的公司:光聖 62%,毛利率 58%;家登 45%,毛利率 42%;均華 43%,毛利率 39%;往下是世芯 50%,毛利率 26%;華星光 87%,毛利率 21%;智邦 52%,毛利率 18%;再往下是緯穎 41%,毛利率 8%;鴻海 44%,毛利率 6%。
這八家的毛利率中位數是 24%,最大客戶占比不到兩成的十六家是 23%,幾乎一樣。
所以集中度告訴你的只有一件事:這家公司和某個客戶之間,有一種彼此脫不了身的關係。它沒有告訴你的是,到底誰脫不了身。
三、誰被鎖住,看毛利率
經濟學把這種關係叫做專屬性投資。當供應商為了某個客戶買了專用設備、調整了製程,或把一半產能留給它,這筆投資在別的客戶身上就不值錢;反過來,當客戶為了某個供應商改了設計、做了認證、把它寫進物料清單,換供應商的成本也很高。
兩邊都有投入時,關係是穩定的;只有一邊投入時,另一邊就有議價空間,這在教科書裡叫 hold-up,而毛利率就是 hold-up 的計分板。
光聖的最大客戶占 62%,毛利率 58%,這表示客戶換不掉它:光通訊被動元件的規格、認證、交期,綁在客戶的資料中心建置時程上,客戶比供應商更怕斷貨。大立光最大客戶占 30%,毛利率 50%,是同樣的邏輯:鏡頭規格跟著手機世代設計,客戶拿到的是獨家產能,付的也是獨家價格。
鴻海的最大客戶占 44%,毛利率 6%;緯穎 41%,毛利率 8%,這表示供應商換不掉客戶:產線、廠房、人力是為了這個客戶的機櫃規格建的,客戶卻隨時可以把下一代訂單分給第二家。這裡的集中,是供應商在替客戶承擔專屬性投資,而且用毛利率付費。
兩種公司在圖上是同一個橫座標,命運卻完全不同。這也是為什麼「客戶集中風險」這個詞在分析報告裡幾乎沒有資訊量,因為它把被鎖的人和鎖人的人,寫成了同一種風險。
四、各群的集中程度
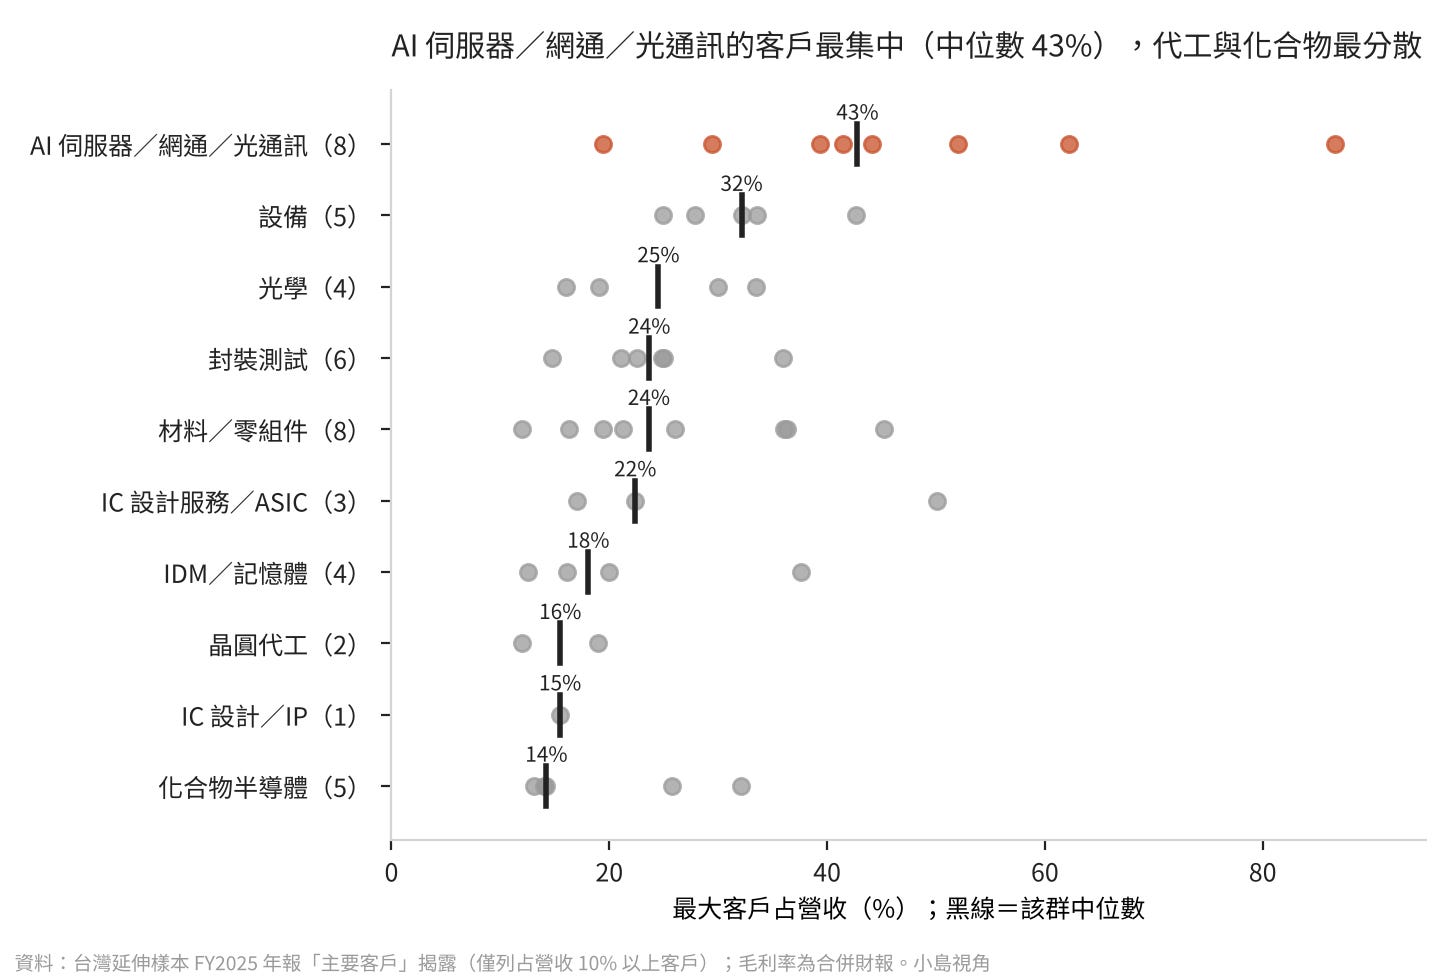
按主群分開看,AI 伺服器/網通/光通訊最集中,最大客戶占比的中位數 43%,八家裡有五家超過四成;設備次之,32%;光學 25%,封測 24%,材料 24%;晶圓代工 16%、化合物半導體 14%,最分散。
這個順序有它的道理。越接近「為單一客戶的單一產品建產能」的位置越集中,伺服器機櫃是為某一家雲端業者設計的,光模組是為某一代交換器設計的;越接近「同一條產線服務很多客戶」的位置越分散,晶圓代工的製程平台是通用的,化合物半導體的磊晶也是。
光學四家值得特別看。大立光 30%、玉晶光 33%,毛利率 50% 和 33%;亞光 19%、今國光 16%,毛利率都是 19%。在同一個產品類別裡,客戶越集中的,毛利率反而越高:做手機鏡頭的兩家綁著最大的品牌,做車載和安防鏡頭的兩家客戶分散,毛利率只有前者的一半左右。這是「鎖人的人」那一端的案例,集中是客戶給的,不是供應商求來的。
化合物半導體剛好相反。宏捷科最大客戶 32%,毛利率 27%;穩懋 14%,毛利率 24%;富采 14%,毛利率 6%;漢磊 13%,毛利率是負的。在這一群裡,分散不是議價力的證明,而是訂單不夠多的結果。
同一個數字放在不同位置,意思可以完全相反,這是這篇想說的第二件事:集中度要放在位置裡讀,離開位置就沒有意義。
五、一年之內,綁得更緊
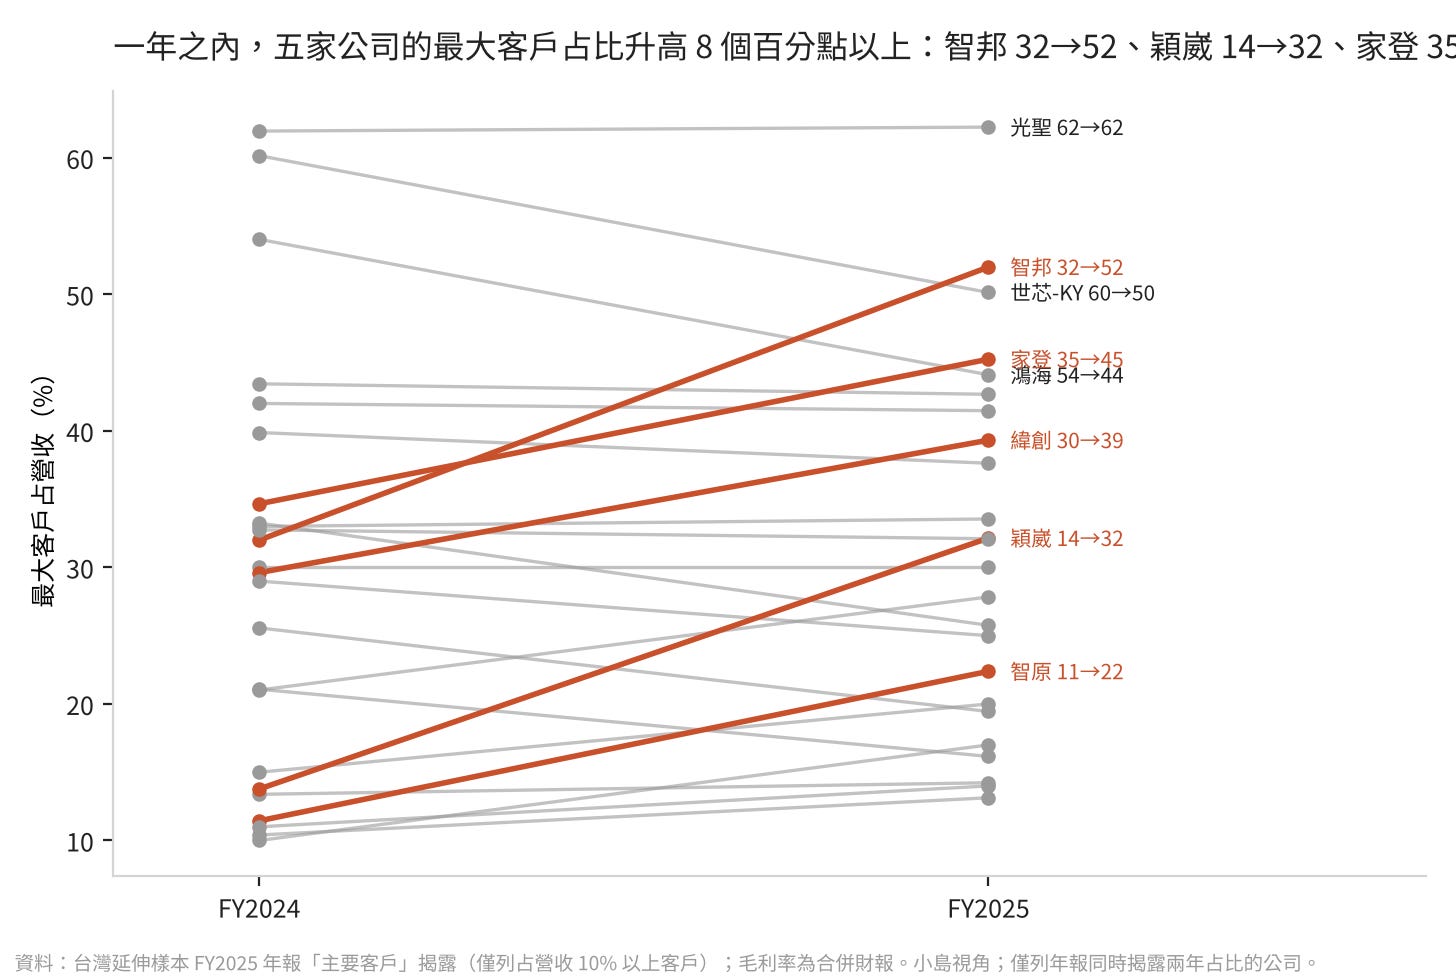
24 家公司的年報同時揭露了 2024 和 2025 兩年的最大客戶占比,可以看出變化。其中五家升高超過 8 個百分點:智邦從 32% 升到 52%,穎崴 14% 到 32%,家登 35% 到 45%,智原 11% 到 22%,緯創 30% 到 39%;五家裡有四家營收年增率超過 30%,智邦 125%,緯創 108%。
這是 AI 需求在供應鏈上留下的指紋。需求來得太集中、太快,供應商既沒有時間分散客戶,也沒有誘因分散,因為眼前這個客戶給的訂單,比其他所有客戶加起來還多。從單一年度看,這是最理性的選擇;從三年的角度看,這是把下一輪的議價力預先交了出去。
也有往下的:鴻海從 54% 降到 44%,世芯從 60% 降到 50%。鴻海的下降是分母變大,不是分子變小;世芯則是第一大客戶換了人。兩者都不是「分散」,而是集中對象在轉移。
六、反方證據
命題可能是錯的,以下是最強的三個理由。
第一,毛利率波動可能來自景氣,不是來自集中。 如果 2026 到 2027 年 AI 資本支出整體降溫,所有公司的毛利率都會動,集中的公司不一定動得比較大。要排除這個,最直接的辦法是在同一位置裡比較集中與分散的公司,但延伸樣本每個位置只有幾家,能做的只有 AI 伺服器/網通/光通訊這一群,所以我把它加進判準當第二道關卡:整體比值過關、同群內方向也一致,才算成立。這仍然是小樣本,先承認。
第二,高集中的公司可能已經把風險定價進毛利率了。 光聖 58% 的毛利率,或許已經包含了「客戶隨時會走」的補償;如果是這樣,2027 年的毛利率下降不是意外,而是預先收過費的正常結算,命題在數字上成立,在意義上卻不成立。
第三,樣本偏誤。 46 家是有揭露的公司,世界先進、力積電、旺矽的年報沒有單一客戶數字,等於最分散的幾家不在圖上。國際的五家(Arista 26%、Supermicro 28%、Coherent 20%、Lumentum 27%、Teradyne 19%)因為揭露規則不同,沒有放進圖裡,日本四家則根本不揭露,所以圖上的「分散」端是被低估的。
我仍然維持命題,理由是 hold-up 的邏輯不需要景氣配合。集中的公司不論景氣好壞,在重新議價時都比分散的公司少一個選項,而少一個選項的人,價格的變動範圍就是比較大。這個機制在 2025 年看不到,因為沒有人在 2025 年重新議價,要到產能過剩、或客戶開始扶植第二供應商的那一年才會看到。
七、這份資料不能回答什麼
最大客戶占比是年報揭露的數字,匿名客戶是誰是我的推斷,不是資料。
年報只列占 10% 以上的客戶,多數公司算不出「前三大合計」,所以這一篇只用最大客戶。
46 家是台灣延伸樣本,不是核心樣本;核心樣本的客戶集中度口徑不同,沒有拿來比較。
毛利率是合併財報的數字,聯亞、宏捷科、全新則是個別財報。
集中度和毛利率的關係這裡只看一年,「集中度不決定毛利」是 2025 年的橫斷面觀察,不是跨年的結論。
鎖人的人與被鎖的人,是我從毛利率反推的,不是從合約讀出來的,合約沒有人看得到。
八、下次回頭檢驗
一、集中不買毛利,但用波動收費
判準:FY2025 最大客戶 ≥40% 的 8 家,FY2025→FY2027 毛利率變動絕對值的中位數,除以 <20% 的 16 家的同一數字:≥1.5,且 AI 伺服器/網通/光通訊群內 ≥40% 的五家(鴻海、智邦、華星光、光聖、緯穎)變動中位數大於 <40% 的三家(廣達、緯創、波若威)→ 成立;比值 ≥1.5 但群內方向相反 → 部分成立(較可能是景氣);比值 ≤1.0 → 落空
檢驗時間:2028 Q2
二、AI 綁定不會自己鬆開(觀察指標)
判準:FY2027 AI 伺服器/網通/光通訊群最大客戶占比中位數仍 ≥40%
檢驗時間:2028 Q2
三、集中度與毛利率仍無關(觀察指標)
判準:FY2027 同一組公司的 Spearman 相關係數仍在 −0.2 到 +0.3 之間
檢驗時間:2028 Q2
2027 年第二季 FY2026 年報出齊時,會先做一次中期打分,結果追加在文末,不改原文。
Sources
台灣延伸樣本 46 家公司 2025 年報「主要客戶」表(公開資訊觀測站)。
毛利率、營業利益率、營收年增率:各公司 2025 年合併財務報告(個別財報者已註明)。
國際參考值:Arista、Supermicro、Coherent、Lumentum、Teradyne 的 FY2025/FY2026 10-K「Concentration」段落。
圖 2A、2B、2C 均為自製,資料來源同上。