

阿宜 | 小島視角 | Oct 17,2026
我正在準備一門新課,叫「資料視覺化應用及分析」。照理說第一堂應該教怎麼畫圖,但我決定先教怎麼「看圖」,因為在這個每天被圖表淹沒的年代,會畫圖的人不少,懂得懷疑一張圖的人反而不多。
我們通常以為,誤導的圖是有人存心騙人;但多數時候並不是。Y 軸從哪裡開始、基期選哪一年、只畫平均還是畫出每一個點,這些看起來都很合理的選擇,正在悄悄替讀者決定結論。這篇文章用一份半導體產業的資料、三張歷史名作和六組對照圖,說明這件事。

一、先看一張地圖
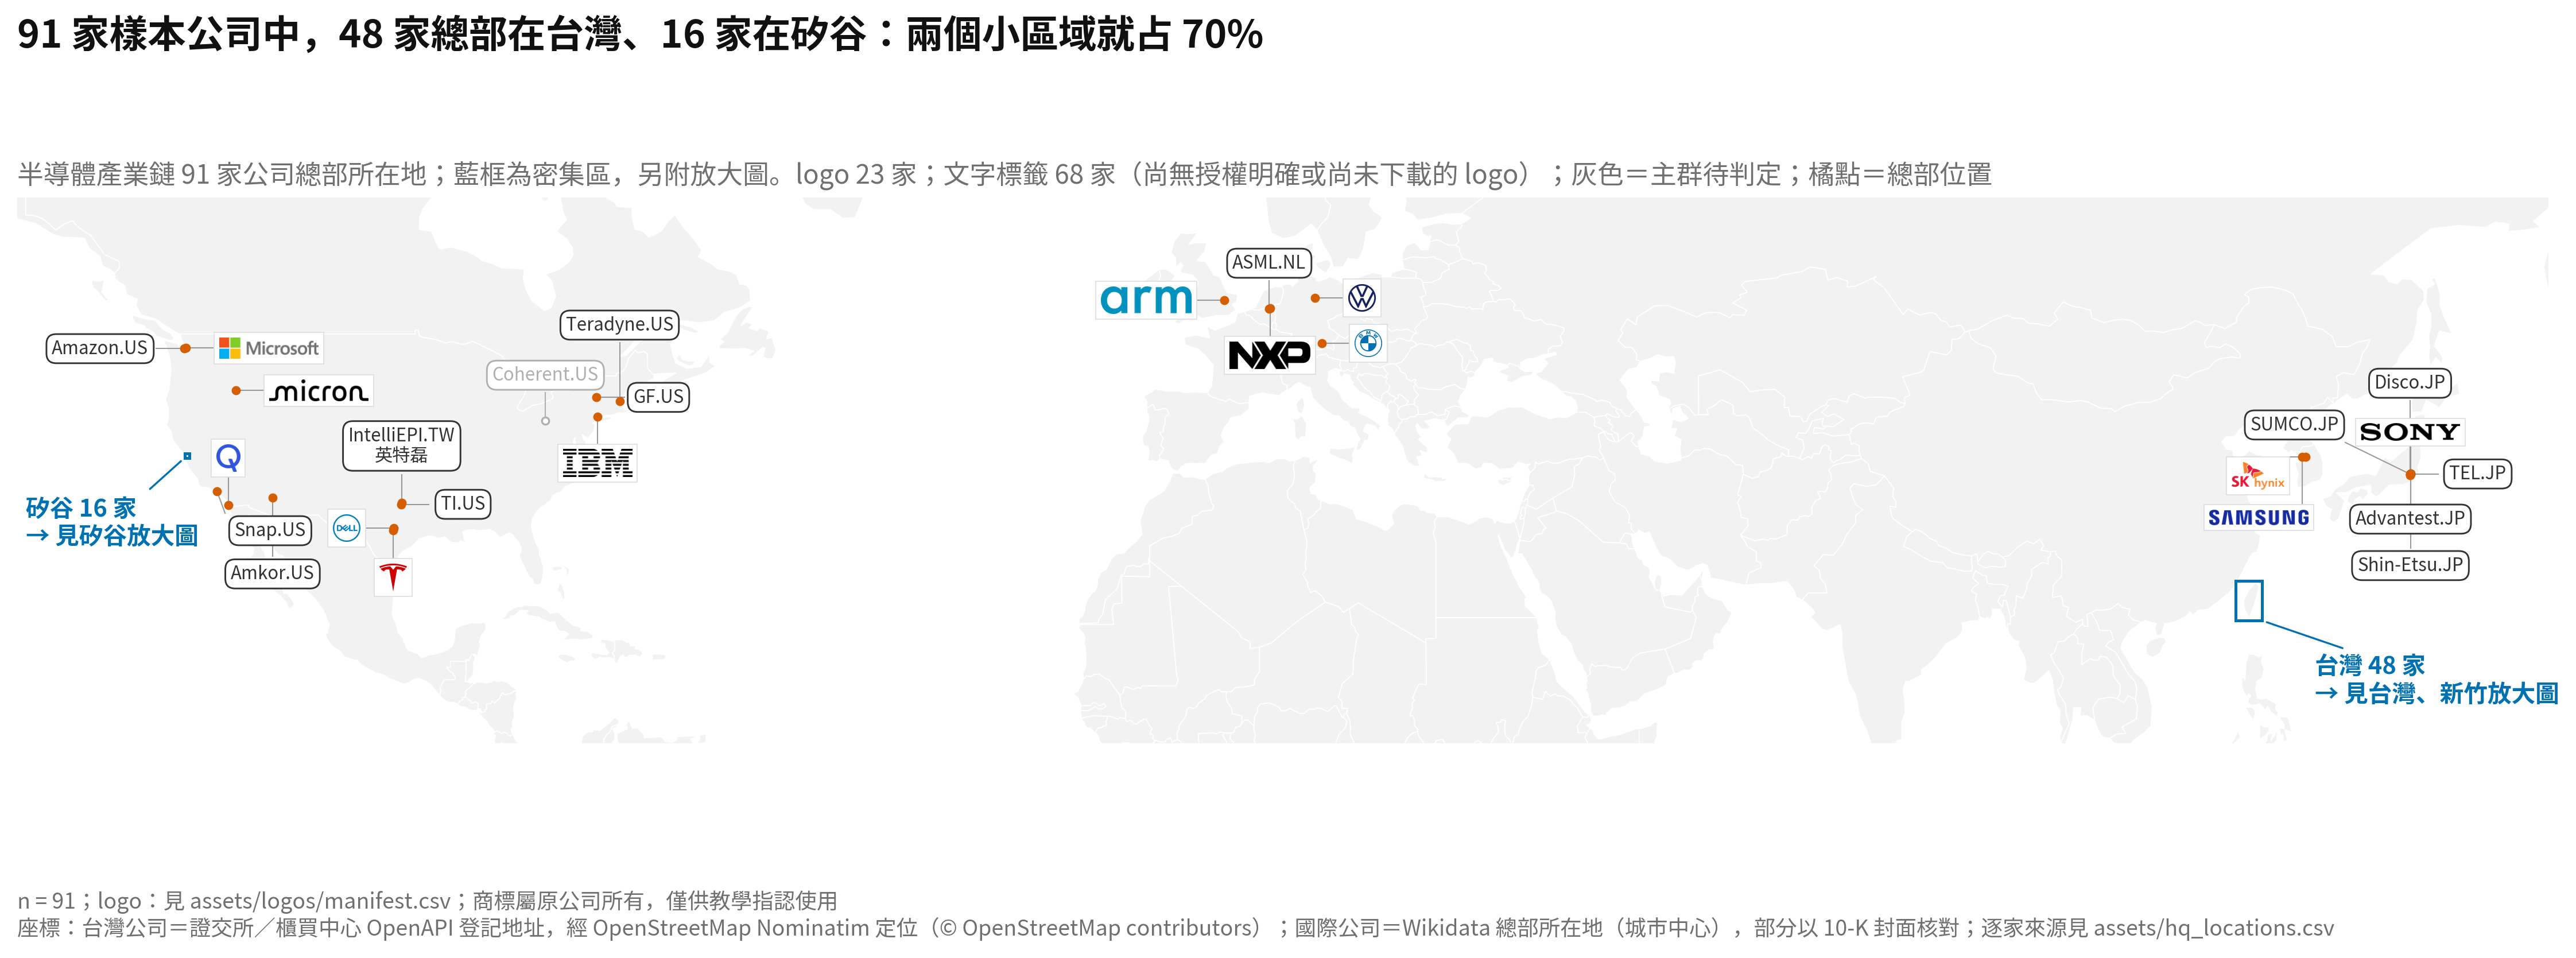
這是我為課程整理的樣本:91 家半導體產業鏈公司,涵蓋晶圓代工、IC 設計、設備、材料、封測,以及雲端、系統與汽車等下游客戶。把總部一一點上地圖,第一眼看到的是什麼?48 家在台灣、16 家在矽谷,兩個小小的區域就占了 70%。
先別急著下結論,這張圖本身就藏著第一個陷阱:樣本是我選的。這 91 家是為了分析台灣半導體而挑的,不是全球前 91 大,台灣占一半是「選樣」的結果,而不是「世界」的樣子;樣本決定了地圖長什麼樣子,這一點後面還會回來。
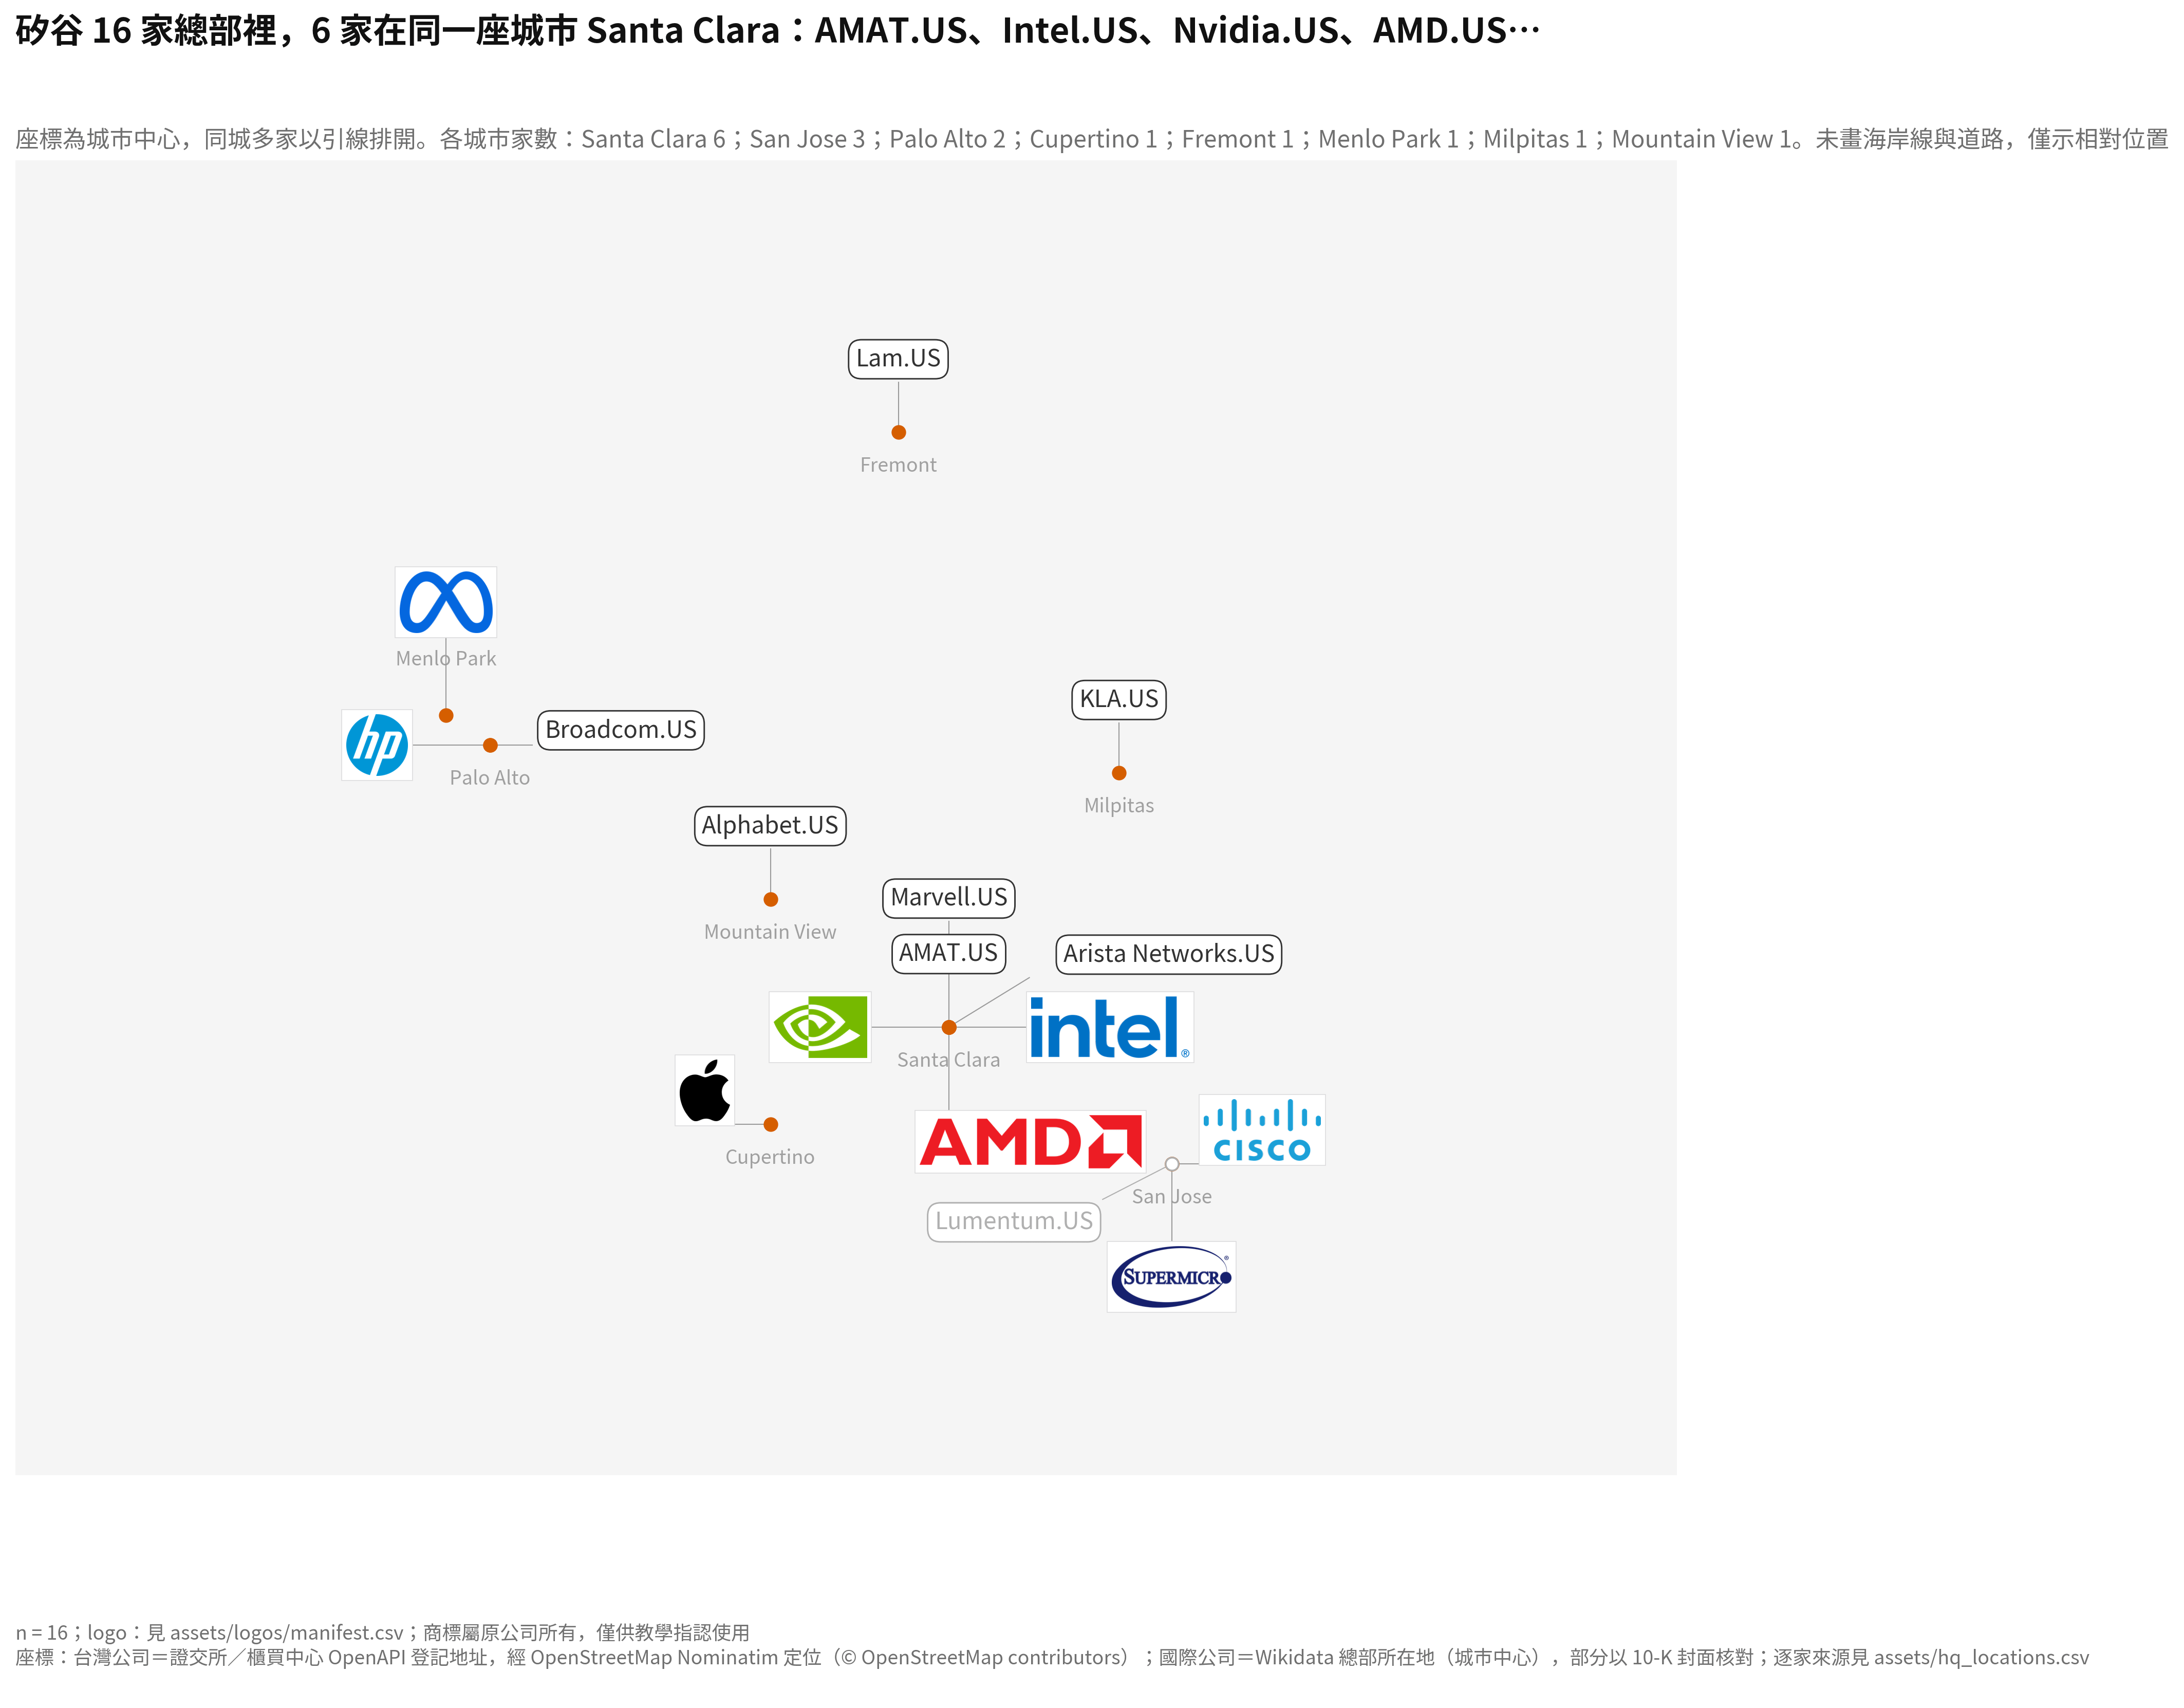
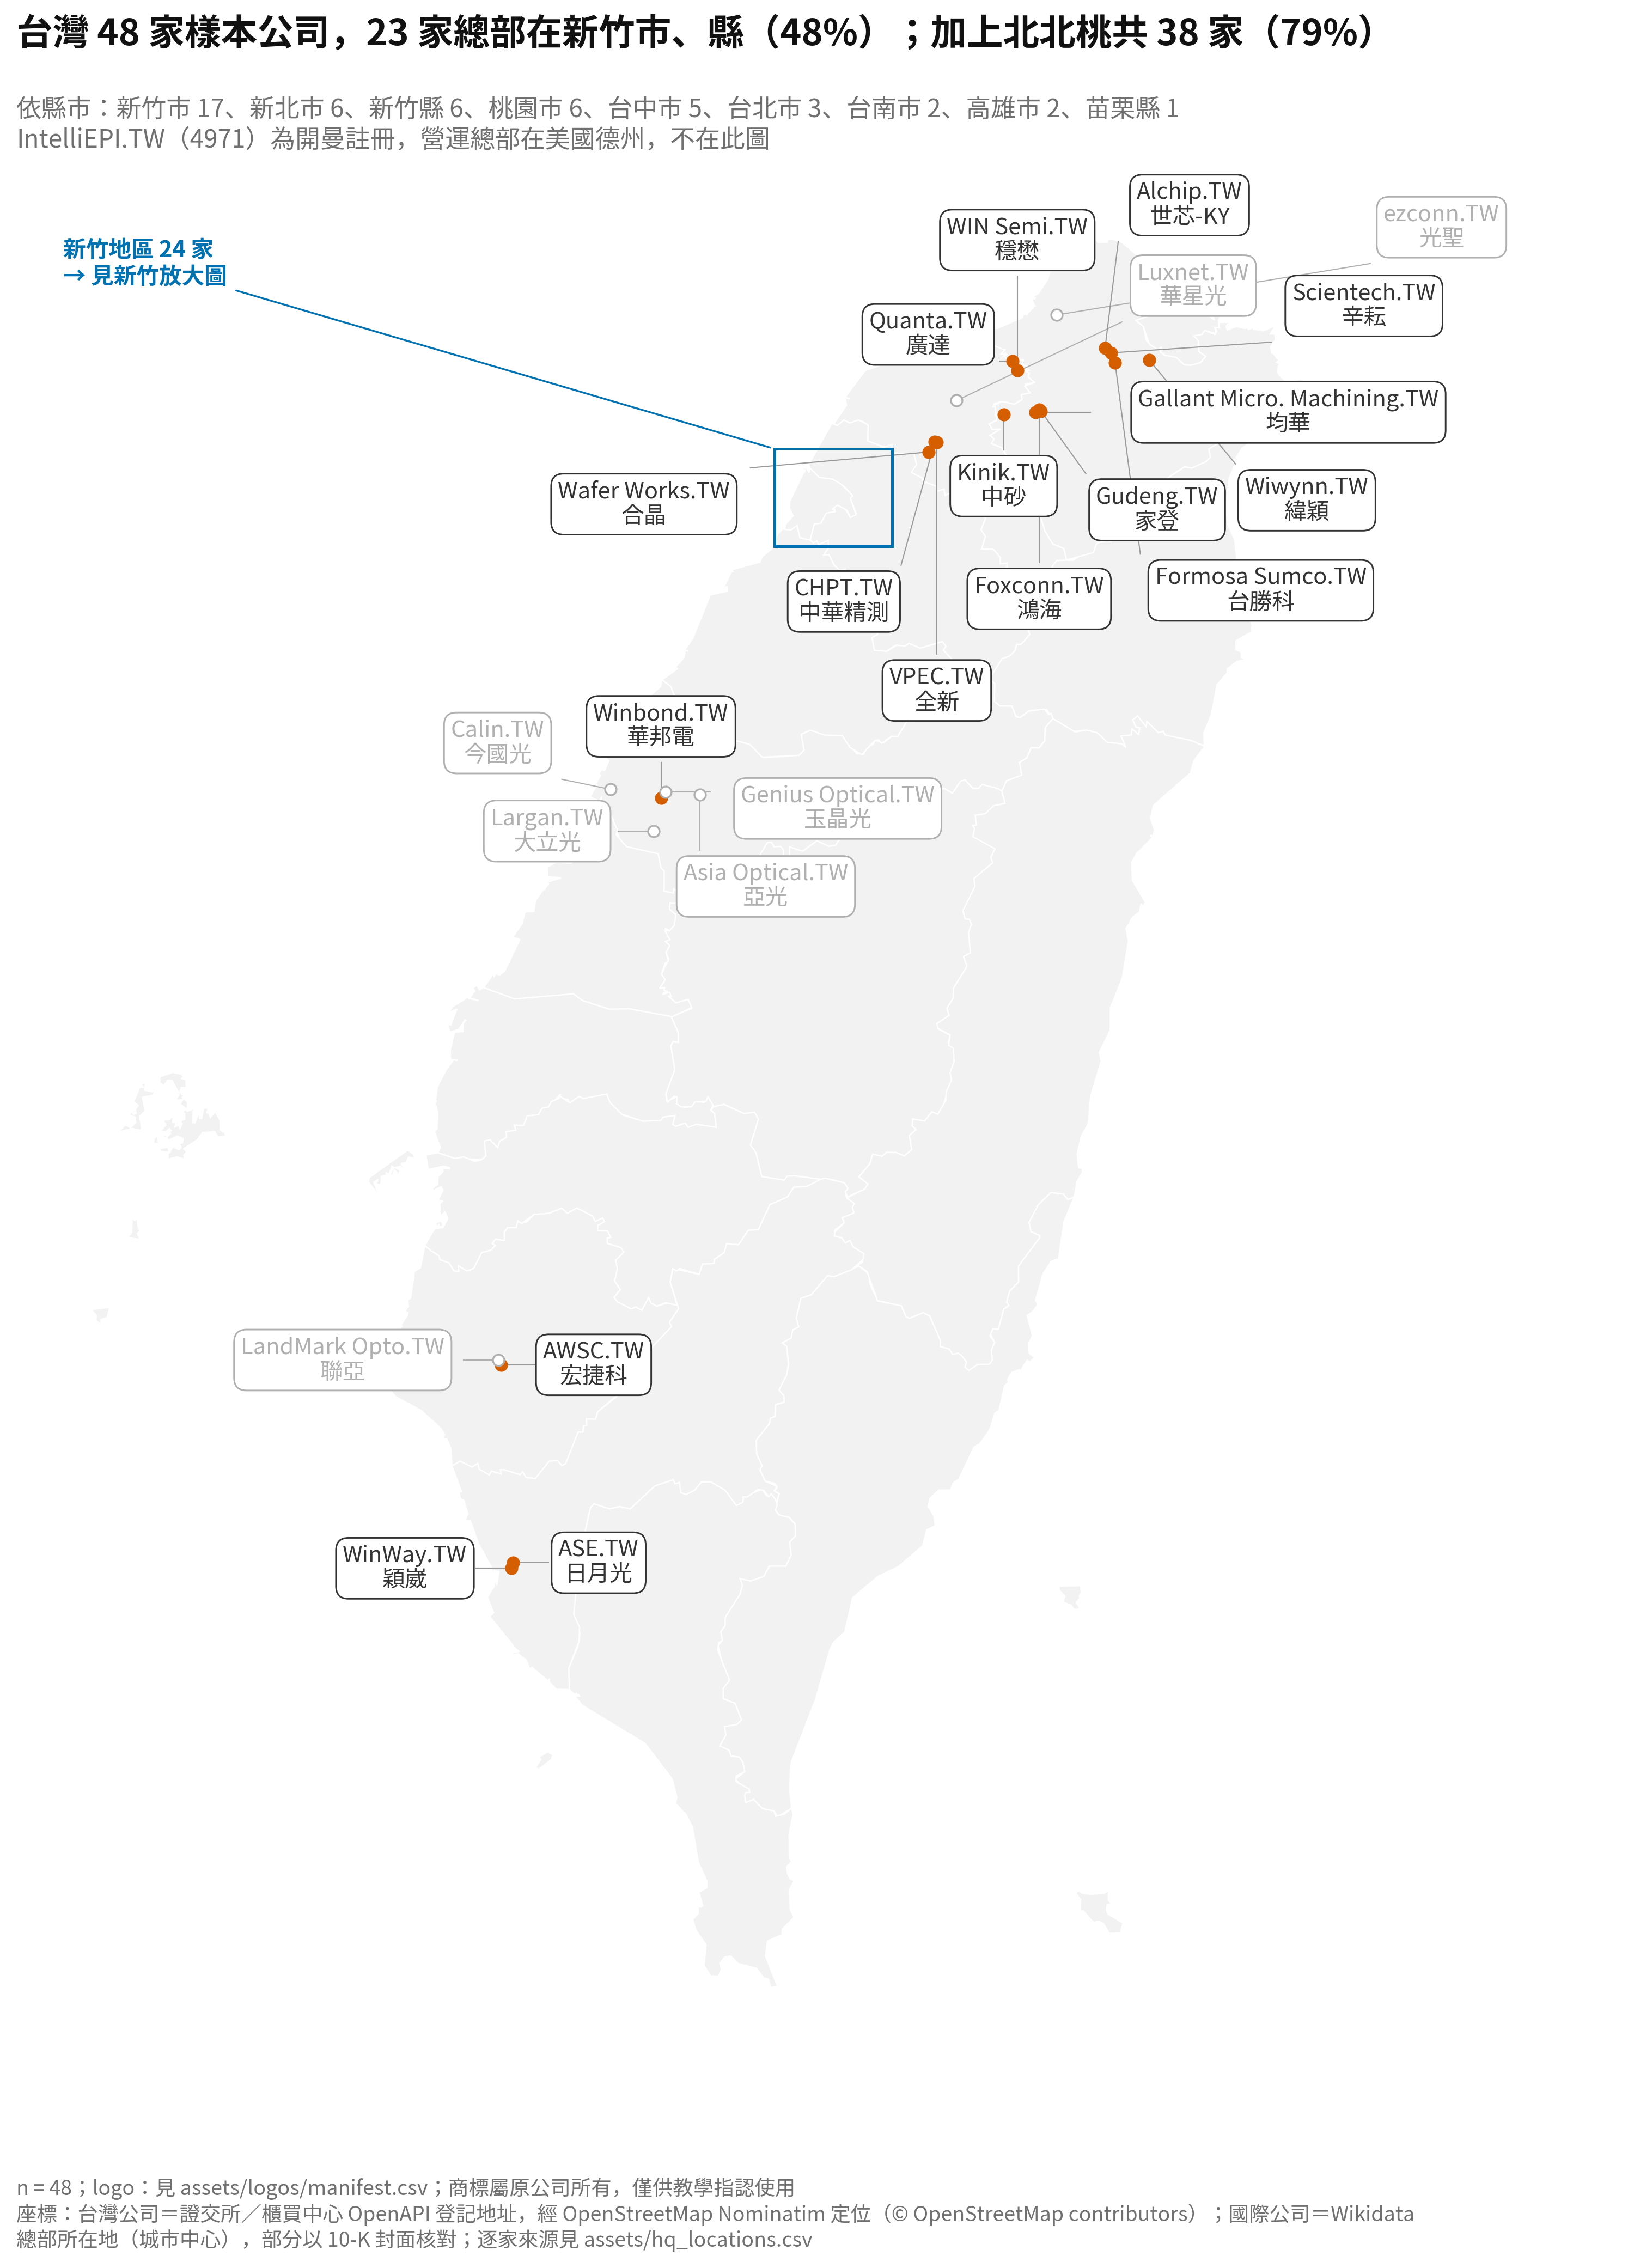
放大來看會更清楚。矽谷的 16 家裡,有 6 家擠在同一座城市 Santa Clara,Nvidia、Intel、AMD、Applied Materials 彼此是鄰居;台灣的 48 家裡,23 家在新竹市、縣,再加上新北、台北、桃園就有 38 家,占 79%。
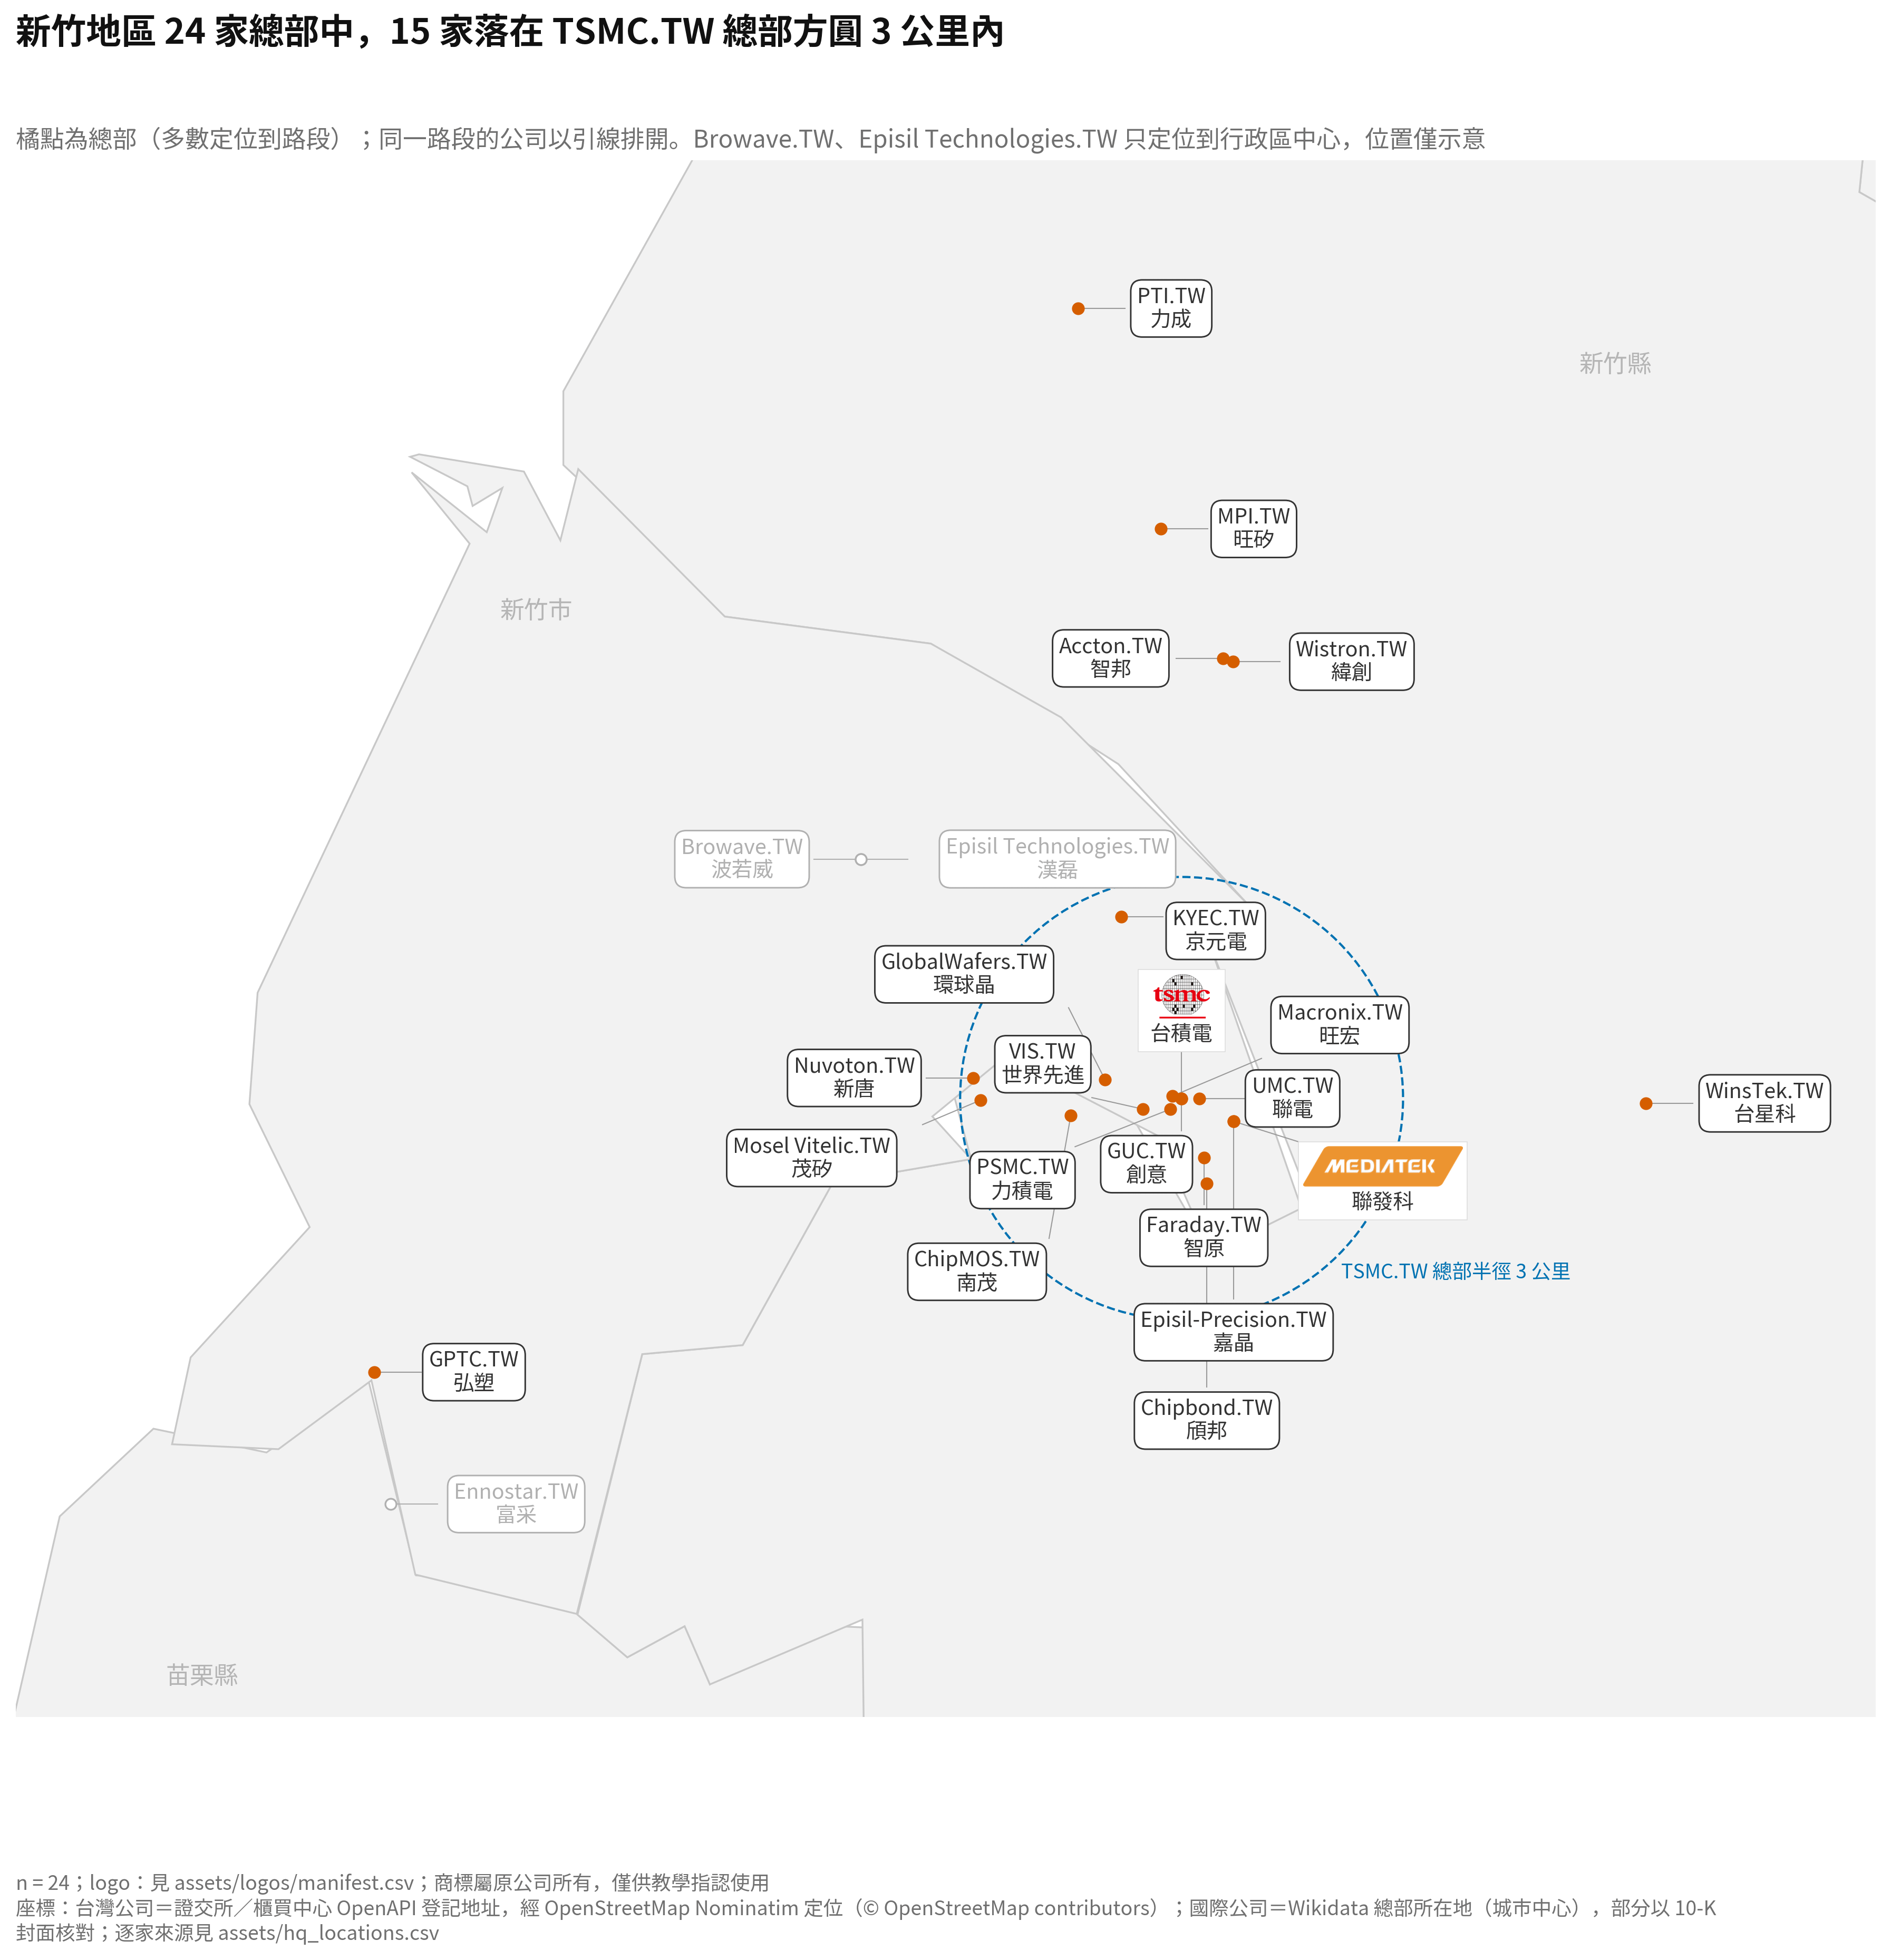
再放大到新竹,24 家總部之中,有 15 家落在台積電總部方圓 3 公里之內。
為什麼要擠在一起?
新竹的房價不便宜,交通也不輕鬆,這些公司為什麼偏偏要擠在同一個地方?經濟學最早的答案來自 Alfred Marshall,他在 1890 年的《經濟學原理》裡指出,產業群聚有三種好處:
人才池:工程師在同一條路上換工作,不必搬家,公司找人快,員工換工作的風險也低。
專業供應商:設備、材料、維修就在附近,交期以小時計,而不是以週計。
知識外溢:午餐、球場、前同事之間,那些沒寫在合約裡的技術訊息,在這裡流動得最快。
這和夜市、補習街、婚紗街是同一個道理:同業開在隔壁看似在搶生意,但客人是來「這一條街」比價的,人潮其實是共享的。後來 Paul Krugman(1991)把它寫成新經濟地理的模型,AnnaLee Saxenian(1994)比較矽谷與波士頓 128 公路,認為開放的人才流動正是矽谷勝出的關鍵。
不過群聚並不是免費的,地價、塞車、用水用電、人才互挖,都是群聚的價格,住在新竹的人對這幾項大概都不陌生。
二、同一張地圖,換一種畫法
剛才的地圖有一個不太顯眼的選擇:每個 logo 一樣大。營收上千億美元的公司,和營收十億美元的公司,在圖上看起來一樣重。這不是錯,而是那張圖在回答「公司在哪裡」,不是「錢在哪裡」。
換一個編碼,讓泡泡面積等於市值,同樣是總部地圖,故事就變了。下圖是全球市值前 15 名公司在 1998、2018、2026 年的總部位置。
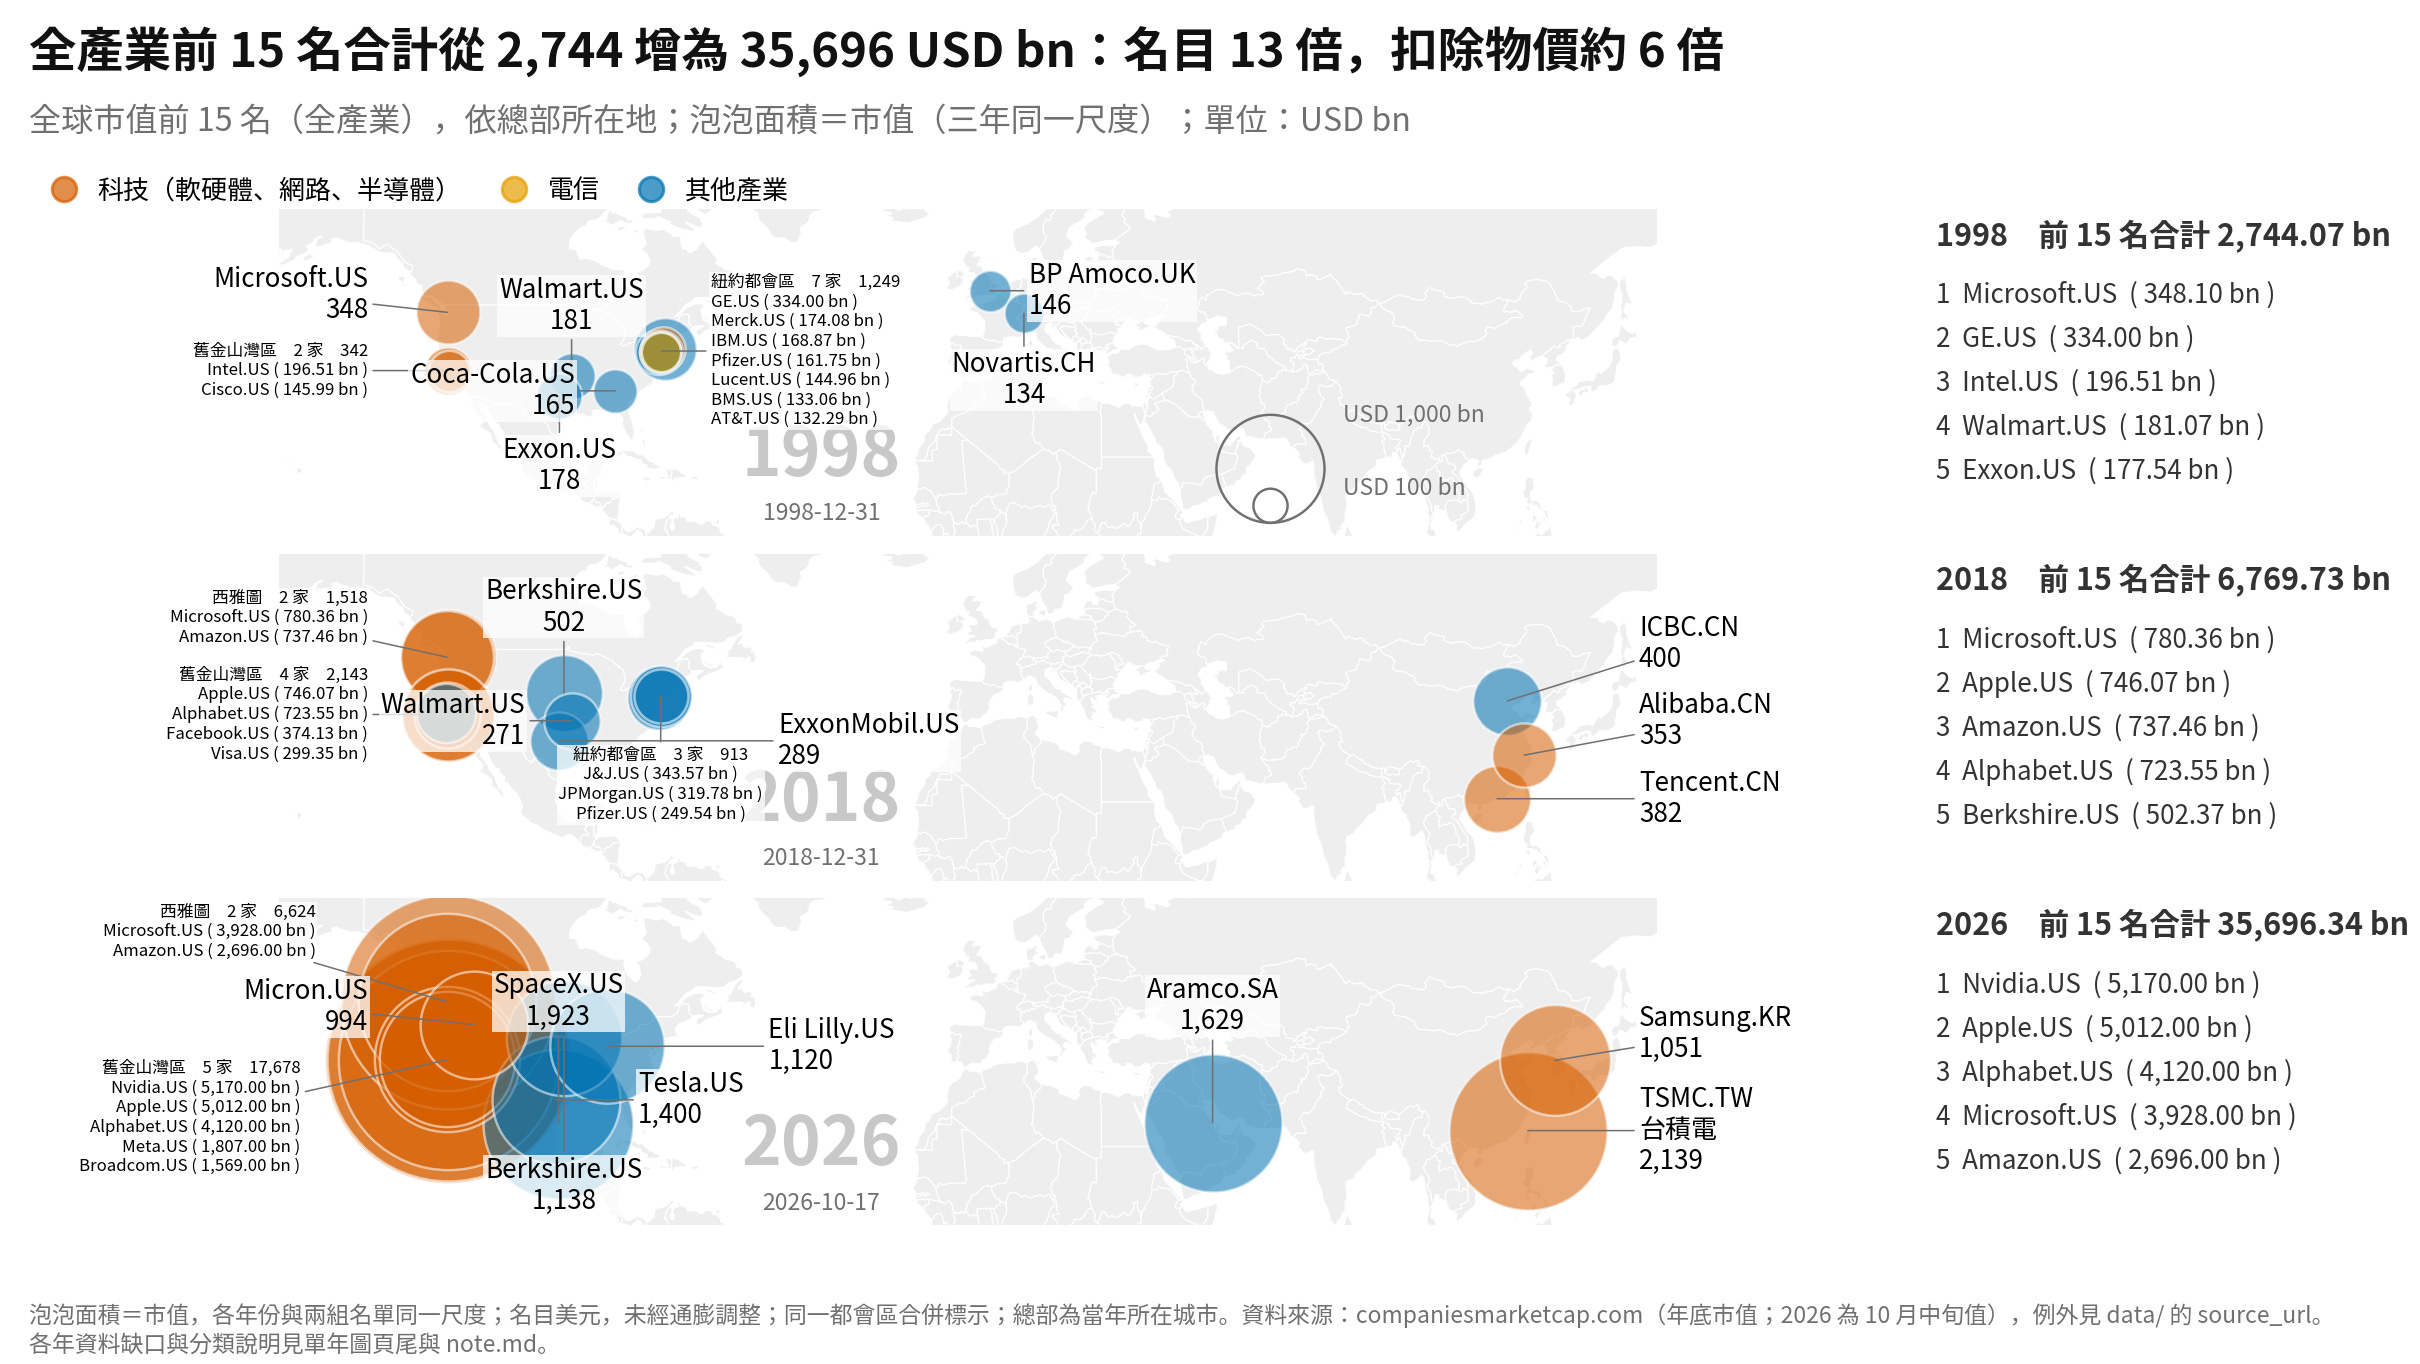
1998 年,前 15 名裡的科技公司只有 4 家(Microsoft、Intel、IBM、Cisco),紐約都會區 7 家就占了前 15 名市值近一半,那是 GE、Merck、Pfizer、Coca-Cola 和 AT&T 的年代;2018 年科技公司增為 7 家,中國出現 ICBC、Tencent、Alibaba 三家;到了 2026 年,科技公司有 10 家,舊金山灣區 5 家就占前 15 名市值一半,台積電是唯一進榜的台灣公司。順帶一提,1998 年榜上的公司,今天還留在前 15 名的只剩 Microsoft 一家。
只看半導體,變化更劇烈。
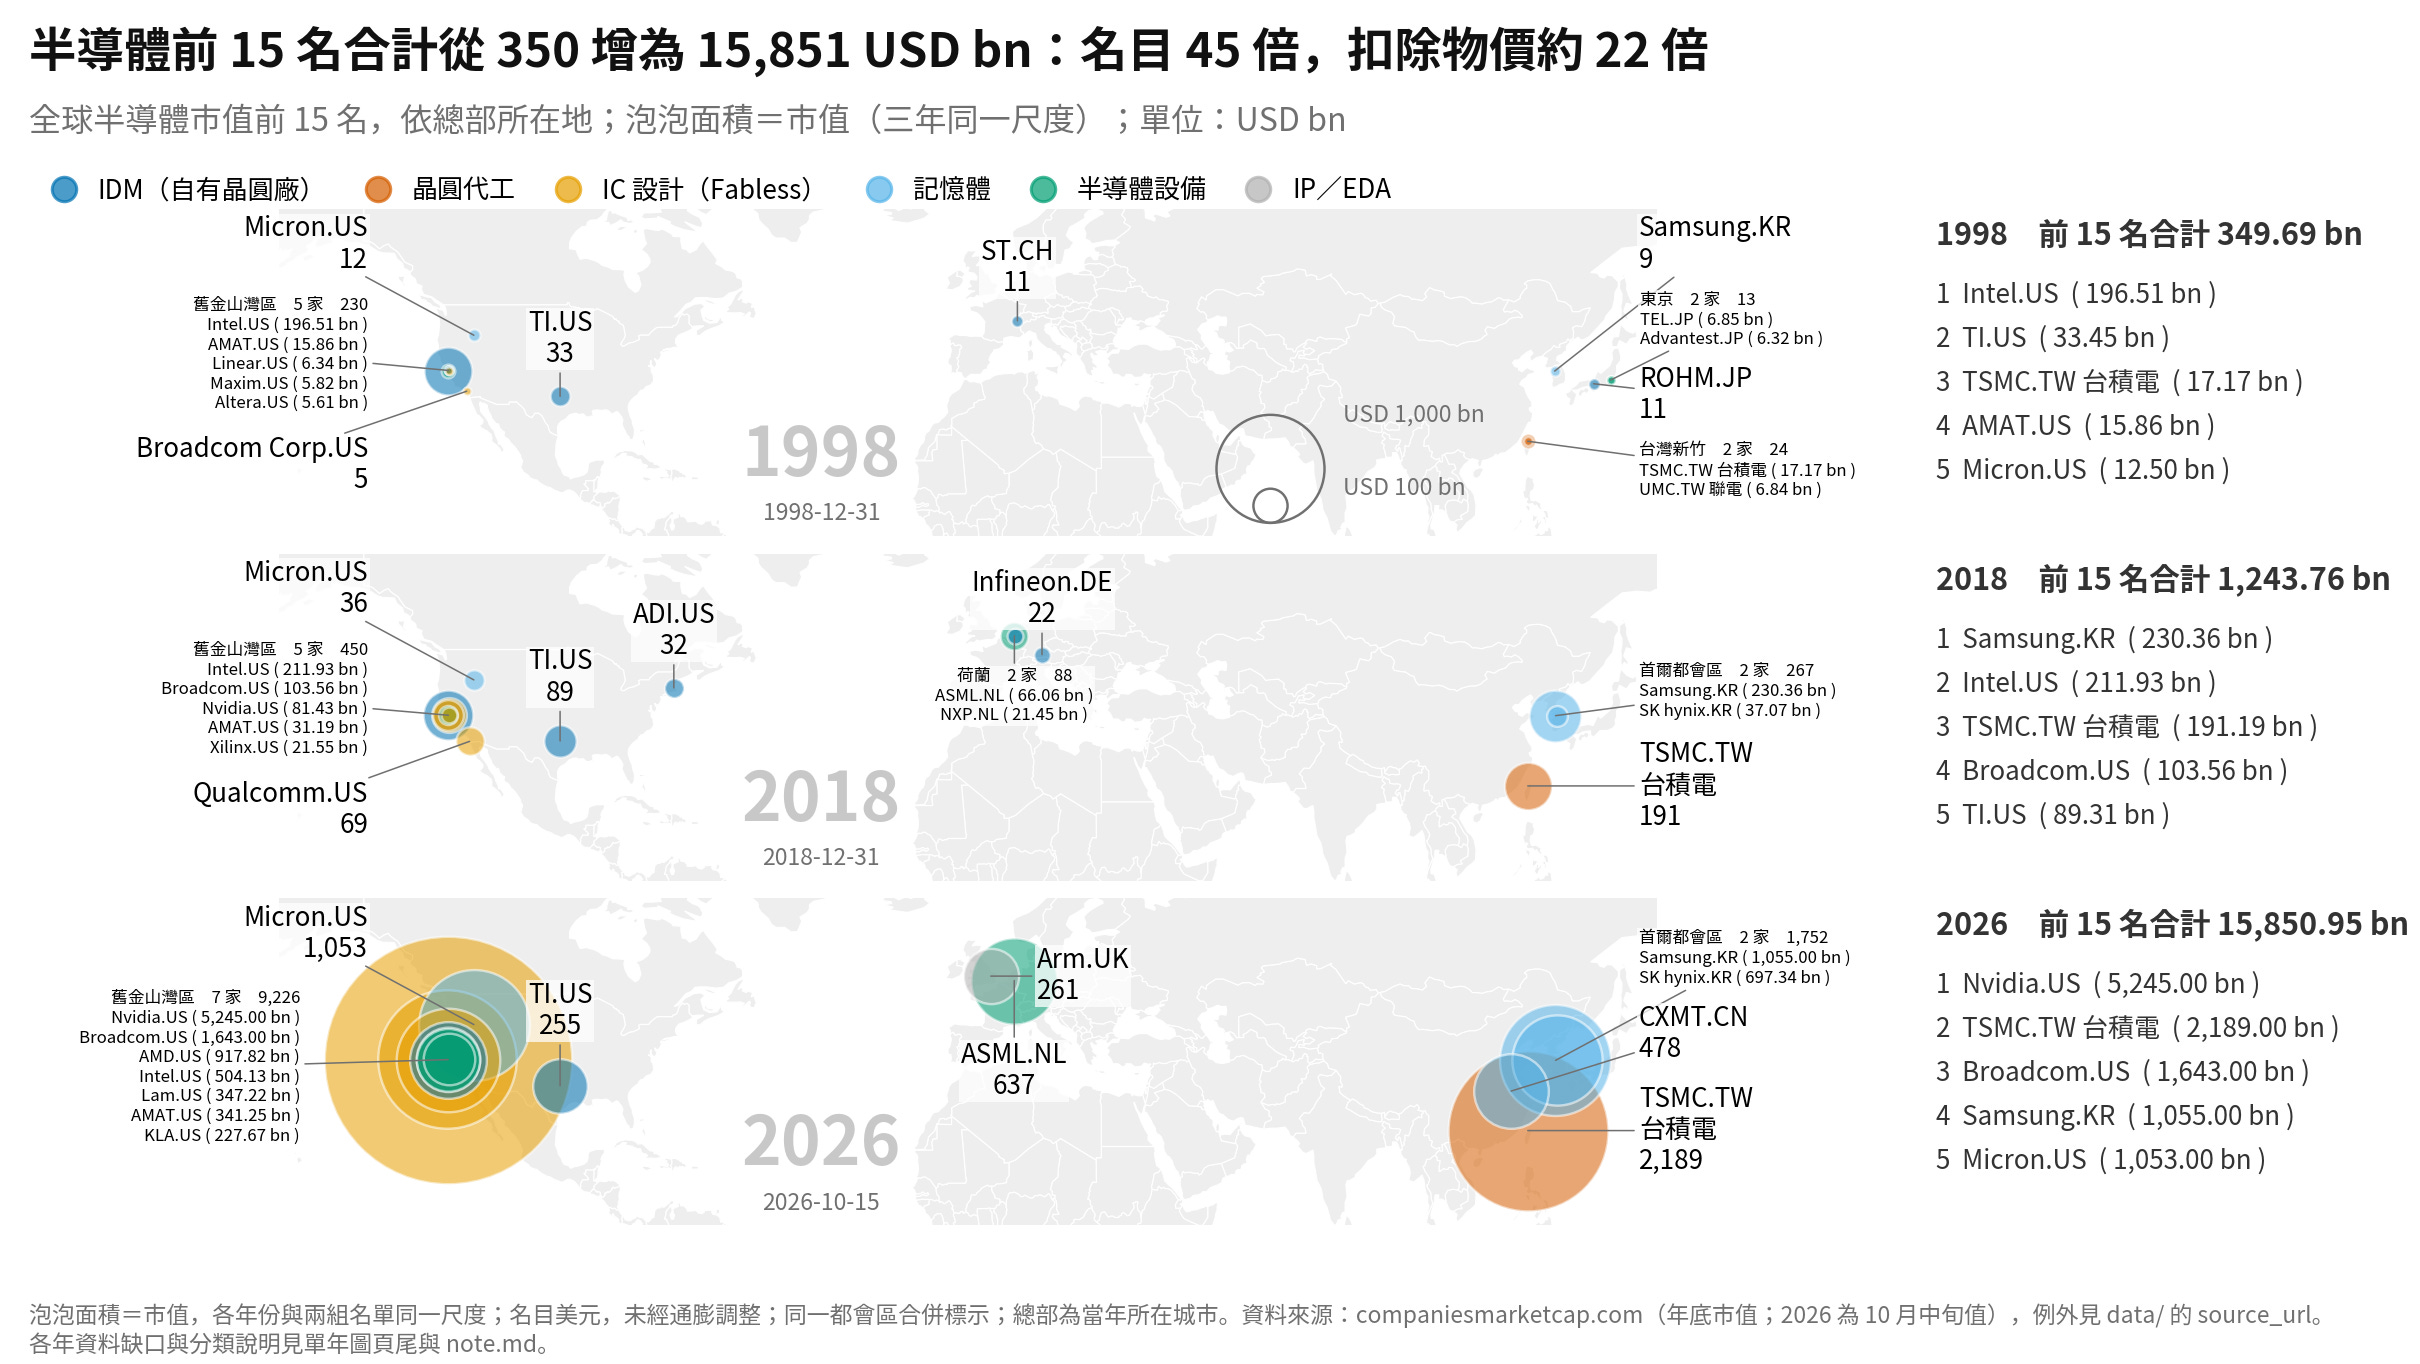
1998 年,Intel 一家 197 USD bn,比第 2 到第 15 名加總還多,自有晶圓廠的 IDM 占前 15 名市值 75%;這個比例 2018 年降到 30%,2026 年只剩 5%。同一段時間,IC 設計加上晶圓代工的占比,從 10% 升到 63%。這大概是「垂直分工」打敗「垂直整合」最直觀的市值證據:Nvidia 不自己蓋晶圓廠,台積電不自己設計晶片,兩家合起來的市值卻超過 7,400 USD bn。
這組地圖自己的陷阱
寫到這裡,必須先自首:這組地圖本身也有陷阱,只是我把它們寫在圖上了。
共用尺度。 三個年份用同一個泡泡尺度,USD 1,000 bn 的泡泡在每一年都一樣大,所以 1998 年的泡泡小到幾乎看不見;如果每年各自縮放,1998 看起來會和 2026 一樣大,讀者就看不出「錢變多了」。
名目與實質。 全產業前 15 名合計從 2,744 增為 35,696 USD bn,名目成長 13 倍;但 1998 年的 1 美元約等於今天的 2.06 美元(以美國 CPI-U 計算),扣除物價後約 6 倍。半導體則是名目 45 倍、實質約 22 倍。兩組數字都對,看你要講哪一個,而講的人通常會選比較大的那一個。
倖存者偏差。 只畫今天的贏家,會以為科技一直很強;1998 年榜上的 Lucent、AT&T Corp.、MCI WorldCom,今天都已經不在了。
分類定義。 Amazon 算零售還是科技?Tesla 算汽車還是科技?換一個定義,「科技公司有幾家」就會跟著變。
時點與缺口。 1998、2018 是年底值,2026 是 10 月中旬的值,三者並不完全對等;1998 年的 Royal Dutch/Shell 與 NTT 找不到可靠的年底市值而沒有列入,但兩家很可能都在前 15 名之內。
誠實的圖不是沒有選擇,而是把選擇寫出來。
三、數字一樣,圖不一樣
很多人覺得圖只是裝飾,真正的分析在數字裡。統計學家 Francis Anscombe 在 1973 年用四組資料反駁了這個看法。
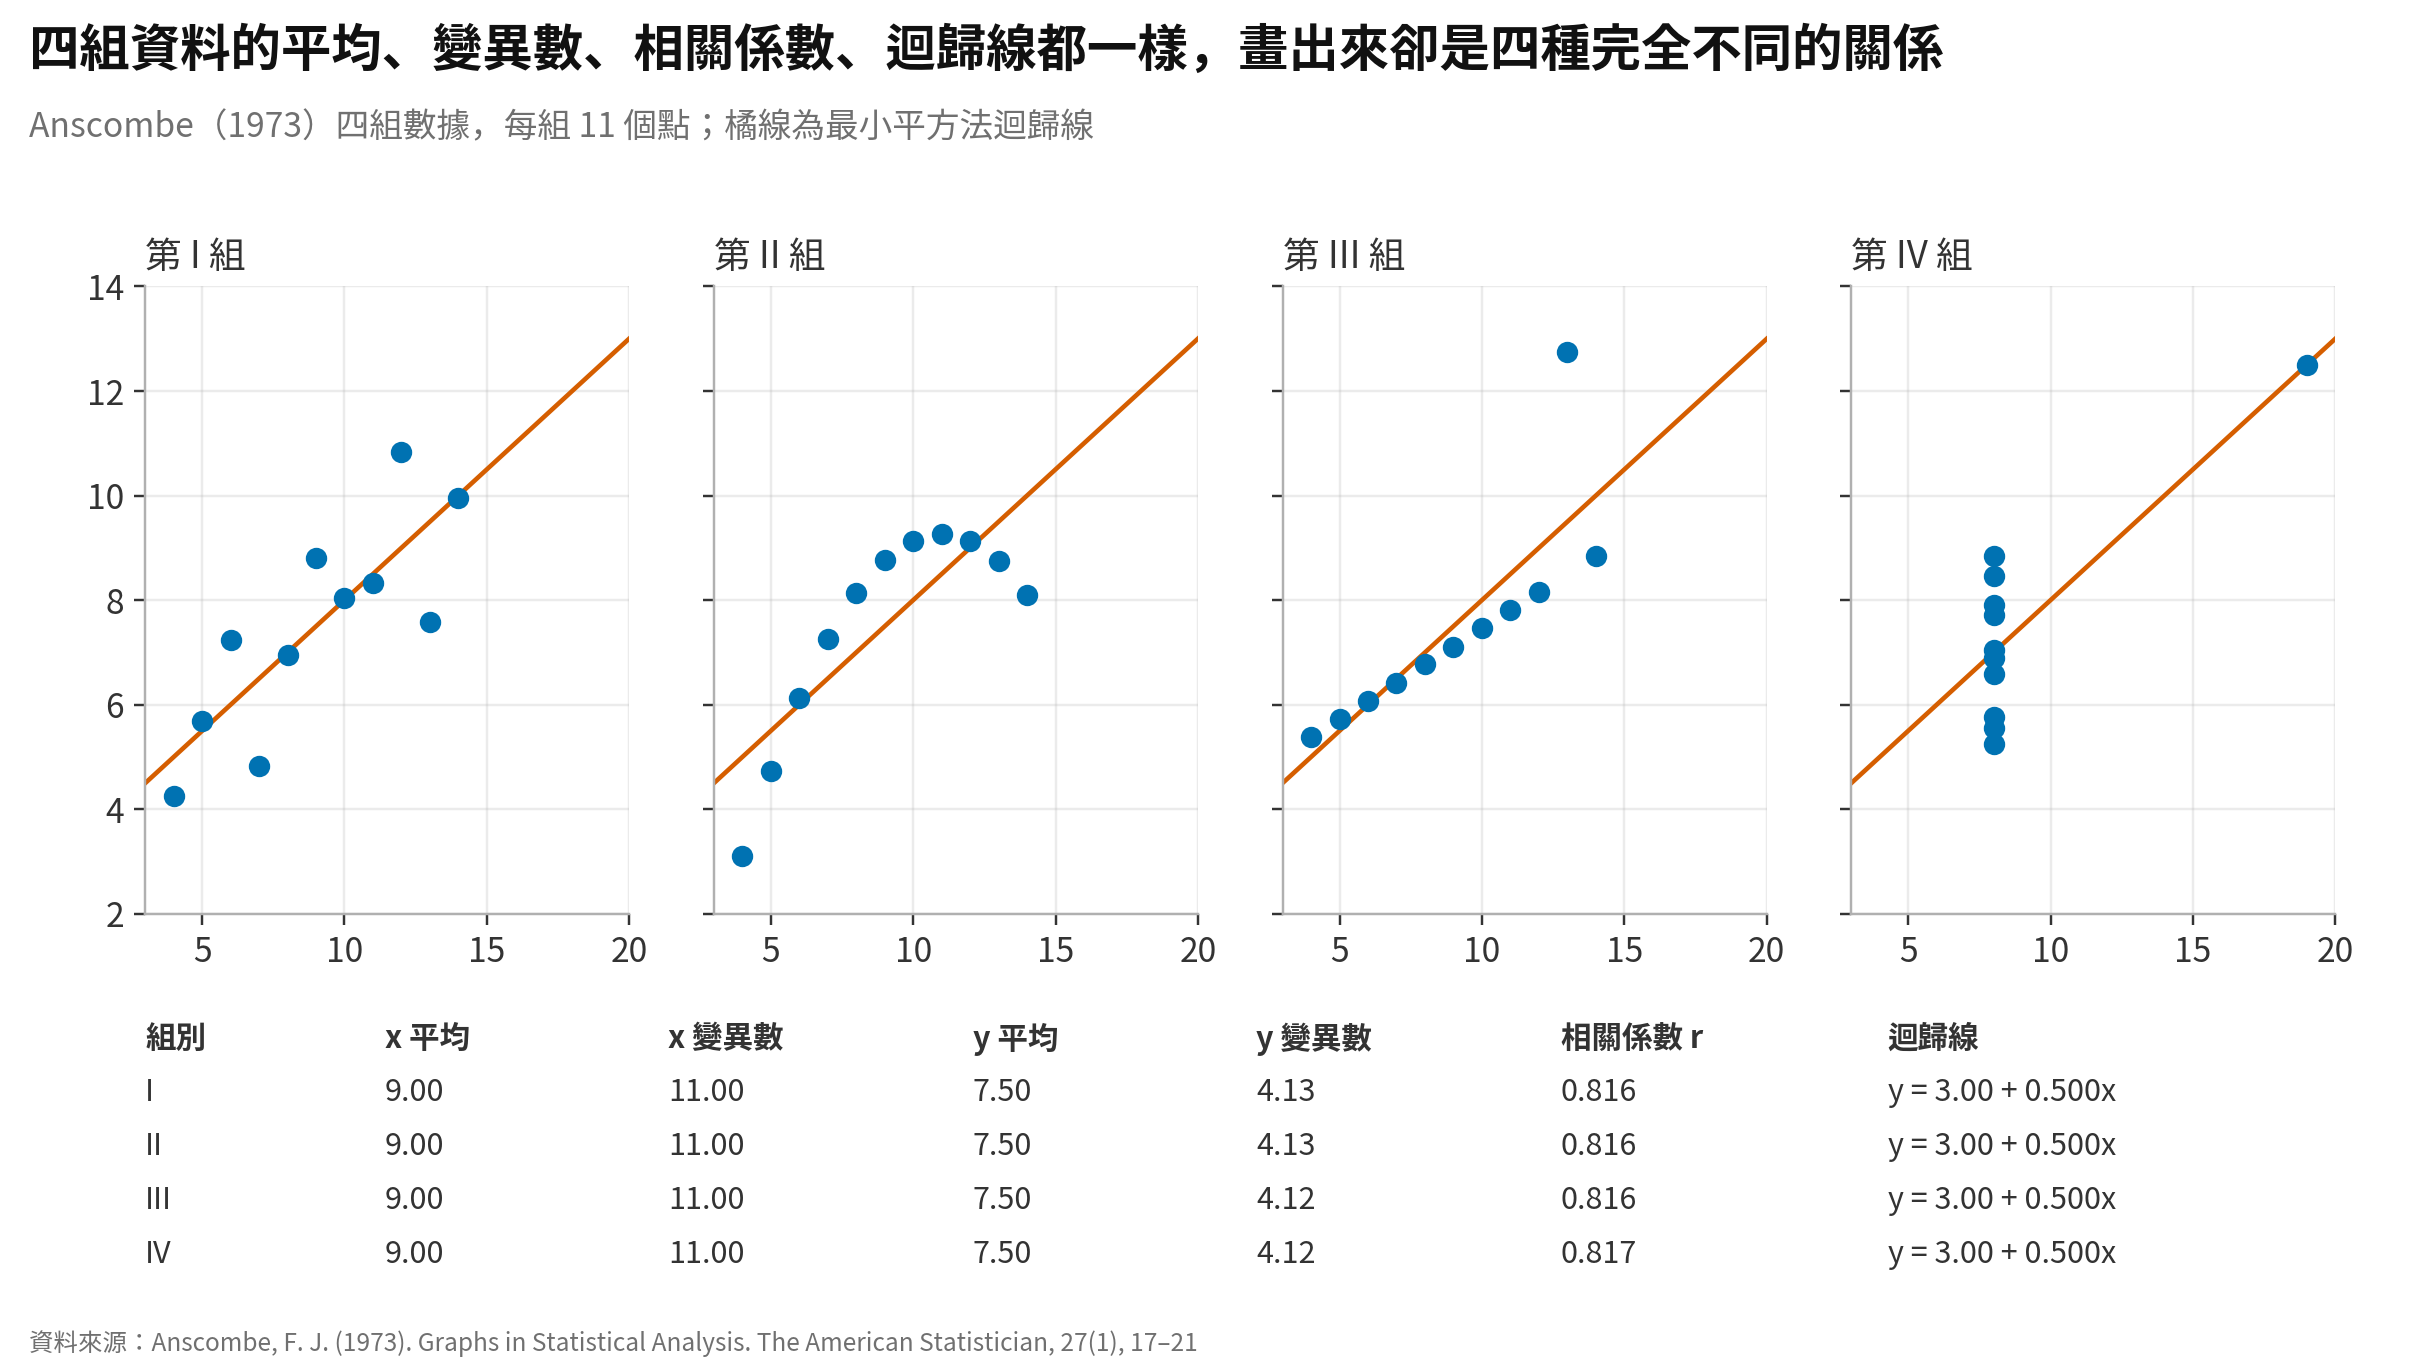
四組資料各 11 個點,x 的平均都是 9.00,y 的平均都是 7.50,相關係數都是 0.816,迴歸線都是 y = 3.00 + 0.500x。如果只看統計表,你會以為四組資料一模一樣;畫出來才發現,第一組是一般的線性關係,第二組是曲線,第三組是一條直線加上一個離群值,第四組根本沒有關係,只靠一個點撐起整個相關係數。
2017 年,Justin Matejka 與 George Fitzmaurice 把這個想法推到極致:他們用模擬退火演算法,把一隻恐龍形狀的散布點一步步「搬」成星星、靶心、X 形、橫線和圓圈,過程中平均、標準差、相關係數到小數點後兩位幾乎不變。
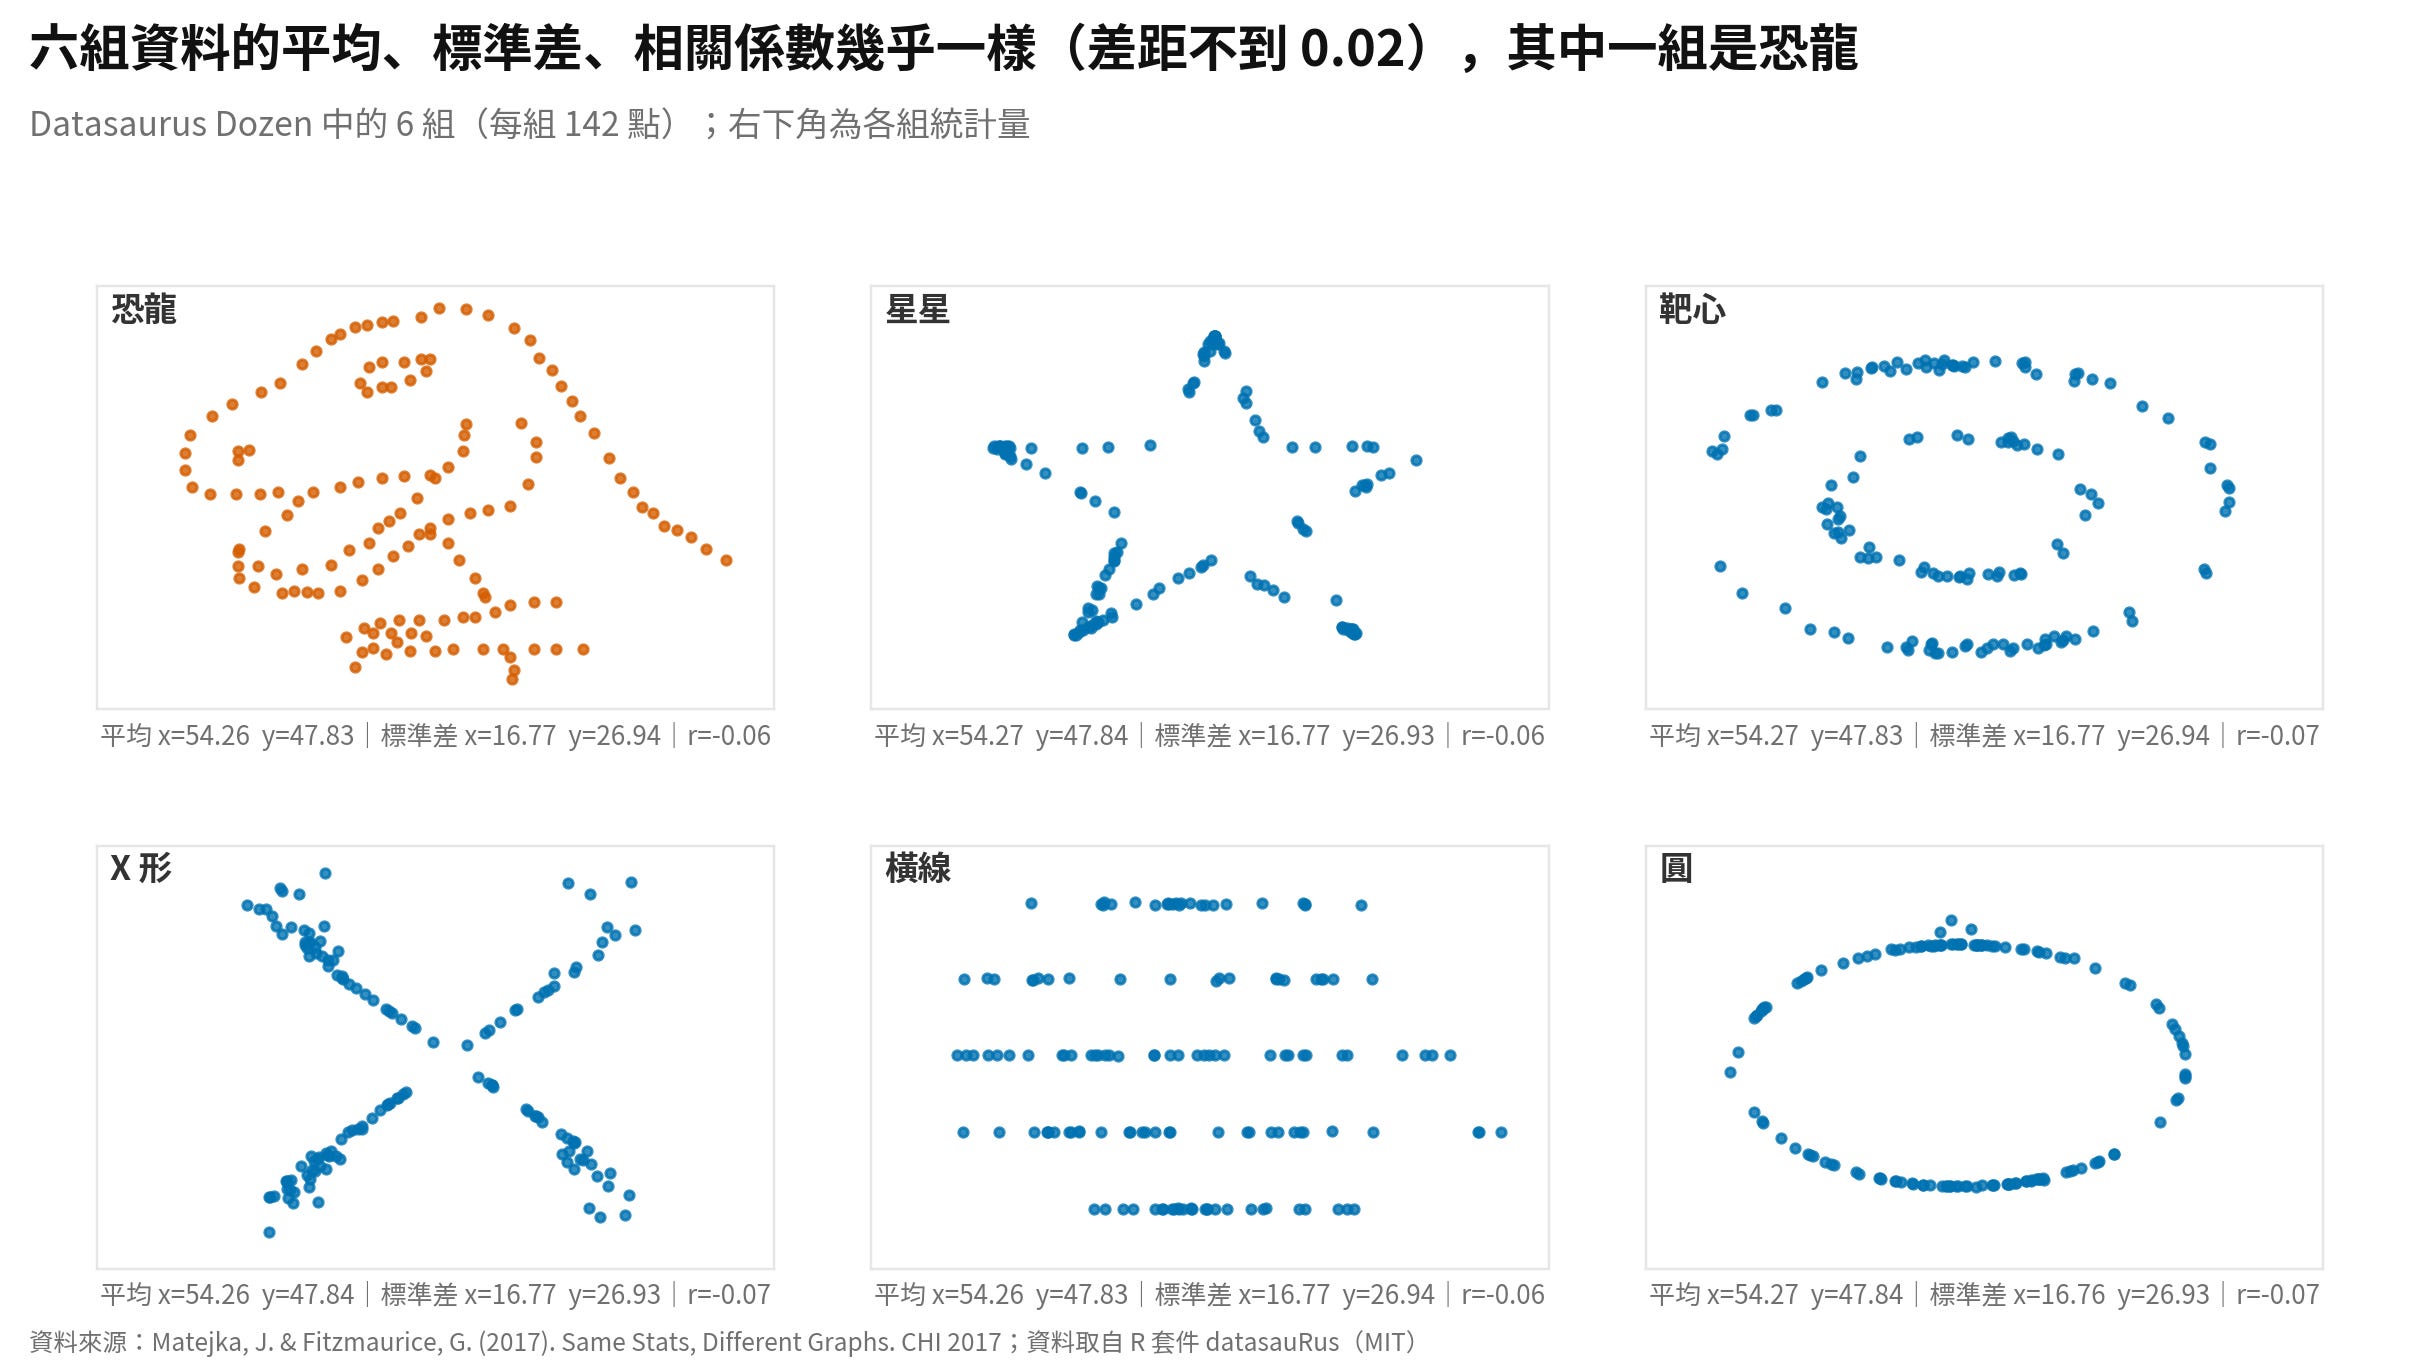
統計量是一種壓縮,壓縮就一定會丟掉資訊;畫圖,是把丟掉的東西找回來。
四、三張改變世界的圖
如果圖只能讓我們「看見」,那它還不夠重要。歷史上有幾張圖,真的改變了決策。
John Snow,1854
1854 年倫敦 Soho 區爆發霍亂,當時的主流理論是「瘴氣說」,認為疾病由臭空氣傳播。John Snow 把 578 位死者的位置畫在街道圖上,發現死亡集中在 Broad Street 的抽水機周圍;依座標計算,62% 的死者離這座抽水機最近。
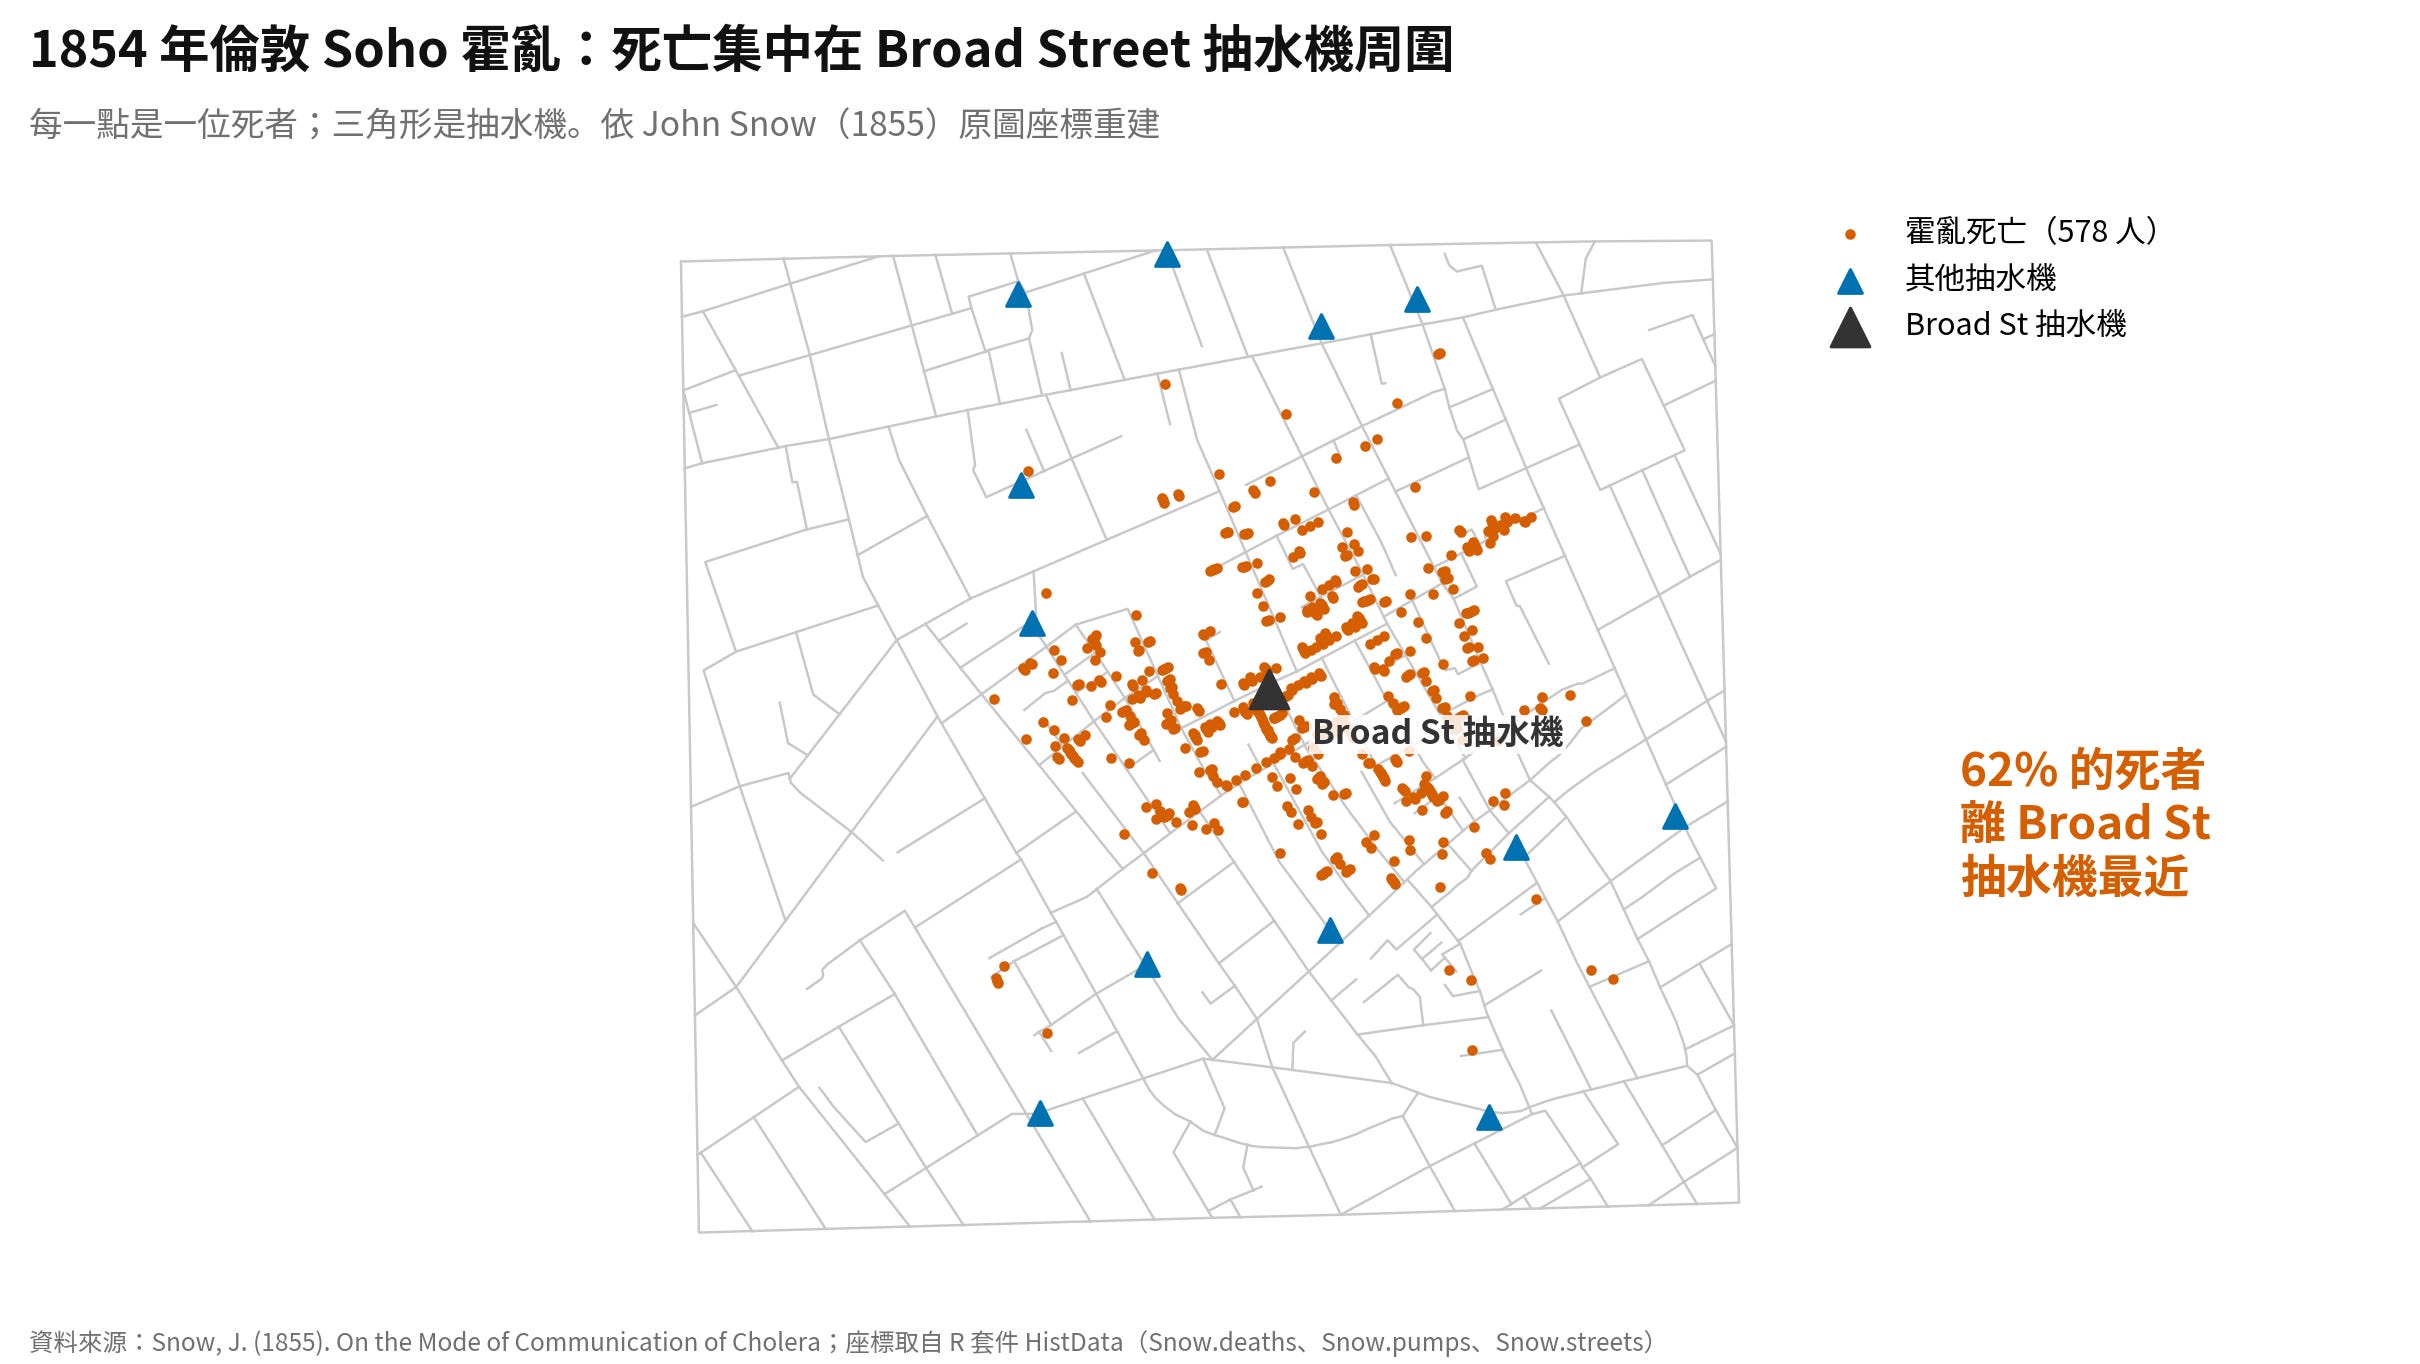
他說服地方當局拆掉抽水機的把手,疫情隨後下降。嚴格來說,當時疫情本來就在減弱,拆把手與疫情下降之間的因果至今仍有討論;但這張圖留下的教訓很清楚:位置本身就是資料,把點放在對的地方,原因會自己浮出來。
Florence Nightingale,1858
克里米亞戰爭期間,Nightingale 整理英軍的死亡紀錄:兩年間死亡 17,982 人,其中 81% 死於可預防的傳染病,而不是戰傷。
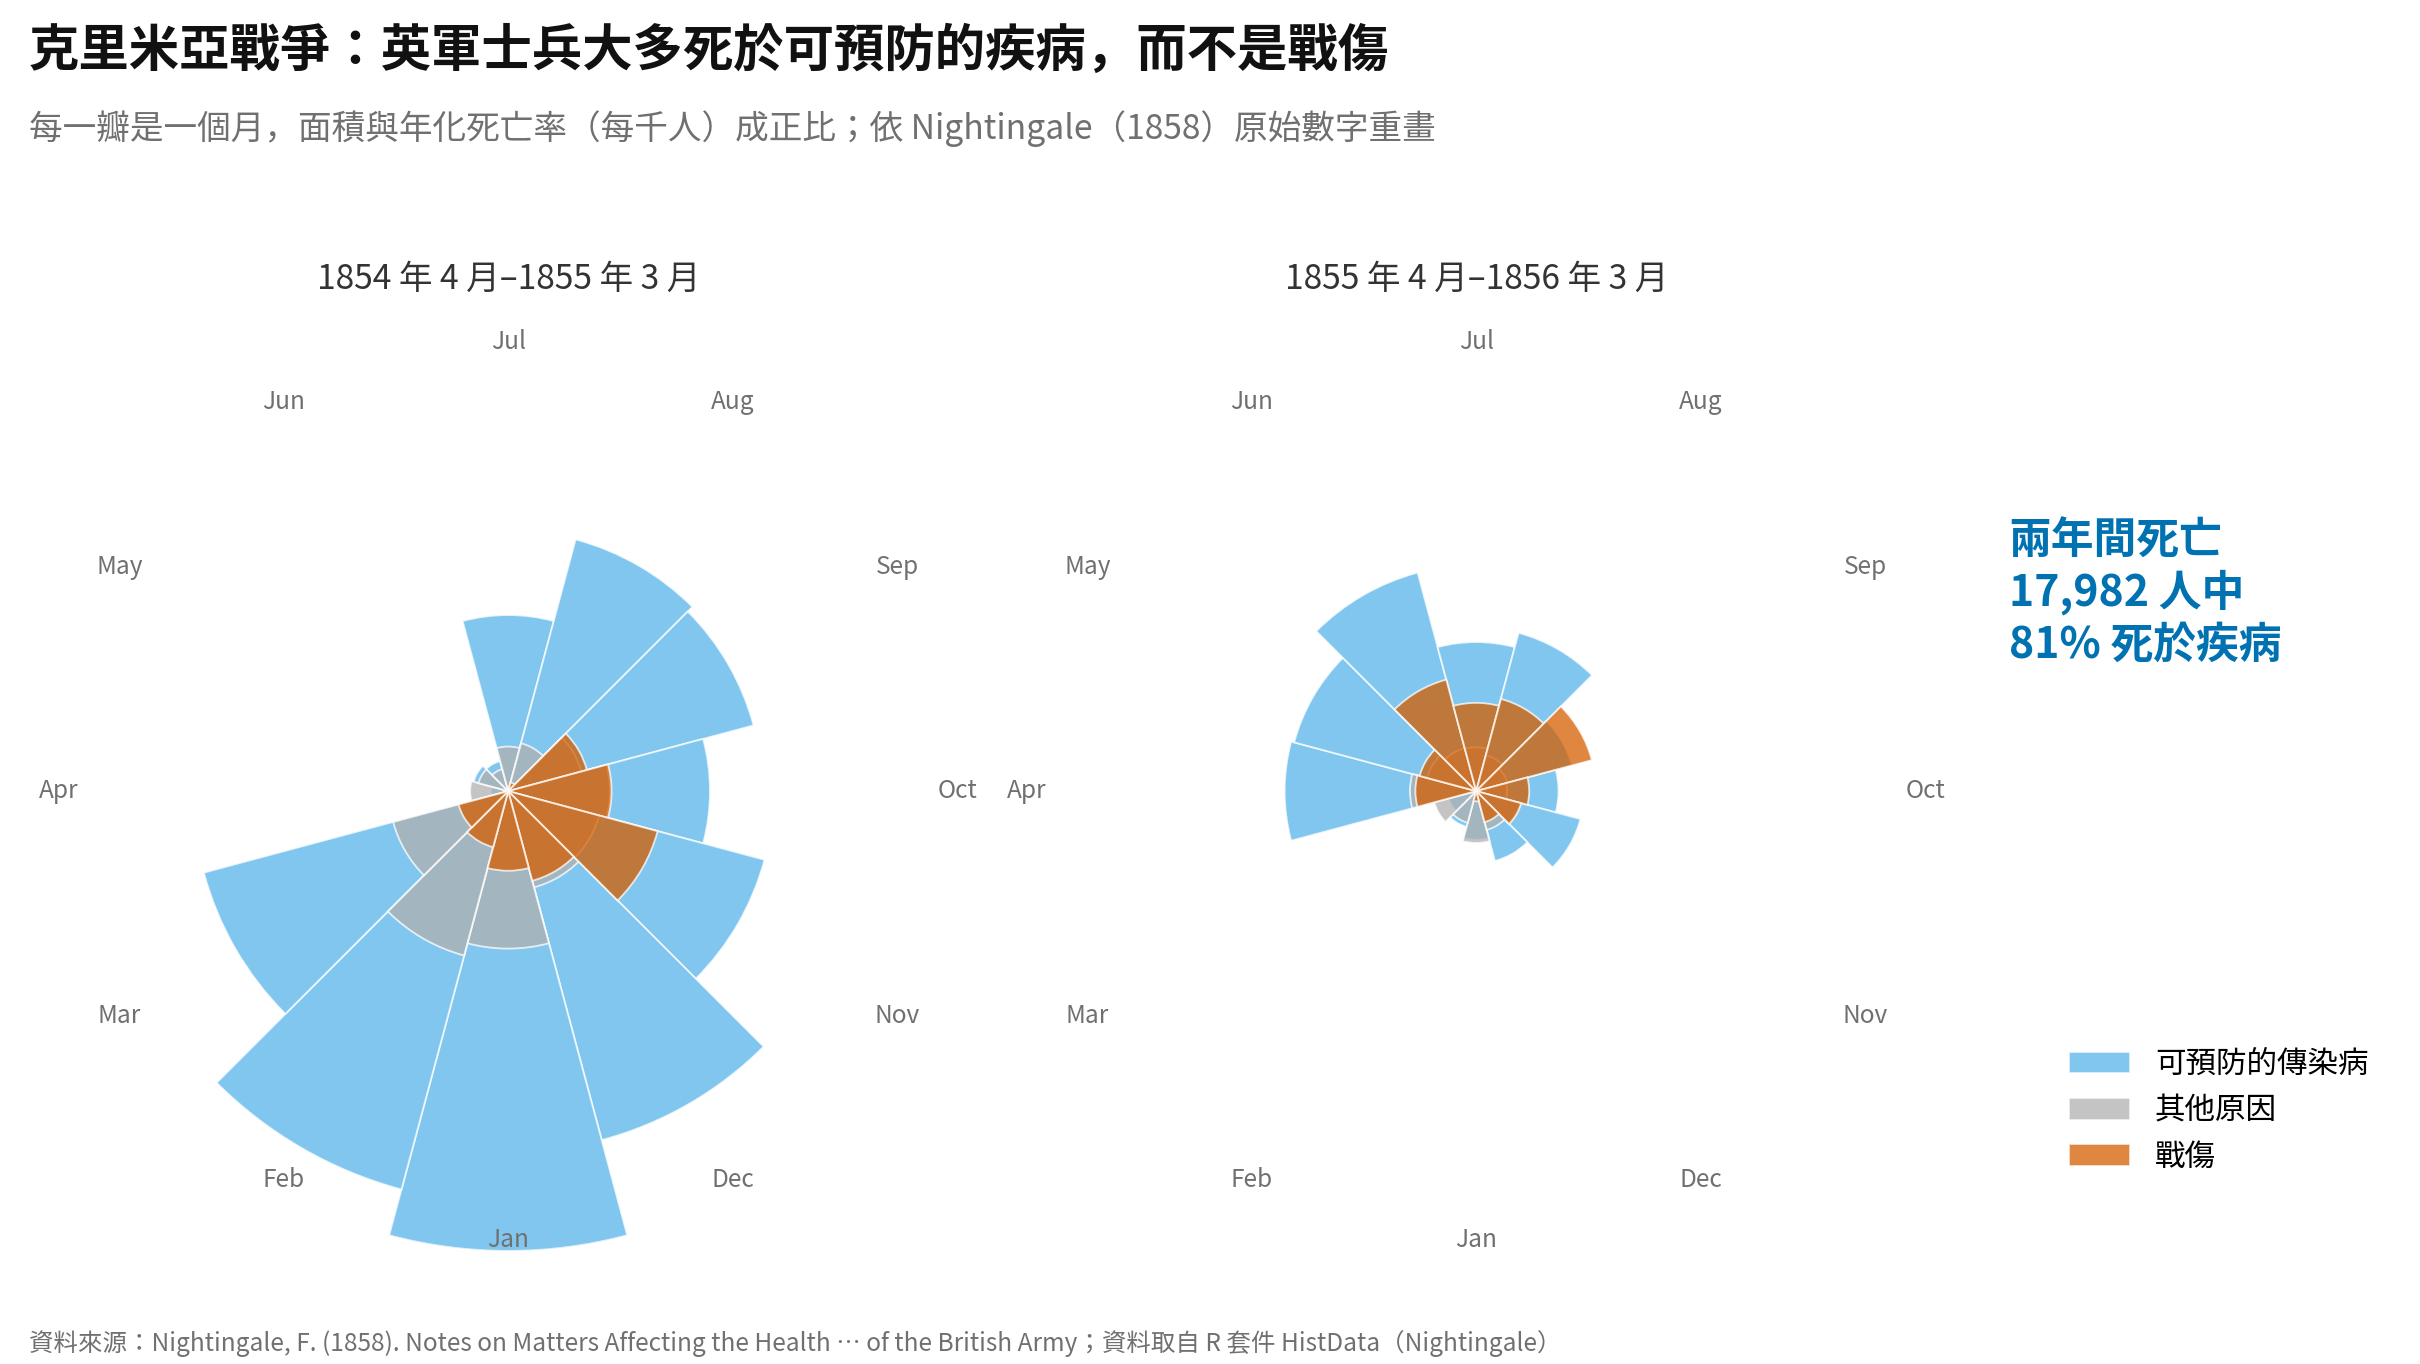
她用極區面積圖呈現,每一瓣是一個月,面積與死亡率成正比;注意,是面積,不是半徑,這一點後面還會出現。這張圖讓不讀統計表的長官一眼看到「病死的比戰死的多」,進而推動軍醫院的衛生改革。
Charles Minard,1869
1812 年拿破崙東征俄國,422,000 人出發,回到起點的只剩約 10,000 人,不到 2.5%。
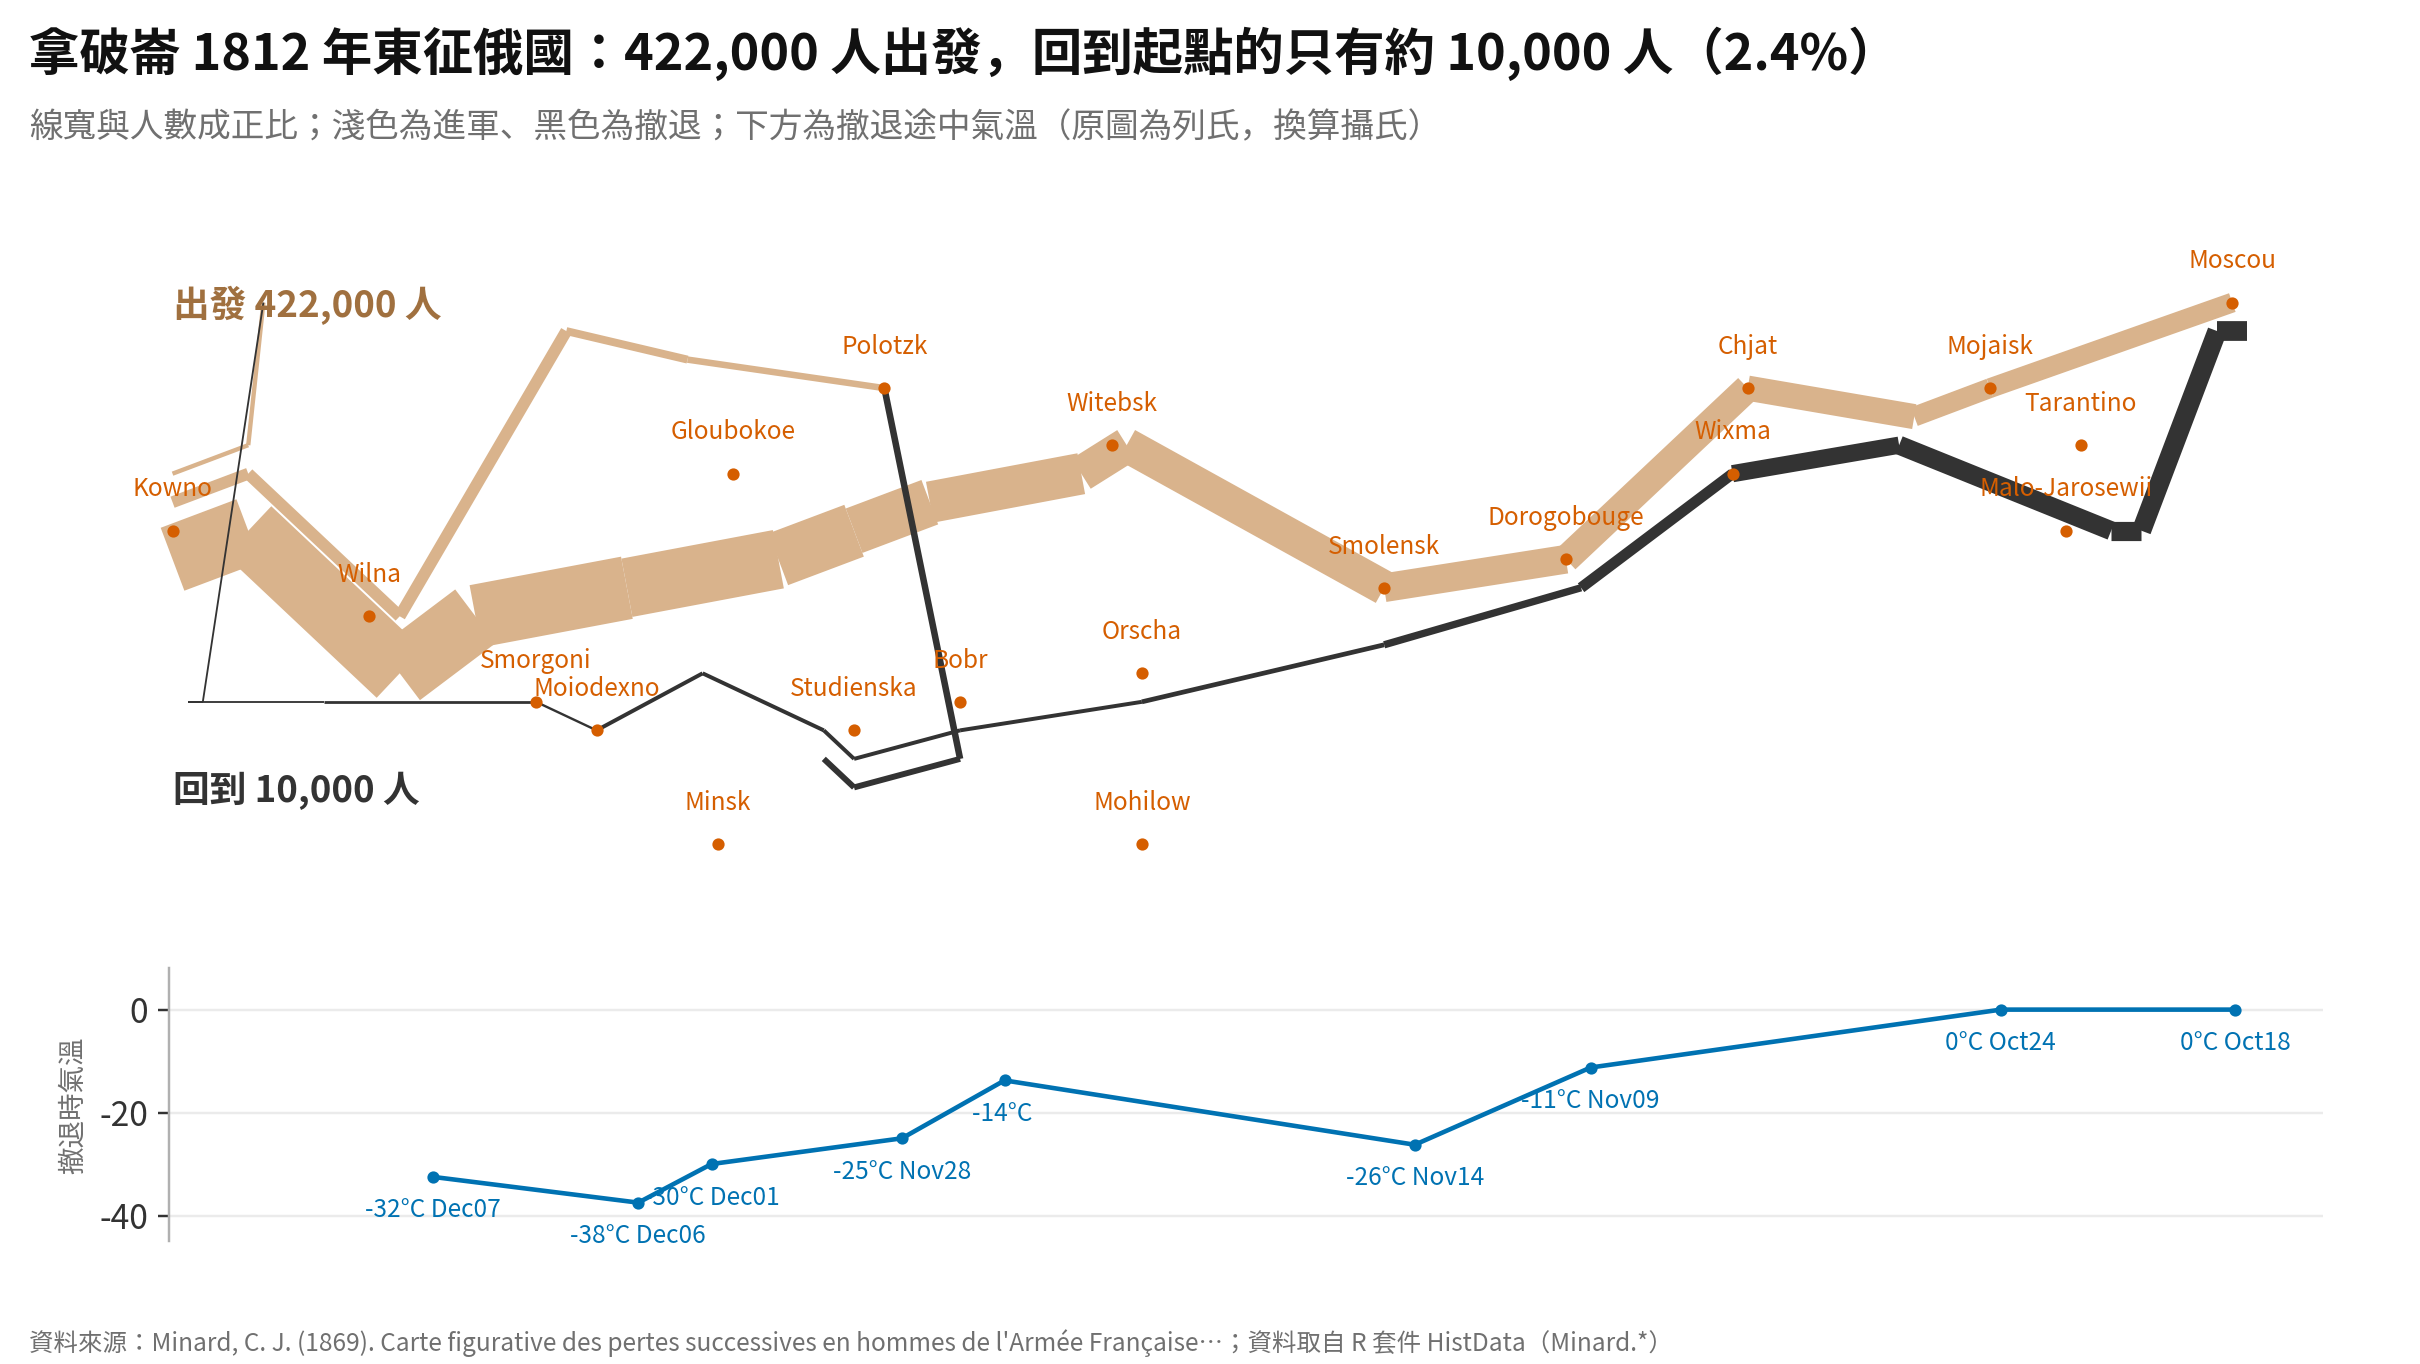
Minard 在一張圖裡放進了六個變數:兵力(線寬)、經度、緯度、行進方向(淺色進軍、黑色撤退)、時間與溫度。看下方的溫度線,撤退途中氣溫降到零下 30°C 以下,每一次驟降,黑線就再細一截。Edward Tufte 稱它「可能是有史以來最好的統計圖」。
三張圖有一個共同點:作者先有一個問題,才決定怎麼畫,而不是先挑一種圖表類型。
五、同一份資料,六種讓結論反轉的畫法
接下來是這篇文章最重要的部分。下面六組圖,左右兩邊用的都是同一份資料,差別只在畫法;建議你先只看左圖,想想自己得到什麼結論,再看右圖。
1. 截斷 Y 軸
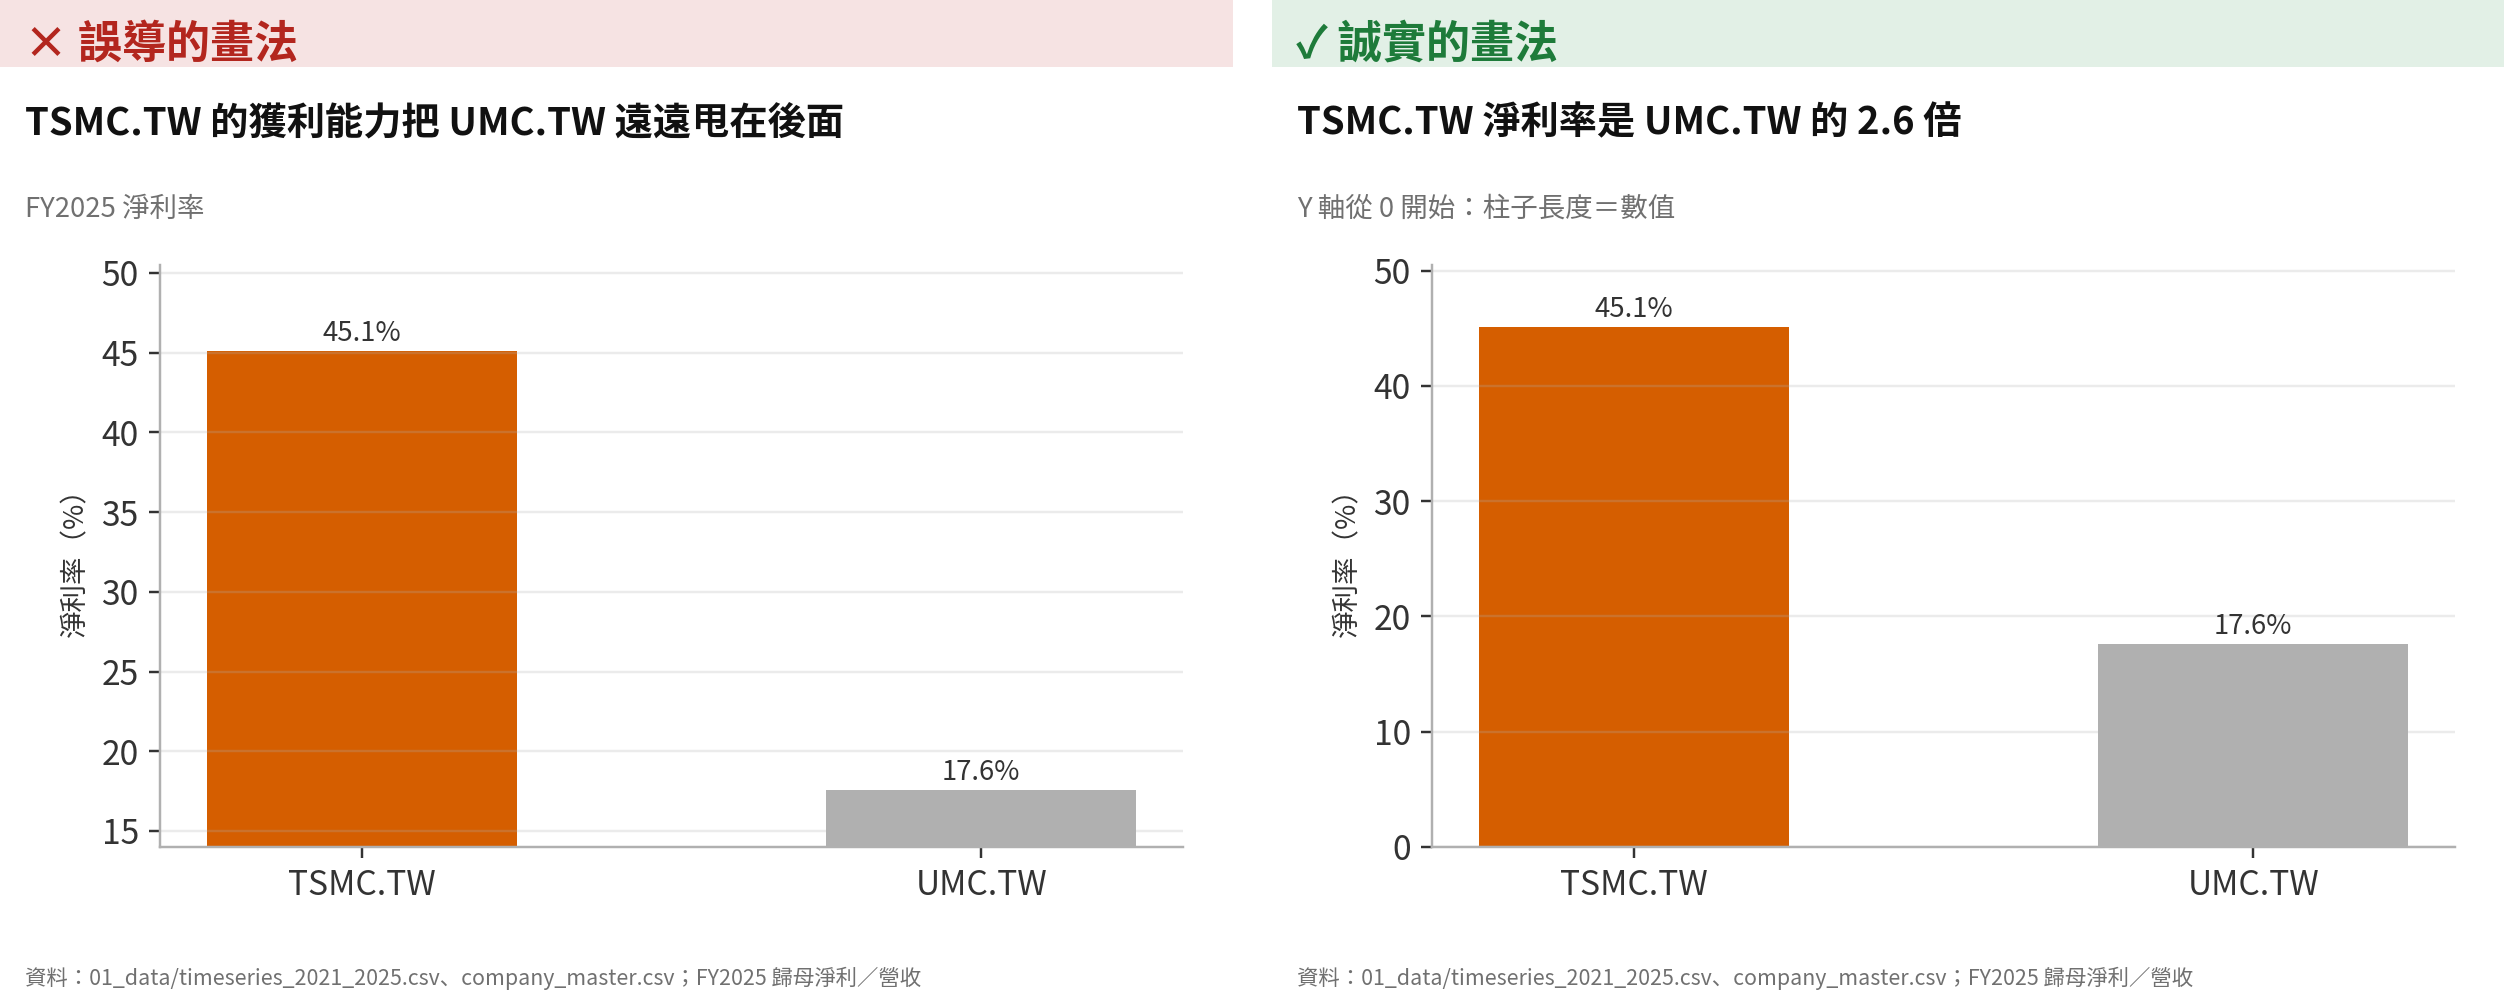
2025 會計年度,台積電的淨利率是 45.1%,聯電是 17.6%,實際差 2.6 倍。左圖的 Y 軸從 14% 開始,兩根柱子的高度差就變成約 8.6 倍。讀者看的是柱子的長度,不是刻度上的數字;長條圖的長度就是數值,所以 Y 軸必須從 0 開始。折線圖看的是斜率,可以不從 0 開始,但要讓讀者看得出來。
2. 雙軸
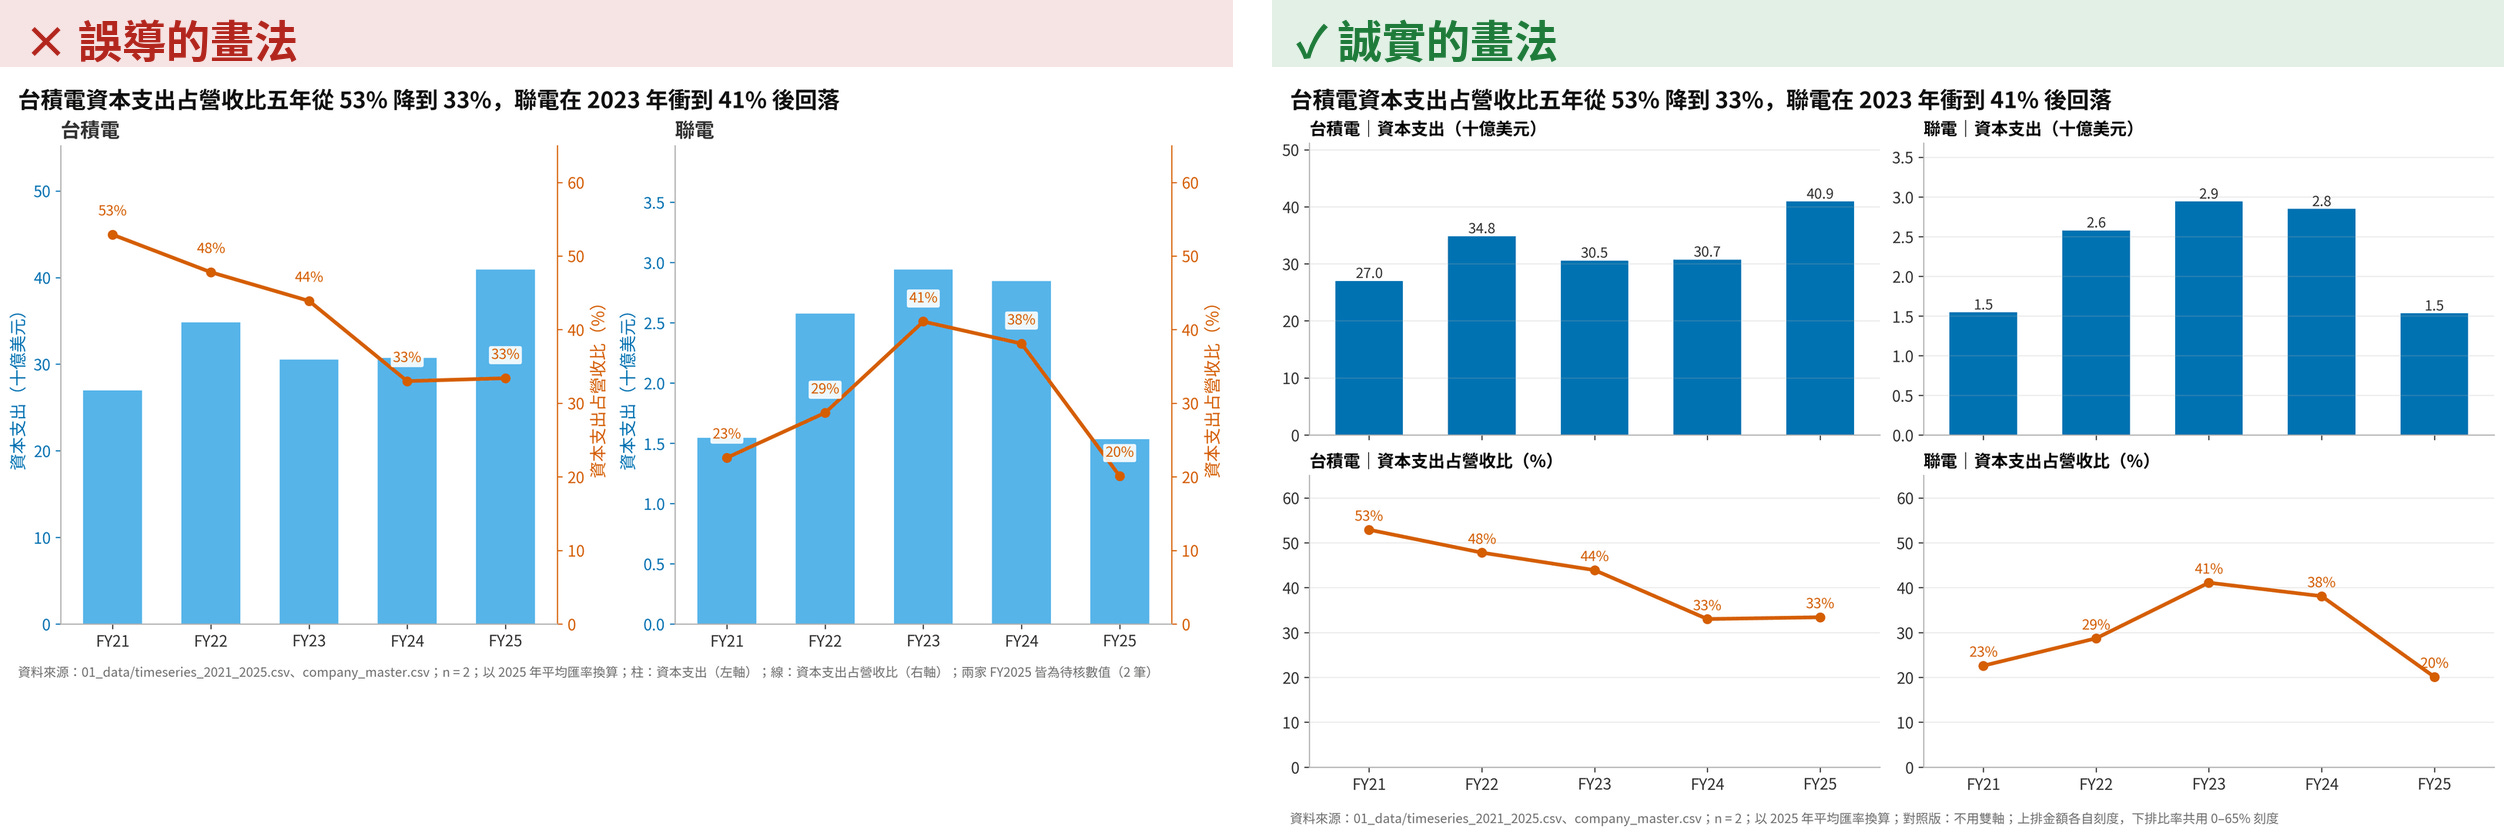
柱子是資本支出金額,線是資本支出占營收比。雙軸圖的兩個刻度都由作者決定:把右軸改成 0–100%,線就變平,改成 20–55%,線就變陡;柱和線的交叉點沒有任何意義,讀者卻總忍不住去解讀。右圖改成分格,比率共用同一個刻度,就看得出一件雙軸圖藏起來的事:台積電的資本支出強度五年從 53% 降到 33%,是因為營收長得比資本支出快,屬於分母效應;聯電在 2023 年衝到 41% 後回落,則是因為資本支出砍了一半,屬於分子效應。同樣是「強度下降」,原因卻正好相反。
3. 挑基期
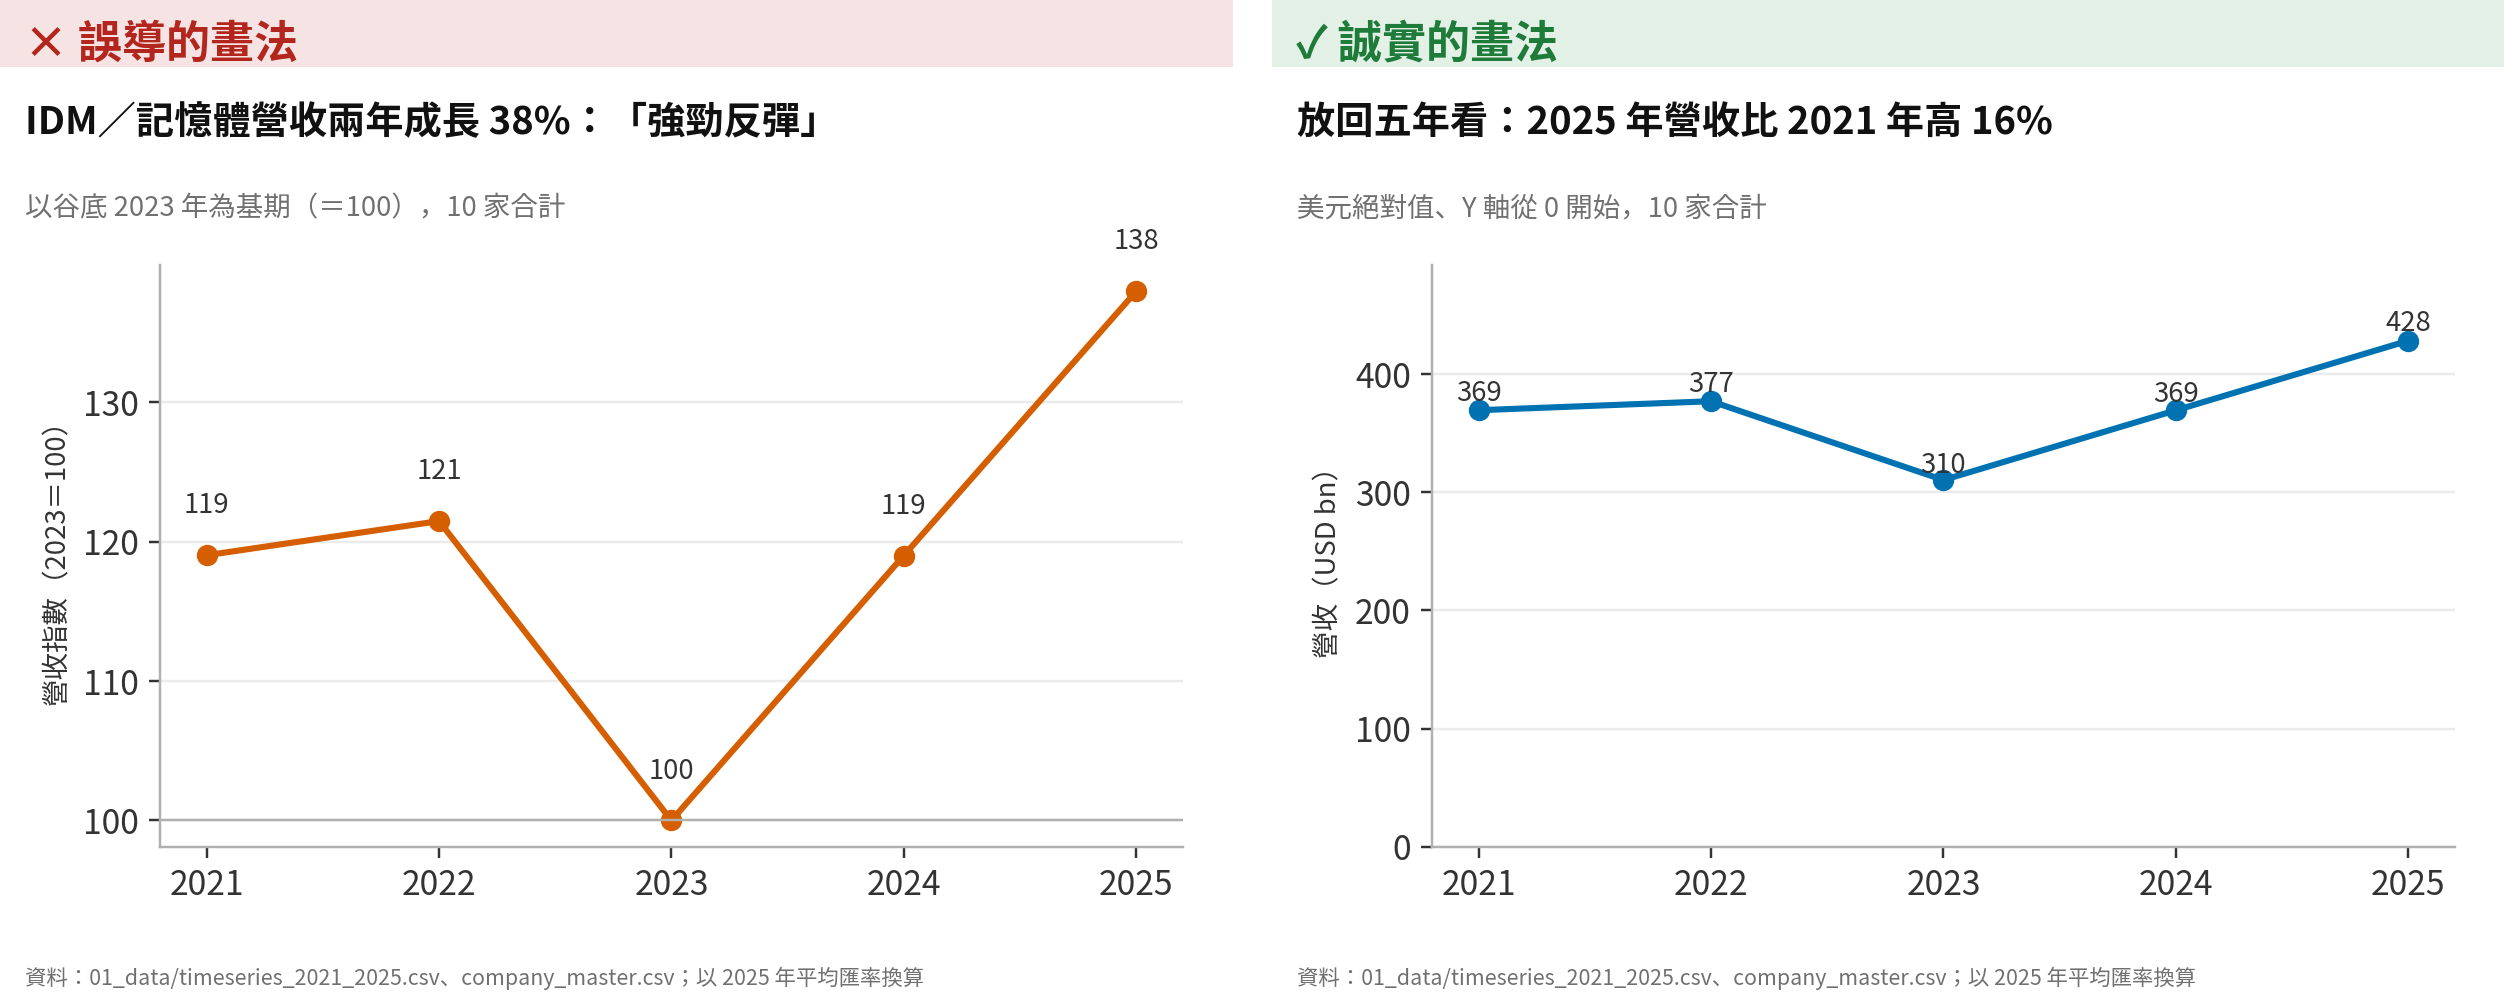
這是 10 家 IDM 與記憶體公司的營收合計。左圖以 2023 年的谷底為基期(=100),兩年成長 38.0%,新聞標題大概會寫「強勁反彈」;右圖放回五年、用美元絕對值,2025 年只比 2021 年高 15.9%,與其說是反彈,不如說是回到原來的水準。指數本身沒有錯,問題在於基期是作者選的:選谷底當基期,什麼都在成長,選高峰當基期,什麼都在衰退。
4. 挑時間窗
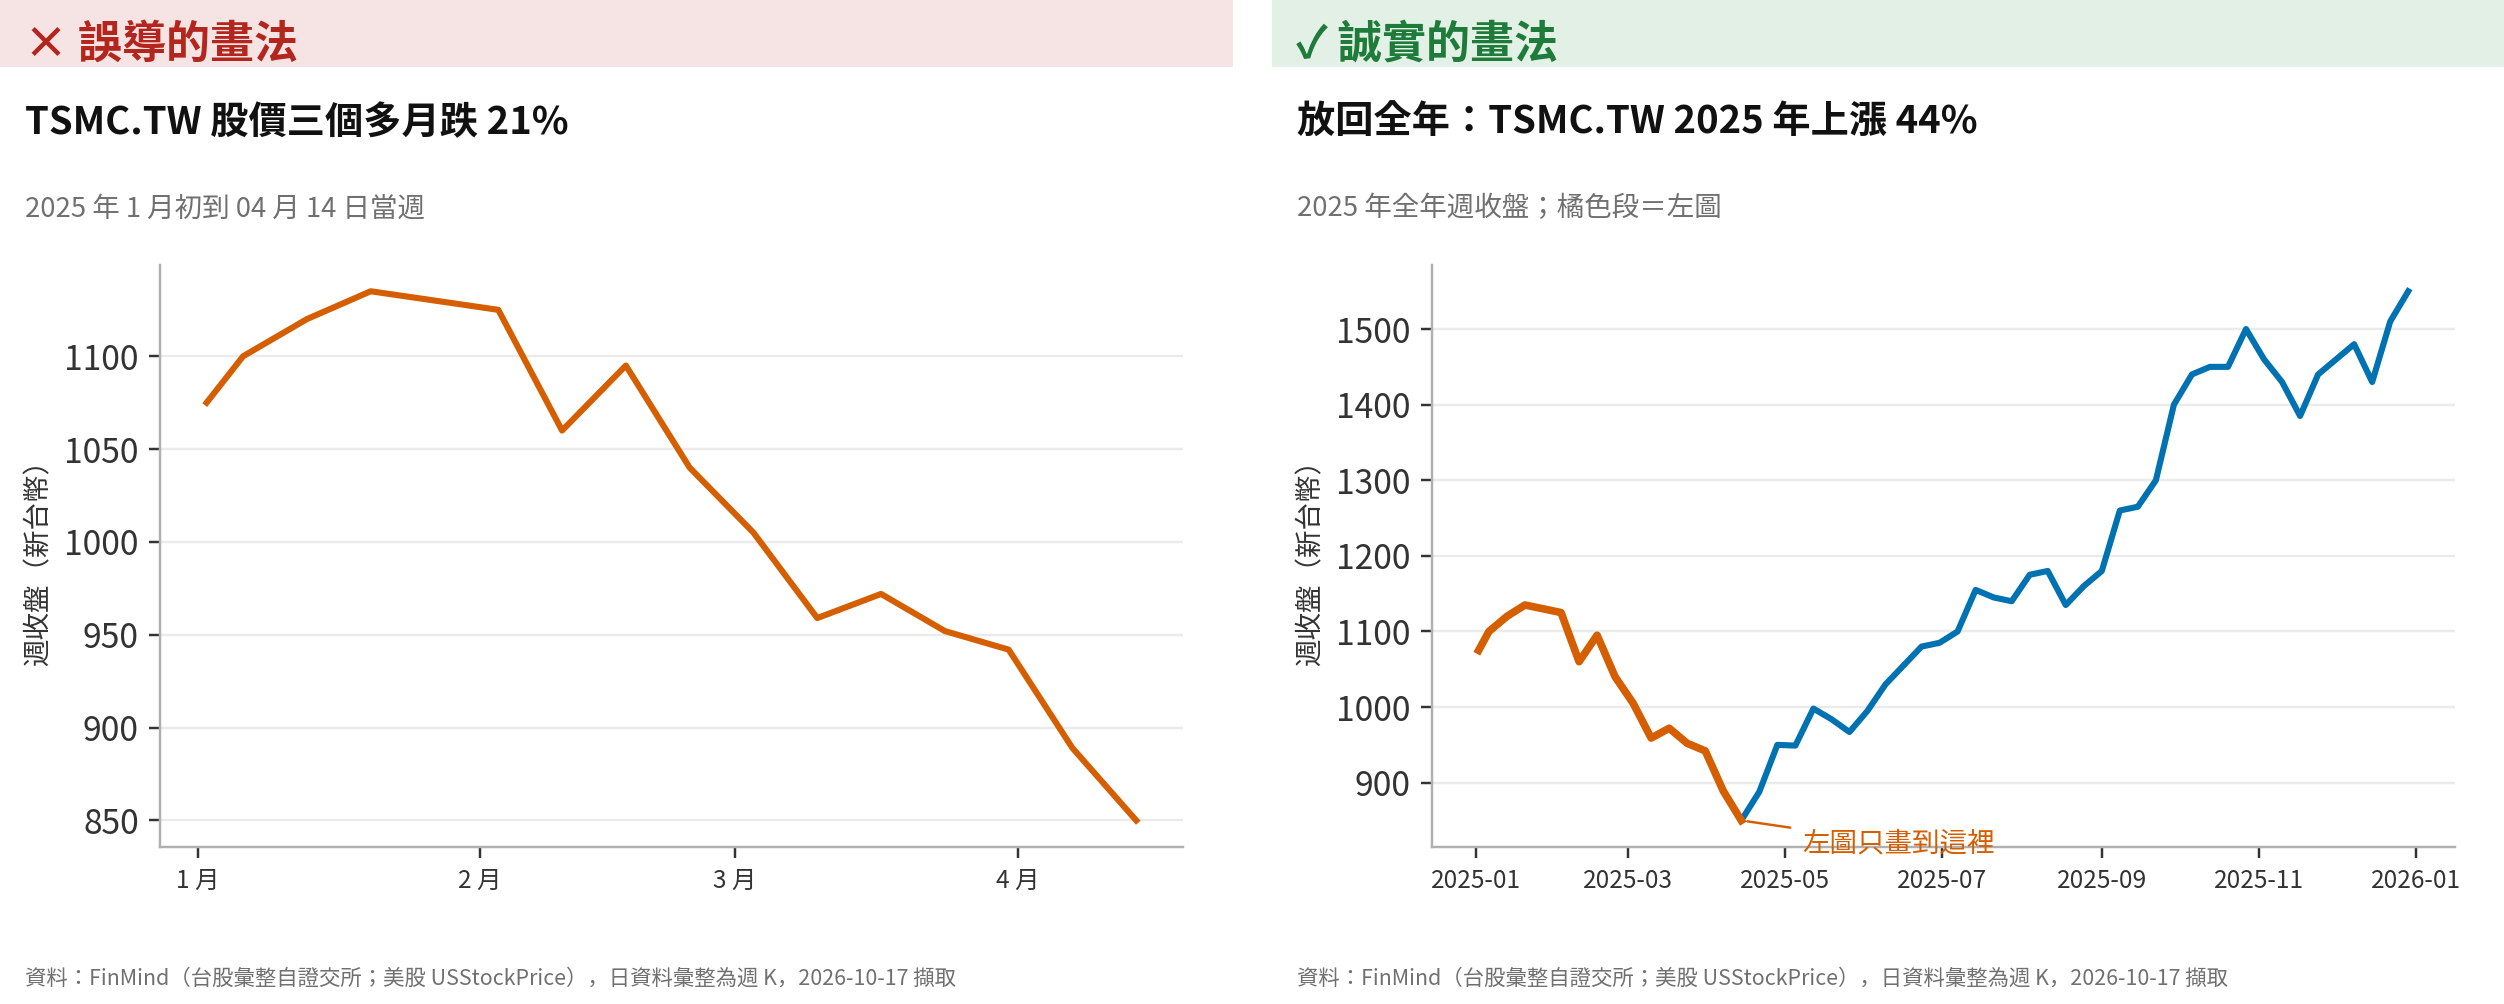
這是台積電 2025 年的週收盤價。左圖只畫到 4 月中旬、美國宣布對等關稅後的低點,看起來是「三個多月跌 21%」;右圖放回全年,2025 年其實上漲了 44%。兩張圖的資料都是真的,差別只在從哪裡開始、到哪裡結束。看到任何「X 個月漲(跌)Y%」的說法,先問一句:為什麼是這段期間?
5. 用半徑畫面積
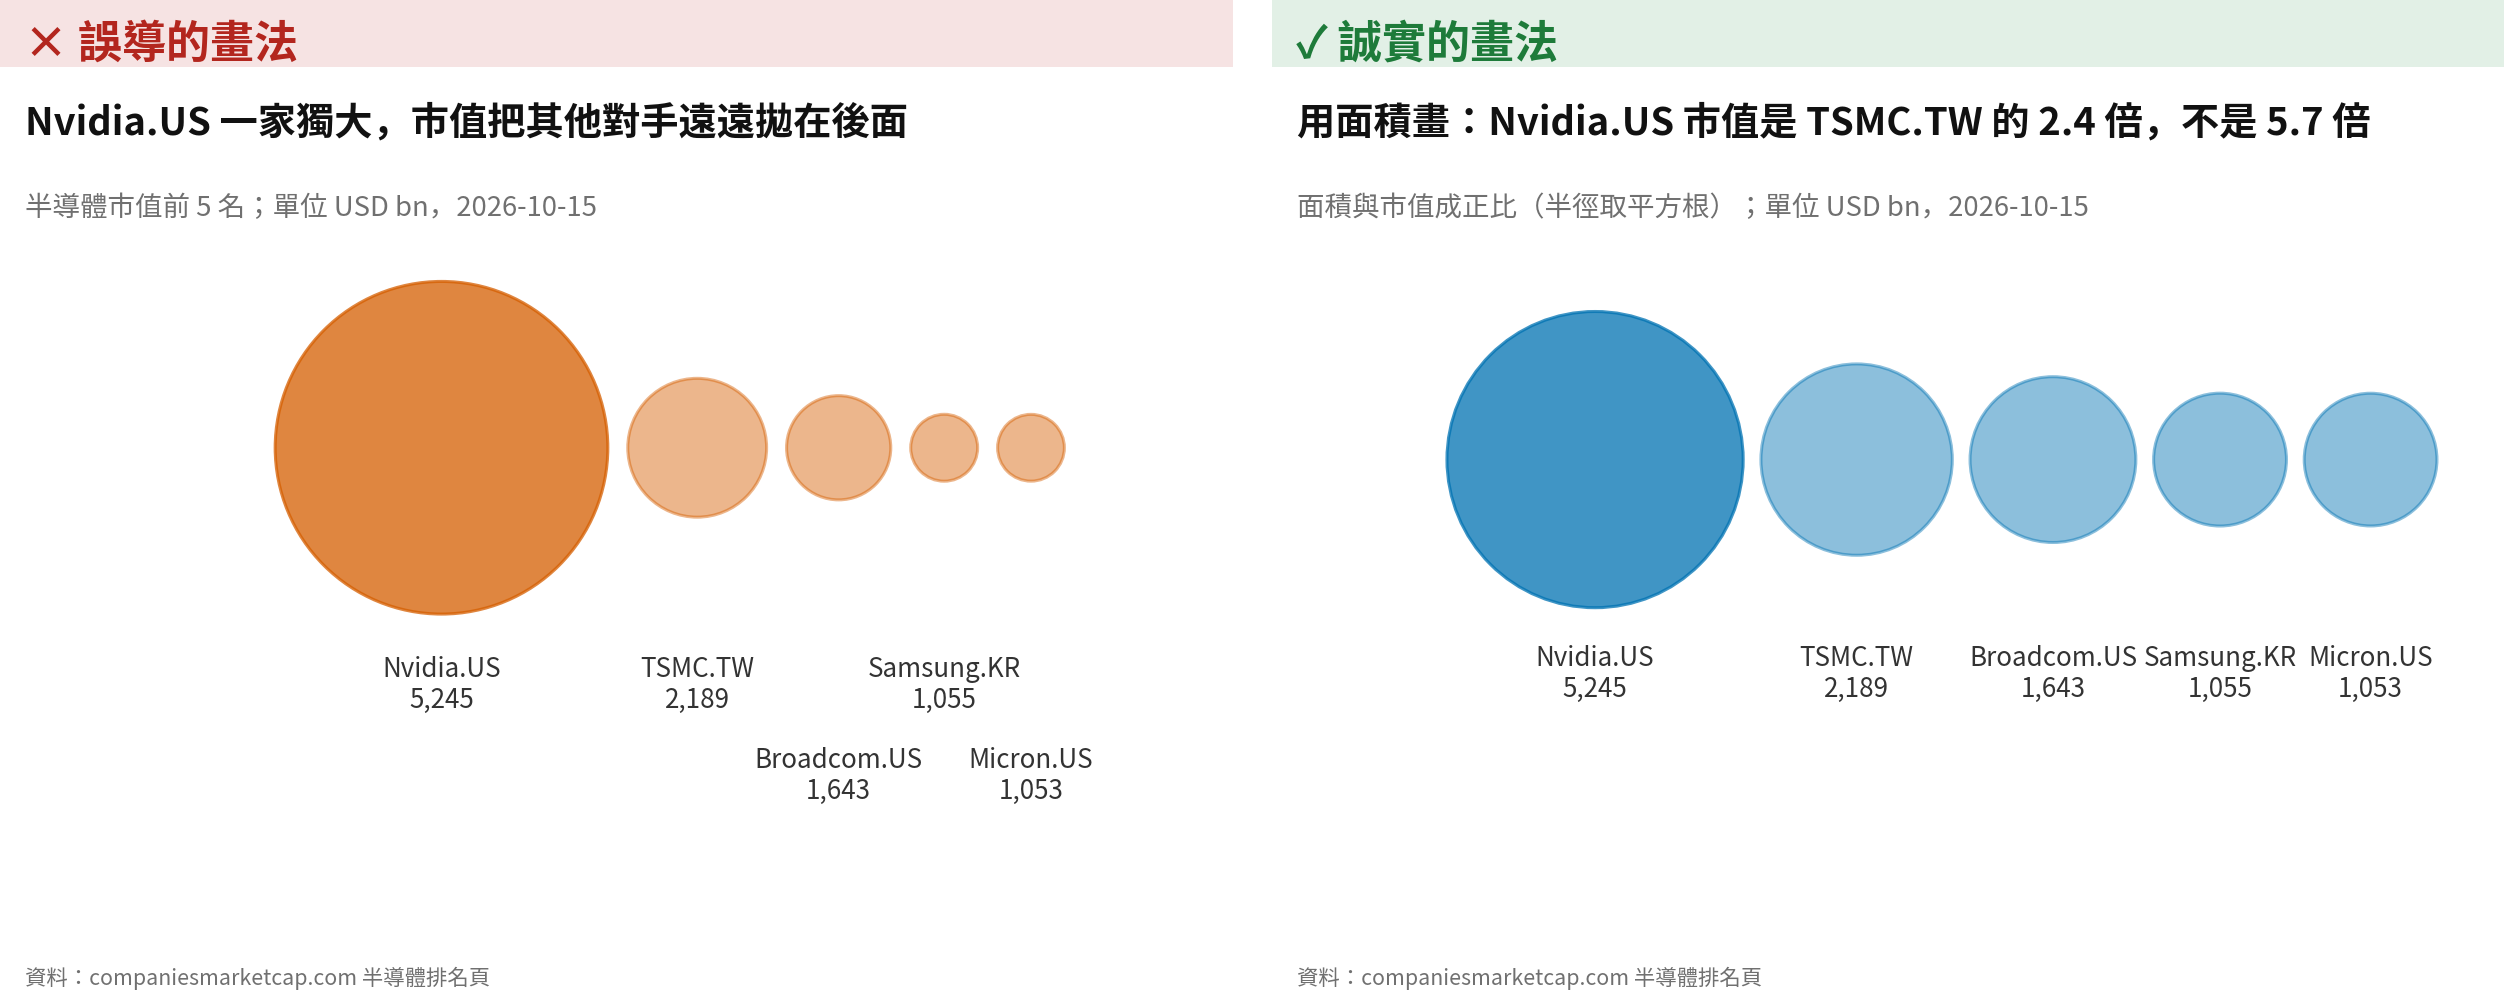
2026 年 10 月中旬,Nvidia 的市值是台積電的 2.4 倍。左圖讓圓的半徑與市值成正比,面積就被平方放大,看起來差了 5.74 倍;右圖讓面積與市值成正比,也就是第二節市值地圖的做法,Nightingale 在 1858 年就是這麼做的。即使畫對了,人眼判斷面積本來就不準:Cleveland 與 McGill(1984)的知覺實驗顯示,人對位置、長度的判斷遠比對角度、面積準確,所以要精確比較,長條圖還是比較可靠。
6. 只看平均
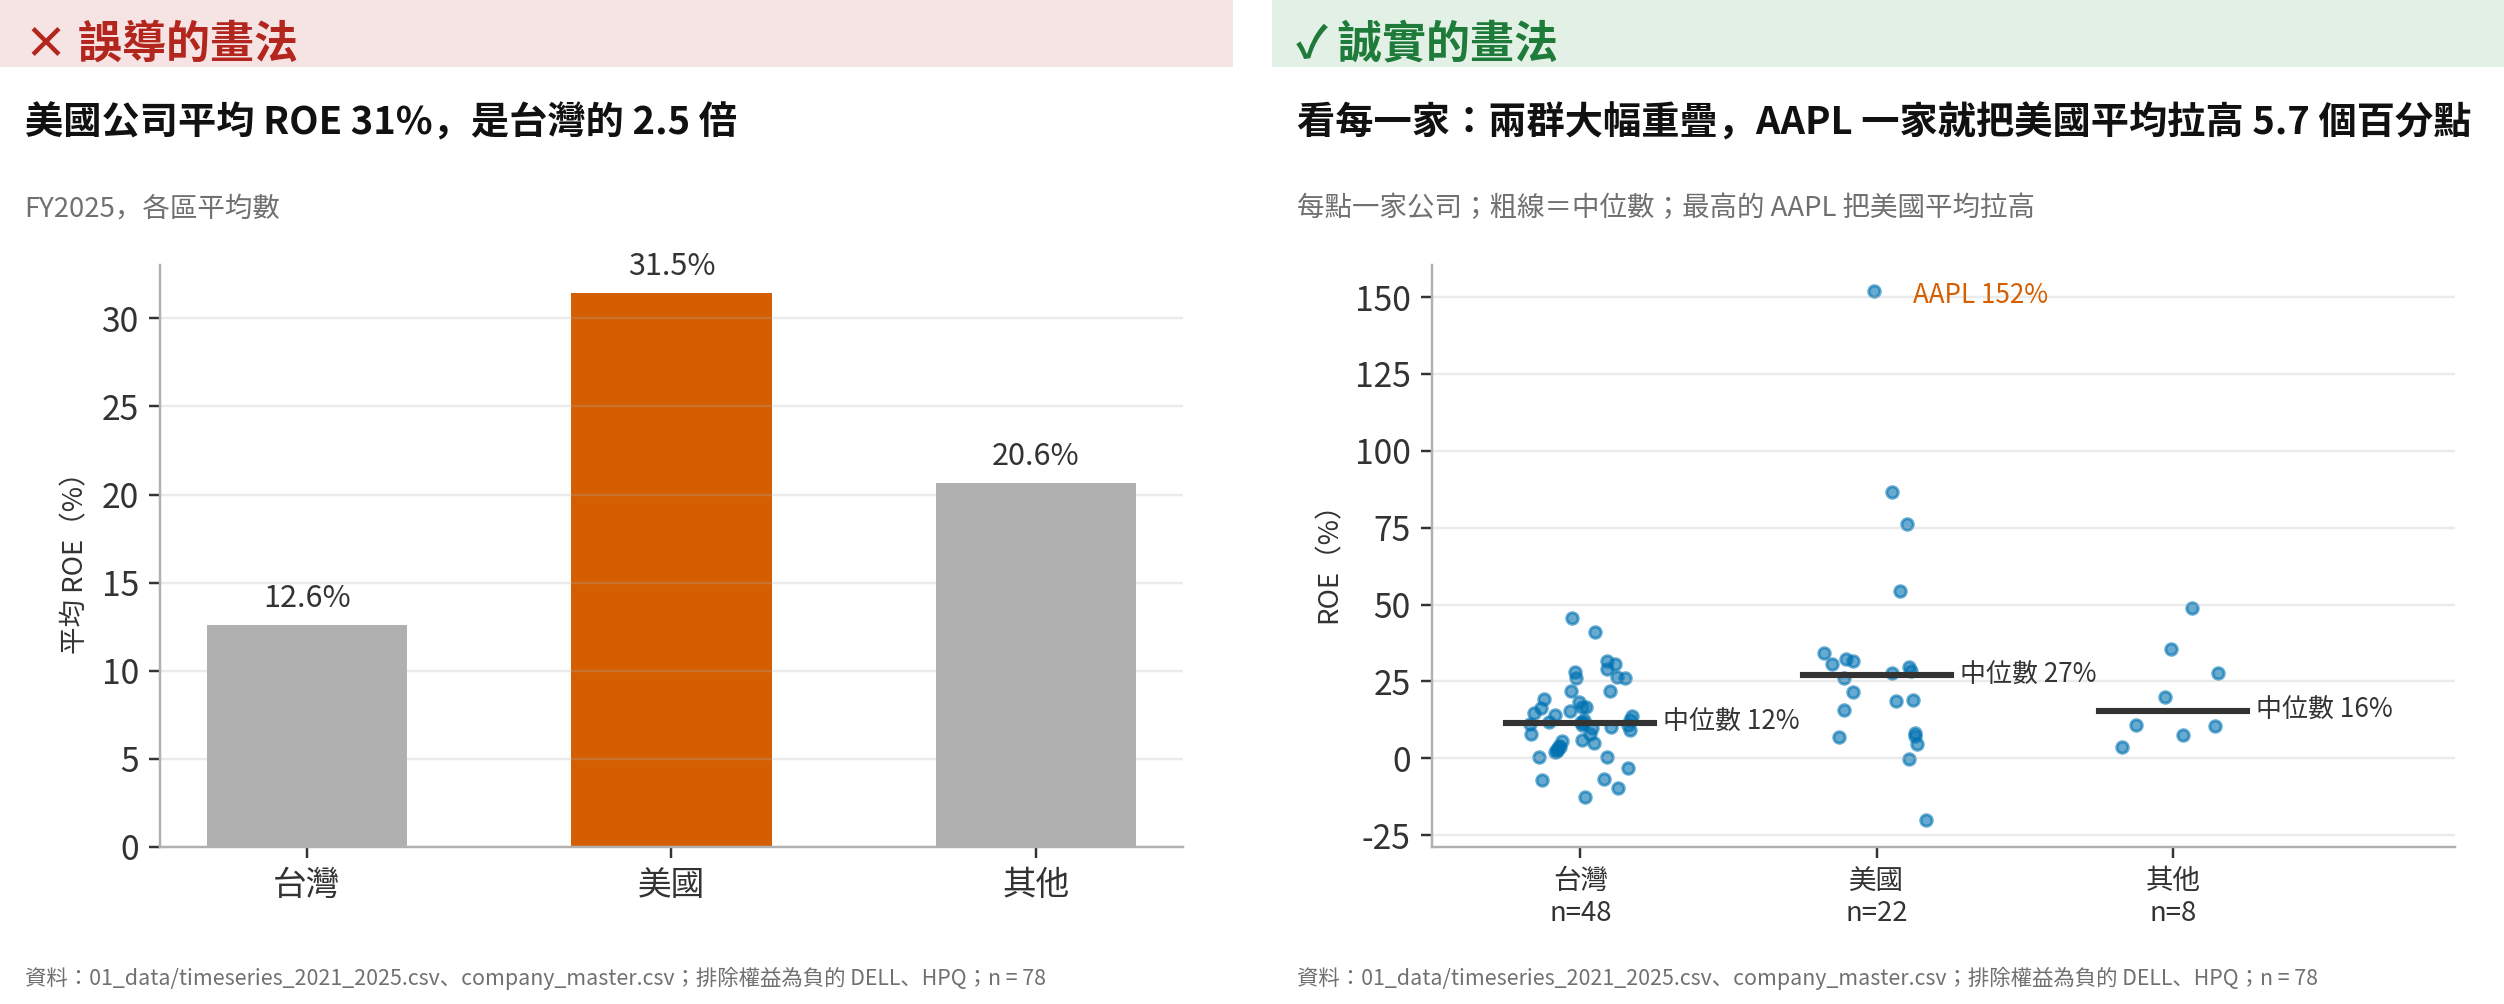
這是 2025 年的股東權益報酬率(ROE),排除權益為負的 Dell 與 HP。左圖只畫平均:美國 31.5%、台灣 12.6%,美國看起來是台灣的 2.5 倍。右圖把每一家公司都畫出來,故事就複雜多了:中位數分別是 27.0% 與 11.6%,Apple 一家 151.9% 就把美國平均拉高 5.7 個百分點,台灣也有 6 家公司的 ROE 高於美國的中位數。而 Apple 的 ROE 之所以這麼高,有一部分來自大量買回庫藏股讓權益變小,是分母變小,不全是獲利能力變強。這種只畫平均的長條圖,在統計圈有個不太客氣的綽號,叫 dynamite plot。
六、為什麼誤導的圖不會消失
如果這些手法這麼容易被拆穿,為什麼它們還到處都是?經濟學可以給出三個答案。
資訊不對稱。 畫圖的人知道 Y 軸從哪裡開始、基期為什麼選那一年,讀圖的人通常不會去查。這和 George Akerlof(1970)的檸檬市場是同一個結構:當買方分辨不出好車和壞車,壞車就不會被淘汰;當讀者分辨不出好圖和壞圖,壞圖也不會。
注意力稀缺。 Herbert Simon(1971)說過,資訊的豐富造成注意力的貧乏。讀者只花三秒看一張圖,只看標題和形狀,這是理性的選擇;也正因如此,截斷的軸、放大的泡泡才是最有效的手法,它們攻擊的正是讀者唯一會看的地方。
誘因不一致。 畫圖的人是代理人,讀圖的人是委託人,兩者的目標並不相同:媒體要點擊,公司要一份漂亮的法說會簡報,補習班要一張只列考上者的榜單,手機廣告的跑分圖 Y 軸從 90 分開始。誇大的好處歸畫圖的人,判斷錯誤的代價由讀者承擔,在沒有監督機制的情況下,代理人自然會選對自己有利的畫法。
有點諷刺的是,這三個條件之中,沒有一個需要畫圖的人心懷惡意;一張圖只要「看起來很合理」,就足以在這個市場上存活下來。
七、下次看到一張圖,先問五個問題
軸從哪裡開始? 長條圖不從 0 開始,就是在放大差距。
期間與基期是誰選的? 換個起點或終點,結論還成立嗎?
看到的是平均,還是全部? 平均背後的分布和離群值在哪裡?
用什麼在編碼數值? 泡泡要用面積,不是半徑。
樣本是誰選的?缺了誰? 這篇文章的總部地圖偏向台灣,市值地圖缺了 Shell 和 NTT。
結語:把選擇寫在圖上
圖不是資料的照片,而是一連串選擇的結果:軸、基期、期間、編碼、樣本。統計量會丟掉資訊,畫圖是把它找回來;但畫圖本身也會丟掉資訊,只是丟得比較不明顯。
所以這篇文章裡的每一張圖,我都盡量做到三件事:標題寫結論,而不是寫變數名稱;單位、期間、來源、樣本數都寫在圖上;缺了什麼,也寫在圖上。誠實的圖不是沒有選擇,而是讓讀者知道作者選了什麼。
下次看到一張圖,不妨先問:這是誰畫的?他選了什麼?又沒畫出什麼?
接下來的系列,我會依照 Financial Times 圖表團隊整理的 Visual Vocabulary,從離散差異、相關性、排序、分佈、隨時間變化、量的比較、部分和整體、地理空間到流向,一類一類用同一份半導體資料重畫,每一張圖都附上它最容易騙人的地方。
資料來源與說明
總部位置:台灣公司依證交所/櫃買中心 OpenAPI 登記地址,經 OpenStreetMap 定位;國際公司依 Wikidata 總部所在地(城市中心)。商標屬原公司所有,僅供辨識。
市值:companiesmarketcap.com 年底市值(2026 年為 10 月中旬值);1998 年部分公司以年底收盤價 × 流通股數自行計算;物價:美國勞工統計局 CPI-U。
Anscombe(1973);Matejka & Fitzmaurice(2017),資料取自 R 套件 datasauRus;Snow、Nightingale、Minard 依 R 套件 HistData 的原始資料重畫,非原圖。
財務數據:91 家公司 FY2021–2025 財報,以 2025 年平均匯率換算;台積電週收盤價:證交所(經 FinMind 彙整)。
除非另外註明,所有金額均為名目美元,未經通膨調整。